

- Čínská vláda chystá nová opatření na podporu ekonomiky, stabilizaci realitního trhu a zvýšení příjmů domácností.
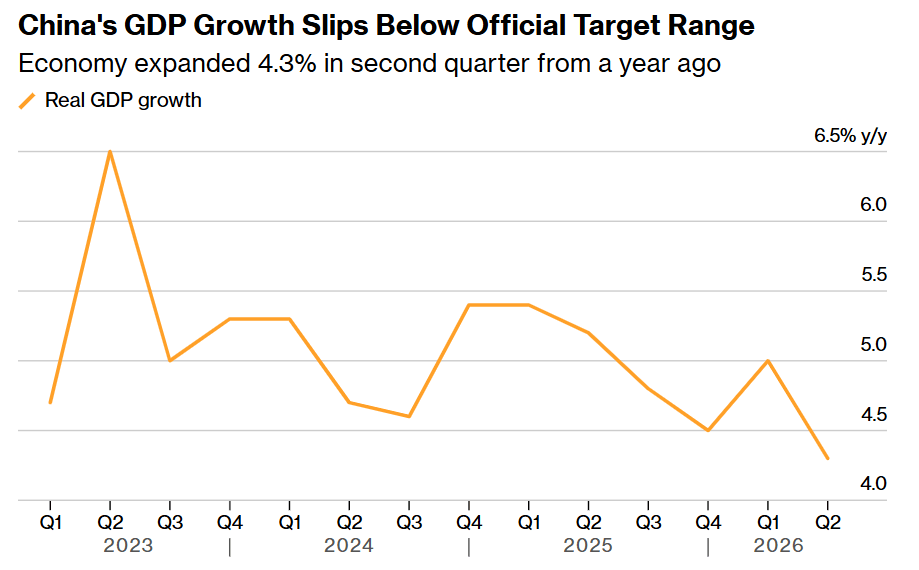
- HDP ve druhém čtvrtletí vzrostl o 4,3 procenta, čímž zaostal za vládním cílem.
- Objem nesplacených závazků domácností dosáhl na konci roku 2025 přibližně 2,2 bilionu jüanů.

- Čínská vláda chystá nová opatření na podporu ekonomiky, stabilizaci realitního trhu a zvýšení příjmů domácností.
- HDP ve druhém čtvrtletí vzrostl o 4,3 procenta, čímž zaostal za vládním cílem.
- Objem nesplacených závazků domácností dosáhl na konci roku 2025 přibližně 2,2 bilionu jüanů.
Čínská vláda naznačila, že připraví další opatření na podporu ekonomiky. Po měsících, kdy zdůrazňovala především plnění již oznámených plánů, nyní slibuje nové kroky na podporu růstu. Současně chce hledat způsoby, jak stabilizovat trh s nemovitostmi, podpořit zaměstnanost a zvýšit příjmy domácností.
Změna přichází v době, kdy čínské hospodářství ztrácí tempo. Ve druhém čtvrtletí vzrostl hrubý domácí produkt meziročně o 4,3 %, tedy pod spodní hranicí letošního vládního cíle 4,5 až 5 %. Spotřeba slábne a investice dál klesají. Nová opatření mají podle analytiků pomoci zejména ve zbývající části roku, jejich rozsah však zatím vláda neupřesnila.
Peking chce urychlit vydávání a využívání dluhopisů, zahájení infrastrukturních projektů a schvalování investic. Místní samosprávy budou moci využít dosud nevyčerpaný prostor pro zadlužení. Centrální banka má zvýšit objem zvýhodněného financování pro technologické firmy, zemědělství a malé podniky. O konkrétní pomoci realitnímu trhu vláda teprve rozhodne.
Slabá poptávka má ovšem i hlubší příčinu: část domácností má stále větší potíže se splácením. Podle odhadu společnosti Gavekal Dragonomics mělo na konci roku 2025 až 100 milionů lidí po splatnosti závazky v celkové výši nejméně 2,2 bilionu jüanů, přibližně 327 miliard dolarů. Nejde o hodnotu všech úvěrů oficiálně klasifikovaných bankami jako nesplácené, ale o širší odhad dluhů lidí, kteří se opozdili s platbami.
Banky se části problémových spotřebitelských půjček zbavují prodejem balíků specializovaným správcům pohledávek, často za pouhý zlomek jejich nominální hodnoty. Tento proces nyní komplikuje přísnější dohled nad postupy inkasních společností. Pokud bude vymáhání pomalejší a méně úspěšné, mohou mít investoři o další balíky úvěrů menší zájem. Bankám by se tím ztížilo čištění jejich bilancí.
Pro investory bude rozhodující podoba slíbených opatření. Podpora realitního trhu, pracovních míst a příjmů by mohla domácnostem ulevit a postupně oživit spotřebu. Samotný příslib nových stimulů však zatím neříká, zda budou dostatečné k překonání útlumu na trhu bydlení a rostoucích problémů se splácením.
Graf růstu čínského HDP (meziroční změna, Q1 2023–Q2 2026)
Zdroj: Bloomberg
Růst čínské ekonomiky v posledních letech kolísá, ale od začátku roku 2025 převážně slábne. Po krátkém zrychlení na 5 % v prvním čtvrtletí 2026 zpomalil ve druhém čtvrtletí na 4,3 %. Tím se dostal pod spodní hranici letošního vládního cíle 4,5 až 5 %. Právě tento rozdíl pomáhá vysvětlit, proč Peking nyní mluví naléhavěji o dalších opatřeních.
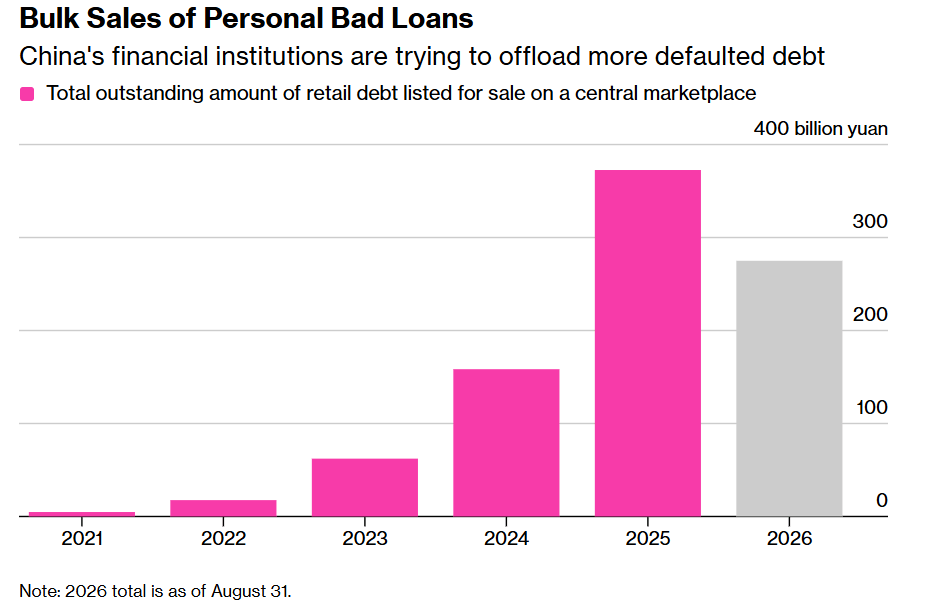
Graf prodeje problémových osobních úvěrů v Číně (2021–2026)
Zdroj: Bloomberg
Objem nesplacených osobních úvěrů nabízených k prodeji na centrální platformě od roku 2021 výrazně vzrostl. V roce 2025 dosáhl podle grafu přibližně 370 miliard jüanů. Za prvních osm měsíců roku 2026 činil více než 275 miliard jüanů. Letošní sloupec proto nelze přímo porovnávat s celým loňským rokem jako důkaz poklesu. Údaje navíc popisují úvěry zařazené do nabídek, nikoli objem skutečně dokončených prodejů. Rostoucí aktivita na platformě přesto ukazuje, jak intenzivně se finanční instituce snaží problémových pohledávek zbavit.
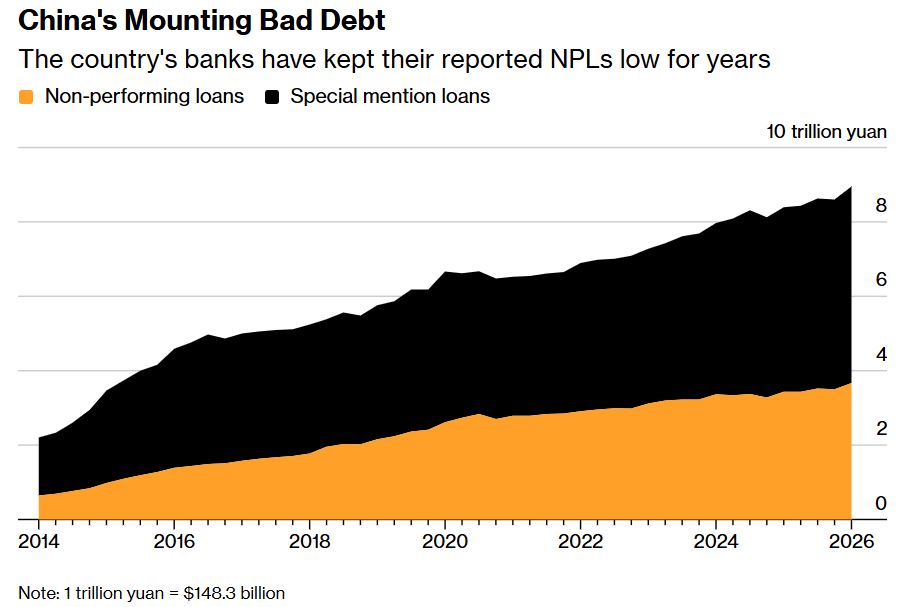
Graf problémových úvěrů čínských bank (2014–2026)
Zdroj: Bloomberg
Poslední graf zachycuje širší úvěrové riziko v bankách: kombinuje nesplácené úvěry a úvěry ve zvláštním sledování, u nichž se objevují známky potíží. Jejich souhrnný objem od roku 2014 vytrvale roste a na konci zobrazeného období přesahuje 8 bilionů jüanů. Graf zahrnuje různé druhy bankovních půjček, takže jej nelze zaměňovat za odhad 2,2 bilionu jüanů závazků domácností po splatnosti. Společně však údaje ukazují, že vedle podpory růstu musí Čína řešit i dlouhodobě narůstající úvěrové riziko.


📅 Makro kalendář – jestřábí krok RBA a lavina vystoupení centrálních bankéřů (29.09.2026)



🦘Ranní shrnutí: Vyšší sazby v Austrálii a další růst cen ropy (29.09.2026)


Denní shrnutí: Nedostatek pokroku v jednáních tíží Wall Street i drahé kovy (28. 9. 2026)


US Open: Wall Street začíná týden v červených číslech 📉 (28. 9. 2026)
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.