

- 💰 Gewinnprognose steigt dank Einmal-Effekten bei Zöllen
- 📉 Dämpfer beim Umsatz & Dämpfung der Jahresspanne
- 🛍️ Großhandel schlägt Direktvertrieb (DTC)

- 💰 Gewinnprognose steigt dank Einmal-Effekten bei Zöllen
- 📉 Dämpfer beim Umsatz & Dämpfung der Jahresspanne
- 🛍️ Großhandel schlägt Direktvertrieb (DTC)
Levi Strauss Aktie im Check: Angehobene Gewinnprognose durch Zoll-Rückerstattungen, aber verhaltenes Umsatzwachstum
Der US-Traditionshersteller Levi Strauss hat seine jüngsten Quartalszahlen vorgelegt und liefert Anlegern ein zwiespältiges Bild. Auf den ersten Blick überrascht der Konzern positiv: Dank unerwarteter Zollrückerstattungen hob das Management die Gewinnprognose für das Gesamtjahr an. Auf der anderen Seite musste das Unternehmen jedoch seine Erwartungen für das organische Umsatzwachstum anpassen und signalisierte Dämpfer im wichtigen Direktkundengeschäft (Direct-to-Consumer / DTC).
Die Levi Strauss Aktie reagierte im nachbörslichen Handel nach anfänglichen Gewinnen nahezu unverändert. Für Investoren, die im Konsumgütersektor nach stabilen Dividendenwerten suchen und Aktien kaufen möchten, stellt sich die Frage, wie nachhaltig diese operative Entwicklung tatsächlich ist. Als Finanzexperte Jens Klatt beleuchte ich die Zahlen und Hintergründe.
► Levi Strauss ISIN: US52736R1023 | WKN: A2PFHR | Ticker: LEVI.US
-
geschrieben von Jens Klatt
📌 Die 3 Key Takeaways zur Levi Strauss Aktie
1. 💰 Gewinnprognose steigt dank Einmal-Effekten bei Zöllen
-
Anhebung der EPS-Prognose: Levi Strauss hob das Ziel für den bereinigten Gewinn je Aktie (EPS) für das Gesamtjahr von zuvor 1,46 bis 1,52 USD auf nun 1,54 bis 1,56 USD an.
-
Zoll-Boost: Dieser Schritt wurde maßgeblich durch Erstattungen bei Zöllen ermöglicht, die einen Gewinnbeitrag von 16 Cent pro Aktie sowie 4,9 Prozentpunkte zur operativen Marge und Bruttomarge leisteten.
-
Reinvestition: Von diesen 16 Cent wurden 5 Cent einbehalten, um sie direkt in Marketing und Werbeaktionen während der wichtigen Weihnachtssaison umzuschichten.
2. 📉 Dämpfer beim Umsatz & Dämpfung der Jahresspanne
-
Umsatzprognose gesenkt: Das Nettoumsatzwachstum für das Gesamtjahr wird nun am unteren Ende der Spanne bei ca. 7 % erwartet (vorher 7 % bis 7,5 %).
-
Q3-Zahlen leicht unter Erwartung: Der Nettoumsatz stieg im 3. Quartal zwar um 4 % auf 1,61 Mrd. USD (Vorjahr: 1,54 Mrd. USD), verfehlte jedoch knapp die Konsensschätzung der Wall Street von 1,62 Mrd. USD.
-
Schwäche auf dem US-Heimatmarkt: Während der Umsatz in Gesamt-Amerika um 4 % zulegte, schrumpften die Erlöse im US-Kernmarkt um 1 %.
3. 🛍️ Großhandel schlägt Direktvertrieb (DTC)
-
DTC bleibt hinter Erwartungen: Der Direktvertrieb wuchs um 2 % (vergleichbare Flächenumsätze unverändert) und machte 45 % des Gesamtumsatzes aus. CEO Michelle Gass räumte ein, dass die DTC-Performance unter den internen Erwartungen blieb.
-
Großhandel legt zu: Die Großhandelsumsätze (Wholesale) kletterten hingegen solide um 6 %.
-
Neuer CFO ab November: John Vandemore übernimmt zum 1. November den Posten des CFO von Harmit Singh.
🔍 Detail-Analyse: Q3-Zahlen im Überblick
Ein genauer Blick auf das dritte Quartal (abgeschlossen am 30. August) verdeutlicht, wie stark Einmaleffekte das Gesamtergebnis prägten:
| Kennzahl / Segment | Q3 Ergebnis | Vorjahresvergleich / Erwartung |
| Nettoumsatz |
1,61 Mrd. USD |
+4 % (Erwartet: 1,62 Mrd. USD) |
| Nettogewinn (GAAP) |
168,6 Mio. USD (43 Cent/Aktie) |
-22,7 % (Vorjahr: 218,1 Mio. USD / 55 Cent) |
| Bereinigter EPS |
0,48 USD |
Inkl. Zoll-Effekt |
| Operative Marge |
13,8 % |
+3,0 %-Punkte (Vorjahr: 10,8 %) |
| Umsatz Nord- & Südamerika |
+4 % |
USA-Geschäft: -1 % |
| DTC-Umsatzanteil |
45 % (+2 % Wachstum) |
Großhandel (Wholesale): +6 % |
CEO Michelle Gass betonte in der Analystenkonferenz, dass die Probleme im Direktvertrieb identifiziert seien und gezielte Gegenmaßnahmen ergriffen wurden. Ein Teil der Einsparungen durch die Zollrückerstattungen wird nun gezielt ins Weihnachtsmarketing gepumpt, um den Konsum zur Jahresendfeier wieder anzukurbeln.
| Parameter | Einschätzung |
| Bewertung / KGV |
Neutral bis moderat |
| Hauptchancen |
Starke Marke, Margenausweitung durch Marketing-Reinvestition |
| Hauptrisiken |
Nachlassende DTC-Dynamik, Schwäche im US-Umsatz (-1 %) |
| Nächster Meilenstein |
Wechsel in der Finanzvorstandsposition zum 1. November |
🎓 Empfohlene Ausbildungsartikel zum Thema
Ein hervorragender Einstieg, um sich mit grundlegenden Aktienkonzepten vertraut zu machen und den Kontext zu schaffen, warum man überhaupt in Aktien wie Meta investieren sollte.
Ergänzt die Analyse perfekt, indem es erklärt, wie man strukturierte Marktanalysen durchführt – genau das, was du bei der Bewertung eines Unternehmens wie Meta durchführen solltest.
Eine tolle Ressource für Leser, die Ahnung vom Aktienkauf erlangen wollen.
YouTube Börsen Wissen für Alle
💼 Expertenfazit von Jens Klatt: Jetzt die Levi's Aktie kaufen?
Operativ zeigt Levi Strauss zwar Stärke bei Marken wie der Kernlinie "Levi’s" und der Premium-Marke "Blue Tab", allerdings basiert die aktuelle Gewinnsteigerung im Wesentlichen auf buchhalterischen Rückenwinden aus den Zollrückerstattungen. Rechnet man den positiven Einmaleffekt von 16 Cent je Aktie heraus, fällt die rein operative Dynamik deutlich verhaltener aus.
„Dank unerwarteter Zollrückerstattungen konnte Levi Strauss seine Gewinnprognose für das Gesamtjahr zwar anheben. Rechnet man diesen buchhalterischen Rückenwind jedoch heraus, fällt die rein operative Dynamik deutlich verhaltener aus.“
Anleger, die im Konsumsektor Aktien kaufen wollen, sollten bei der Levi Strauss Aktie vorerst eine abwartende Haltung einnehmen. Wichtig wird das vierte Quartal: Erst wenn sich zeigt, dass die Reinvestitionen in Höhe von 5 Cent pro Aktie für das Weihnachtsgeschäft den DTC-Kanal nachhaltig beleben und das US-Geschäft wieder ins Plus drehen, entsteht ein tragfähiges Fundament für nachhaltige Kurssteigerungen.
Levi's Aktie Chartanalyse – Daily:
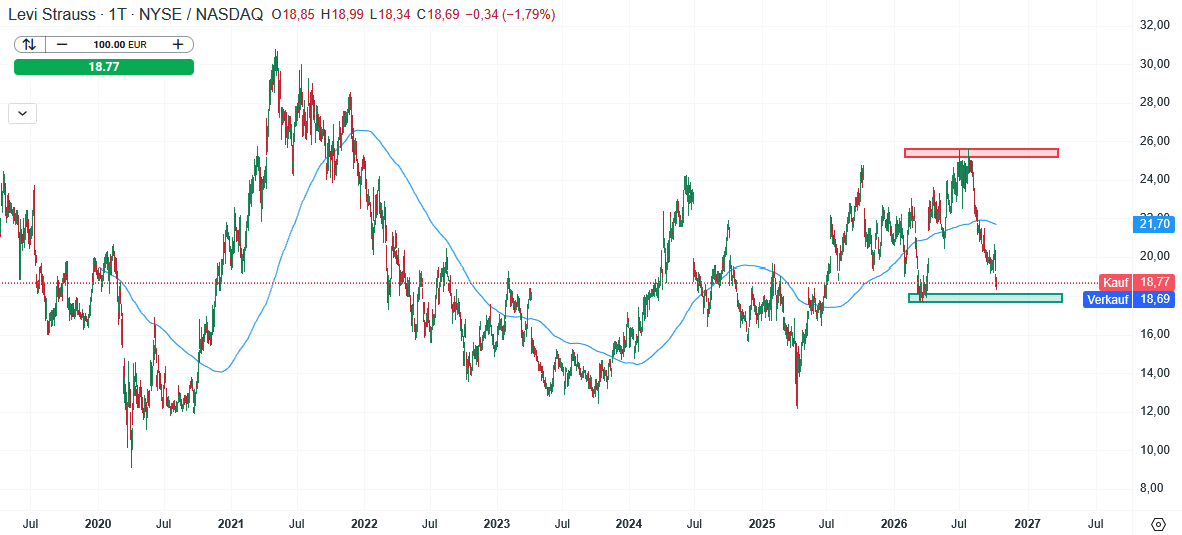
Quelle: XTB Investment Plattform, aufgenommen am 12.10.2026. Zeithistorie gemäß der Information direkt im Chart. Vergangene Ergebnisse sind kein Indikator für zukünftige Performance. Das Handelsinstrument notiert in USD. Mögliche Währungsschwankungen können sich auf die Rendite auswirken.
WILLKOMMENS-BONUS FÜR NEUKUNDEN
- Eröffne ein neues Konto bei XTB, zahle Minimum 50 Euro ein und erhalte Gratis eine Porsche-Aktie dazu
- Nach Kontoeröffnung handelst Du bei XTB weltweite Aktien und ETF ab 0 Euro! Bis 100.000 Euro monatlichem Handelsumsatz streicht XTB die Orderkommission komplett
- Weitere Details und zur Aktion registrieren hier.
FAQ zur Levi's Aktie
Warum hat Levi Strauss die Gewinnprognose angehoben, obwohl das Geschäft in den USA leicht schrumpfte?
Der wichtigste Treiber für die angehobene Gewinnprognose auf 1,54 bis 1,56 US-Dollar je Aktie waren unerwartete Erstattungen bei Importzöllen. Diese leisteten einen Netto-Gewinnbeitrag von 16 Cent pro Aktie und verbesserten die operative Marge um 4,9 Prozentpunkte auf 13,8 Prozent. Sie glichen damit den leichten Dämpfer im US-Geschäft (-1 % Umsatz im US-Kernmarkt) und die verfehlte Wall-Street-Umsatzprognose (1,61 Mrd. USD vs. 1,62 Mrd. USD erwartet) mehr als aus.
Wie entwickeln sich die Verkäufe im Direktvertrieb (DTC) im Vergleich zum Großhandel?
Im dritten Quartal zeigte sich eine unerwartete Verschiebung: Während die Großhandelsumsätze (Wholesale) solide um 6 Prozent zulegten, blieb das Wachstum im Direktvertrieb (Direct-to-Consumer / DTC) mit nur 2 Prozent (flächenbereinigt stagniert) hinter den internen Erwartungen des Managements zurück. Der DTC-Kanal steuerte dennoch 45 Prozent zum gesamten Nettoumsatz bei. CEO Michelle Gass kündigte bereits gezielte Gegenmaßnahmen an und reinvestiert 5 Cent je Aktie der Zollrückerstattungen direkt in das Weihnachtsmarketing.
Sollte man nach den Quartalszahlen jetzt Levi Strauss Aktien kaufen?
Die Levi Strauss Aktie bietet eine starke globale Marke und ein solides Fundament, jedoch basiert der jüngste Gewinnzuwachs primär auf buchhalterischen Einmaleffekten durch Zollrückerstattungen. Das reale Umsatzwachstum wurde für das Gesamtjahr am unteren Ende bei 7 Prozent eingependelt. Für Anleger, die Mode-Aktien kaufen wollen, ist der Titel eine interessante Halteposition mit Dividendenpotenzial, allerdings sollten nachhaltige Einstiege erst erwogen werden, wenn das DTC-Geschäft im wichtigen vierten Quartal wieder dynamischer wächst.

Deutsche Telekom Aktie 🔴Xetra-Spitzenreiter springt über SMA200 🔴 Analyse

Pepsi Aktie im Check: Übertroffene Erwartungen, aber Sorgen im Heimatmarkt – Jetzt Aktien kaufen? 🥤

Zalando Aktie 🔴Xetra-Spitzenreiter springt über SMA200 🔴 Analyse


Nasdaq 100 Prognose & Analyse für den 12.10.26 - Aktuelle Einschätzung
Offenlegung gemäß § 80 WpHG zwecks möglicher Interessenkonflikte
Der Autor (m/w/d) kann in den besprochenen Wertpapieren bzw. Basiswerten investiert sein.
Die Autoren der Veröffentlichungen verfassen jene Informationen auf eigenes Risiko. Analysen und Einschätzungen werden nicht in Bezug auf spezifische Anlageziele und Bedürfnisse bestimmter Personen verfasst. Veröffentlichungen von XTB, die bestimmte Situationen an den Finanzmärkten kommentieren sowie allgemeine Aussagen von Mitarbeitern von XTB hinsichtlich der Finanzmärkte, stellen keine Beratung des Kunden durch XTB dar und können auch nicht als solche ausgelegt werden. Die Publikation stellt weder ein Angebot noch eine Beratung, Empfehlung oder Aufforderung zum Kauf, Verkauf oder Halten irgendeiner Finanzanlage dar. XTB ist nicht dazu verpflichtet, die Informationen in dieser Marketingmitteilung zu aktualisieren, abzuändern oder zu ergänzen, wenn sich ein in dieser Publikation genannter Umstand oder eine darin enthaltene Stellungnahme, Einschätzung, Idee oder Prognose ändert oder unzutreffend wird. XTB haftet nicht für Verluste, die direkt oder indirekt durch getroffene Handlungsentscheidungen in Bezug auf die Inhalte der Veröffentlichungen entstanden sind.
Wertentwicklungen von Handelswerten aus der Vergangenheit sind kein verlässlicher Indikator für Wertentwicklungen in der Zukunft!
Die bereitgestellten Informationen enthalten KEINE Kostenbetrachtung wie Transaktionskosten, Konvertierungskosten oder Spreads. Solche Kosten können anfallen und die Ergebnisse beeinflussen. Die Rendite kann sich aufgrund von Währungsschwankungen erhöhen oder verringern, wenn die Angaben auf Zahlen beruhen, die auf eine andere Währung als die offizielle Währung des Landes lauten, in dem der Anleger oder potenzielle Anleger ansässig ist bzw in welcher Währung das Handelskonto geführt wird.
XTB S.A. (samt Zweigniederlassungen) ist kein Steuerberater und prüft nicht, ob eine Anlageentscheidung für die Kunden steuerlich günstig ist. Die steuerliche Behandlung hängt von den persönlichen Verhältnissen eines Kunden ab und kann künftig Änderungen unterworfen sein. Kurse bzw. der Wert eines Finanzinstruments können steigen und fallen.
RISIKOHINWEIS für CFD
CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 77% der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFDs funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Anlageerfolge sowie Gewinne aus der Vergangenheit garantieren keine Erfolge in der Zukunft. Inhalte, Newsletter und Mitteilungen von XTB stellen keine Anlageberatung dar. Die Mitteilungen sind als Werbemitteilung zu verstehen.