

- PayPal übertraf im dritten Quartal die Gewinnerwartungen mit einem bereinigten Gewinn von 1,45 USD je Aktie.
- Der Umsatz stieg um 2 % auf 8,58 Milliarden USD und blieb damit leicht hinter den Prognosen zurück.
- Das Unternehmen hob die Gewinnprognose für das Gesamtjahr 2026 auf 5,60 USD je Aktie an.
- Das Wachstum der aktiven Kundenkonten verlangsamte sich auf 0,5 %, während das Zahlungsvolumen um 6,3 % zunahm.
Paypal Aktie: Der Zahlungsdienstleister schlägt die Gewinnerwartungen und hebt die Prognose an
Als Finanzexperte Jens Klatt beleuchte ich heute für Sie die aktuellen Quartalszahlen eines der bekanntesten FinTech-Unternehmen der Welt. Die Paypal Aktie (NASDAQ:PYPL) hat nach der Präsentation der Q3-Zahlen im frühen US-Handel um 1,2 % zugelegt. Der Markt reagierte positiv darauf, dass der digitale Zahlungsdienstleister einen bereinigten Gewinn meldete, der spürbar über den Erwartungen der Analysten lag, und gleichzeitig die Gewinnprognose für das Gesamtjahr 2026 anhob.
Für Anleger, die überlegen, aktuell Aktien kaufen zu wollen, zeichnet sich jedoch ein gemischtes Bild ab: Während die Profitabilität steigt, bleibt das Umsatzwachstum hinter den Hoffnungen zurück. Im Folgenden präsentiere ich Ihnen die drei wichtigsten Key Takeaways aus dem aktuellen Bericht.
► PayPal ISIN: US70450Y1038 | WKN: A14R7U | Ticker: PYPL.US
-
geschrieben von Jens Klatt
📌 Die 3 Key Takeaways zur Paypal Aktie
1. 📊 Gewinn übertrifft Erwartungen, Umsatz schwächelt leicht
-
Starker Gewinn: PayPal meldete einen bereinigten Gewinn von 1,45 US-Dollar je Aktie und übertraf damit die Konsensprognose der Wall Street (1,31 US-Dollar) deutlich um 0,14 US-Dollar.
-
Umsatz verfehlt Ziel: Der Quartalsumsatz stieg lediglich um 2 % (bzw. 1 % währungsbereinigt) auf 8,58 Milliarden US-Dollar und blieb damit hinter den Analystenerwartungen von 8,71 Milliarden US-Dollar zurück.
-
Margen-Verbesserung: Die bereinigte operative Marge stieg auf 18,8 % (Vorjahr: 18,6 %), angetrieben durch niedrigere Betriebskosten und höhere Kosteneinsparungen.
2. 🌍 US-Geschäft wächst, internationales Geschäft schrumpft
-
Regionale Diskrepanz: Der Nettoumsatz in den USA stieg im dritten Quartal solide um 5,2 % auf 5,00 Milliarden US-Dollar.
-
Schwäche in Übersee: Im Gegensatz dazu verzeichnete das internationale Geschäft einen Umsatzrückgang um 2,2 % auf 3,58 Milliarden US-Dollar.
-
Nutzer vs. Transaktionen: Das gesamte Zahlungsvolumen stieg um 6,3 % auf 487,14 Milliarden US-Dollar, und die Anzahl der Zahlungsvorgänge stieg um 7,3 %. Bemerkenswert ist jedoch das extrem langsame Wachstum der aktiven Kundenkonten (nur +0,5 % auf 440 Millionen). Das bedeutet: Weniger neue Kunden machen mehr Transaktionen.
3. 🎯 Prognose für das Gesamtjahr 2026 angehoben
-
Neues Gewinnziel: PayPal erwartet für 2026 nun einen bereinigten Gewinn je Aktie von 5,60 US-Dollar, was deutlich über der bisherigen Prognose (5,38 US-Dollar) und der Analystenschätzung (5,39 US-Dollar) liegt.
-
Transaktionsmarge: Die Prognose für die Transaktionsmarge in US-Dollar wurde für das Gesamtjahr auf etwa 15,7 Milliarden US-Dollar angehoben (zuvor 15,6 Milliarden US-Dollar).
-
Starkes Q4 erwartet: Auch für das kommende vierte Quartal stellt das Unternehmen einen bereinigten Gewinn je Aktie von 1,43 US-Dollar in Aussicht, was ebenfalls über dem Konsens (1,35 US-Dollar) liegt.
🎓 Empfohlene Ausbildungsartikel zum Thema
Ein hervorragender Einstieg, um sich mit grundlegenden Aktienkonzepten vertraut zu machen und den Kontext zu schaffen, warum man überhaupt in Aktien wie Meta investieren sollte.
Ergänzt die Analyse perfekt, indem es erklärt, wie man strukturierte Marktanalysen durchführt – genau das, was du bei der Bewertung eines Unternehmens wie Meta durchführen solltest.
Eine tolle Ressource für Leser, die Ahnung vom Aktienkauf erlangen wollen.
YouTube Börsen Wissen für Alle
💼 Expertenfazit von Jens Klatt: Profitabilität vor Wachstum
Die Analyse der aktuellen Zahlen der Paypal Aktie zeigt ganz klar: CEO Enrique Lores hat den Fokus des Unternehmens von purem Wachstum auf strikte Profitabilität verlagert. Die Tatsache, dass das Transaktionsvolumen und der Gewinn steigen, während der Umsatz stagniert und das Nutzerwachstum mit 0,5 % fast zum Erliegen gekommen ist, beweist diese These eindrucksvoll.
„Während der digitale Zahlungsdienstleister mit einem starken bereinigten Gewinn die Erwartungen deutlich übertrifft, bleibt das Umsatzwachstum hinter den Hoffnungen der Wall Street zurück. Dass zeitgleich das Nutzerwachstum fast zum Erliegen gekommen ist, zeigt den klaren strategischen Fokus auf Profitabilität statt auf reines Wachstum.“
Wer jetzt plant, diese Aktien kaufen zu wollen, investiert nicht mehr in ein stark wachsendes FinTech-Startup, sondern in ein gereiftes Value-Unternehmen, das durch Kosteneffizienz glänzt. Die Analysten von Goldman Sachs brachten es auf den Punkt: Die Ertragsentwicklung beruht maßgeblich auf Transaktionsmargen und gesenkten Betriebskosten. Die angehobene Jahresprognose (5,60 US-Dollar je Aktie) ist ein starkes Signal, doch mittel- bis langfristig muss PayPal beweisen, dass es auch in einem hart umkämpften Markt (gegen Apple Pay etc.) wieder signifikantes Umsatzwachstum generieren kann.
Paypal Aktie Chartanalyse – Daily:
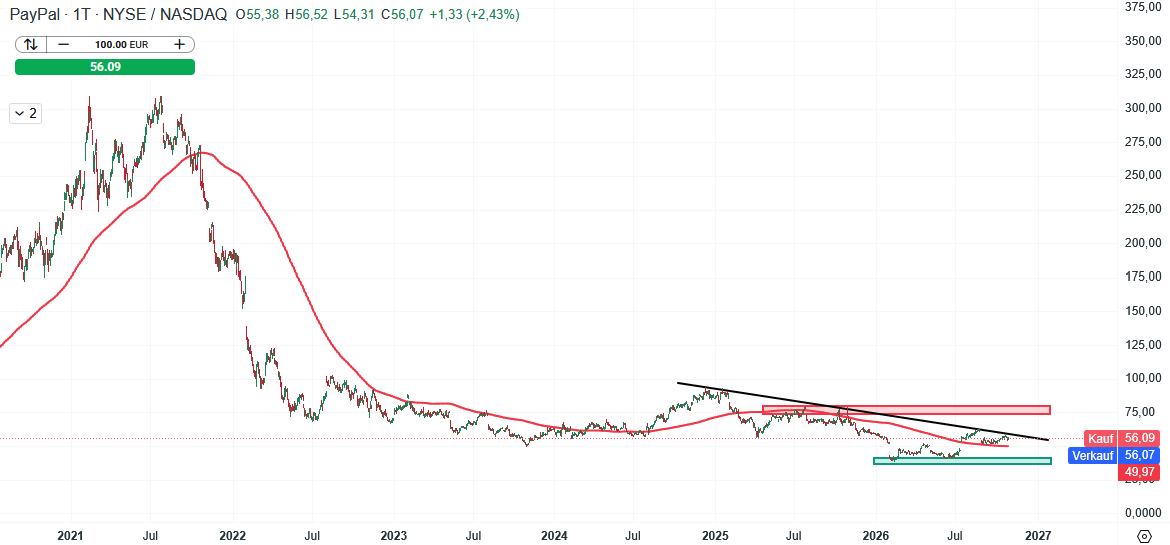
Quelle: XTB Investment Plattform, aufgenommen am 27.10.2026. Zeithistorie gemäß der Information direkt im Chart. Vergangene Ergebnisse sind kein Indikator für zukünftige Performance. Das Handelsinstrument notiert in USD. Mögliche Währungsschwankungen können sich auf die Rendite auswirken.
Deutschlands bester Zins* als Einladung!
4,5 Prozent bei XTB sichern und den Weg zu mehr Rendite starten
- NEUKUNDEN erhalten für 90 Tage den aktuellen Spitzenzinssatz auf das nicht angelegte Geld
- Für Guthaben bis 20.000 Euro und einer Aktien- oder ETF-Order im Monat als Voraussetzung
- Das Aktions-Angebot, um XTB kennenzulernen: Aktienhandel ab 0 Euro Kommission und eine der besten Investment-Apps für Deutschland von XTB
- Weitere Details und zur Kontoeröffnung hier klicken.
*Aktueller Spitzenzinssatz gemäß der größten Vergleichsportale für in Deutschland einlagengesicherte Cash-Einlagen, Stand 13.10.2026 laut Eigenrecherche XTB, Irrtümer vorbehalten.
FAQ zur Paypal Aktie
Warum stieg die PayPal Aktie, obwohl der Umsatz die Erwartungen verfehlt hat?
Der Markt honorierte primär die deutlich gestiegene Profitabilität. PayPal übertraf beim bereinigten Gewinn mit 1,45 US-Dollar je Aktie die Analystenschätzungen (1,31 US-Dollar) deutlich und hob die Jahresprognose für 2026 auf 5,60 US-Dollar an. Niedrigere Betriebskosten und eine verbesserte operative Marge (18,8 %) wogen den leichten Umsatzrückstand bei den Investoren auf.
Wie entwickelt sich das Nutzerwachstum bei PayPal?
Das Wachstum der aktiven Kundenkonten hat sich extrem verlangsamt und stieg lediglich um 0,5 % auf 440 Millionen. Dennoch gibt es ein starkes Signal: Die bestehenden Nutzer sind deutlich aktiver geworden. Die Anzahl der Zahlungsvorgänge stieg um 7,3 % und das gesamte Zahlungsvolumen legte um 6,3 % auf 487,14 Milliarden US-Dollar zu.
Welchen Einfluss hat die Umstrukturierung unter dem neuen CEO Enrique Lores?
Die Umstrukturierung zeigt messbare Erfolge. PayPal ist auf dem besten Weg, bis zum Jahresende Einsparungen in Höhe von 700 Millionen US-Dollar zu erzielen (u.a. durch den Abbau von über 2.000 Arbeitsplätzen). Diese Kostendisziplin ist der Haupttreiber dafür, dass die Transaktionsmarge und der bereinigte Gewinn steigen, obwohl das internationale Geschäft aktuell leichte Umsatzrückgänge (-2,2 %) verzeichnet.


Börse Aktuell: Europäische Märkte treten auf der Stelle

KSB Aktie im Langzeit-Check: Solides Fundament trifft auf schwaches Chartbild – Jetzt Aktien kaufen? 📉📈🏭

Mercedes Benz Aktie am DAX-Ende: Rutscht der Autobauer weiter ab? – Lohnt es sich, Aktien zu kaufen? 🚗📉

Siemens Energy Aktie: Doppelter DAX-Tagessieger – Gelingt jetzt der Turnaround? 🚀⚡
Offenlegung gemäß § 80 WpHG zwecks möglicher Interessenkonflikte
Der Autor (m/w/d) kann in den besprochenen Wertpapieren bzw. Basiswerten investiert sein.
Die Autoren der Veröffentlichungen verfassen jene Informationen auf eigenes Risiko. Analysen und Einschätzungen werden nicht in Bezug auf spezifische Anlageziele und Bedürfnisse bestimmter Personen verfasst. Veröffentlichungen von XTB, die bestimmte Situationen an den Finanzmärkten kommentieren sowie allgemeine Aussagen von Mitarbeitern von XTB hinsichtlich der Finanzmärkte, stellen keine Beratung des Kunden durch XTB dar und können auch nicht als solche ausgelegt werden. Die Publikation stellt weder ein Angebot noch eine Beratung, Empfehlung oder Aufforderung zum Kauf, Verkauf oder Halten irgendeiner Finanzanlage dar. XTB ist nicht dazu verpflichtet, die Informationen in dieser Marketingmitteilung zu aktualisieren, abzuändern oder zu ergänzen, wenn sich ein in dieser Publikation genannter Umstand oder eine darin enthaltene Stellungnahme, Einschätzung, Idee oder Prognose ändert oder unzutreffend wird. XTB haftet nicht für Verluste, die direkt oder indirekt durch getroffene Handlungsentscheidungen in Bezug auf die Inhalte der Veröffentlichungen entstanden sind.
Wertentwicklungen von Handelswerten aus der Vergangenheit sind kein verlässlicher Indikator für Wertentwicklungen in der Zukunft!
Die bereitgestellten Informationen enthalten KEINE Kostenbetrachtung wie Transaktionskosten, Konvertierungskosten oder Spreads. Solche Kosten können anfallen und die Ergebnisse beeinflussen. Die Rendite kann sich aufgrund von Währungsschwankungen erhöhen oder verringern, wenn die Angaben auf Zahlen beruhen, die auf eine andere Währung als die offizielle Währung des Landes lauten, in dem der Anleger oder potenzielle Anleger ansässig ist bzw in welcher Währung das Handelskonto geführt wird.
XTB S.A. (samt Zweigniederlassungen) ist kein Steuerberater und prüft nicht, ob eine Anlageentscheidung für die Kunden steuerlich günstig ist. Die steuerliche Behandlung hängt von den persönlichen Verhältnissen eines Kunden ab und kann künftig Änderungen unterworfen sein. Kurse bzw. der Wert eines Finanzinstruments können steigen und fallen.
RISIKOHINWEIS für CFD
CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 77% der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFDs funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Anlageerfolge sowie Gewinne aus der Vergangenheit garantieren keine Erfolge in der Zukunft. Inhalte, Newsletter und Mitteilungen von XTB stellen keine Anlageberatung dar. Die Mitteilungen sind als Werbemitteilung zu verstehen.