

- 💰 Gewinn und Umsatz schlagen die Erwartungen der Wall Street
- 📉 Verbesserte Kostenquote durch wertorientierte Versorgung
- 🤖 KI-Investitionen und anhaltender Kostendruck

- 💰 Gewinn und Umsatz schlagen die Erwartungen der Wall Street
- 📉 Verbesserte Kostenquote durch wertorientierte Versorgung
- 🤖 KI-Investitionen und anhaltender Kostendruck
United Health Aktie im Höhenflug: starke Q3-Zahlen und angehobene Jahresprognose. KI & Kosteneffizienz als Treiber
Als Finanzexperte Jens Klatt analysiere ich heute eine beeindruckende Entwicklung im US-Gesundheitssektor. Die UnitedHealth Group hat am Dienstag Ergebnisse für das dritte Quartal veröffentlicht, die die Erwartungen deutlich übertrafen. Der größte private Krankenversicherer der USA konnte seine Gewinnprognose für das Gesamtjahr anheben, da er die hohen medizinischen Kosten erfolgreich in den Griff bekommt und Investitionen in künstliche Intelligenz sowie in eine wertorientierte Versorgung erste Früchte tragen.
Die United Health Aktie reagierte prompt positiv und stieg im vorbörslichen Handel um etwa 3 Prozent. Für Anleger, die im defensiven Gesundheitsbereich zukunftsorientierte Aktien kaufen möchten, stellt sich nun die Frage, wie nachhaltig dieser Turnaround tatsächlich ist. Im Folgenden schlüssele ich die wichtigsten Erkenntnisse aus dem Quartalsbericht für Sie auf.
► United Health Group ISIN: US91324P1021 | WKN: 869561 | Ticker: UNH.US
-
geschrieben von Jens Klatt
📌 Die 3 Key Takeaways zur United Health Aktie
1. 💰 Gewinn und Umsatz schlagen die Erwartungen der Wall Street
-
Bereinigter Gewinn übertrifft Prognose: Der bereinigte Gewinn pro Aktie lag bei 4,69 US-Dollar und übertraf damit die von Analysten (LSEG) erwarteten 4,14 US-Dollar deutlich.
-
Umsatz-Beat: Mit einem Umsatz von 112,69 Milliarden US-Dollar schlug der Konzern die Konsensschätzung der Wall Street von 111,40 Milliarden US-Dollar.
-
Angehobene Jahresprognose: Das Unternehmen erwartet nun für das Geschäftsjahr 2026 einen bereinigten Gewinn von mindestens 20,50 US-Dollar pro Aktie, nachdem zuvor lediglich 19,50 bis 20 US-Dollar in Aussicht gestellt wurden.
2. 📉 Verbesserte Kostenquote durch wertorientierte Versorgung
-
Medizinische Kostenquote sinkt: Ein zentrales Maß für die Profitabilität, die medizinische Kostenquote, lag im dritten Quartal bei exzellenten 88,4 Prozent, während Analysten im Vorfeld mit 89,9 Prozent gerechnet hatten. Eine niedrigere Quote bedeutet in der Regel, dass mehr Prämien eingenommen als für Leistungen ausgezahlt wurden.
-
Erfolgreiche Umstrukturierung: Der Konzern stabilisiert seine Margen gezielt durch die Reduzierung der Mitgliederzahl, die Kündigung unrentabler Verträge und den Ausbau der wertorientierten Versorgung. Bei letzterer wird die Vergütung von Ärzten an Gesundheitsergebnisse und Kosteneffizienz gekoppelt statt an das bloße Volumen erbrachter Leistungen.
-
Verschiebung der Pflegeumgebung: Die Zahl der Akutkrankenhausaufnahmen sank im Vergleich zum Vorjahr um 15 Prozent, während die häusliche Pflege um 10 Prozent stieg. Dies zeigt, dass mehr Patienten in kostengünstigeren Einrichtungen versorgt werden, in denen sie laut Finanzvorstand Wayne DeVeydt auch bevorzugt sein möchten.
3. 🤖 KI-Investitionen und anhaltender Kostendruck
-
KI entlastet Mediziner: UnitedHealth führt KI-gestützte Tools zur Umgebungsüberwachung ein, um den Verwaltungsaufwand für Ärzte zu senken und mehr Zeit für Patientenbesuche freizusetzen.
-
Mehr Eigeninitiative: Die Zahl der von Patienten selbst (ohne Anbieterunterstützung) vereinbarten Termine stieg im Jahresvergleich um 27 Prozent.
-
Herausforderungen bleiben: Finanzvorstand DeVeydt warnte jedoch davor, dass die medizinischen Kosten im Vergleich zu historischen Durchschnittswerten weiterhin erhöht seien. Besonders das IDR-Verfahren (Independent Dispute Resolution) im Rahmen des Bundesgesetzes "No Surprises Act" erhöht die gesamten medizinischen Kosten um mindestens einen Prozentpunkt, was die Schadenkosten in die Höhe treibt und letztlich durch höhere Prämien an die Verbraucher weitergegeben werden könnte. Zudem bleiben die Kosten für stationäre Leistungen und teure Spezialmedikamente (etwa für Krebs oder seltene Krankheiten) hoch.
🎓 Empfohlene Ausbildungsartikel zum Thema
Ein hervorragender Einstieg, um sich mit grundlegenden Aktienkonzepten vertraut zu machen und den Kontext zu schaffen, warum man überhaupt in Aktien wie Meta investieren sollte.
Ergänzt die Analyse perfekt, indem es erklärt, wie man strukturierte Marktanalysen durchführt – genau das, was du bei der Bewertung eines Unternehmens wie Meta durchführen solltest.
Eine tolle Ressource für Leser, die Ahnung vom Aktienkauf erlangen wollen.
YouTube Börsen Wissen für Alle
💼 Expertenfazit von Jens Klatt: Jetzt die United Health Aktie kaufen?
Die aktuellen Zahlen belegen eindrucksvoll, dass der Sanierungsplan der UnitedHealth Group nach drei starken Quartalen in Folge in diesem Jahr spürbar an Fahrt gewinnt. Zwar sank der Gesamtumsatz im Vergleich zum Vorjahresquartal leicht von 113,16 Milliarden auf 112,69 Milliarden US-Dollar, doch sowohl der Versicherungszweig UnitedHealthcare als auch die Gesundheitssparte Optum konnten die Analystenschätzungen für das Betriebsergebnis übertreffen. Der Nettogewinn stieg beachtlich auf 4,11 Milliarden US-Dollar (4,56 USD je Aktie) im Vergleich zu 2,35 Milliarden US-Dollar (2,59 USD je Aktie) im Vorjahr.
„Mit starken Quartalszahlen übertrifft die UnitedHealth Group die Erwartungen der Wall Street deutlich und hebt die Gewinnprognose für das Gesamtjahr an. Der größte private Krankenversicherer der USA beweist eindrucksvoll, dass der strategische Sanierungsplan spürbar an Fahrt gewinnt.“
Für Investoren, die im aktuellen Marktumfeld solide Aktien kaufen wollen, ist die United Health Aktie ein hochspannendes Basisinvestment. Das Management beweist, dass es in der Lage ist, durch den klugen Einsatz von Künstlicher Intelligenz und einer Fokussierung auf wertorientierte Versorgung die Rentabilität zu steigern und einen Ausgleich zwischen Qualität und Kosten herzustellen. Da DeVeydt davon ausgeht, dass diese Initiativen im vierten Quartal und bis ins Jahr 2027 hinein einen kumulativen, positiven Effekt auf das medizinische Kostenmanagement haben werden, bleiben die langfristigen Aussichten für den Gesundheitsriesen hervorragend.
United Health Aktie Chartanalyse – Daily:
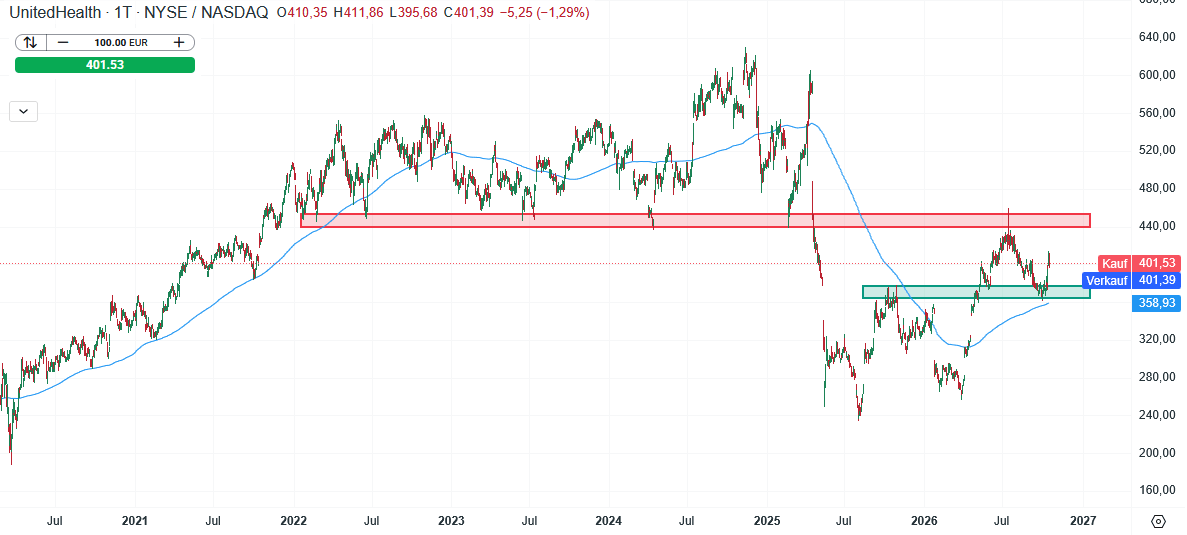
Quelle: XTB Investment Plattform, aufgenommen am 19.10.2026. Zeithistorie gemäß der Information direkt im Chart. Vergangene Ergebnisse sind kein Indikator für zukünftige Performance. Das Handelsinstrument notiert in USD. Mögliche Währungsschwankungen können sich auf die Rendite auswirken.
WILLKOMMENS-BONUS FÜR NEUKUNDEN
- Eröffne ein neues Konto bei XTB, zahle Minimum 50 Euro ein und erhalte Gratis eine Porsche-Aktie dazu
- Nach Kontoeröffnung handelst Du bei XTB weltweite Aktien und ETF ab 0 Euro! Bis 100.000 Euro monatlichem Handelsumsatz streicht XTB die Orderkommission komplett
- Weitere Details und zur Aktion registrieren hier.
FAQ zur United Health Aktie
Warum ist die United Health Aktie nach den Q3-Zahlen gestiegen?
UnitedHealth hat im dritten Quartal die Erwartungen der Wall Street deutlich übertroffen: Der bereinigte Gewinn lag bei 4,69 US-Dollar je Aktie (erwartet: 4,14 USD) bei einem Umsatz von 112,69 Milliarden US-Dollar. Zudem hob der größte private Krankenversicherer der USA seine Gewinnprognose für das Gesamtjahr 2026 auf mindestens 20,50 US-Dollar je Aktie an, was das Anlegervertrauen spürbar stärkte.
Wie konnte UnitedHealth seine medizinischen Kosten senken?
Das Unternehmen setzt verstärkt auf eine sogenannte wertorientierte Versorgung, bei der Ärzte für Kosteneffizienz und Behandlungsergebnisse belohnt werden statt für reine Leistungsmengen. Durch gezieltes Patienten-Routing sanken die teuren Akutkrankenhausaufnahmen im Jahresvergleich um 15 Prozent, während die günstigere häusliche Pflege um 10 Prozent zulegte. Ergänzend senken KI-Tools den administrativen Aufwand in der Verwaltung.
Lohnt es sich jetzt, United Health Aktien zu kaufen?
UnitedHealth zeigt nach der Kündigung unrentabler Verträge und der Effizienzsteigerung durch KI einen klaren operativen Aufwärtstrend. Für Anleger, die solide Gesundheits-Aktien kaufen möchten, bleibt der Titel ein defensiver Qualitätswert mit klaren Wachstumstreibern im Bereich der Kostendämpfung, wenngleich anhaltend hohe Medizin- und Spezialmedikamenten-Kosten weiter beobachtet werden müssen.


Europäische Börsen unter Druck: Krawalle belasten FRA40 & Luxusaktien 🏛️

Infineon Aktie 🔴 Aktie rutscht zum DAX-Schlusslicht ab 🔴 Analyse

Rheinmetall Aktie 🔴 Steht die Aktie vor dem Schluss des Gaps bei 1.112,70 EUR? 🔴 Analyse



CHART des Tages: Wie geht es mit den Technologiewerten nach dem stärksten Kursrückgang seit April 2025 weiter? (19.10.2026)
Offenlegung gemäß § 80 WpHG zwecks möglicher Interessenkonflikte
Der Autor (m/w/d) kann in den besprochenen Wertpapieren bzw. Basiswerten investiert sein.
Die Autoren der Veröffentlichungen verfassen jene Informationen auf eigenes Risiko. Analysen und Einschätzungen werden nicht in Bezug auf spezifische Anlageziele und Bedürfnisse bestimmter Personen verfasst. Veröffentlichungen von XTB, die bestimmte Situationen an den Finanzmärkten kommentieren sowie allgemeine Aussagen von Mitarbeitern von XTB hinsichtlich der Finanzmärkte, stellen keine Beratung des Kunden durch XTB dar und können auch nicht als solche ausgelegt werden. Die Publikation stellt weder ein Angebot noch eine Beratung, Empfehlung oder Aufforderung zum Kauf, Verkauf oder Halten irgendeiner Finanzanlage dar. XTB ist nicht dazu verpflichtet, die Informationen in dieser Marketingmitteilung zu aktualisieren, abzuändern oder zu ergänzen, wenn sich ein in dieser Publikation genannter Umstand oder eine darin enthaltene Stellungnahme, Einschätzung, Idee oder Prognose ändert oder unzutreffend wird. XTB haftet nicht für Verluste, die direkt oder indirekt durch getroffene Handlungsentscheidungen in Bezug auf die Inhalte der Veröffentlichungen entstanden sind.
Wertentwicklungen von Handelswerten aus der Vergangenheit sind kein verlässlicher Indikator für Wertentwicklungen in der Zukunft!
Die bereitgestellten Informationen enthalten KEINE Kostenbetrachtung wie Transaktionskosten, Konvertierungskosten oder Spreads. Solche Kosten können anfallen und die Ergebnisse beeinflussen. Die Rendite kann sich aufgrund von Währungsschwankungen erhöhen oder verringern, wenn die Angaben auf Zahlen beruhen, die auf eine andere Währung als die offizielle Währung des Landes lauten, in dem der Anleger oder potenzielle Anleger ansässig ist bzw in welcher Währung das Handelskonto geführt wird.
XTB S.A. (samt Zweigniederlassungen) ist kein Steuerberater und prüft nicht, ob eine Anlageentscheidung für die Kunden steuerlich günstig ist. Die steuerliche Behandlung hängt von den persönlichen Verhältnissen eines Kunden ab und kann künftig Änderungen unterworfen sein. Kurse bzw. der Wert eines Finanzinstruments können steigen und fallen.
RISIKOHINWEIS für CFD
CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 77% der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFDs funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Anlageerfolge sowie Gewinne aus der Vergangenheit garantieren keine Erfolge in der Zukunft. Inhalte, Newsletter und Mitteilungen von XTB stellen keine Anlageberatung dar. Die Mitteilungen sind als Werbemitteilung zu verstehen.