


- El indicador DIX mide el volumen de posiciones cortas institucionales en dark pools y refleja el sentimiento alcista del mercado.
- El índice VIX se sitúa en 29,13 puntos y refleja un escenario de elevada volatilidad impulsado por las ventas en el sector tecnológico.
- La exposición gamma neta negativa amplifica los movimientos bajistas y eleva la inestabilidad en los precios del S&P 500.
- Puedes invertir en opciones del ETF del S&P500 desde XTB y aprovecharte de la volatilidad

- El indicador DIX mide el volumen de posiciones cortas institucionales en dark pools y refleja el sentimiento alcista del mercado.
- El índice VIX se sitúa en 29,13 puntos y refleja un escenario de elevada volatilidad impulsado por las ventas en el sector tecnológico.
- La exposición gamma neta negativa amplifica los movimientos bajistas y eleva la inestabilidad en los precios del S&P 500.
- Puedes invertir en opciones del ETF del S&P500 desde XTB y aprovecharte de la volatilidad
La volatilidad parece haberse afianzado en el mercado, con el índice VIX experimentando nuevos máximos del mes y cerca de los máximos de marzo de este año. Estos saltos, cada vez más recurrentes, están impulsados por las ventas en el sector tecnológico. Una forma de posicionarnos en este contexto de volatilidad en el mercado es mediante las opciones del S&P 500, pero ¿qué indicadores debemos tener en cuenta a la hora de operar con opciones?
Indicadores del mercado separados en dirección, volatilidad y estructura: claves para operar con Opciones en el S&P 500
Dirección
El índice de los "Dark Pools" (DIX)
El DIX es un indicador que mide el volumen de posiciones cortas que se operan fuera de las bolsas públicas, específicamente en los valores del índice S&P 500. Creado por la empresa SqueezeMetrics, este índice rastrea las transacciones que ocurren en los denominados dark pools (mercados opacos donde grandes fondos de inversión, bancos y aseguradoras pueden ejecutar órdenes muy grandes de compra o venta sin que el resto del mercado las vea de forma inmediata, evitando así que los precios fluctúen bruscamente antes de terminar su operación). El DIX se calcula tomando el ratio de volumen corto fuera de bolsa de cada acción del S&P 500 y ponderándolo por la cantidad de dinero (en dólares) que se ha negociado, de forma que las operaciones de mayor tamaño en las acciones más grandes tienen un peso mayor en el resultado final.
En concreto, la lógica de este indicador se basa en el comportamiento de los creadores de mercado (market makers) en los mercados extrabursátiles (Over The Counter u OTC). Cuando los inversores institucionales ejecutan grandes órdenes de compra a través de estos mercados, los creadores de mercado pueden vender acciones en corto para proporcionar liquidez inmediata y facilitar la ejecución de las operaciones, con la intención de cubrir posteriormente sus posiciones. Por tanto, un incremento en el volumen de ventas en corto de los creadores de mercado en los mercados OTC puede interpretarse como un indicio de una elevada presión compradora por parte de los inversores institucionales. En este contexto, un valor elevado del DIX (Dark Index) suele interpretarse como una señal de sentimiento alcista, ya que existe una importante actividad compradora que está siendo atendida mediante ventas en corto de los creadores de mercado. Como referencia orientativa, los valores superiores al 45 % se asocian a un mayor optimismo del mercado, mientras que valores inferiores al 40 % pueden reflejar un menor sentimiento alcista.
Este indicador no predice cuándo se moverá exactamente el mercado, pero revela quién se está moviendo y hacia dónde. Para maximizar su utilidad, lo correcto es fijarse en su tendencia y en los cambios que experimenta respecto a su rango reciente, combinándolo con el resto de indicadores que trato en este artículo.
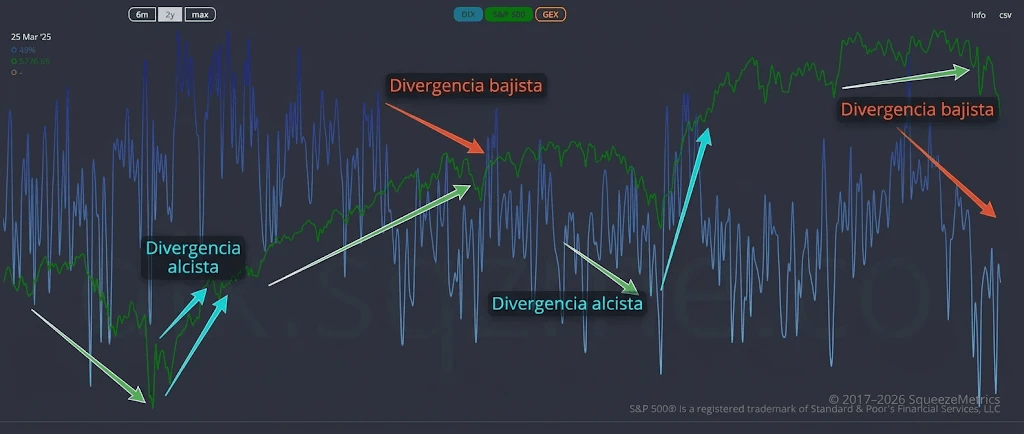
En la gráfica de estos dos últimos años destacan cuatro claras divergencias entre el movimiento del S&P 500 (línea verde) y el flujo comprador de los dark pools medido por el DIX (línea azul). En el tramo inicial de la izquierda, el fuerte desplome del índice coincide con repuntes intensos del DIX, formando una divergencia alcista por acumulación institucional que impulsa el rebote posterior. Durante el rally sostenido del tramo central, el DIX traza máximos descendentes mientras el S&P 500 sigue subiendo, generando una divergencia bajista por pérdida de demanda oculta. En la corrección de la zona centro-derecha aparece otro pico brusco del DIX que absorbe las ventas y precede al siguiente tramo alcista. Por último, en la meseta de máximos de la derecha, el DIX cae a sus mínimos del periodo mientras el S&P 500 resiste arriba, anticipando el giro bajista del cierre.
Informes COT (Commitments of Traders), Posicionamiento neto de grandes participantes:
Cada semana, el regulador de los mercados de futuros en Estados Unidos (la CFTC) publica el informe Commitments of Traders (COT), una radiografía que muestra dónde están poniendo su dinero los grandes actores financieros. Divide a los participantes según su función en el mercado: por un lado están los grandes bancos e intermediarios que crean productos y facilitan liquidez, y por otro los compradores, donde se agrupan los grandes fondos institucionales, los fondos especulativos o hedge funds que buscan rentabilidad rápida con apalancamiento, y otras entidades como bancos centrales o tesorerías de empresas que acuden al mercado para protegerse de riesgos.
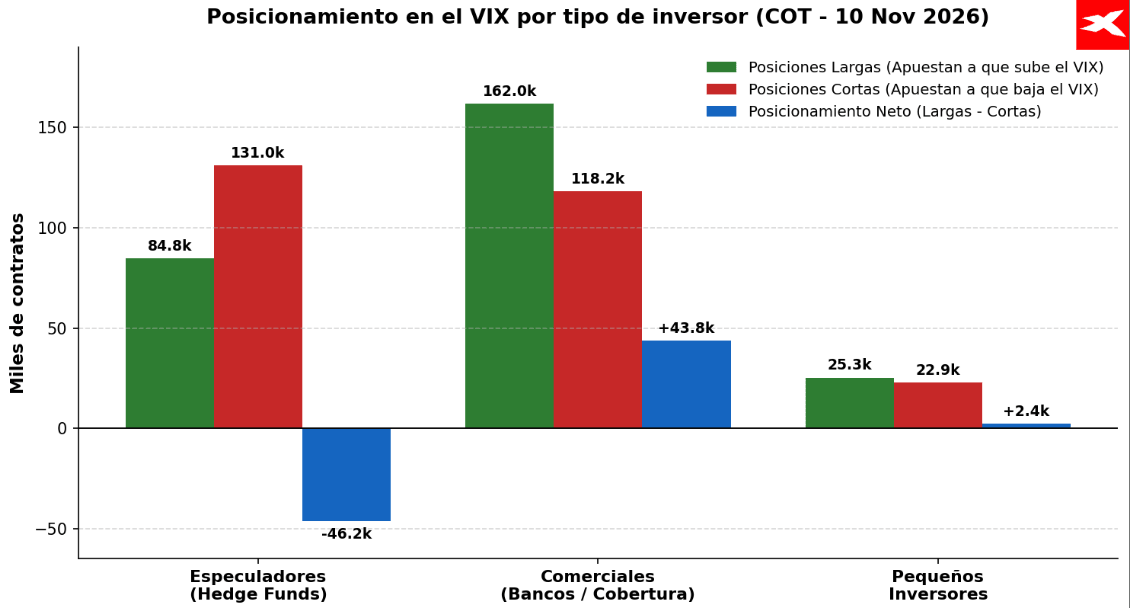
Aunque no tenemos datos actualizados de esta semana, los datos del 10 de noviembre de 2026 sobre el índice del miedo (VIX) reflejaban que los especuladores y hedge funds mantenían más del doble de apuestas bajistas que alcistas, esperando menor volatilidad. Sin embargo, un repunte de tensión forzó el cierre de estas posiciones (short covering), impulsando subidas momentáneas del miedo.
Por otro lado, los bancos y operadores comerciales mantienen una postura neta compradora como cobertura, aunque recogieron beneficios tras el reciente susto. El pequeño inversor apenas supone un 7 %, mientras ocho grandes operadores concentran más de un tercio de las apuestas alcistas. Esta alta concentración implica que cualquier repunte inesperado de nerviosismo puede desencadenar cierres forzosos en cadena y fuertes vaivenes a corto plazo.
Ratio put-call
El put-call ratio es un indicador que se obtiene al dividir el volumen de opciones de venta (put, que apuestan por caídas o sirven de cobertura) entre el volumen de opciones de compra (call, que apuestan por subidas) negociadas en un mercado. Como habitualmente se compran más opciones call que put, su valor suele estar por debajo de 1, cuando sube, refleja que los inversores temen retrocesos y se protegen, y cuando baja, indica optimismo y menor necesidad de cobertura.
Actualmente, el put-call ratio de acciones del CBOE se sitúa en 0,62 (dato del 19 de noviembre de 2026), casi duplicando el valor que encontramos en el 4 de noviembre.
Volatilidad
El índice de volatilidad (VIX)
El CBOE Volatility Index, mejor conocido como VIX mide la volatilidad implícita (la volatilidad implícita es la expectativa del mercado sobre cuánto variará el precio de un activo en el futuro, derivada directamente del precio actual de sus opciones financieras) del índice S&P 500 para los próximos 30 días. Cuando los inversores están tranquilos y hay confianza, el nivel del VIX se mantiene bajo porque se prevén pocos cambios en los precios. Por el contrario, cuando la economía atraviesa problemas o los mercados son inestables, el valor del VIX sube de forma importante al esperarse movimientos bruscos. Debido a que este índice alcanza sus puntos más altos durante los momentos de turbulencia financiera, se suele llamar el "indicador del miedo", ya que funciona como un excelente termómetro para medir la preocupación y el sentimiento general de los participantes del mercado.
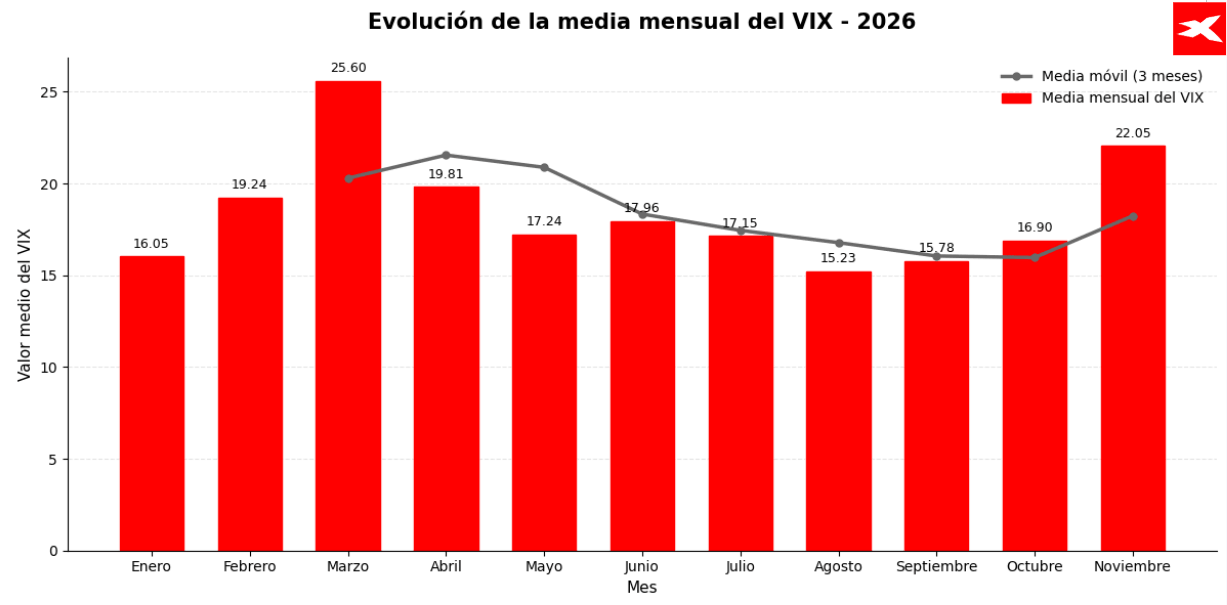
En lo que llevamos de noviembre, la media del índice VIX al cierre diario se sitúa en 22,05, muy por encima, +38% exactamente, que la media de los tres meses anteriores. Actualmente, el VIX está en 29,13. A partir de 30 Standard and Poors lo califica como un valor muy alto que indica turbulencia extrema en el mercado.
La volatilidad del índice VIX (VVIX)
Si el VIX mide el miedo del mercado, el índice Cboe VVIX va un paso más allá y calcula lo que se conoce como la «volatilidad de la volatilidad», es decir, cuánto se espera que cambie el propio VIX en el futuro cercano. De forma algo más técnica, mide la volatilidad esperada del precio a futuro del VIX a 30 días, tomando como referencia un contrato de futuros hipotético que vence en ese plazo. Aunque no es exactamente lo mismo que la volatilidad esperada del VIX al contado, en la práctica ambos valores van muy de la mano porque los contratos de futuros más próximos siguen muy de cerca el comportamiento del índice.
Para calcular este indicador, Cboe emplea el mismo método que utiliza para obtener el VIX a partir del S&P 500, pero aplicándolo sobre el precio de una cartera de opciones vinculadas al propio VIX (tanto aquellas cuyo precio de strike coincide con el valor actual del mercado como las que están más alejadas). A partir de ellas, estima las variaciones esperadas para distintos vencimientos, las ajusta a un horizonte estándar de 30 días, calcula su raíz cuadrada y multiplica el resultado por 100 para expresarlo en porcentaje. Además, Cboe elabora una estructura temporal del VVIX para cada fecha de vencimiento de las opciones del VIX, que mide la volatilidad esperada de los futuros para cada plazo concreto y que suele tener una pendiente descendente, reflejando mayor incertidumbre a corto que a largo plazo.
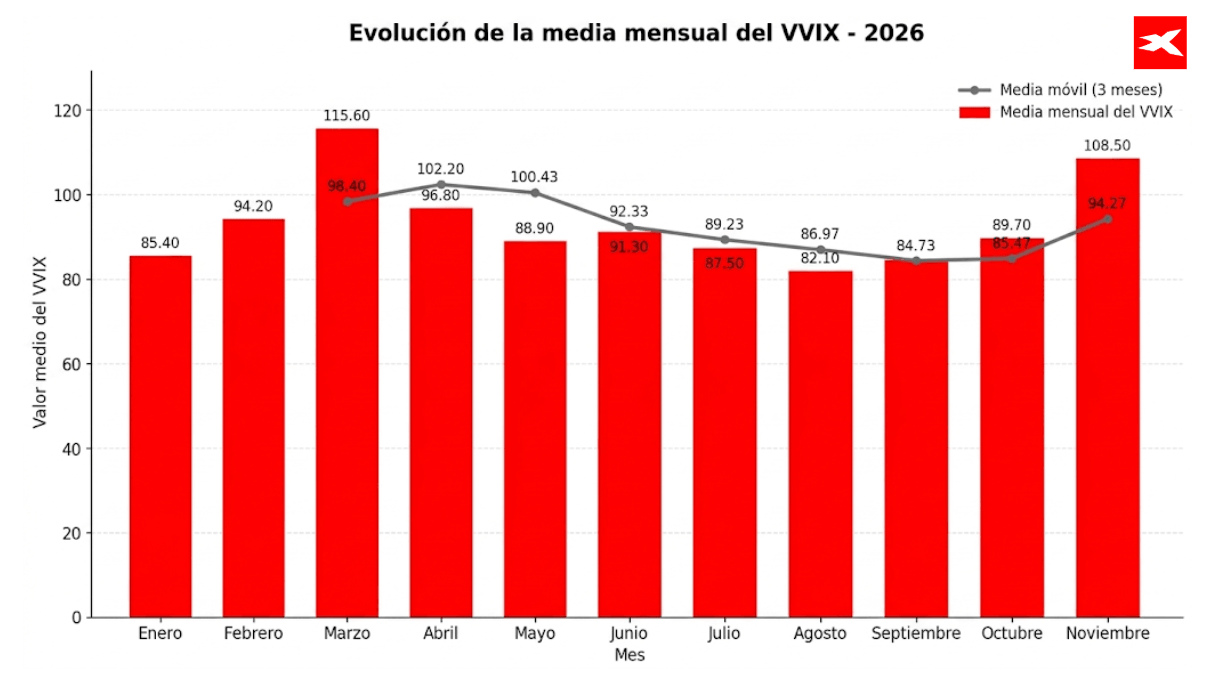
Al medir fluctuaciones de un índice muy volatil, valga la redundancia, el VVIX alcanza cifras muy superiores al VIX. Entre 2006 y 2026, osciló entre 36 y 208 puntos (media de 94), frente a 9 y 83 puntos (media de 20) del VIX. Ambos tienden a regresar a sus niveles promedio, disparándose en choques de volatilidad por la incertidumbre y bajando al despejar las dudas. Sin apenas relación en días tranquilos, se mueven sincronizados cuando el VIX alcanza extremos próximos al umbral de turbulencia de 30 puntos.
El VVIX y su estructura temporal indican las expectativas del precio de las opciones del VIX por plazos, su volatilidad inminente, el valor teórico de sus futuros y la confianza de los inversores en sus previsiones. También actúa como herramienta para operar: permite comprar o vender la cartera de opciones del VIX (o sus tramos) para aprovechar desajustes entre el precio y el valor real de los futuros, u operar recurrentemente para capturar una prima de riesgo cuando el VVIX está demasiado alto o bajo.
Estructura
GEX: Exposición gamma agregada
La Exposición Gamma (GEX) mide cuánto deben comprar o vender los creadores de mercado (market makers) del activo subyacente para mantener neutralizada su cartera de opciones ante cada variación del 1 % en el precio. Al estimar cómo cambia la sensibilidad de las opciones (delta) frente al movimiento del índice, el GEX funciona como un mapa que anticipa si las coberturas institucionales frenarán o acelerarán los movimientos en bolsa. Cuando el GEX neto es positivo, los intermediarios actúan como amortiguadores: venden cuando la bolsa sube y compran cuando cae, comprimiendo la volatilidad y estabilizando los precios. Por el contrario, un GEX neto negativo invierte su operativa y los obliga a comprar en las subidas y vender en las caídas, amplificando las correcciones. El punto exacto donde el indicador cruza de negativo a positivo se denomina Gamma Flip y marca la frontera entre un entorno con turbulencias en el mercado y uno calmado, mientras que los precios de ejercicio (strikes) con mayor acumulación positiva (Call Wall) y negativa (Put Wall) operan como referencias clave de resistencia y soporte.
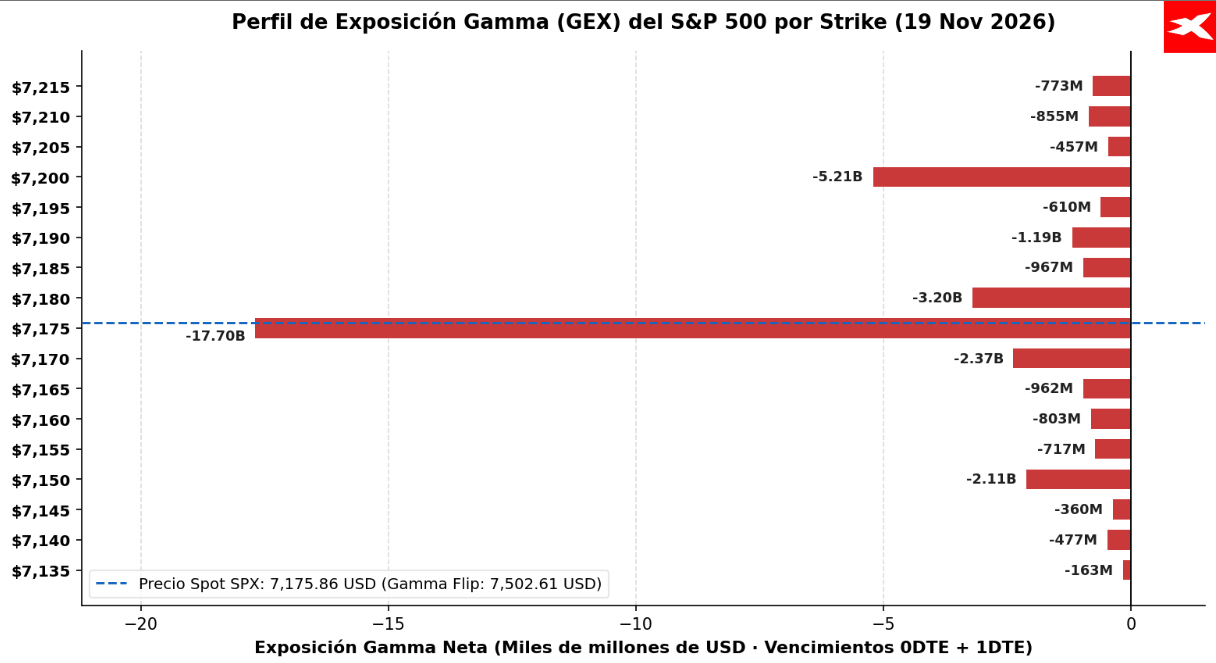
Con el S&P 500 cotizando en 7.175,86 puntos al cierre del 19 de noviembre de 2026, todos los niveles cercanos muestran exposición gamma fuertemente negativa (-138.700 millones de dólares en el agregado total) y el índice permanece muy por debajo de su Gamma Flip en 7.502,61 puntos. La mayor concentración negativa se ubica exactamente en el strike 7.175 (-17.700 millones entre vencimientos inmediatos), que actúa como imán y principal soporte (Put Wall) frente a la barrera de los 7.200 puntos (-5.210 millones). Al moverse en terreno profundamente negativo, las coberturas de los creadores de mercado amplifican cualquier impulso direccional y mantienen elevada la volatilidad intradía.
¿Cómo interpretamos estos indicadores de manera agrupada?
La dirección (DIX, COT y ratio put-call) nos revela si las grandes instituciones acumulan o se protegen, la volatilidad (VIX y VVIX) mide cuánto miedo hay y a qué velocidad puede estallar y la estructura (GEX) indica si los creadores de mercado amortiguarán o amplificarán cada movimiento.
Actualmente, todos apuntan a un escenario frágil en el indice americano impulsado por las ventas tecnológicas. La compra institucional oculta en los dark pools (DIX) ha caído a mínimos mientras el ratio put-call casi se duplica hasta 0,62 por la búsqueda de cobertura, y los cierres forzados de los fondos especulativos del informe COT (short covering) echan más leña al fuego. Esta tensión lleva al VIX hasta los 29,13 puntos, al borde del umbral de turbulencia extrema de 30, arrastrando al alza al VVIX. Al mismo tiempo, con el S&P 500 en 7.175,86 puntos, muy lejos de su Gamma Flip en 7.502,61, y un GEX profundamente negativo (-138.700 millones de dólares), los intermediarios se ven obligados a vender cuando el índice cae, multiplicando los bandazos intradía alrededor del soporte clave de los 7.175 puntos.
Las opciones se pueden activar dentro de la app de XTB.

Las acciones de AMD se hunden tras acusaciones sobre sus operaciones en China

Las acciones de Anthropic debutan con una subida del 17%. ¿Qué viene ahora?


La Bolsa hoy: los índices bursátiles y los metales amplían sus caídas 📉

Cierre de mercado: Anthropic acapara la atención en Wall Street. OPI récord, pero se desvanece el optimismo del mercado
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.