

-
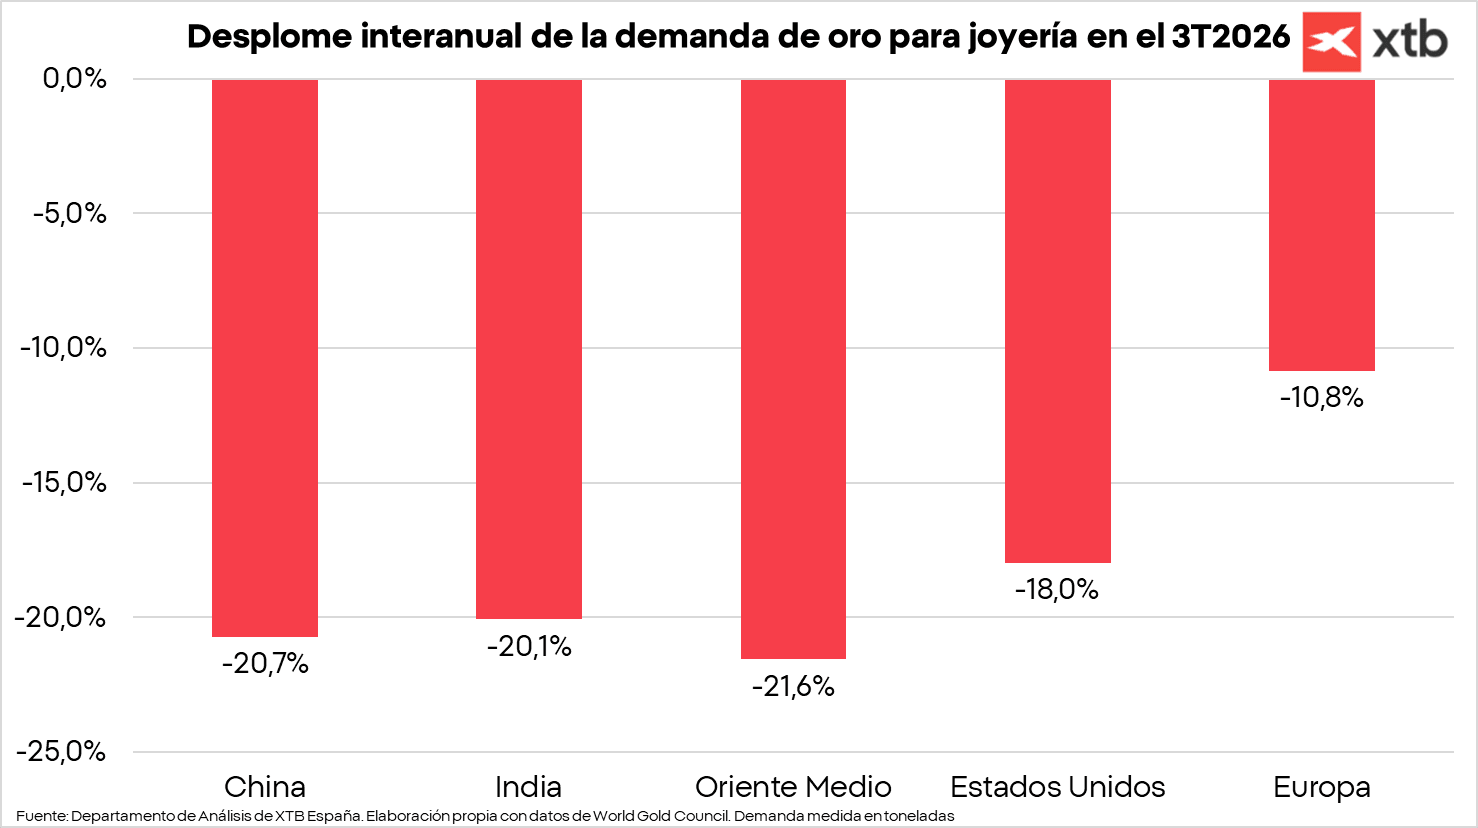
Desplome de la demanda física e inversora: Los elevados precios del metal hundieron el consumo global de joyería a su nivel más bajo en un tercer trimestre desde el año 2000 (-17% interanual, con caídas superiores al 20% en China e India) y paralizaron la compra de lingotes y monedas (-19%), una contracción de la demanda tradicional que solo fue amortiguada parcialmente por las compras estratégicas de bancos centrales y entradas netas en ETFs.
-
Tipos de interés reales en terreno positivo: Con los rendimientos de los bonos estadounidenses (4,3% a 1 año y 4,7% a 5 años) superando tanto a la inflación actual como a las expectativas a medio plazo, el coste de oportunidad de mantener oro se eleva notablemente frente a activos remunerados, penalizando a un activo que no devenga intereses ni dividendos.
-
Fortaleza del dólar ligada al petróleo y credibilidad de la Fed: El encarecimiento del crudo derivado del conflicto en Oriente Medio impulsa la demanda de dólares para liquidar compras energéticas, castigando al oro por su correlación inversa directa con la divisa estadounidense, al tiempo que el mercado descuenta que la Reserva Federal mantendrá una política monetaria restrictiva y creíble para embridar la inflación.

-
Desplome de la demanda física e inversora: Los elevados precios del metal hundieron el consumo global de joyería a su nivel más bajo en un tercer trimestre desde el año 2000 (-17% interanual, con caídas superiores al 20% en China e India) y paralizaron la compra de lingotes y monedas (-19%), una contracción de la demanda tradicional que solo fue amortiguada parcialmente por las compras estratégicas de bancos centrales y entradas netas en ETFs.
-
Tipos de interés reales en terreno positivo: Con los rendimientos de los bonos estadounidenses (4,3% a 1 año y 4,7% a 5 años) superando tanto a la inflación actual como a las expectativas a medio plazo, el coste de oportunidad de mantener oro se eleva notablemente frente a activos remunerados, penalizando a un activo que no devenga intereses ni dividendos.
-
Fortaleza del dólar ligada al petróleo y credibilidad de la Fed: El encarecimiento del crudo derivado del conflicto en Oriente Medio impulsa la demanda de dólares para liquidar compras energéticas, castigando al oro por su correlación inversa directa con la divisa estadounidense, al tiempo que el mercado descuenta que la Reserva Federal mantendrá una política monetaria restrictiva y creíble para embridar la inflación.
El oro sigue siendo uno de los activos que más dudas está generando entre los inversores y desde finales del mes de agosto su precio acumula una caída de más del 15%. Y en este escenario podemos analizar el por qué se está vendiendo oro y quiénes están vendiéndolo. Y en primer lugar, vamos a analizar quién estuvo vendiendo oro en el tercer trimestre del año según los datos del World Gold Council para posteriormente explicar la lógica de las ventas y lo que podemos esperar a futuro.
¿Quién está vendiendo oro?
El nivel todavía elevado de los precios del oro terminó por pasar factura a la demanda física tradicional, provocando caídas pronunciadas en los mercados clave:
- Mínimos históricos en el sector de la joyería: El consumo global de oro en joyería se desplomó un 17% interanual hasta situarse en 312,9 toneladas, registrando el tercer trimestre más débil desde el inicio de la serie histórica en el año 2000. El encarecimiento del metal mermó la asequibilidad de los hogares, con caídas del 22% en China y del 20% en India, empujando a los compradores hacia piezas de menor peso y menos quilates. Sin embargo, esta reducción de la demanda de oro para joyería se produjo en todas las regiones, por lo que no fue algo aislado de China e India.
- Parálisis en lingotes y monedas: La inversión en formato físico de oro se hundió un -19% interanual hasta 267,8 toneladas, alcanzando su nivel más bajo en cuatro años. En mercados como Estados Unidos la demanda minorista se redujo un -40% interanual, mientras que en la India cayó un -40% adicional por la postergación de compras ligada al calendario festivo. A nivel intertrimestral también hubo una menor demanda, con una caída del -13%.
- Caída de la demanda de ETFs: a nivel interanual, la demanda de ETFs de oro cayó un 6%, lo que sumado al desplome de la demanda de inversión en lingotes y monedas de oro (-19% interanual), tenemos un desplome de la demanda de inversión en oro del -13,6% interanual. Sin embargo, tenemos que señalar que tras las salidas netas del segundo trimestre, los fondos cotizados respaldados por oro físico atrajeron 211 toneladas de entradas netas en el tercer trimestre, alcanzando un récord de 4.256 toneladas bajo gestión.
Un factor que ayudó a mantener los precios del oro fue la oferta. Mientras la demanda física cedía, la oferta minera alcanzó las 1.071 toneladas, un incremento interanual del 3% que supuso un récord histórico de producción para un tercer trimestre. Sin embargo, el reciclaje de oro se desplomó un 8%, lo que llevó a la oferta total de oro a disminuir en el tercer trimestre de este 2026 en un 1% interanual. Eso sí, se incrementó en un 9,1% intertrimestral.
Los contrapesos: bancos centrales
Un actor que sin duda tenemos que destacar son los bancos centrales. En el tercer trimestre del año, estas instituciones adquirieron 321,2 toneladas de oro en el trimestre (+42% interanual), superando su media histórica de los últimos 5 años. Conscientes de la corrección desde los máximos de comienzos de año, bancos centrales como el Banco Popular de China y el Banco Nacional de Polonia lideraron las compras para diversificar reservas estratégicas. Juntos, adquirieron 103 toneladas, lo que supone alrededor del 86% del total de compras netas reportado. China compró 63 toneladas de oro mientras que Polonia 40 toneladas. Sin embargo, el ritmo de compras de los bancos centrales sigue a la baja en comparación tanto con el 2025 como con el 2024.
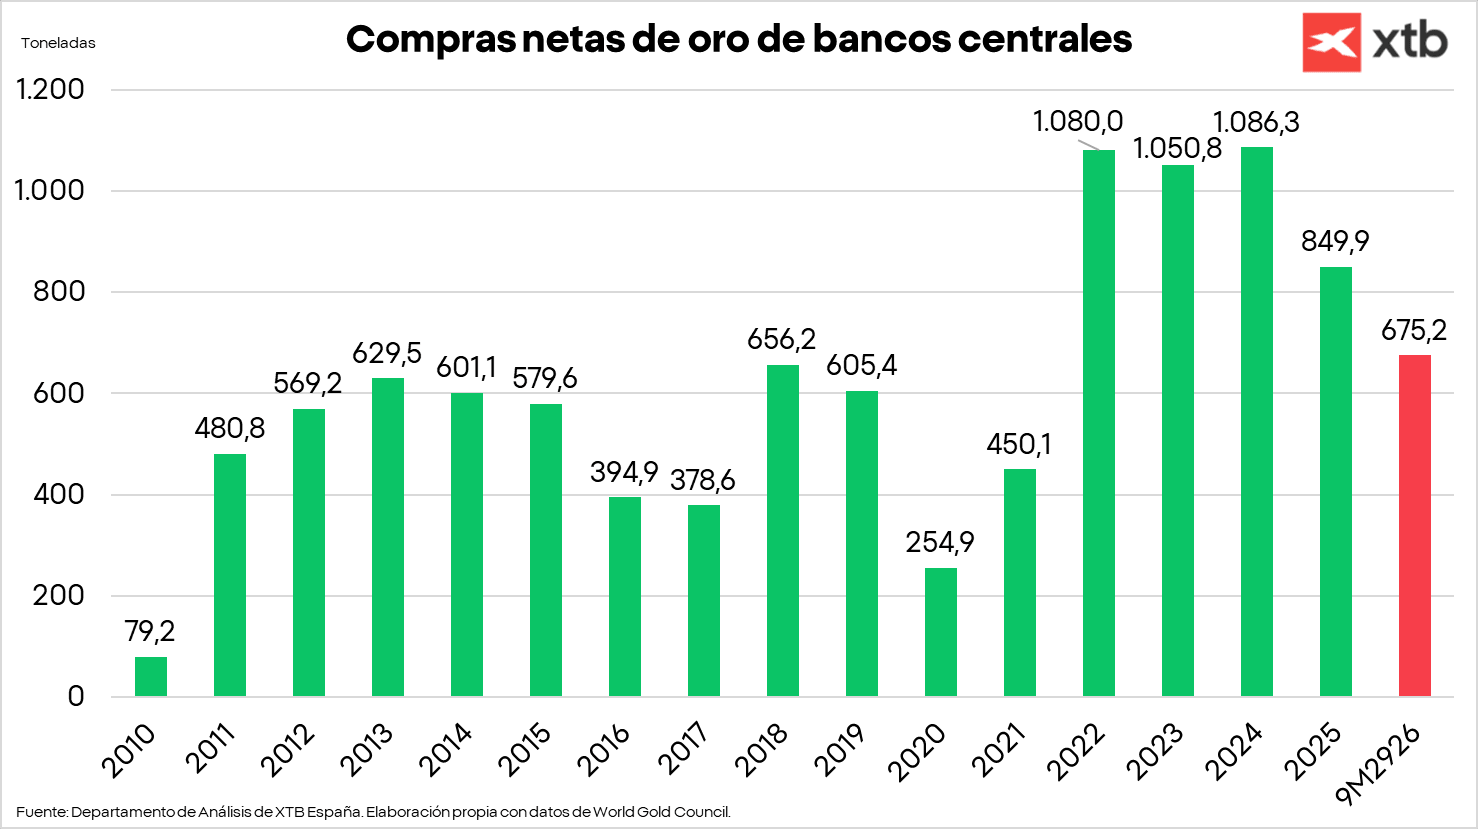
El balance del tercer trimestre refleja una fase de digestión y reajuste en el mercado del oro. La concurrencia de unos rendimientos de bonos elevados y la contracción del consumo en plazas esenciales como China e India frenaron el impulso del metal, si bien la reactivación institucional de los bancos centrales y la cobertura a largo plazo en ETFs señalan que el valor refugio conserva un respaldo subyacente significativo de cara al cierre del ejercicio.
Ahora bien, ¿por qué se está vendiendo oro a nivel general?
Uno de los principales factores que mueven los precios del oro es el tipo de interés real. Esto es, la diferencia entre el tipo de interés nominal y la inflación. En ese sentido, podemos observar dichas variables en Estados Unidos, que es el mercado de referencia.
Si establecemos como tipo de interés nominal el fijado por la Reserva Federal, el rango es del 3,75% y el 4%, mientras que el tipo de interés efectivo al que se prestan los bancos comerciales en Estados Unidos fue del 3,88% en octubre. Por su parte, la inflación en Estados Unidos en el mes de septiembre (último reportado) se ubicó entre el 3,6% y 3,7%, dependiendo de si usamos el CPI o el PCE. Por tanto, ya estamos viendo como el tipo de interés real es ligeramente positivo si observamos estas métricas.
Por otro lado, podemos usar otro tipo de datos alternativos. Por ejemplo, podemos usar el rendimiento que paga la deuda estadounidense a un año, que se ubica en el 4,3%. También superior a la inflación actual e incluso a la estimación de la FED para la inflación de este 2026 (3,7%).
Incluso podríamos ir más allá y hablar sobre las expectativas de inflación, y no la inflación actual o la pronosticada por la FED. En ese sentido, podemos observar las expectativas de inflación recogidas por las encuestas de la Universidad de Michigan, donde los consumidores esperaban una inflación anual para el próximo año del 4,7% y del 3,5% anual para los próximos 5 años. Y si esto lo comparamos con la deuda pública estadounidense a 1 año y 5 años, vemos como los rendimientos son del 4,3% y el 4,7%. Es decir, en ambos casos es superior el tipo de interés, por lo que tenemos un tipo de interés real positivo, lo que perjudica al oro, que es un activo que no paga intereses o dividendos.
Además, tenemos que añadir otro punto: la inflación viene muy focalizada de la guerra en Oriente Medio. Los precios del petróleo han sido el principal catalizador del repunte de la inflación, que se ha ido transmitiendo por toda la economía. Y aunque podemos decir que este repunte viene principalmente de una demanda que se ha alimentado por una política monetaria no lo suficientemente restrictiva e incluso una política fiscal expansiva (gobiernos en déficits crónicos durante años), la guerra en Oriente Medio ha sido la chispa que ha provocado el fuego. De hecho, los precios del petróleo cotizan en dólares y hay una correlación negativa entre el dólar y el precio del oro. A saber, cuando sube el dólar en los mercados internacionales el oro cae, y viceversa.
Por tanto, aunque en XTB somos positivos con el oro a largo plazo por su efecto diversificador y protección frente a ciertos eventos, en el corto plazo creemos que hasta que no se acabe la guerra en Oriente Medio es complicado que veamos fuertes repuntes del metal precioso.
De hecho, podemos decir que actualmente el mercado piensa que la FED será capaz de controlar la inflación y que Kevin Warsh no hará caso a las presiones de Trump para bajar tipos. En ese sentido, además del fin de la guerra en Oriente Medio, lo que puede causar subidas en el corto plazo del oro sería la pérdida de confianza del mercado sobre la capacidad/disposición de Warsh para controlar la inflación.
¿Cómo invertir en oro en XTB?
Para algunos inversores, estas caídas del oro se ven como una gran oportunidad para comprar a precios más bajos. Si esta es tu visión, en XTB ofrecemos la posibilidad de invertir en oro tanto de manera directa como indirecta. De forma directa, nuestros usuarios pueden invertir en ETFs que replican el precio de este metal precioso, como puede ser el iShares Physical Gold ETC (EGLN.UK) o el Phisical Gold (8PSG.DE). De manera indirecta, también ofrecemos la posibilidad de invertir en ETFs que replican el movimiento de empresas relacionadas con el negocio de la minería de oro, como el VanEck Vectors Junior Gold Miners UCITS (GDXJ.DE).
En acciones y ETFs, los primeros 100.000 euros de negociación mensual no tendrán comisión de compra o venta.


🗽Informe de materias primas: gas natural, trigo, oro, petróleo (03.11.2026)
El oro pierde casi un 1 % 📉

La Bolsa hoy: Los índices bursátiles vuelven a caer y el petróleo intenta repuntar

Resumen Diario: montaña rusa en las materias primas 🚨 El petróleo cae un 7% y el oro sube más de un 2% 💥
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.