

Cash flow statement atau laporan arus kas menunjukkan kas yang benar-benar masuk dan keluar dari perusahaan selama periode tertentu. Dengan memahami arus kas operasional, investasi, dan pendanaan, investor dapat membandingkan laba dengan kas aktual, menghitung free cash flow, menilai likuiditas, serta menemukan red flags dalam kondisi keuangan perusahaan.
Cash flow statement atau laporan arus kas menunjukkan kas yang benar-benar masuk dan keluar dari perusahaan selama periode tertentu. Dengan memahami arus kas operasional, investasi, dan pendanaan, investor dapat membandingkan laba dengan kas aktual, menghitung free cash flow, menilai likuiditas, serta menemukan red flags dalam kondisi keuangan perusahaan.
Poin Penting
- Cash flow statement mencatat pergerakan kas aktual perusahaan selama periode tertentu, seperti satu kuartal atau satu tahun.
- Laporan ini terbagi menjadi tiga bagian utama, yaitu aktivitas operasional, investasi, dan pendanaan.
- Laba bersih tidak selalu sama dengan kas yang tersedia, sehingga laporan arus kas membantu menilai kualitas laba perusahaan.
- Investor dapat menggunakan cash flow statement untuk melihat likuiditas, menemukan red flags, dan menilai apakah bisnis mampu membiayai operasinya sendiri.
- Free cash flow menunjukkan kas yang tersisa setelah belanja modal dan dapat digunakan untuk investasi, mengurangi utang, atau memberikan imbal hasil kepada pemegang saham.
Apa Itu Cash Flow Statement dan Apa Kegunaannya?
Cash flow statement atau laporan arus kas adalah laporan keuangan yang menunjukkan secara rinci kas yang masuk dan keluar dari perusahaan selama periode pelaporan tertentu. Berbeda dengan neraca yang menunjukkan posisi keuangan perusahaan pada satu titik waktu, laporan arus kas mencatat pergerakan kas selama suatu periode, misalnya satu kuartal atau satu tahun fiskal.
Perbedaan ini membantu investor memahami hubungan antara laba yang dilaporkan dalam laporan laba rugi dan kas yang benar-benar diterima atau dikeluarkan oleh perusahaan. Profesional keuangan, kreditur, dan manajemen perusahaan menggunakan cash flow statement untuk mengukur likuiditas aktual perusahaan.
Akuntansi akrual memungkinkan perusahaan mencatat pendapatan sebelum uang dari pelanggan benar-benar diterima. Karena itu, sebuah perusahaan dapat terlihat sangat menguntungkan secara akuntansi tetapi tetap menghadapi masalah jika tidak memiliki kas yang cukup untuk memenuhi kewajibannya.
Dengan menyesuaikan berbagai komponen akuntansi nonkas, laporan arus kas membantu memberikan gambaran yang lebih nyata mengenai kemampuan sebuah bisnis menghasilkan kas.
Secara sederhana, cash flow adalah jumlah bersih kas yang masuk dan keluar dari sebuah bisnis selama periode tertentu. Jika kas yang masuk lebih besar daripada kas yang keluar, perusahaan memiliki arus kas positif dan cadangan kasnya meningkat. Dana tersebut dapat digunakan untuk membayar utang, melakukan investasi kembali, atau memberikan imbal hasil kepada pemegang saham. Sebaliknya, jika kas yang keluar lebih besar, arus kas menjadi negatif dan cadangan kas berkurang.
Sebagai contoh, perusahaan yang menerima US$8.000 dan membayar US$6.000 dalam satu bulan menghasilkan arus kas positif sebesar US$2.000. Arus kas negatif dapat menjadi tanda masalah, tetapi juga bisa mencerminkan investasi yang sengaja dilakukan perusahaan untuk mendukung pertumbuhan.
Apa Saja Bagian Utama dalam Cash Flow Statement?
Cash flow statement membagi seluruh pergerakan kas perusahaan menjadi tiga kategori utama, yaitu aktivitas operasional, aktivitas investasi, dan aktivitas pendanaan. Aktivitas operasional menunjukkan kas yang dihasilkan atau digunakan dari kegiatan inti perusahaan.
Bagi investor saham jangka panjang, bagian ini menjadi salah satu yang paling penting. Jika perusahaan tidak mampu menghasilkan kas secara konsisten dari bisnis utamanya, perusahaan pada akhirnya dapat bergantung pada pembiayaan eksternal untuk terus beroperasi.
Aktivitas investasi mencatat kas yang digunakan atau diperoleh dari aset jangka panjang dan capital expenditure atau CapEx. Bagian ini dapat mencakup pembelian peralatan, properti, maupun akuisisi perusahaan lain. Aktivitas pendanaan menunjukkan pergerakan kas antara perusahaan dengan pemilik modal atau krediturnya. Contohnya termasuk penerbitan utang, penerbitan saham, pembelian kembali saham, pembayaran utang, dan pembayaran dividen.
Seperti Apa Format Cash Flow Statement?
Setiap aktivitas perusahaan dapat menghasilkan pencatatan yang berbeda dalam tiga bagian utama laporan arus kas.
Beberapa contoh yang umum ditemukan antara lain:
- Arus kas operasional: kas yang diterima dari pelanggan, pembayaran kepada pemasok, dan pembayaran gaji karyawan.
- Arus kas investasi: kas yang digunakan untuk membeli peralatan pabrik atau kas yang diterima dari penjualan anak perusahaan.
- Arus kas pendanaan: kas yang diterima dari penerbitan obligasi atau kas yang dibayarkan kepada pemegang saham sebagai dividen.
Tahukah Anda?
Arus kas negatif pada bagian aktivitas investasi tidak selalu menjadi tanda buruk. Arus kas investasi yang negatif sering menunjukkan bahwa perusahaan sedang menginvestasikan dana untuk pertumbuhan di masa depan, misalnya melalui pembelian peralatan baru, ekspansi fasilitas, atau akuisisi perusahaan lain.
Apa Perbedaan Metode Langsung dan Tidak Langsung dalam Cash Flow Statement?
Akuntan dapat menghitung arus kas dari aktivitas operasional menggunakan metode langsung atau metode tidak langsung. Dari keduanya, metode tidak langsung menjadi pilihan yang paling umum digunakan oleh perusahaan publik.
Perbedaan utama antara kedua metode terletak pada titik awal perhitungannya. Metode langsung mencatat seluruh penerimaan dan pembayaran kas aktual selama periode tertentu. Pendekatan ini memberikan gambaran langsung mengenai uang yang masuk dan keluar dari kegiatan operasional. Sementara itu, metode tidak langsung dimulai dari laba bersih dalam laporan laba rugi, kemudian melakukan sejumlah penyesuaian untuk memperoleh nilai kas yang sebenarnya.
Akuntan menambahkan kembali beban nonkas seperti depresiasi dan amortisasi, kemudian menyesuaikan perubahan modal kerja seperti piutang usaha dan persediaan.
Karena perusahaan sudah mencatat berbagai informasi berbasis akrual untuk laporan laba rugi, metode tidak langsung biasanya lebih mudah dan lebih murah untuk disiapkan. Hal ini menjelaskan mengapa metode tersebut lebih umum digunakan dalam laporan keuangan perusahaan publik.
Bagaimana Cara Membaca Format Cash Flow Statement?
Format standar cash flow statement menyusun aktivitas operasional, investasi, dan pendanaan secara berurutan, kemudian menjumlahkan ketiganya untuk memperoleh perubahan bersih kas selama periode tersebut.
Laporan biasanya dibaca dari atas ke bawah:
- Aktivitas operasional.
- Aktivitas investasi.
- Aktivitas pendanaan.
- Perubahan bersih kas.
- Saldo kas akhir.
Perubahan bersih kas kemudian ditambahkan ke saldo kas pada awal periode untuk memperoleh saldo kas akhir.
Secara sederhana, prosesnya dapat dibaca seperti berikut:
- Hitung aktivitas operasional: jumlahkan kas yang dihasilkan atau digunakan oleh kegiatan bisnis utama.
- Tambahkan atau kurangi aktivitas investasi: perhitungkan kas yang digunakan untuk membeli aset dan kas dari penjualan aset.
- Tambahkan atau kurangi aktivitas pendanaan: perhitungkan dana dari utang atau saham, kemudian kurangi dividen, buyback saham, dan pembayaran utang.
- Tambahkan perubahan bersih kas ke saldo awal: hasilnya adalah saldo kas akhir yang harus sesuai dengan nilai kas pada neraca.
Contoh Cash Flow Statement
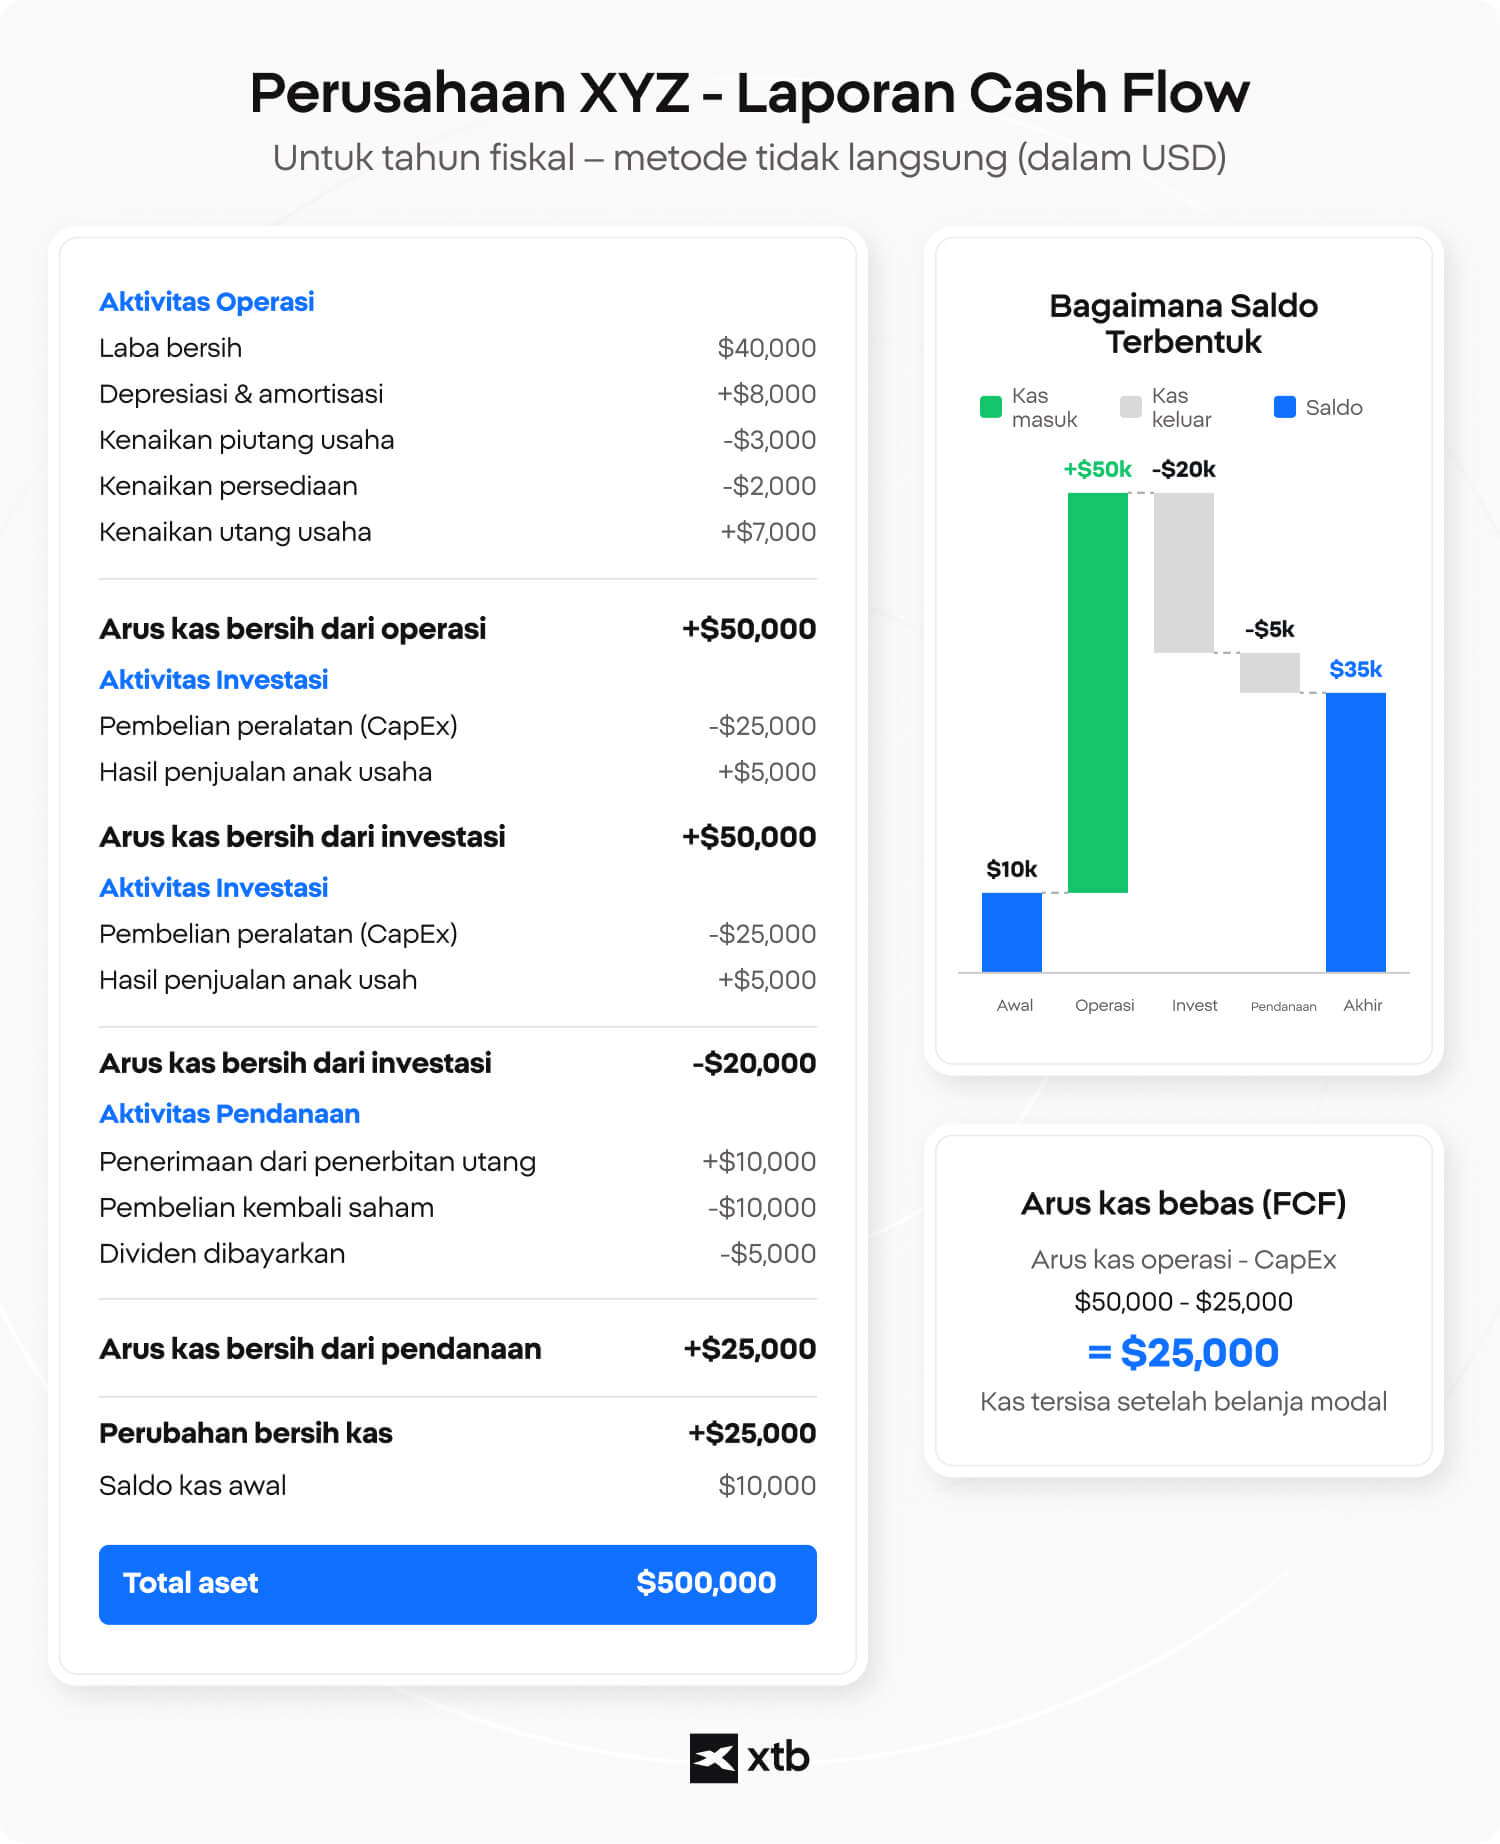
Bayangkan perusahaan hipotetis XYZ melaporkan arus kas selama satu tahun fiskal. Aktivitas operasional menambah kas sebesar US$50.000, aktivitas investasi mengurangi kas sebesar US$20.000, dan aktivitas pendanaan mengurangi kas sebesar US$5.000.
Dengan demikian:
- US$50.000 - US$20.000 - US$5.000 = US$25.000
- Perusahaan menghasilkan kenaikan bersih kas sebesar US$25.000.
Jika saldo kas awal perusahaan adalah US$10.000, saldo akhirnya menjadi:
- US$10.000 + US$25.000 = US$35.000
Perusahaan juga menghasilkan arus kas operasional sebesar US$50.000, lebih tinggi dibandingkan laba bersih US$40.000 yang dilaporkan. Hal ini dapat menjadi tanda bahwa laba perusahaan didukung oleh kas yang benar-benar dihasilkan bisnis.
Jika capital expenditure perusahaan sebesar US$25.000, free cash flow menjadi:
- US$50.000 - US$25.000 = US$25.000
Bagaimana Cara Membaca dan Menganalisis Cash Flow Statement?
Saat menganalisis cash flow statement, investor biasanya memperhatikan apakah arus kas operasional positif secara konsisten, menghitung free cash flow, dan membandingkan kas yang dihasilkan dengan laba bersih. Perusahaan yang sehat umumnya mampu menghasilkan arus kas operasional positif secara berkelanjutan.
Dalam jangka panjang, laba yang dilaporkan juga seharusnya tercermin dalam kemampuan perusahaan menghasilkan kas. Jika laba dan arus kas bergerak semakin jauh satu sama lain, kondisi tersebut perlu dianalisis lebih lanjut.
Beberapa red flags yang dapat diperhatikan antara lain:
- Arus kas operasional terus berada di bawah laba bersih: laba tidak dikonversi menjadi kas dengan baik dan dapat menunjukkan kualitas laba yang lemah.
- Saldo kas hanya bertahan karena aktivitas pendanaan: arus kas operasional negatif yang terus ditutupi oleh utang baru atau penerbitan saham menunjukkan bisnis inti belum mampu membiayai dirinya sendiri.
- Piutang tumbuh lebih cepat daripada pendapatan: penjualan telah dicatat, tetapi pembayaran dari pelanggan belum diterima.
- Free cash flow terus negatif di luar fase investasi yang jelas: hanya sedikit atau tidak ada kas yang tersisa setelah CapEx untuk mengurangi utang atau memberikan imbal hasil kepada pemegang saham.
- Laba bersih meningkat tetapi arus kas operasional turun: jika selisih antara keduanya terus melebar, penyebabnya perlu diperiksa lebih lanjut.
Apa Itu Free Cash Flow dan Bagaimana Menghitungnya?
Investor dapat menghitung free cash flow atau FCF dengan mengurangi capital expenditure dari arus kas operasional.
Free cash flow = Arus kas operasional - Capital expenditure (CapEx)
Free cash flow menunjukkan kas yang tersisa setelah perusahaan melakukan belanja modal yang dibutuhkan untuk mempertahankan atau mengembangkan operasionalnya. Dana tersebut dapat digunakan untuk membayar utang, melakukan ekspansi, membeli kembali saham, atau memberikan imbal hasil kepada pemegang saham. Karena FCF berfokus pada kas yang benar-benar dihasilkan dan digunakan, bukan hanya laba berbasis akrual, metrik ini sering menjadi bagian penting dalam analisis fundamental dan metode valuasi perusahaan.
Perhatian
Waspadai perusahaan yang hanya mampu mempertahankan saldo kas melalui aktivitas pendanaan. Jika sebuah bisnis terus menutupi arus kas operasional negatif dengan menerbitkan utang atau saham baru, bisnis inti mungkin belum mampu menghasilkan kas yang cukup dan dapat menghadapi tekanan likuiditas.
Bagaimana Cara Menghitung Cash Flow Statement?
Menghitung cash flow statement berarti menjumlahkan tiga bagian utama dan merekonsiliasikannya dengan saldo kas awal.
Rumus dasarnya adalah:
- Perubahan bersih kas = Arus kas operasional + Arus kas investasi + Arus kas pendanaan
Kemudian:
- Saldo kas akhir = Saldo kas awal + Perubahan bersih kas
Investor juga dapat menghitung free cash flow:
- Free cash flow (FCF) = Arus kas operasional - Capital expenditure (CapEx)
Ketiga perhitungan tersebut membantu menunjukkan dari mana kas berasal, bagaimana kas digunakan, dan berapa banyak kas yang akhirnya tersisa di perusahaan.
Cash Flow Statement vs Laporan Laba Rugi vs Neraca
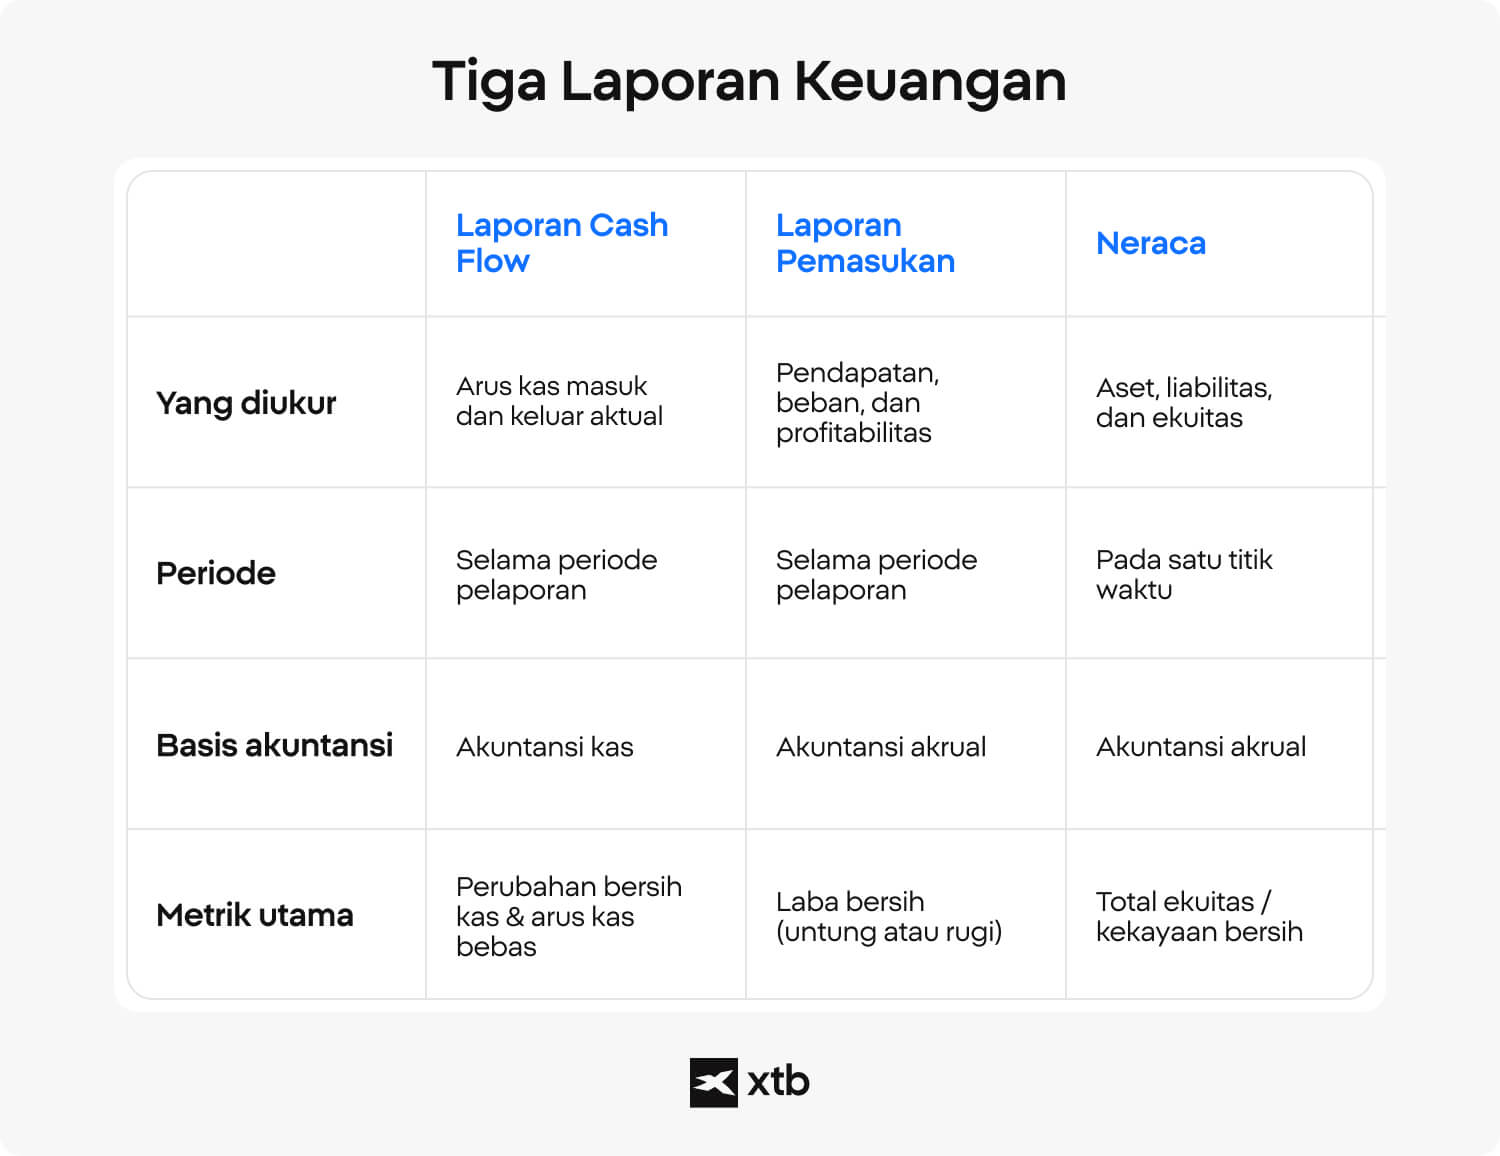
Cash flow statement mencatat pergerakan kas aktual selama suatu periode. Laporan laba rugi menunjukkan pendapatan, beban, dan profitabilitas berdasarkan akuntansi akrual. Sementara itu, neraca menunjukkan aset, liabilitas, dan ekuitas pada satu titik waktu tertentu.
Perbedaan utama antara cash flow statement dan laporan laba rugi adalah kas aktual versus akuntansi akrual. Laporan laba rugi dapat mengakui pendapatan ketika produk telah diserahkan atau layanan telah diberikan. Cash flow statement baru menunjukkan penerimaan kas ketika pembayaran benar-benar terjadi. Ketiga laporan tersebut saling berkaitan.
Laba bersih dari laporan laba rugi menjadi titik awal cash flow statement jika perusahaan menggunakan metode tidak langsung. Laba bersih juga memengaruhi laba ditahan dalam neraca. Sementara itu, saldo kas akhir yang tercatat dalam laporan arus kas harus sama dengan nilai kas dalam neraca pada tanggal yang sama.
Perbandingan Laporan Keuangan Utama
Cash Flow Statement
- Mengukur kas yang benar-benar masuk dan keluar.
- Mencakup periode pelaporan tertentu.
- Berfokus pada pergerakan kas.
- Metrik utama: perubahan bersih kas dan free cash flow.
Laporan Laba Rugi
- Mengukur pendapatan, beban, dan profitabilitas.
- Mencakup periode pelaporan tertentu.
- Berdasarkan akuntansi akrual.
- Metrik utama: laba bersih atau rugi bersih.
Neraca
- Mengukur aset, liabilitas, dan ekuitas.
- Menunjukkan kondisi pada satu titik waktu.
- Berdasarkan akuntansi akrual.
- Metrik utama: total ekuitas atau nilai bersih.
FAQ
Cash flow statement adalah laporan keuangan yang mencatat kas yang masuk dan keluar dari perusahaan selama periode tertentu. Laporan ini membagi arus kas menjadi aktivitas operasional, investasi, dan pendanaan sehingga investor dapat menilai kemampuan perusahaan menghasilkan dan menggunakan kas.
Ya. Cash flow statement adalah istilah bahasa Inggris untuk laporan arus kas. Keduanya merujuk pada laporan keuangan yang menunjukkan pergerakan kas perusahaan dari aktivitas operasional, investasi, dan pendanaan selama periode tertentu.
Tidak ada satu laporan yang secara mutlak lebih penting karena keduanya menjawab pertanyaan yang berbeda. Laporan laba rugi menunjukkan profitabilitas, sedangkan cash flow statement menunjukkan apakah laba tersebut benar-benar menghasilkan kas. Investor biasanya menganalisis keduanya secara bersamaan untuk menilai kualitas laba dan kondisi finansial perusahaan.
Perusahaan dapat mencatat laba secara akuntansi tetapi tetap menghasilkan arus kas negatif jika pelanggan belum membayar tagihan, persediaan meningkat dengan cepat, atau perusahaan sedang melakukan investasi dalam jumlah besar. Karena itu, cash flow statement sering digunakan untuk memeriksa apakah laba yang dilaporkan benar-benar didukung oleh kas.
Bisnis yang sehat umumnya mampu menghasilkan arus kas operasional positif secara konsisten. Penurunan sementara dapat terjadi, terutama saat kondisi ekonomi melemah. Namun, perusahaan yang terus gagal menghasilkan kas dari bisnis inti dapat membutuhkan pembiayaan eksternal untuk mempertahankan operasinya.
Tidak. Penyebab arus kas negatif perlu diperhatikan. Perusahaan yang melakukan investasi besar pada pabrik, teknologi, atau akuisisi dapat mencatat arus kas investasi negatif sementara untuk mendukung pertumbuhan jangka panjang. Namun, arus kas operasional yang negatif secara terus-menerus membutuhkan perhatian lebih serius.
Cash flow adalah istilah luas yang menggambarkan pergerakan kas dalam bisnis. Free cash flow merupakan kas yang tersisa setelah perusahaan membayar capital expenditure yang diperlukan untuk mempertahankan atau mengembangkan operasinya. Investor sering menggunakan free cash flow untuk menilai fleksibilitas keuangan perusahaan dan kemampuan memberikan imbal hasil kepada pemegang saham.
Sebagian besar perusahaan publik menerbitkan laporan arus kas setiap kuartal dan setiap tahun fiskal sebagai bagian dari laporan keuangan mereka. Di Amerika Serikat, laporan ini umumnya terdapat dalam Form 10-Q dan 10-K yang diajukan kepada SEC. Perusahaan di negara lain biasanya mempublikasikannya melalui situs Investor Relations atau bursa tempat sahamnya tercatat.
Cash flow statement biasanya terdapat dalam laporan keuangan kuartalan dan tahunan perusahaan. Investor dapat menemukannya melalui situs Investor Relations perusahaan, database EDGAR milik SEC untuk perusahaan AS, atau situs bursa tempat perusahaan tersebut tercatat.
Kemampuan menghasilkan kas berbeda tergantung model bisnis. Perusahaan software yang sudah matang, bisnis consumer staples, dan utilitas sering menghasilkan arus kas operasional yang relatif stabil. Sebaliknya, industri padat modal seperti pertambangan, energi, maskapai penerbangan, dan manufaktur dapat mengalami fluktuasi arus kas yang lebih besar karena kebutuhan investasi yang tinggi.
Perbandingan tersebut membantu investor menilai kualitas laba. Jika laba terus meningkat tetapi arus kas operasional tetap lemah atau menurun, hal tersebut dapat menunjukkan pengakuan pendapatan yang agresif, pembayaran pelanggan yang lebih lambat, atau masalah lain yang perlu diperiksa lebih lanjut.
Manipulasi arus kas biasanya lebih sulit dibandingkan melakukan penyesuaian terhadap laba akuntansi karena laporan ini mencerminkan pergerakan kas aktual. Namun, manajemen dapat meningkatkan arus kas yang dilaporkan untuk sementara dengan menunda pembayaran, mempercepat penagihan, atau mengubah waktu transaksi tertentu. Karena itu, investor biasanya menganalisis tren cash flow statement selama beberapa periode, bukan hanya bergantung pada satu kuartal.
Cara Menilai Perusahaan Kuat untuk Investasi Global
Cara Menggabungkan Analisis Fundamental dan Teknikal
Jenis Financial Statement: Ada 3, 4, atau 5?
Materi pemasaran ini bukan merupakan rekomendasi investasi atau saran strategi investasi. Informasi ini tidak menjamin kinerja atau hasil investasi di masa mendatang. Aktivitas trading melibatkan risiko kerugian finansial yang signifikan, termasuk kemungkinan kehilangan sebagian maupun seluruh modal yang diinvestasikan. Segala keputusan trading sepenuhnya menjadi tanggung jawab individu.