

-
La coppia EURUSD è scesa fino a 1,1161 a causa della crisi di fiducia nelle finanze pubbliche francesi.
-
La Francia ha presentato una controversa proposta di bilancio per il 2027, che prevede 54 miliardi di euro di tagli, mentre il debito pubblico raggiunge il 119% del PIL.
-
I rendimenti dei titoli di Stato francesi a 10 anni sono aumentati significativamente, mentre lo spread tra Francia e Germania ha superato i 140 punti base.
-
I dati CFTC mostrano che i contratti short speculativi sull’euro hanno raggiunto il massimo storico.
-
L’EURUSD viene scambiato al di sotto delle principali medie mobili, con una prospettiva ribassista nel medio termine e un obiettivo nell’area di supporto 1,0950–1,1130.

-
La coppia EURUSD è scesa fino a 1,1161 a causa della crisi di fiducia nelle finanze pubbliche francesi.
-
La Francia ha presentato una controversa proposta di bilancio per il 2027, che prevede 54 miliardi di euro di tagli, mentre il debito pubblico raggiunge il 119% del PIL.
-
I rendimenti dei titoli di Stato francesi a 10 anni sono aumentati significativamente, mentre lo spread tra Francia e Germania ha superato i 140 punti base.
-
I dati CFTC mostrano che i contratti short speculativi sull’euro hanno raggiunto il massimo storico.
-
L’EURUSD viene scambiato al di sotto delle principali medie mobili, con una prospettiva ribassista nel medio termine e un obiettivo nell’area di supporto 1,0950–1,1130.
L’euro sta vivendo la sua giornata peggiore delle ultime settimane. La coppia EURUSD è scesa fino a 1,1161, il livello più basso da maggio 2025, dopo aver registrato la quarta settimana consecutiva di ribassi. Questa volta il motivo non è la politica della Fed, ma la crescente crisi di fiducia nelle finanze pubbliche francesi, che ricorda sempre più agli investitori lo scenario della crisi del debito europeo di oltre un decennio fa.
Francia sotto i riflettori
Il Primo Ministro Sébastien Lecornu ha presentato una controversa proposta di bilancio per il 2027, che prevede 54 miliardi di euro di tagli, con l’obiettivo di evitare un declassamento del rating o un default. Il problema è che, con un governo di minoranza, è improbabile che la proposta venga approvata senza concessioni, mentre il debito pubblico francese ha già raggiunto il 119% del PIL.
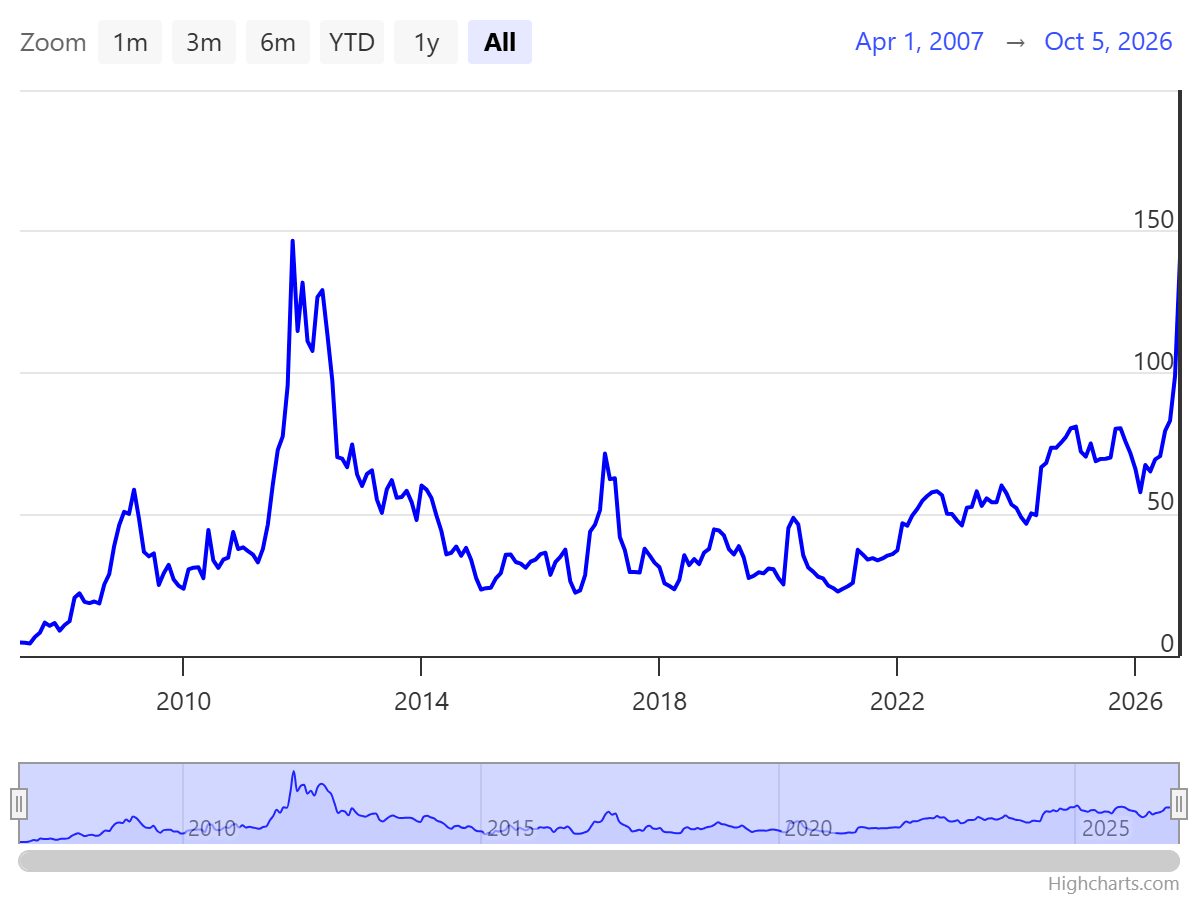
I rendimenti dei titoli di Stato francesi a 10 anni sono aumentati significativamente la scorsa settimana, raggiungendo il livello più alto dal 2002, mentre lo spread tra i rendimenti dei titoli francesi e tedeschi ha superato i 140 punti base. Si tratta del maggiore aumento settimanale degli ultimi 17 anni e del livello più alto dello spread dal 2012.
Il mercato inizia a temere un possibile effetto contagio sul resto dell’area euro, simile a quello osservato nel 2011–2012, che in teoria potrebbe costringere la BCE a intervenire sul debito francese. Si ripresenta così lo spettro di una crisi del debito analoga a quella del periodo citato.
 Source: World Government Bonds
La situazione in Spagna non aiuta, dove la sconfitta politica del governo di Pedro Sánchez ha fatto emergere la possibilità di elezioni anticipate, contribuendo al quadro generale di instabilità politica nella regione.
Dollaro forte nonostante i dati USA più deboli
Paradossalmente, un report sul mercato del lavoro statunitense più debole delle attese non ha favorito l’euro. Il dollaro sta guadagnando terreno grazie a una corsa verso i beni rifugio innescata dalle vendite sui titoli di Stato francesi, mentre il Dollar Index è salito su un nuovo massimo annuale.
Il mercato ha inoltre rivisto le aspettative sulla Fed: la probabilità che i tassi rimangano invariati a ottobre è salita a quasi il 78%, rispetto al 36% di appena una settimana fa.
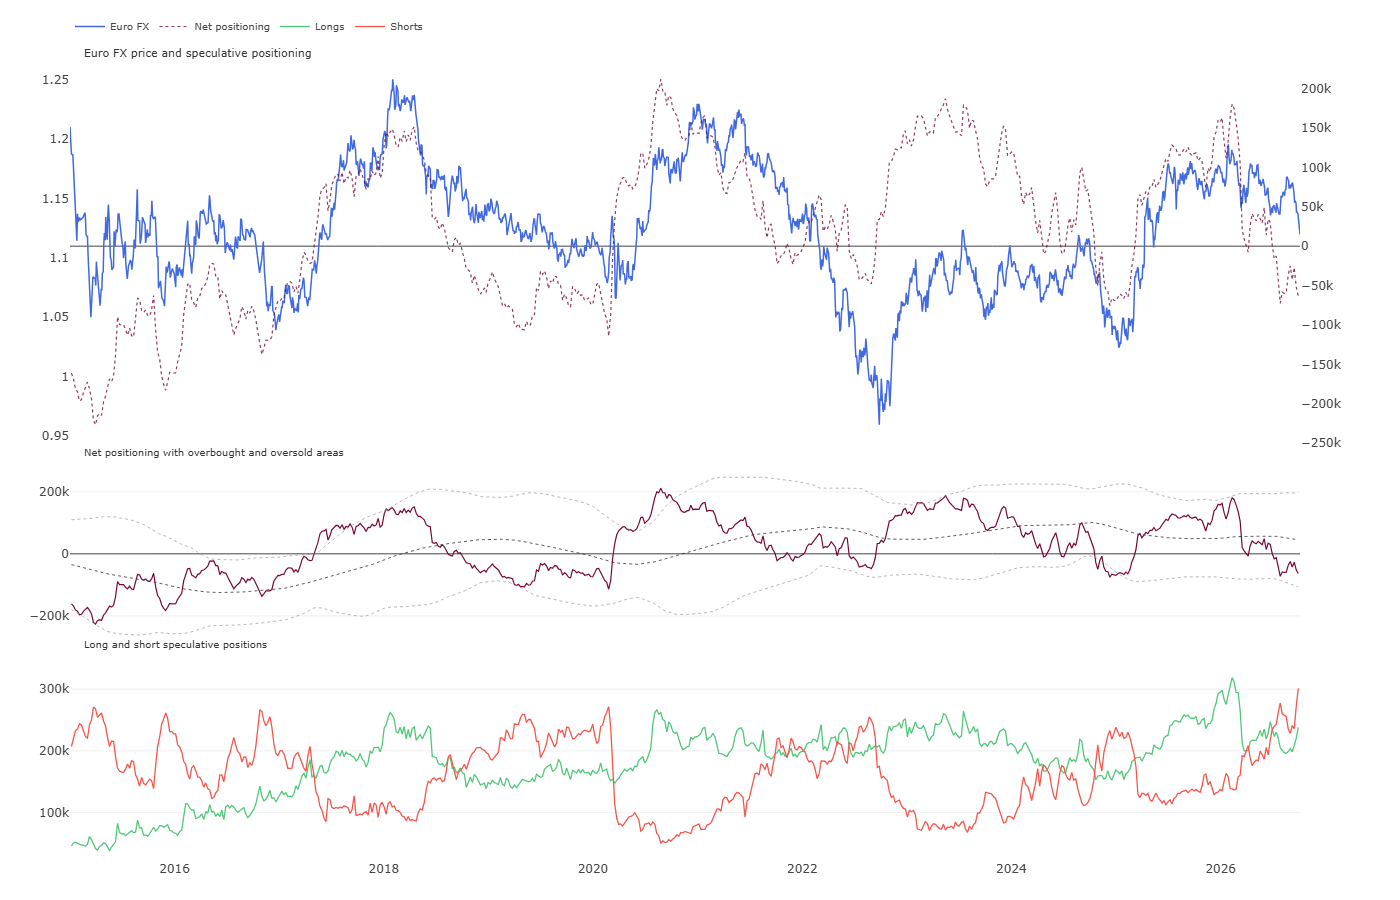
Euro ai livelli di ipervenduto più estremi della storia del posizionamento
Ciò che distingue l’attuale movimento è l’entità del posizionamento speculativo. I dati CFTC mostrano che il numero di contratti short sull’euro ha raggiunto il massimo storico della serie, superando persino i picchi registrati nel 2011–2012.
Allo stesso tempo, il posizionamento netto è sceso nettamente in territorio negativo, pur rimanendo su livelli meno estremi rispetto alle precedenti fasi di ipervenduto del 2015 e del 2022. Questa volta, infatti, il mercato sta segnando record specificamente sul posizionamento short, piuttosto che sul posizionamento netto.
Segnali contrarian dallo Z-score
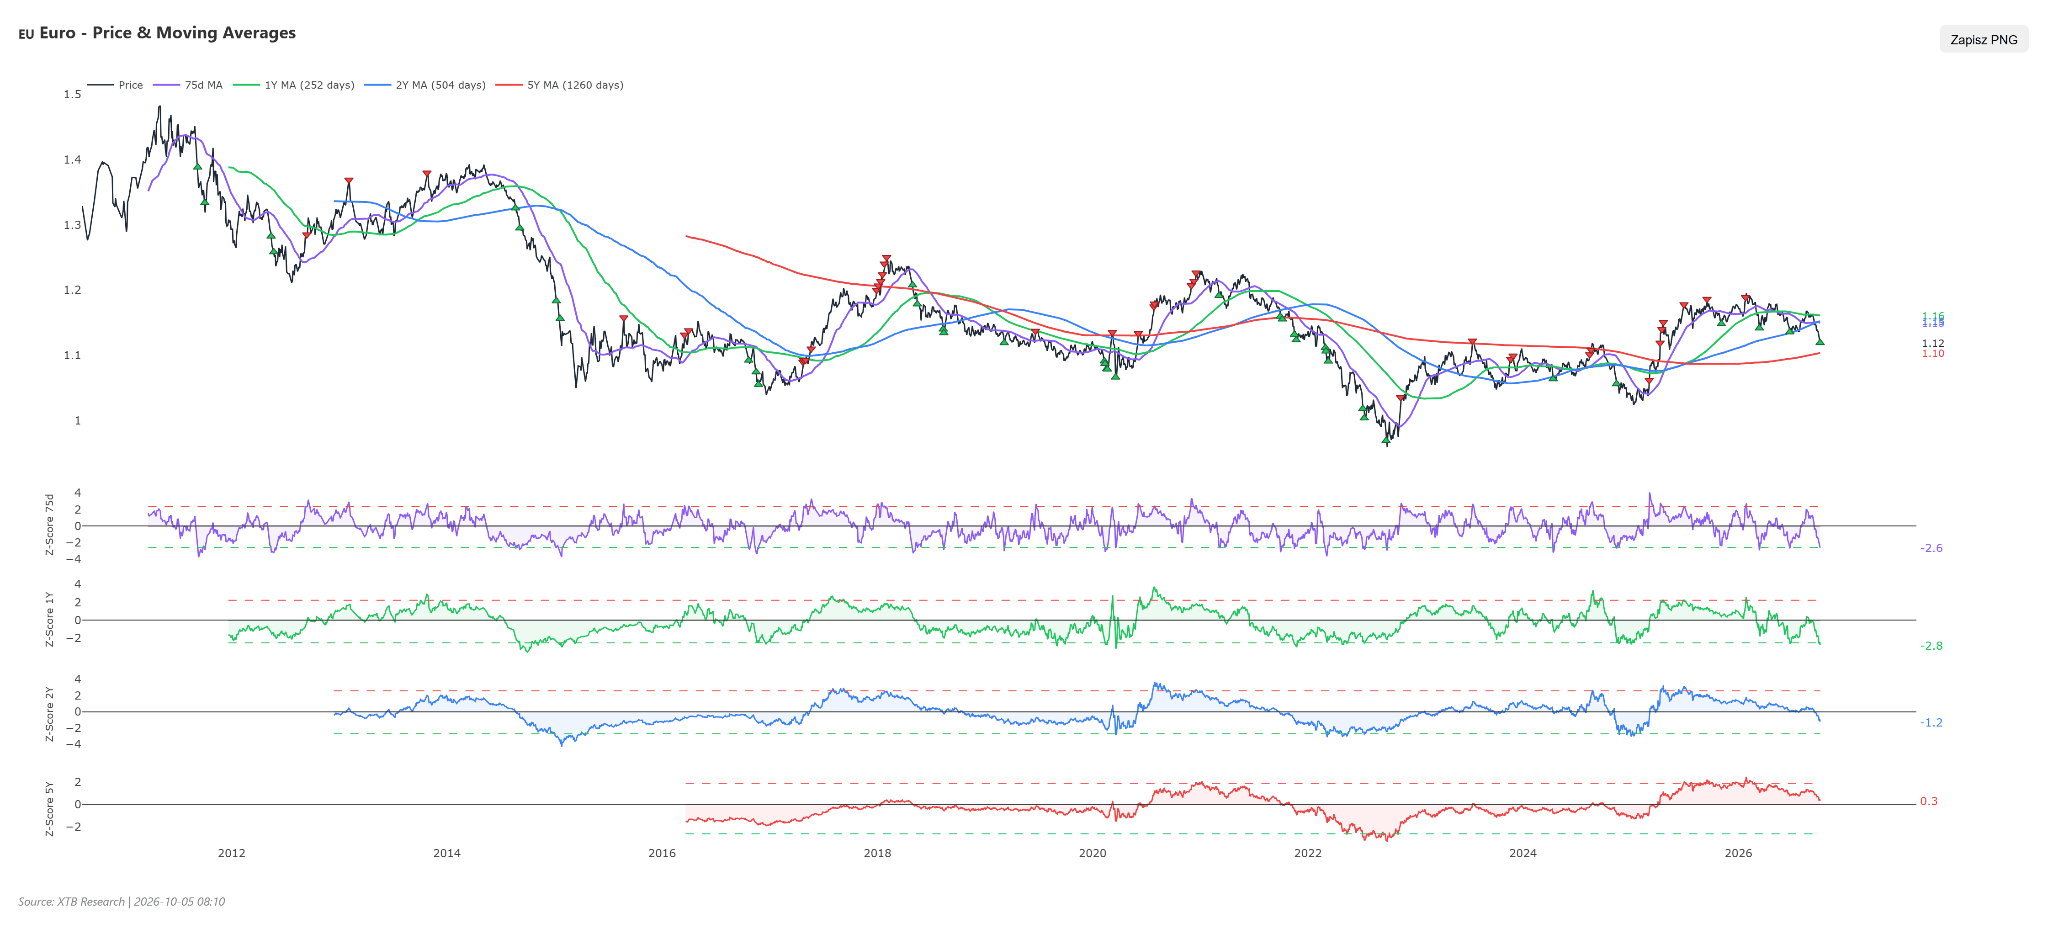
Da un punto di vista puramente statistico, l’attuale fase di vendite appare estrema. Lo scostamento dell’EURUSD dalla media mobile a 75 giorni raggiunge uno Z-score di -2,6, mentre rispetto alla media a 1 anno arriva a -2,8. Entrambi i valori superano nettamente la soglia di -2, considerata il limite delle condizioni di ipervenduto dal punto di vista statistico.
Su un orizzonte temporale più lungo, il quadro è più equilibrato: lo Z-score a 2 anni si attesta a -1,2, mentre quello a 5 anni rimane positivo (+0,3). Questo mostra che, nonostante l’intensità delle ultime sedute, la coppia si sta ancora muovendo all’interno del proprio range pluriennale.
Storicamente, valori di breve termine così estremi, combinati con un’esposizione short record sul mercato, hanno spesso anticipato dei rimbalzi. Tuttavia, in presenza di un rischio fiscale concreto e non solo di dinamiche legate al sentiment, questi indicatori non dovrebbero essere considerati come un segnale autonomo per prendere posizione contro il trend.
Analisi tecnica EURUSD su D1
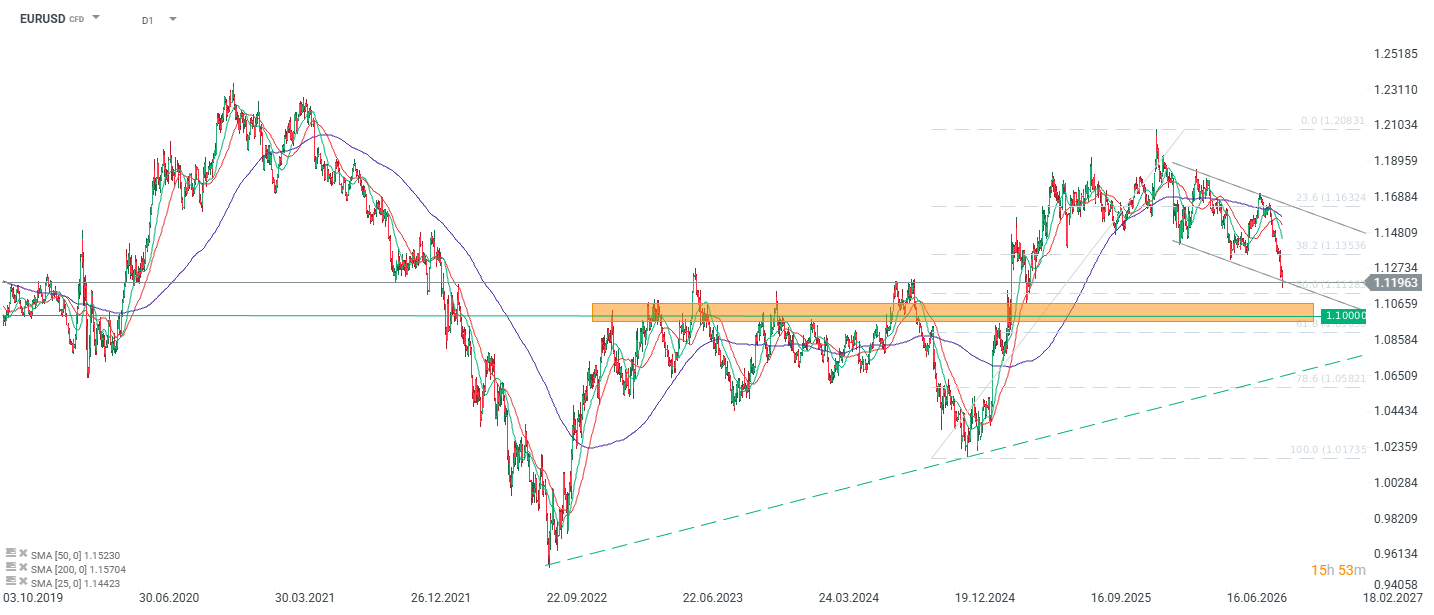
Sul grafico giornaliero, EUR/USD viene attualmente scambiato intorno a 1,1196, in una fase di correzione al ribasso iniziata dopo il tentativo fallito di mantenersi al di sopra del massimo del 2025, nell’area 1,1896–1,2083.
Il prezzo ha già superato al ribasso i livelli di ritracciamento di Fibonacci del 23,6% (1,16324) e del 38,2% (1,13536), segnalando una correzione più profonda del solito. Inoltre, il cambio viene scambiato al di sotto di tutte e tre le medie mobili (SMA25, SMA50 e SMA200), confermando un’impostazione ribassista nel medio termine.
L’area obiettivo principale è l’ampia zona di supporto 1,0950–1,1130, che nel 2023–2024 ha rappresentato una zona di equilibrio pluriennale, con il livello psicologico di 1,1000 a costituirne il limite inferiore.
Solo una rottura al rialzo della trendline discendente potrebbe aprire la strada a una ripresa più marcata verso 1,1354–1,1632; in caso contrario, lo scenario prevalente rimane quello di una prosecuzione dei ribassi.


Notizie del mattino: il dollaro sale, il petrolio scende. EUR/USD ai minimi plurimensili.

Grafico del giorno: le dichiarazioni di Trump rafforzano lo yen (25.09.2026)

Notizie del mattino: il petrolio ritraccia dopo le notizie di colloqui tra Washington e Teheran (25.09.2026)
🏯Grafico del giorno – USDJPY sotto l'influenza di Bessent e della BoJ (10.09.2026)
Questo materiale è una comunicazione di marketing ai sensi dell'Art. 24, paragrafo 3, della direttiva 2014/65 / UE del Parlamento europeo e del Consiglio, del 15 maggio 2014, relativa ai mercati degli strumenti finanziari e che modifica la direttiva 2002/92 / CE e la direttiva 2011/61 / UE (MiFID II). La comunicazione di marketing non è una raccomandazione di investimento o informazioni che raccomandano o suggeriscono una strategia di investimento ai sensi del regolamento (UE) n. 596/2014 del Parlamento europeo e del Consiglio, del 16 aprile 2014, relativo agli abusi di mercato (regolamento sugli abusi di mercato) e che abroga la direttiva 2003/6 / CE del Parlamento europeo e del Consiglio e direttive della Commissione 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e regolamento delegato (UE) 2016/958 della Commissione, del 9 marzo 2016, che integra il regolamento UE) n. 596/2014 del Parlamento europeo e del Consiglio per quanto riguarda le norme tecniche di regolamentazione per le disposizioni tecniche per la presentazione obiettiva di raccomandazioni di investimento o altre informazioni che raccomandano o suggeriscono una strategia di investimento e per la divulgazione di particolari interessi o indicazioni di conflitti di interessi o qualsiasi altra consulenza, anche nell'ambito della consulenza sugli investimenti, ai sensi della legge sugli strumenti finanziari del 29 luglio 2005 (ad es. Journal of Laws 2019, voce 875, come modificata). La comunicazione di marketing è preparata con la massima diligenza, obiettività, presenta i fatti noti all'autore alla data di preparazione ed è priva di elementi di valutazione. La comunicazione di marketing viene preparata senza considerare le esigenze del cliente, la sua situazione finanziaria individuale e non presenta alcuna strategia di investimento in alcun modo. La comunicazione di marketing non costituisce un'offerta di vendita, offerta, abbonamento, invito all'acquisto, pubblicità o promozione di strumenti finanziari. XTB S.A. non è responsabile per eventuali azioni o omissioni del cliente, in particolare per l'acquisizione o la cessione di strumenti finanziari. XTB non si assume alcuna responsabilità per qualsiasi perdita o danno, anche senza limitazione, eventuali perdite, che possono insorgere direttamente o indirettamente, intrapresa sulla base delle informazioni contenute in questa comunicazione di marketing. Nel caso in cui la comunicazione di marketing contenga informazioni su eventuali risultati relativi agli strumenti finanziari ivi indicati, questi non costituiscono alcuna garanzia o previsione relativa ai risultati futuri. Le prestazioni passate non sono necessariamente indicative dei risultati futuri, e chiunque agisca su queste informazioni lo fa interamente a proprio rischio.