


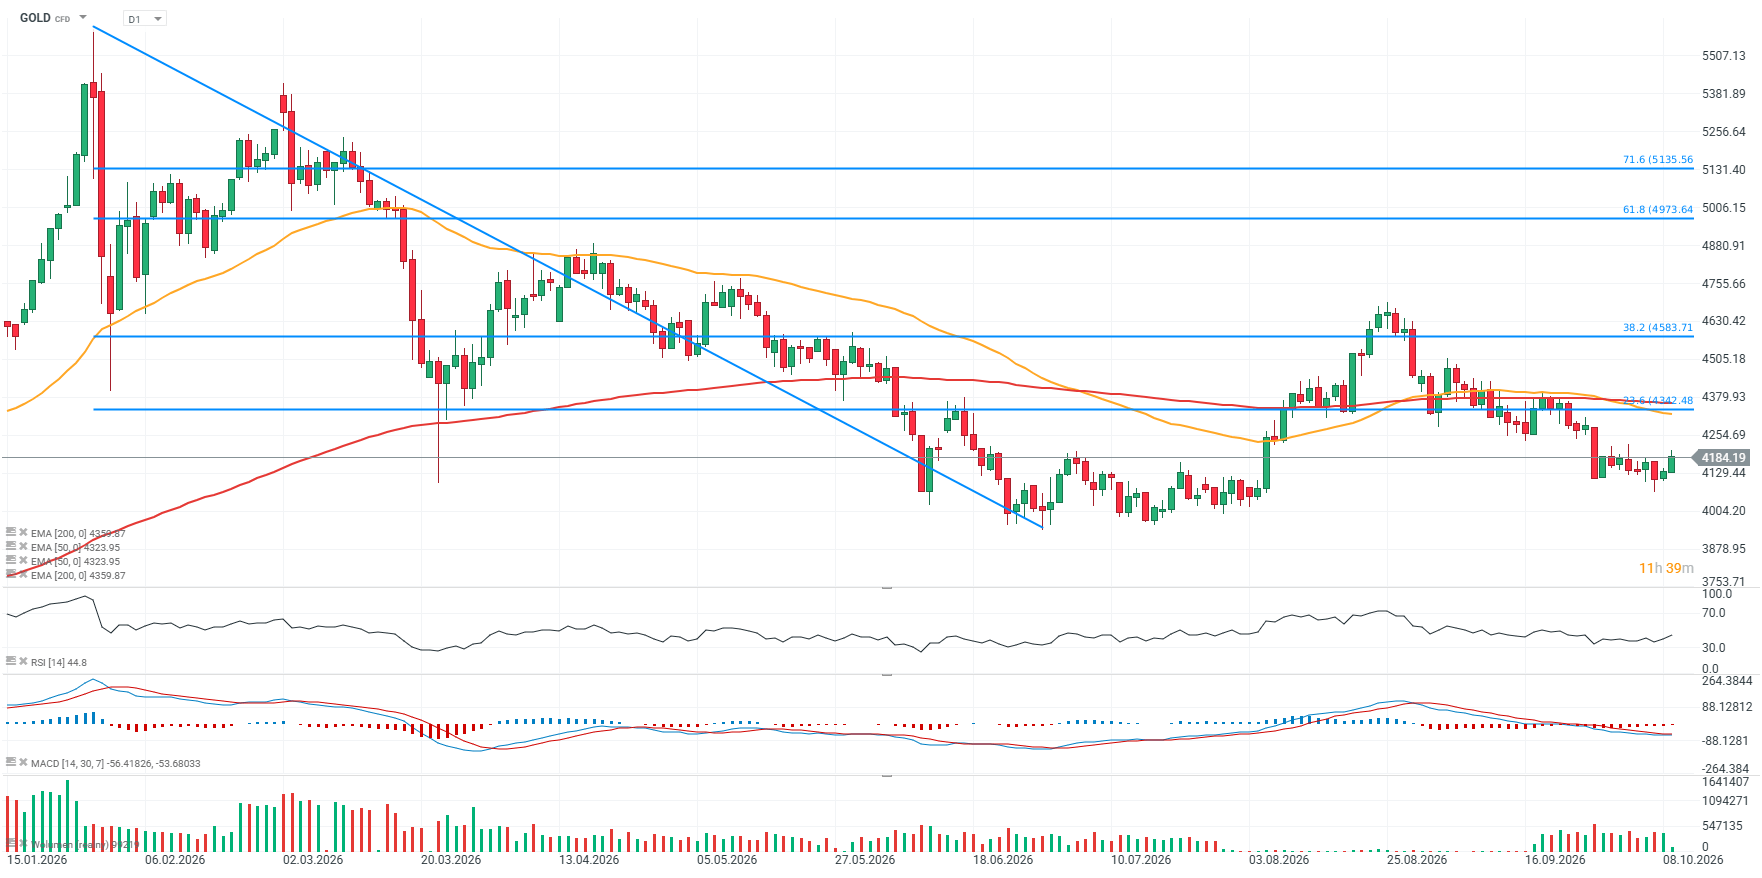
L'oro (GOLD) guadagna oggi quasi l'1,2%, dopo aver raggiunto un rialzo massimo dell'1,5% nel corso della seduta, e tenta di risalire verso quota 4.200 dollari l'oncia. Il metallo sembra aver formato un minimo locale nell'area compresa tra 4.070 e 4.150 dollari l'oncia, mentre gli investitori cercano ora di spingere i prezzi fuori dalla fase di consolidamento che dura da diversi giorni intorno a questi livelli. Anche platino e argento guadagnano circa il 2%, mentre il lieve rafforzamento del dollaro e il modesto rialzo dei rendimenti obbligazionari non impediscono ai metalli preziosi di avanzare nella seduta odierna.
-
L'oro si sta stabilizzando dopo la recente discesa ai livelli più bassi dall'inizio di agosto, sebbene l'elevato livello dell'indice del dollaro statunitense e i rendimenti obbligazionari ancora alti continuino a esercitare pressioni sui metalli preziosi. Ieri i rendimenti dei Treasury statunitensi sono rimasti elevati per la seconda seduta consecutiva.
-
Allo stesso tempo, le crescenti preoccupazioni per l'elevato debito degli Stati Uniti potrebbero agire in direzione opposta, sostenendo la domanda di oro come alternativa alle valute fiat e ai titoli di Stato. I rendimenti dei Treasury USA restano elevati, ma sono scesi a circa il 5,25% dal picco locale del 5,35% raggiunto mercoledì.
-
I verbali della Fed hanno evidenziato divergenze tra i responsabili della politica monetaria sulle motivazioni alla base del rialzo dei tassi di settembre. Alcuni partecipanti si sono concentrati sui rischi inflazionistici derivanti dagli shock dei prezzi, mentre un gruppo più orientato a una politica monetaria restrittiva ha espresso preoccupazioni anche per l'inflazione alimentata dalla domanda.
-
Il mercato non riesce a individuare un percorso prestabilito per le future decisioni della Fed, aumentando l'incertezza sull'andamento dell'oro e mantenendo potenzialmente elevata la volatilità.
-
Ulteriori rialzi dei tassi restano possibili, anche se il ritmo della stretta monetaria potrebbe essere flessibile. Il mercato sconta una probabilità di circa il 17% di un rialzo a ottobre e dell'81% circa di un aumento a dicembre.
-
Restano sullo sfondo anche i rischi geopolitici legati allo Stretto di Hormuz. Il crescente rischio di attacchi e interruzioni del traffico marittimo potrebbe aumentare la domanda di beni rifugio. Un eventuale rialzo dei prezzi dell'energia, tuttavia, potrebbe mantenere elevate le pressioni inflazionistiche e rafforzare le aspettative di una politica monetaria più restrittiva da parte della Fed.
-
Il quadro complessivo del mercato resta quindi contrastato: i rendimenti elevati e il dollaro forte penalizzano l'oro, mentre le preoccupazioni per il debito statunitense, l'incertezza sulla politica monetaria della Fed, le tensioni geopolitiche e gli acquisti continui da parte di banche centrali ed ETF sostengono la domanda del metallo.
GOLD (timeframe D1)
Fonte: xStation5
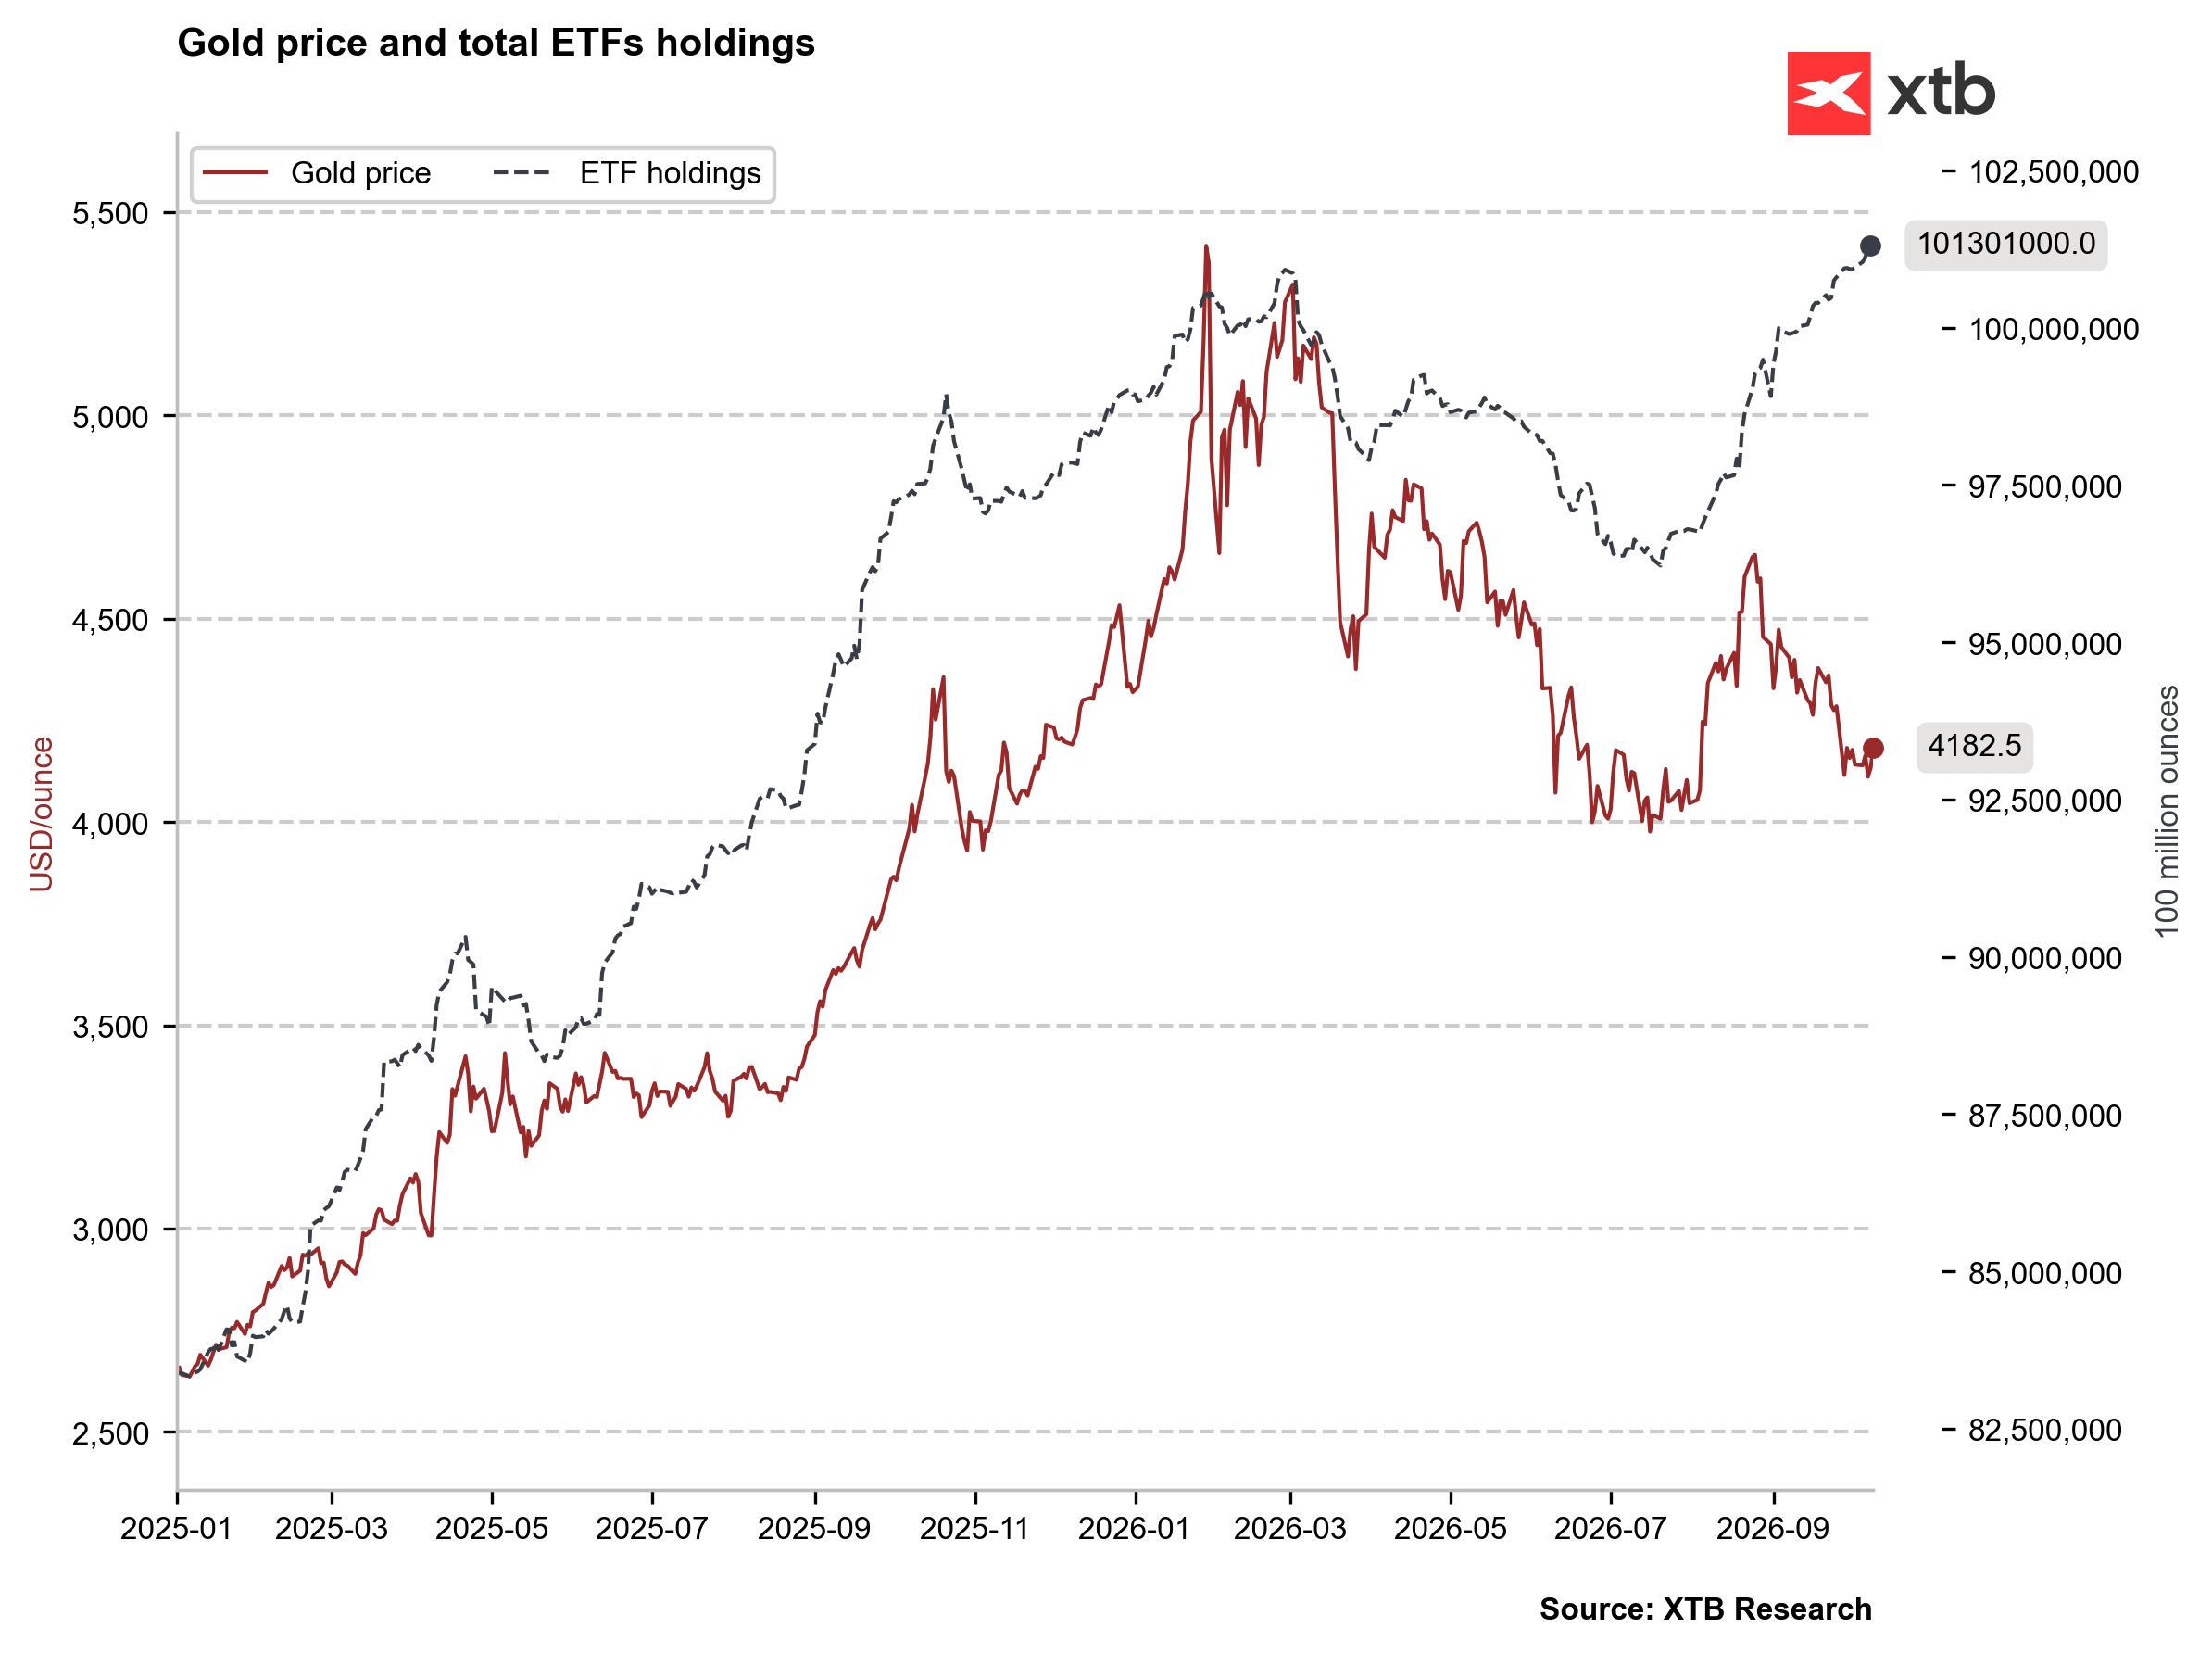
Prezzo dell’oro e consistenze degli ETF
Il grafico mostra una chiara divergenza tra il prezzo dell’oro e il posizionamento degli investitori attraverso gli ETF. Mentre il metallo ha corretto dai massimi raggiunti quest’anno, scendendo verso quota 4.200 dollari l’oncia, le consistenze complessive di oro detenute dagli ETF sono salite a nuovi massimi locali, superando i 101 milioni di once.
Questo andamento suggerisce che alcuni investitori con un orizzonte di lungo periodo stanno sfruttando il calo dei prezzi per aumentare la propria esposizione, anziché ridurre le posizioni seguendo il mercato. Nel medio periodo, il quadro può essere interpretato come relativamente favorevole, poiché i flussi verso gli ETF non confermano l’attuale debolezza dei prezzi.
Tuttavia, livelli elevati di oro detenuto dagli ETF non garantiscono, da soli, un rimbalzo. Nel breve termine, i prezzi potrebbero continuare a essere influenzati dal dollaro, dai rendimenti obbligazionari e dalle aspettative sulle decisioni della Fed.
La questione centrale è quindi capire se i continui afflussi verso gli ETF si tradurranno, nel tempo, in una maggiore domanda di oro fisico e in una nuova accelerazione dei prezzi.
Fonte: Team di ricerca di XTB
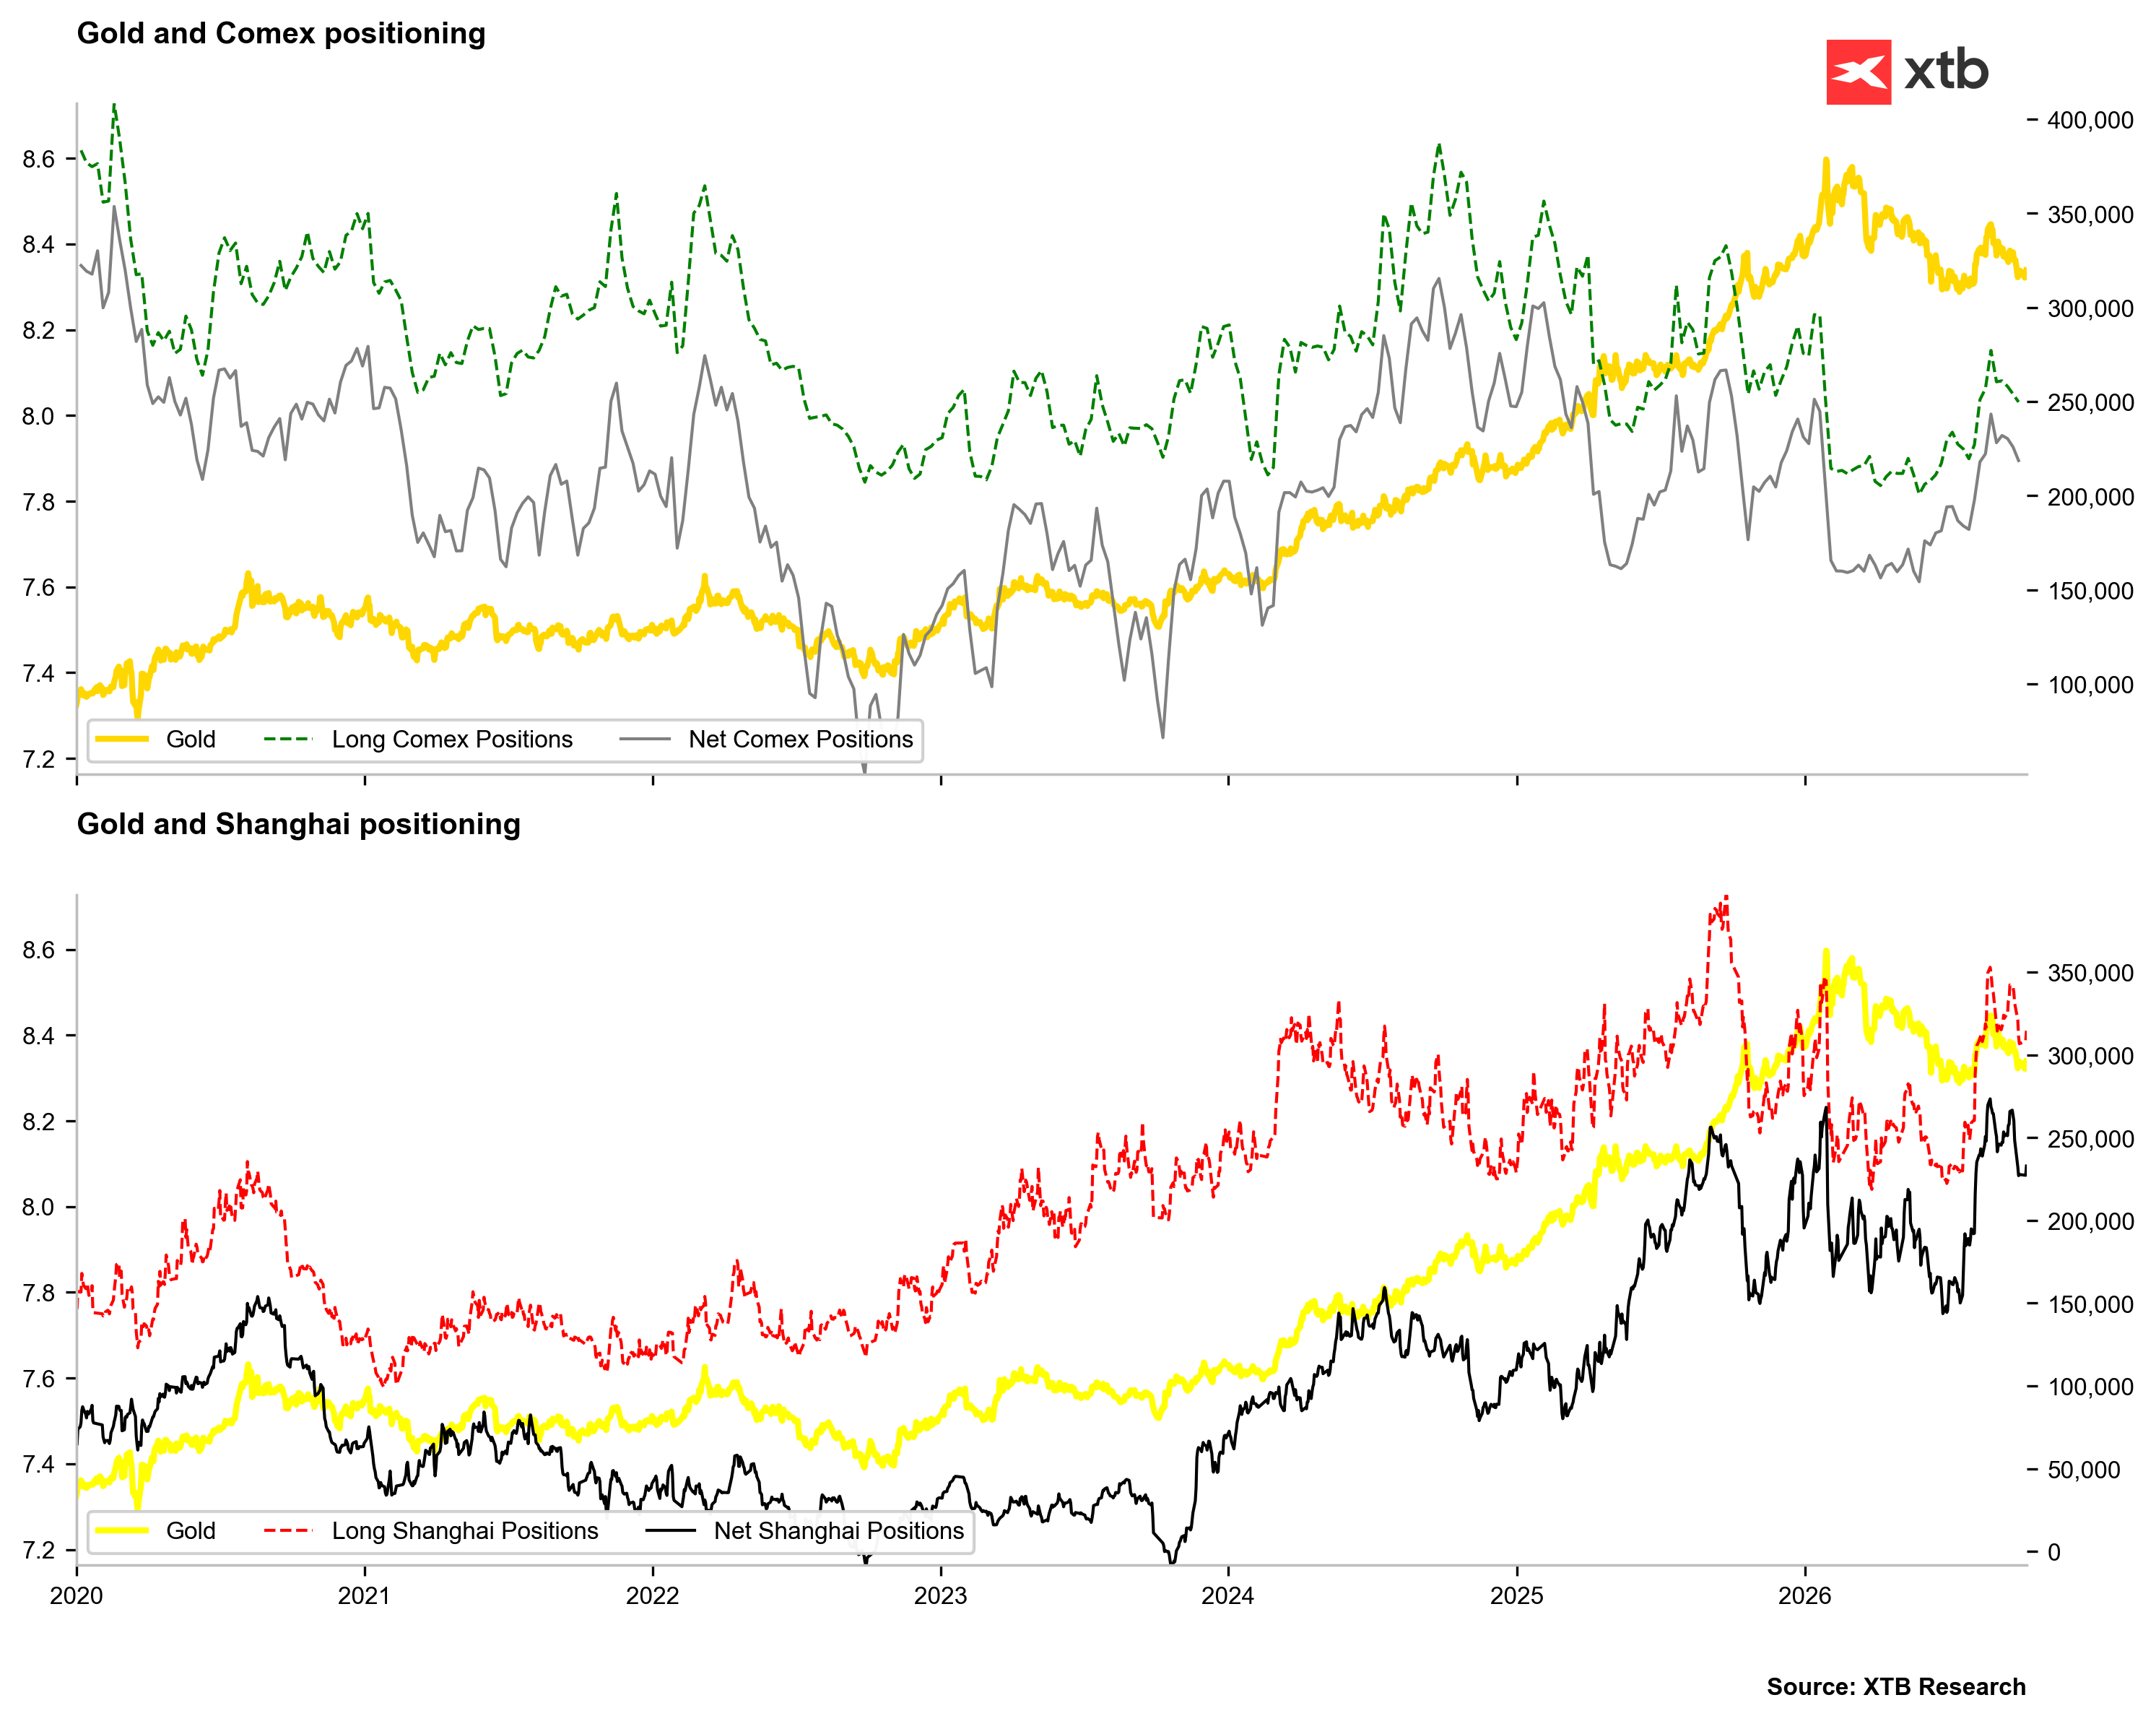
Posizionamento sull’oro (COMEX/Shanghai)
Il posizionamento sul COMEX rimane relativamente elevato, ma non si avvicina più ai livelli estremi osservati nelle precedenti fasi di forte rialzo dell’oro. Ciò suggerisce che parte dell’ottimismo speculativo si sia già ridimensionata.
Sia le posizioni lunghe sia il posizionamento netto sul COMEX sono risaliti dai minimi raggiunti quest’anno, pur restando al di sotto dei massimi locali. Questo potrebbe limitare il rischio di una rapida riduzione delle posizioni a leva in caso di una nuova fase di vendite.
Il mercato di Shanghai appare ancora più interessante: sia le posizioni lunghe sia quelle nette rimangono elevate rispetto alla maggior parte del periodo dal 2020 a oggi, indicando una domanda persistentemente sostenuta da parte degli investitori asiatici.
La divergenza tra un posizionamento relativamente più contenuto sul COMEX e uno più forte a Shanghai potrebbe indicare che i capitali occidentali sono più sensibili ai tassi d’interesse e al dollaro statunitense, mentre la domanda asiatica continua a mostrare una maggiore resilienza.
Il quadro è moderatamente favorevole, poiché riduce il rischio legato a posizionamenti speculativi estremi e mostra, al tempo stesso, che la domanda strutturale di oro non è venuta meno.
Fonte: Team di ricerca di XTB

Il Nasdaq tenta di recuperare le perdite 📈 L'allarme sui ricavi di OpenAI è stato esagerato?

Grafico del giorno: l'EURUSD rimbalza, ma Francia e Fed potrebbero limitarne il rialzo


Calendario economico: riflettori puntati sul rapporto sull'occupazione in Canada


Notizie del mattino: i timori sui ricavi di OpenAI pesano su Wall Street
Questo materiale è una comunicazione di marketing ai sensi dell'Art. 24, paragrafo 3, della direttiva 2014/65 / UE del Parlamento europeo e del Consiglio, del 15 maggio 2014, relativa ai mercati degli strumenti finanziari e che modifica la direttiva 2002/92 / CE e la direttiva 2011/61 / UE (MiFID II). La comunicazione di marketing non è una raccomandazione di investimento o informazioni che raccomandano o suggeriscono una strategia di investimento ai sensi del regolamento (UE) n. 596/2014 del Parlamento europeo e del Consiglio, del 16 aprile 2014, relativo agli abusi di mercato (regolamento sugli abusi di mercato) e che abroga la direttiva 2003/6 / CE del Parlamento europeo e del Consiglio e direttive della Commissione 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e regolamento delegato (UE) 2016/958 della Commissione, del 9 marzo 2016, che integra il regolamento UE) n. 596/2014 del Parlamento europeo e del Consiglio per quanto riguarda le norme tecniche di regolamentazione per le disposizioni tecniche per la presentazione obiettiva di raccomandazioni di investimento o altre informazioni che raccomandano o suggeriscono una strategia di investimento e per la divulgazione di particolari interessi o indicazioni di conflitti di interessi o qualsiasi altra consulenza, anche nell'ambito della consulenza sugli investimenti, ai sensi della legge sugli strumenti finanziari del 29 luglio 2005 (ad es. Journal of Laws 2019, voce 875, come modificata). La comunicazione di marketing è preparata con la massima diligenza, obiettività, presenta i fatti noti all'autore alla data di preparazione ed è priva di elementi di valutazione. La comunicazione di marketing viene preparata senza considerare le esigenze del cliente, la sua situazione finanziaria individuale e non presenta alcuna strategia di investimento in alcun modo. La comunicazione di marketing non costituisce un'offerta di vendita, offerta, abbonamento, invito all'acquisto, pubblicità o promozione di strumenti finanziari. XTB S.A. non è responsabile per eventuali azioni o omissioni del cliente, in particolare per l'acquisizione o la cessione di strumenti finanziari. XTB non si assume alcuna responsabilità per qualsiasi perdita o danno, anche senza limitazione, eventuali perdite, che possono insorgere direttamente o indirettamente, intrapresa sulla base delle informazioni contenute in questa comunicazione di marketing. Nel caso in cui la comunicazione di marketing contenga informazioni su eventuali risultati relativi agli strumenti finanziari ivi indicati, questi non costituiscono alcuna garanzia o previsione relativa ai risultati futuri. Le prestazioni passate non sono necessariamente indicative dei risultati futuri, e chiunque agisca su queste informazioni lo fa interamente a proprio rischio.