


Amerykański gigant sektora ubezpieczeń zdrowotnych UnitedHealth Group (UNH.US) opublikował wyniki za III kwartał 2026 roku, które okazały się wyraźnie lepsze od oczekiwań Wall Street, zarówno pod względem przychodów, jak i zysku na akcję. Akcje spółki rosną prawie 3% po tym jak poprawie uległa rentowność operacyjna, a wskaźnik kosztów medycznych okazał się niższy od prognoz, sugerują skuteczniejszą kontrolę wydatków na świadczenia zdrowotne. Dodatkowym pozytywnym sygnałem jest podwyższenie całorocznych prognoz zysków, choć liczba ubezpieczonych nieznacznie rozczarowała.
-
Przychody grupy wyniosły 112,69 mld USD, wobec oczekiwanych 111,03 mld USD. Skorygowany zysk na akcję (EPS) osiągnął 4,69 USD, wyraźnie przekraczając konsensus na poziomie 4,12 USD.
-
Raportowany EPS wzrósł do 4,56 USD z 2,59 USD rok wcześniej, co oznacza poprawę o około 76% r/r i wskazuje na istotne odbicie rentowności spółki.
-
Segment ubezpieczeniowy UnitedHealthcare wygenerował 86,33 mld USD przychodów, wobec prognozowanych 84,87 mld USD. Przychody Optum, odpowiadającego m.in. za usługi medyczne, farmaceutyczne i analityczne, wyniosły 66,88 mld USD, nieznacznie przekraczając konsensus 66,48 mld USD.
-
Liczba ubezpieczonych wyniosła 48,3 mln, poniżej oczekiwanych 48,62 mln. To jeden ze słabszych elementów raportu, mogący wskazywać na utrzymującą się presję konkurencyjną lub zmiany w strukturze portfela ubezpieczeń.
-
Medical Care Ratio (MCR) wyniósł 88,4%, wobec oczekiwanych 89,9%. Niższy wskaźnik oznacza, że mniejsza część przychodów ze składek została przeznaczona na pokrycie kosztów świadczeń medycznych, co wspiera rentowność działalności ubezpieczeniowej.
-
Marża operacyjna wzrosła do 5,8% z 3,8% rok wcześniej, mimo że wskaźnik kosztów operacyjnych wyniósł 12,8%, nieco powyżej oczekiwanych 12,6%. Poprawa marż sugeruje, że korzyści wynikające z niższych kosztów medycznych przeważyły nad presją pozostałych wydatków.
-
UnitedHealth podniósł prognozę skorygowanego EPS na 2026 rok do co najmniej 20,50 USD, wobec wcześniejszego przedziału 19,5 - 20 USD. Jednocześnie minimalna prognoza raportowanego EPS wzrosła do 19,5 USD z wcześniejszych 18,45 - 18,95 USD, co sygnalizuje większą pewność zarządu co do wyników w końcówce roku.
Wniosek: Wyniki sugerują postępującą odbudowę rentowności UnitedHealth, a szczególnie istotne dla inwestorów pozostają niższy od oczekiwań MCR oraz podniesienie prognoz. Utrzymanie tej poprawy w kolejnych kwartałach będzie jednak zależeć od dynamiki kosztów medycznych i stabilizacji liczby ubezpieczonych.
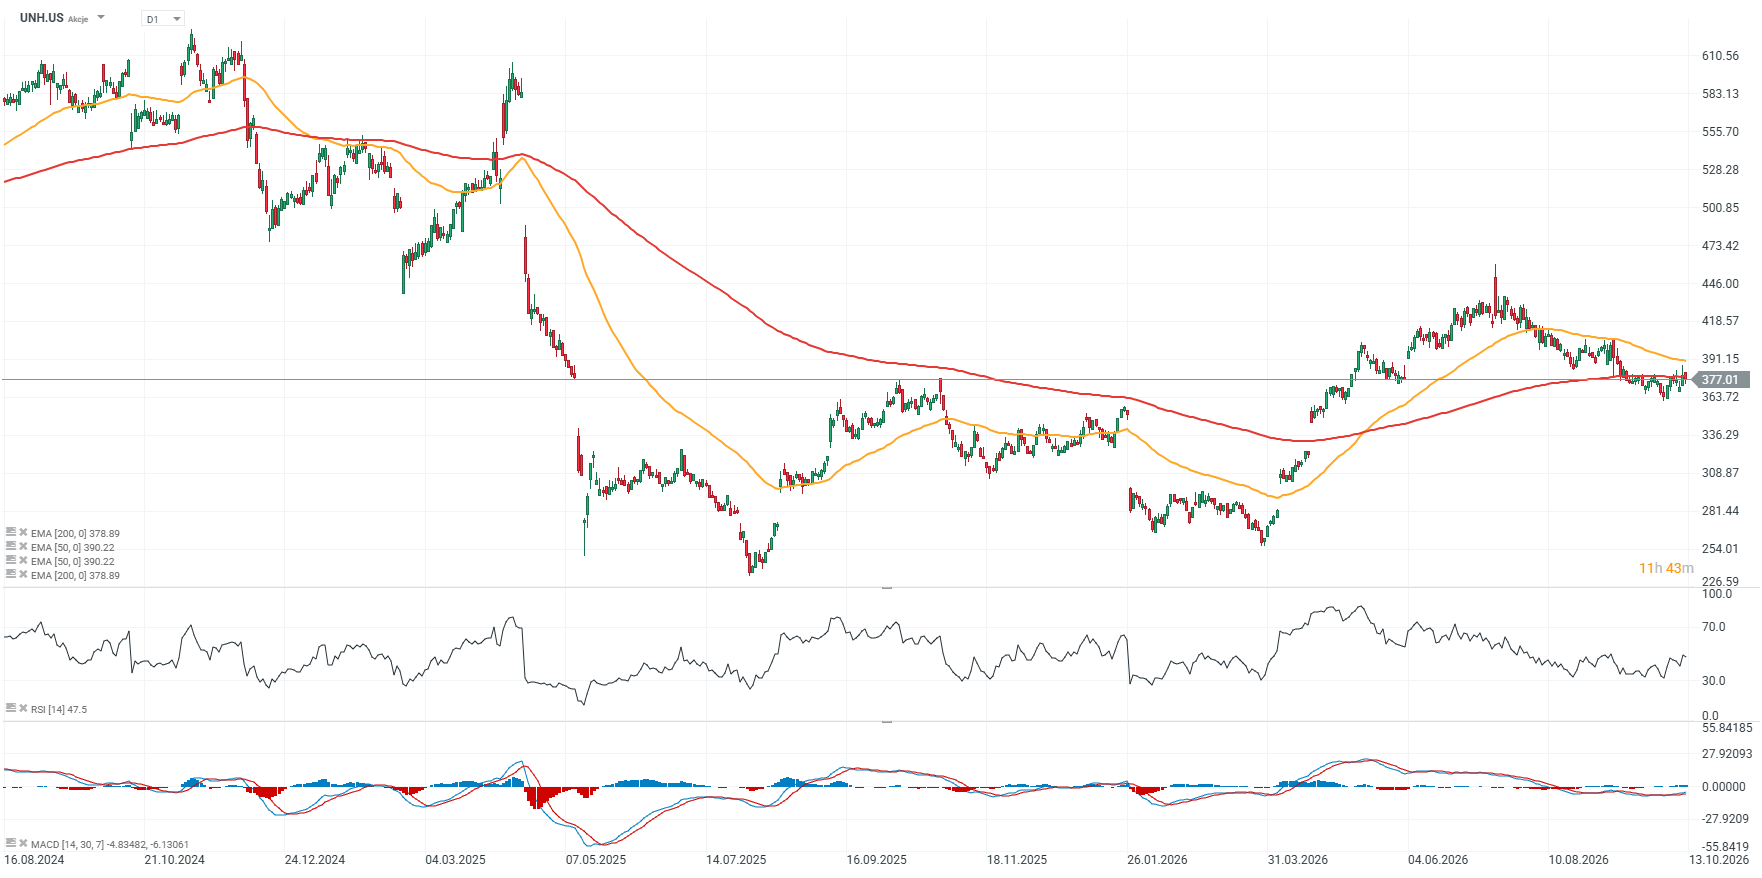
Akcje UNH.US (interwał D1)
Akcje spółki mają za sobą trudny okres i wciąż notowane są ok. 40% poniżej historycznych szczytów. W ostatnim czasie walor próbował wybić się powyżej kluczowej, 200-sesyjnej wykładniczej średniej kroczącej EMA200 (czerwona linia) i wydaje się, że pozytywna reakcja na raport zaowocuje wybiciem powyżej tego oporu, potencjalnie otwierając drogę do 400 i 440 USD.
Źródło: xStation5
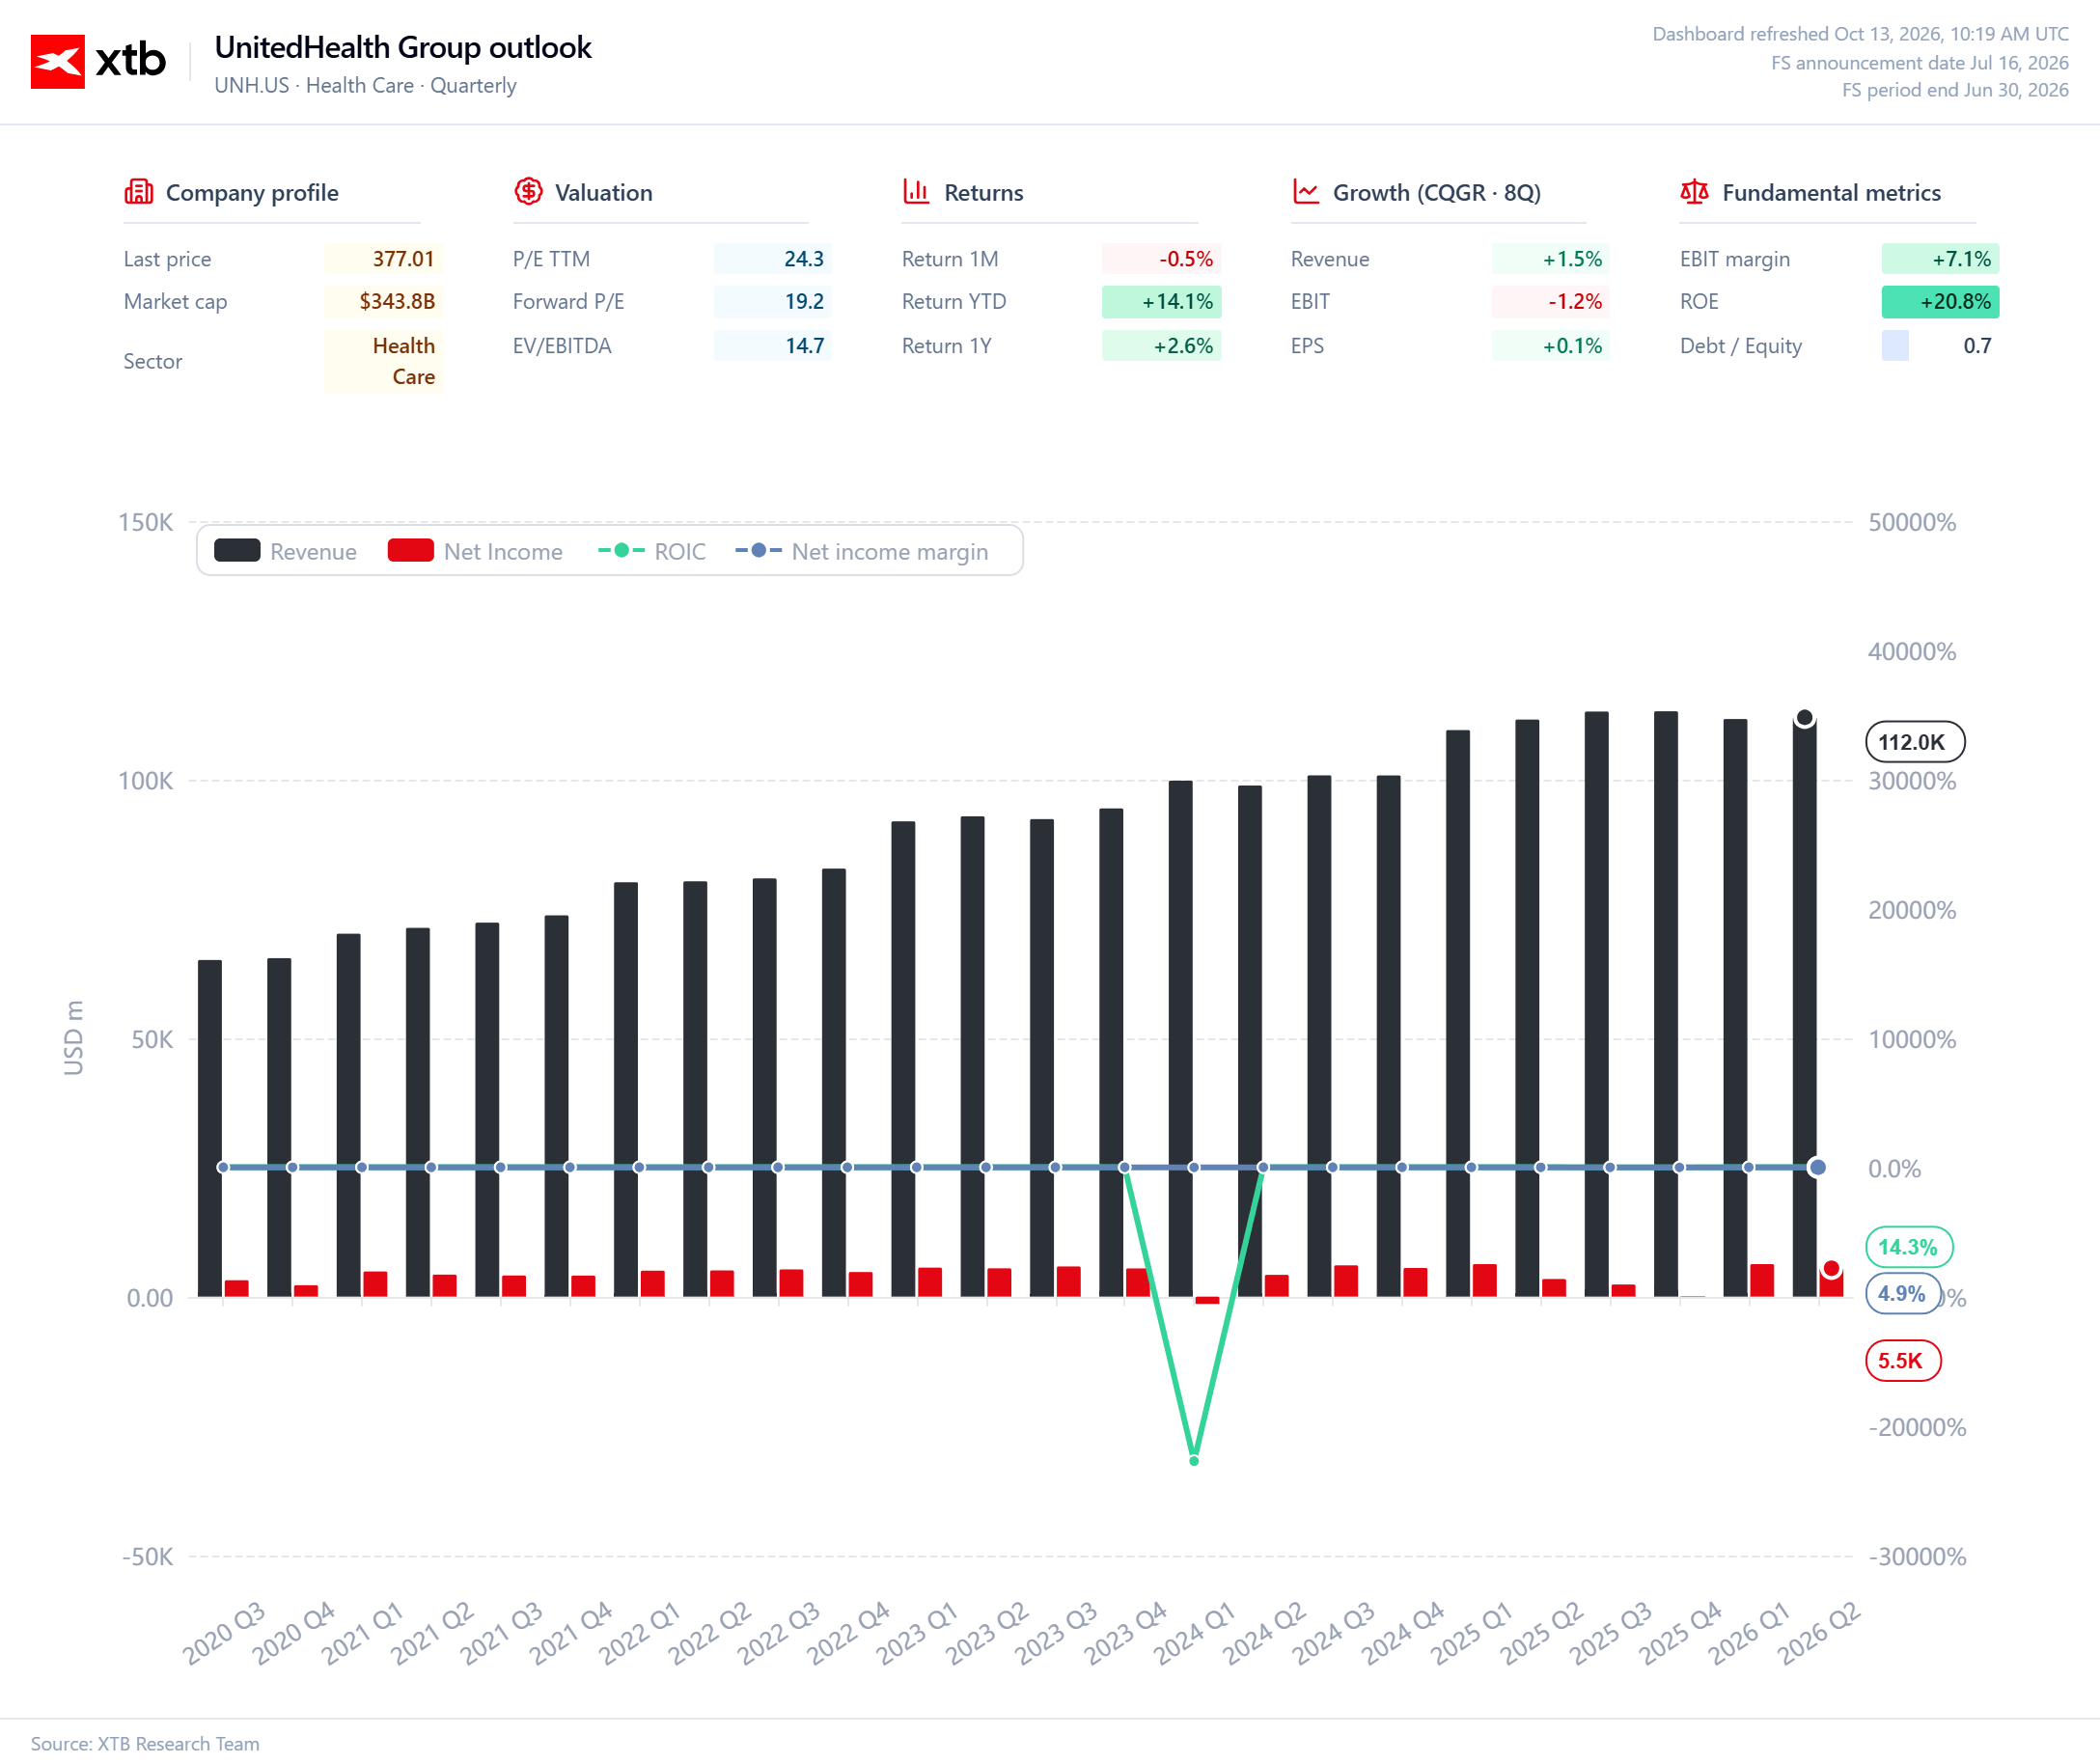
Przychody UnitedHealth Group utrzymują się w długoterminowym trendzie wzrostowym, jednak ostatnie kwartały pokazują, że rosnąca skala działalności nie zawsze przekłada się na proporcjonalną poprawę rentowności. W II kwartale 2026 roku przychody sięgnęły około 112 mld USD, przy zysku netto rzędu 5,5 mld USD i marży netto wynoszącej 4,9%, co wskazuje na odbudowę wyników po okresie silniejszej presji kosztowej. Zwrot z zainwestowanego kapitału (ROIC) na poziomie 14,3% sugeruje utrzymującą się zdolność spółki do efektywnego wykorzystania kapitału, choć sam wskaźnik nie przesądza o trwałości poprawy rentowności.
Przy wskaźnikach c/z na poziomie 24,3 i forward P/E (cena do oczekiwanych 12-miesięcznych zysków) wynoszącym 19,2 rynek zdaje się uwzględniać w wycenie dalszą odbudowę zysków, mimo że dynamika zysków na akcję (EPS) w ostatnich ośmiu kwartałach pozostawała niemal zerowa (+0,1% CQGR). Kluczowe dla perspektyw UnitedHealth będzie zatem nie tylko utrzymanie wzrostu przychodów, ale przede wszystkim poprawa marż, kontrola kosztów świadczeń medycznych oraz zdolność do generowania wyższych zwrotów z zainwestowanego kapitału.
Źródło: XTB Research


PULS GPW: Ostrożne wzrosty, WIG20 znów atakuje szczyt



🖥️Wykres dnia - US100: Czy krach KOSPI to przedsmak problemów Nasdaq?



Kalendarz makro - Początek sezonu wyników na Wall Street. Jak zareaguje US500 na banki? (13.10.2026)



Podsumowanie Dnia: Obawy inwestorów rosną przed sezonem wyników
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.