


Gigant sektora AI, holenderski ASML zanotował w III kwartale 11,66 mld EUR przychodów wobec oczekiwanych 11,72 mld EUR, a akcje spółki w pierwszej reakcji tracą około 4% choć zysk netto firmy wyraźnie przebił konsensus, sięgając 4,96 mld EUR wobec 4,1 mld EUR prognozy. Jednak przy wymagających poziomach wycen nawet najmniejsza "ryska" na dynamice sprzedaży potrafi zaważyć i wydaje się, że to właśnie obserwujemy. Generalnie raport spółki jest bardzo dobry i potwierdza też istotny wzrost popytu w sektorze AI z i tak już bardzo wysokich poziomów. W tym kontekście przychody niższe o kilka milionów euro nie powinny być największym zmwartwieniem akcjonariuszy - pytanie, czy raport wskazuje jakąkolwiek inną "czerwoną flagę"? Patrząc bliżej, zdecydowanie nie, więc nie dostrzegliśmy w nich żadnego "zagrożenia" dla dalszej hossy technologicznej - mało tego, raport wydaje się wspierać narrację powrotu nastrojów w sektorze infrastruktury AI.
- Spółka zawęziła prognozę całorocznych przychodów do przedziały od 44 do 45 mld EUR, podnosząc dolne ograniczenie z wcześniejszych 43 mld EUR. Popyt pozostaje bardzo silny, szczególnie w związku z inwestycjami w AI, a część klientów sygnalizuje zainteresowanie składaniem zamówień już na lata 2029–2030.
- ASML ocenia, że planowana podaż na 2027 i 2028 rok nie wystarczy do pełnego pokrycia zapotrzebowania, dlatego wciąż analizuje dalsze zwiększenie mocy produkcyjnych.
- Na kolejny, IV kwartał roku ASML oczekuje sprzedaży na poziomie 14,2–15,2 mld EUR, przy czym górna granica prognozy przekroczyła konsensus LSEG na poziomie 14,2 mld EUR.
- Dodatkowym wsparciem dla długoterminowych perspektyw jest zaangażowanie Samsunga i TSMC w wykorzystanie systemów High NA EUV, które mają być kluczowe dla kolejnej generacji najbardziej zaawansowanych chipów.
Jakość wyników ASML lepsza niż sugeruje sam odczyt przychodów
Wyniki ASML za III kwartał były mieszane jedynie na pierwszy rzut oka. Sprzedaż netto wyniosła okazała się minimalnie słabsza, jednak znacznie ważniejsza była skala pozytywnego zaskoczenia po stronie rentowności. Zysk netto sięgnął 4,96 mld EUR wobec około 4,11 mld EUR prognozy, natomiast marża brutto wyniosła 57,5% wobec około 56,1% oczekiwanych. To sugeruje, że ASML nie tylko realizuje bardzo wysoki wolumen sprzedaży, ale również utrzymuje wyjątkowo silną ekonomię jednostkową swojego biznesu.
Istotnym elementem była sprzedaż Installed Base Management na poziomie 3,3 mld EUR, która przekroczyła wcześniejsze założenia spółki. Rosnące wydatki klientów na modernizację i poprawę efektywności już zainstalowanych systemów zwiększają udział bardziej powtarzalnych przychodów i częściowo zmniejszają zależność ASML od samego cyklu dostaw nowych maszyn. Jednocześnie spółka sprzedała 113 nowych systemów litograficznych oraz 8 używanych, wobec odpowiednio 86 i 5 kwartał wcześniej, co pokazuje wyraźne przyspieszenie aktywności operacyjnej.
Najważniejszym wnioskiem nie jest więc niewielkie niedowiezienie konsensusu sprzedaży, lecz fakt, że ASML generuje znacznie więcej zysku z każdego euro przychodów, niż oczekiwał rynek. Przy biznesie o tak wysokich barierach wejścia i wyjątkowej pozycji technologicznej oznacza to, że przewaga konkurencyjna spółki coraz mocniej materializuje się w marżach, a nie tylko we wzroście nominalnej sprzedaży.
ASML po raz trzeci podnosi perspektywy – rynek AI przekłada się już na twarde liczby
Jeszcze mocniejszym elementem raportu był outlook. ASML po raz trzeci z rzędu poprawił prognozy na 2026 rok, zawężając przedział oczekiwanej sprzedaży. Jednocześnie spółka oczekuje obecnie całorocznej marży brutto na poziomie około 56%, podczas gdy poprzedni przedział wynosił od 54 do 56%. Podniesienie dolnego ograniczenia prognozy, zamiast zwiększania jedynie górnego scenariusza, jest szczególnie istotne. Sugeruje rosnącą pewność zarządu co do realizacji popytu i rentowności w końcówce roku. Na IV kwartał ASML prognozuje 14,2–15,2 mld EUR sprzedaży oraz marżę brutto około 57%. Górna część przedziału przychodów przewyższa wcześniejsze oczekiwania rynku, a prognozowana marża pozostaje bardzo wysoka jak na producenta złożonych urządzeń przemysłowych. Spółka oczekuje dodatkowo, że jej biznes EUV wzrośnie w tym roku o ponad 45%, podczas gdy segment non-EUV ma zwiększyć sprzedaż o około 20% r/r.
To szczególnie ważne z punktu widzenia wyceny ASML. Rynek od wielu kwartałów płaci premię za oczekiwany wzrost nakładów inwestycyjnych na infrastrukturę AI, ale obecny raport pokazuje, że nie jest to już wyłącznie historia oparta na przyszłych oczekiwaniach. Popyt związany z AI znajduje odzwierciedlenie w sprzedaży, marżach i coraz wyższych prognozach. W praktyce oznacza to, że największym pytaniem dla inwestorów przestaje być samo istnienie popytu, a staje się nim to, jak długo ASML będzie w stanie utrzymać tempo wzrostu przy obecnych ograniczeniach podaży.
Problemem ASML nie jest brak popytu, tylko zdolność do jego obsłużenia
Najbardziej strategiczną informacją z raportu jest jednak przesunięcie horyzontu zamówień daleko poza obecny cykl inwestycyjny. Zarząd wskazał, że część klientów zaczyna wyrażać zainteresowanie dostawami urządzeń nawet na 2029 i 2030 rok. Dla spółki przemysłowej jest to wyjątkowo długi poziom widoczności popytu i świadczy o tym, jak agresywnie najwięksi producenci półprzewodników planują obecnie przyszłe moce produkcyjne.
Co jeszcze istotniejsze, ASML przyznał, że obecnie planowane możliwości produkcyjne na 2027 i 2028 rok nie wystarczą do pełnego pokrycia prognozowanego zapotrzebowania klientów. Spółka już wcześniej zakładała zwiększenie mocy produkcyjnych o około 30%, ale obecnie analizuje możliwość dalszej ekspansji. To zmienia charakter ryzyka inwestycyjnego: przynajmniej na obecnym etapie największym ograniczeniem wzrostu nie wydaje się popyt na systemy ASML, lecz zdolność przedsiębiorstwa i jego łańcucha dostaw do wystarczająco szybkiego zwiększenia produkcji.
Dla akcjonariuszy jest to jednocześnie szansa i ryzyko. Chroniczna przewaga popytu nad podażą może wzmacniać pricing power, wykorzystanie mocy oraz marże, szczególnie w najbardziej zaawansowanych systemach EUV. Z drugiej strony dalsza ekspansja produkcji wymaga inwestycji, koordynacji rozbudowanego łańcucha dostaw i utrzymania niezwykle wysokiej precyzji technologicznej. W przypadku ASML kluczowe pytanie na kolejne kwartały brzmi więc nie tyle „czy AI będzie generować popyt?”, lecz raczej jak szybko spółka będzie w stanie przekuć wieloletni backlog i zainteresowanie klientów w faktyczne dostawy, przychody i wolne przepływy pieniężne.
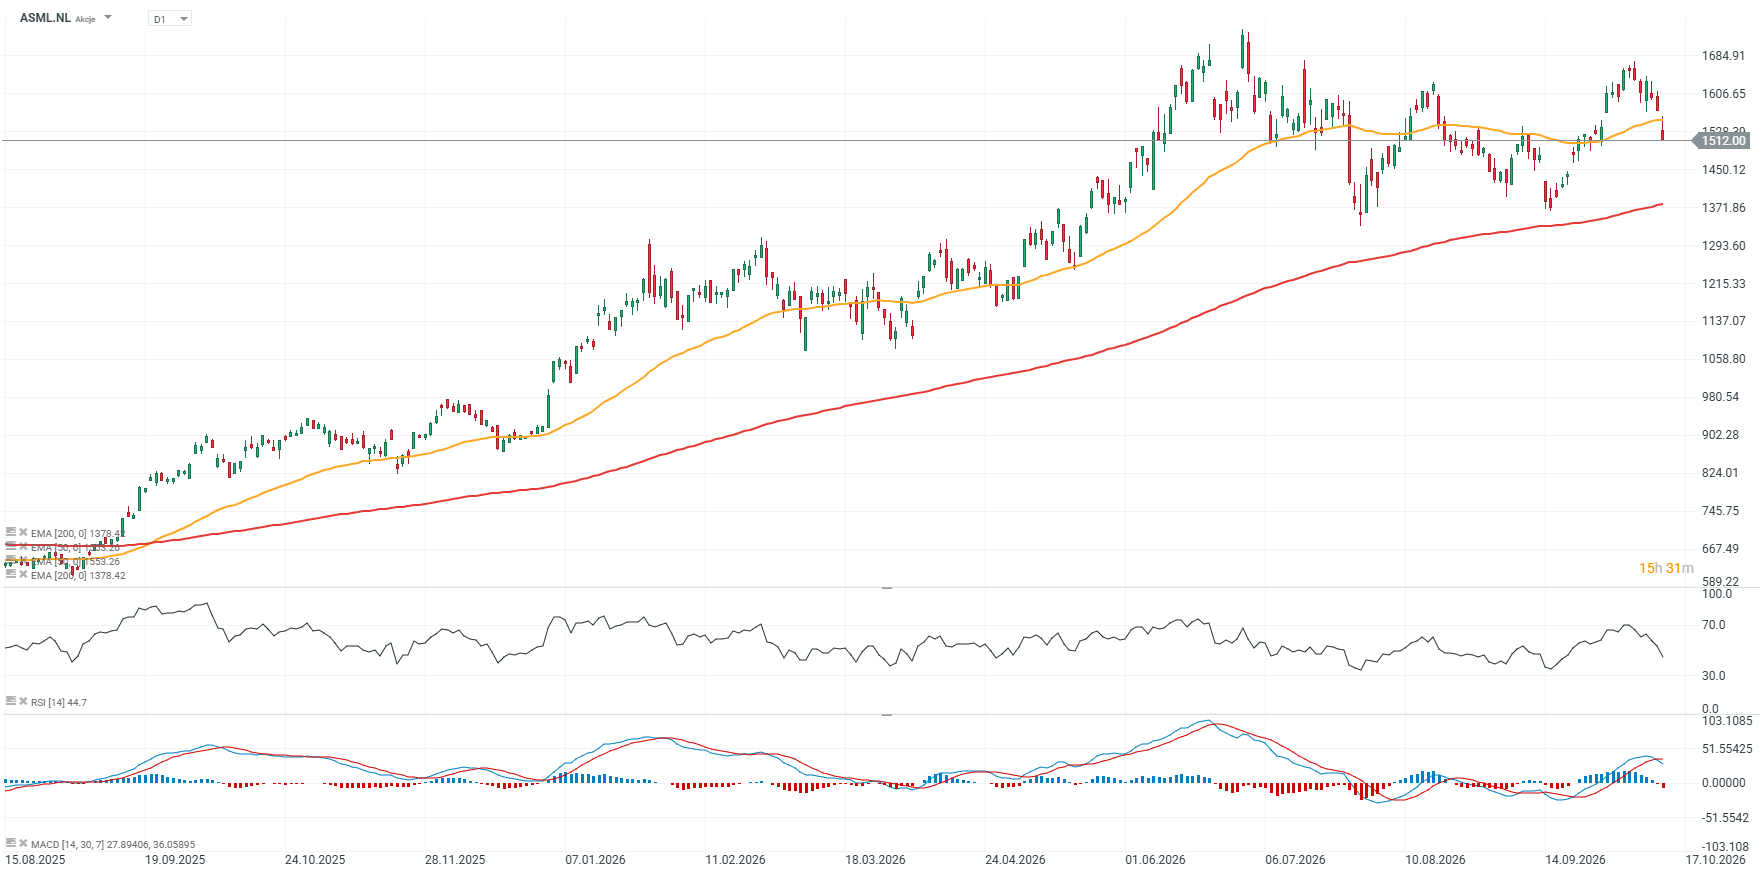
Wykres akcji ASML (interwał D1)
Dziś akcje spółki prawdopodobnie otworzą się z luką spadkową, ale nie jest wykluczone, że podczas sesji obserwować będziemy kontry ze strony popytu. Na wykresie tworzy się teoretycznie niekorzystna formacja podwójnego szczytu i jeśli akcje cofnęłyby sie do 1400 EUR, walcząc z EMA200 (czerwona linia), trwalsze odwrócenie trendu wydawałoby się całkiem możliwe. Dla byków kluczowe może być utrzymanie poziomów powyżej 1450 EUR (luka cenowa z września), a kluczowym oporem są obecnie okolice 1600 EUR.
Źródło: XTB
Bilans ASML pokazuje ekonomię monopolu technologicznego
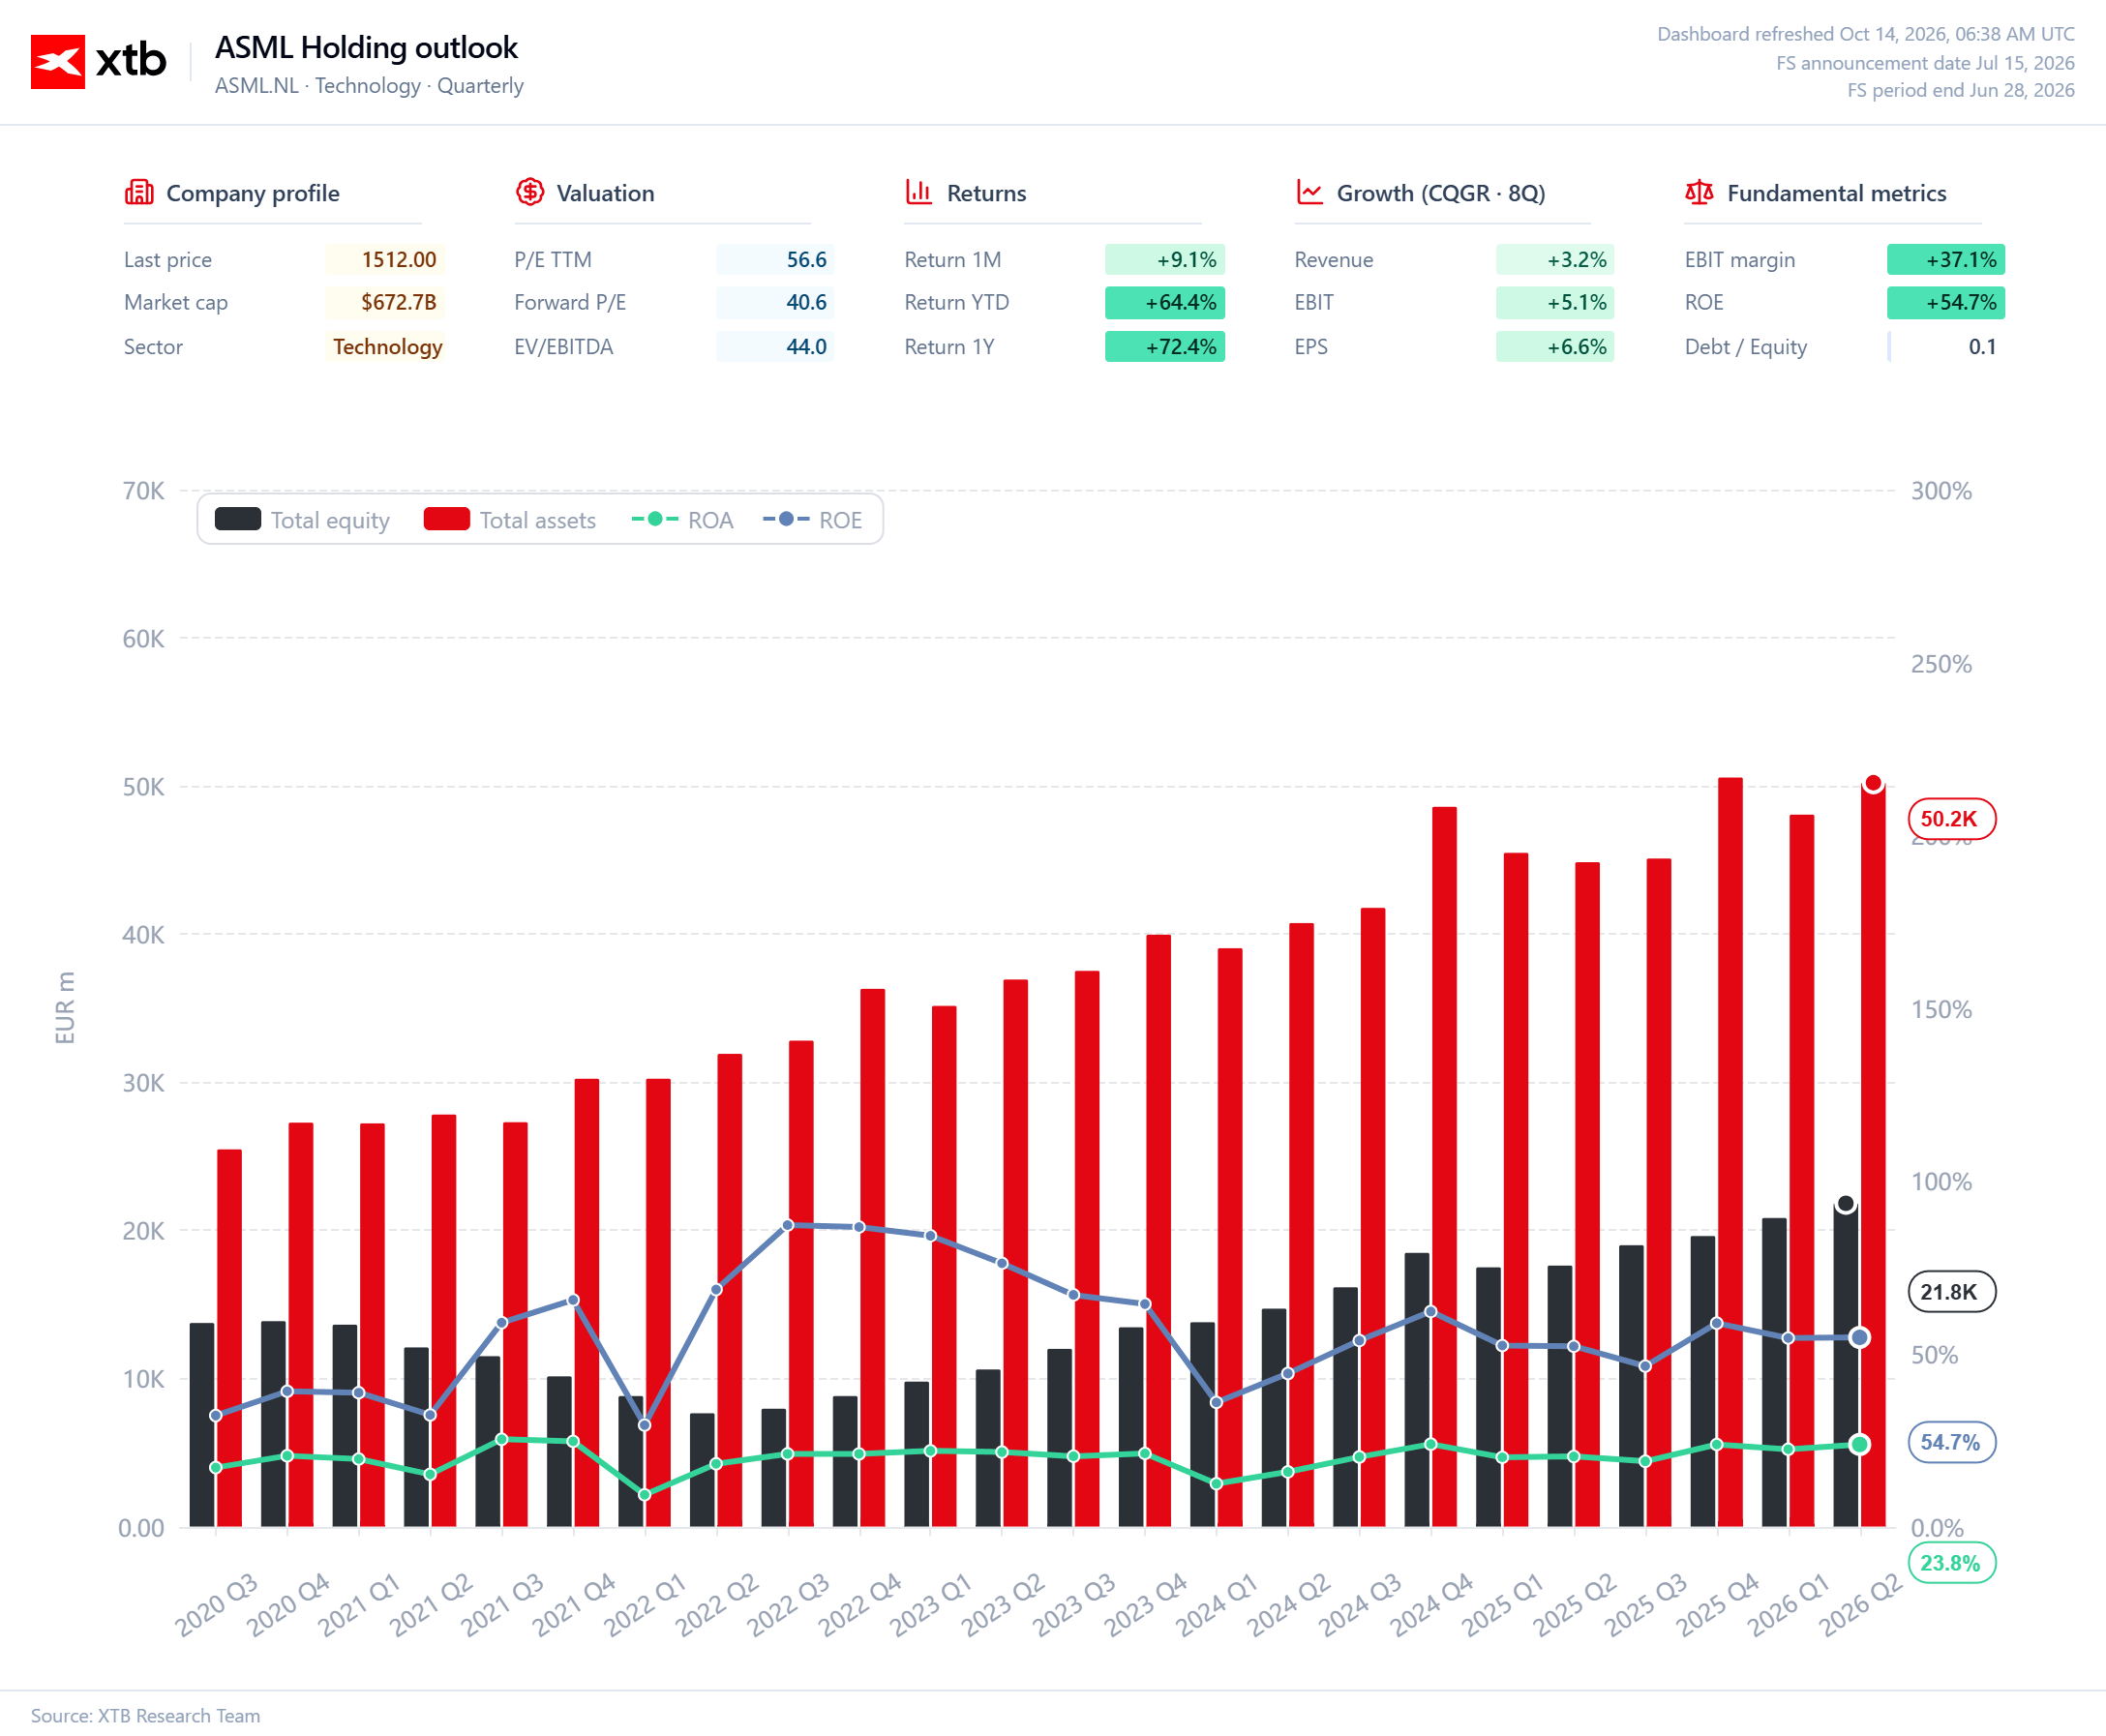
ASML pozostaje przykładem biznesu, w którym przewaga technologiczna przekłada się na wyjątkowo wysoką produktywność kapitału: przy około 21,8 mld EUR kapitału własnego spółka generuje ROE na poziomie 54,7%, podczas gdy ROA wynosi około 23,8%. Jednocześnie aktywa wzrosły w ostatnich latach do około 50,2 mld EUR, ale ekspansja bilansu nie doprowadziła do trwałego rozwodnienia rentowności, co sugeruje, że kolejne inwestycje nadal trafiają do biznesu o bardzo wysokich zwrotach krańcowych. Kluczowy jest również niemal symboliczny poziom zadłużenia, przy Debt/Equity rzędu 0,1, dzięki czemu wysokiego ROE nie można tłumaczyć agresywną dźwignią finansową.
To właśnie ekonomiczna fosa biznesowa wynikająca z dominacji w EUV sprawia, że ASML może generować stopy zwrotu na kapitale, których typowa spółka przemysłowa nie byłaby w stanie utrzymać przez dłuższy czas. Problem dla inwestora pojawia się jednak po stronie ceny: wskaźnik c/z jest na poziomie 56,6, ceny do oczekiwanych 12-miesięcznych zysków (forward p/e) około 40,6 i EV/EBITDA około 44 więc rynek już dziś wycenia znaczną część przyszłego wzrostu. Tymczasem ośmiokwartalny CAGR przychodów wynosi tylko około 3,2%, EBIT 5,1%, a EPS 6,6%, co pokazuje rozdźwięk pomiędzy bieżącą dynamiką fundamentalną a mnożnikami wyceny. W przypadku ASML nie chodzi więc o pytanie, czy jest to znakomity biznes gdyż wykres praktycznie to potwierdza tylko jak długo spółka będzie w stanie reinwestować kapitał przy zwrotach wystarczająco wysokich, aby uzasadnić premię wpisaną już w obecną cenę akcji.
ASML przejmuje rentę z wyścigu technologicznego
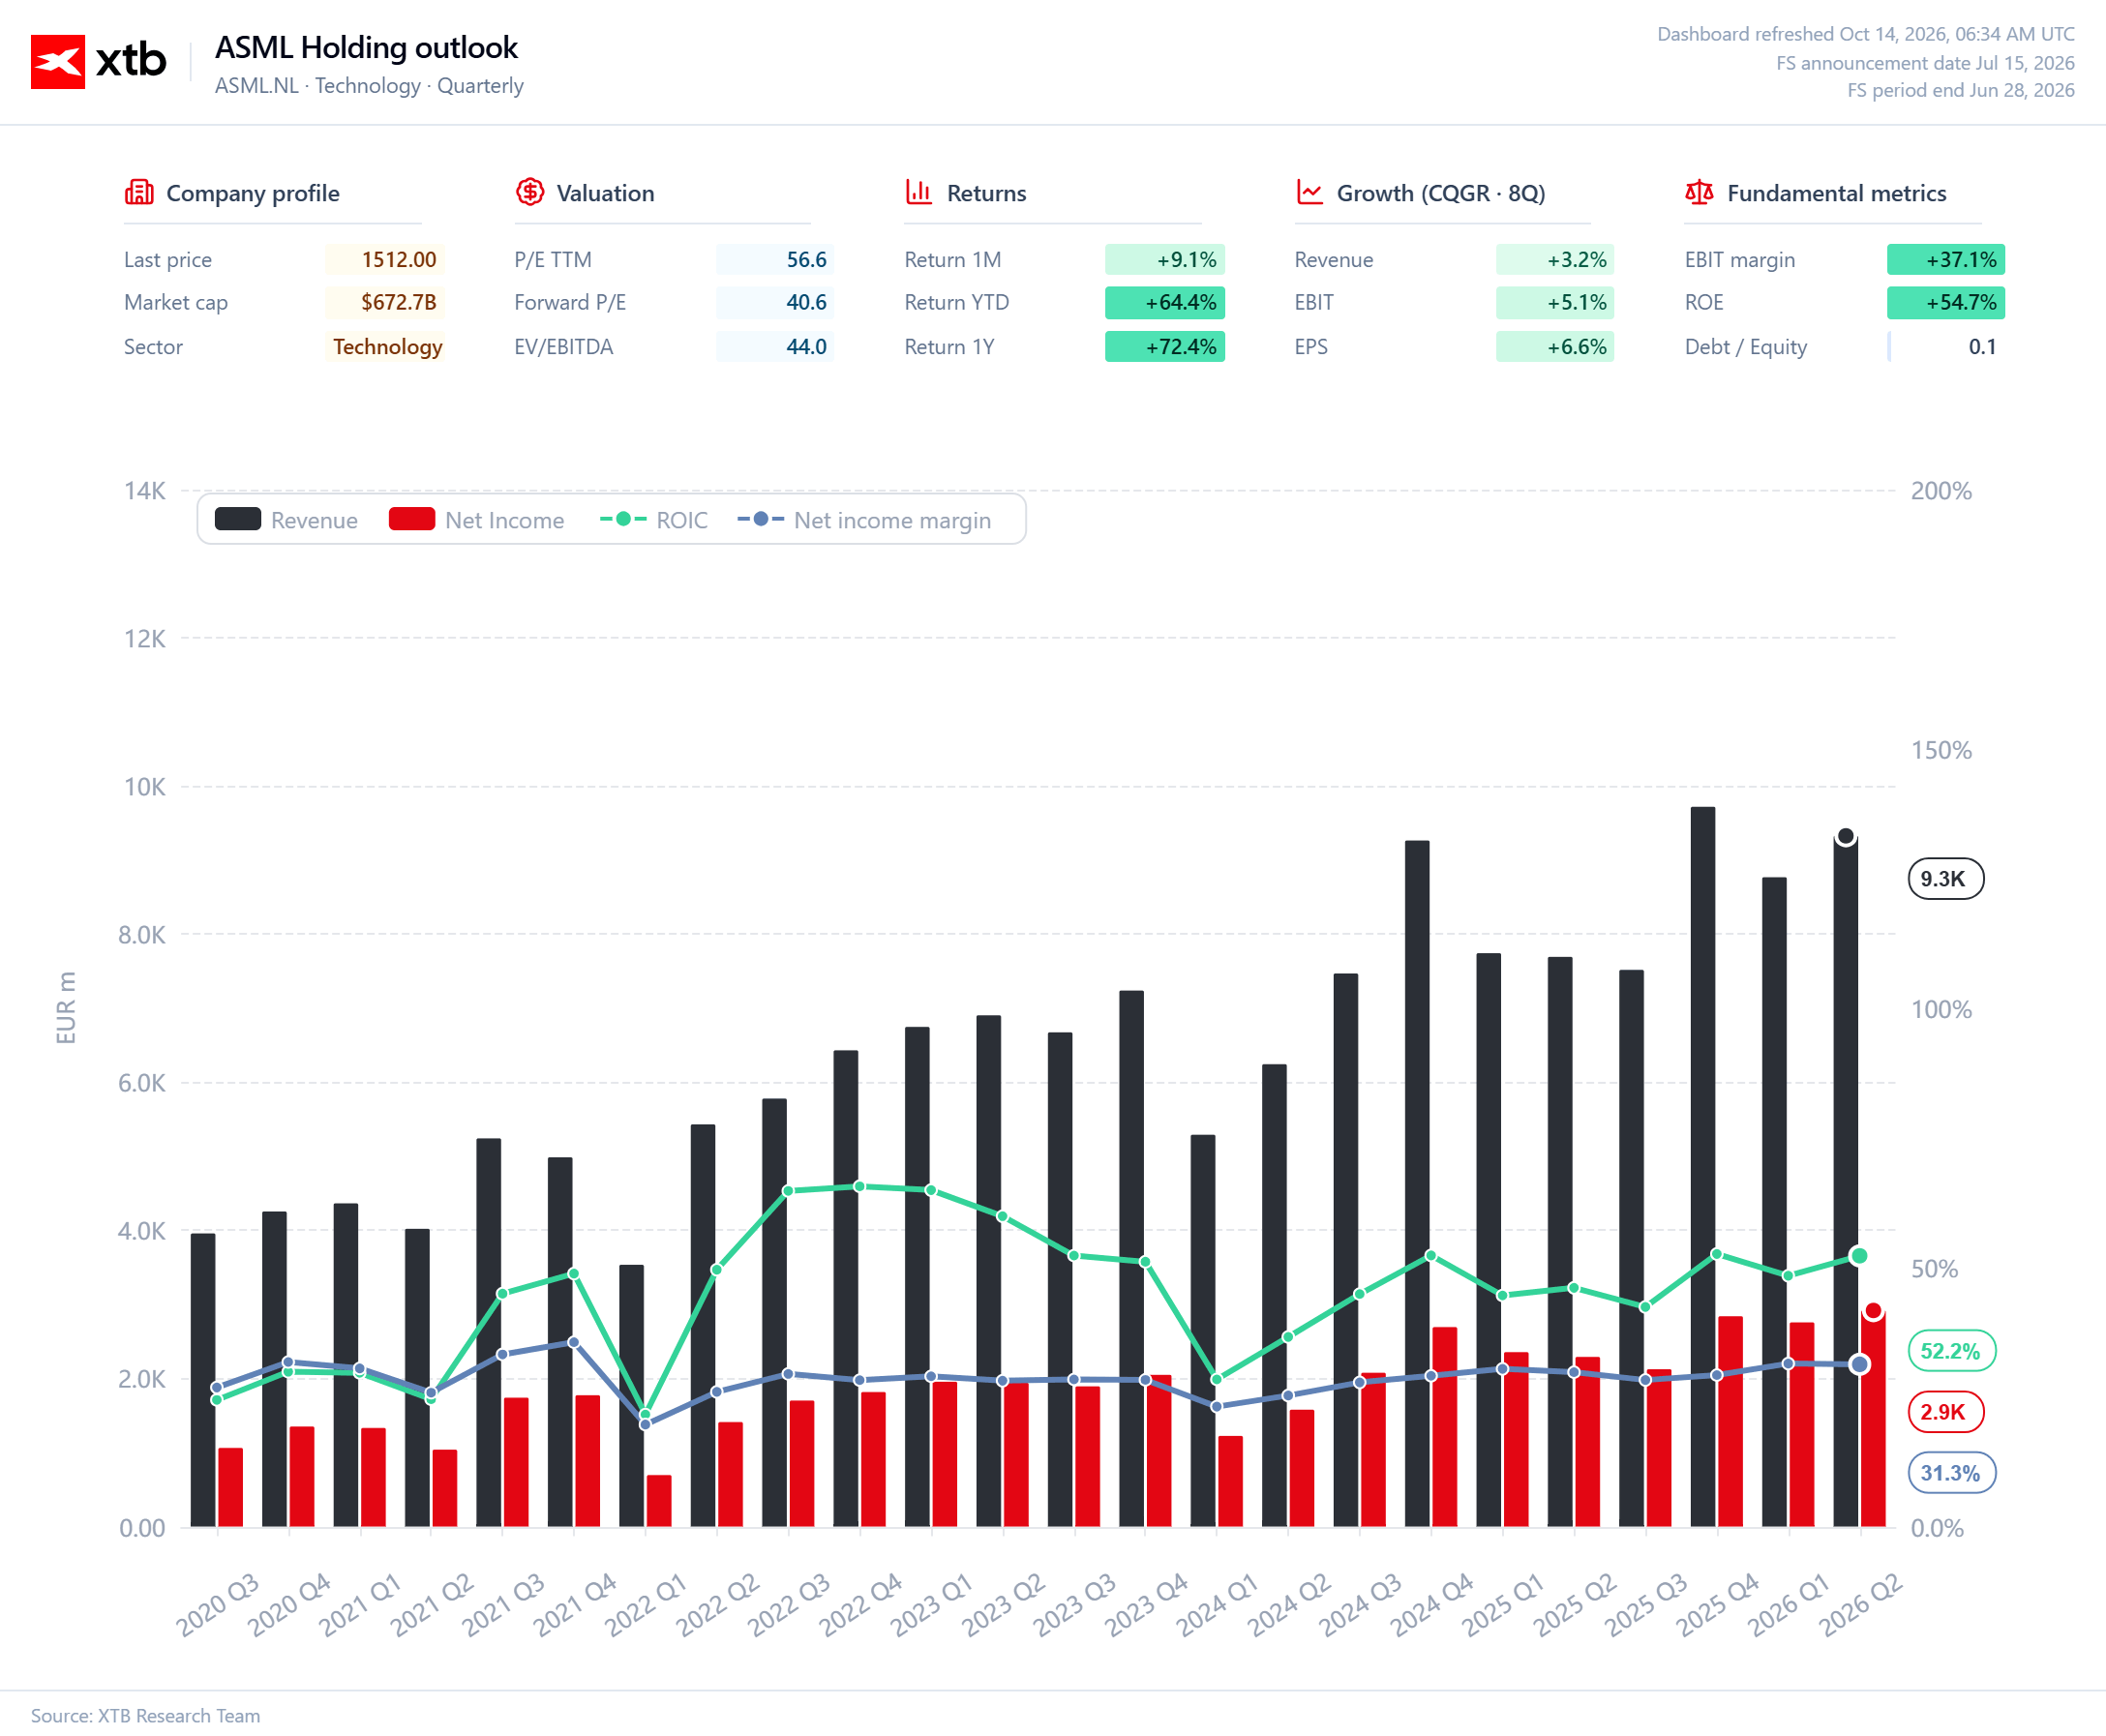
Drugi wykres jeszcze lepiej pokazuje, dlaczego ASML należy analizować inaczej niż klasycznego producenta półprzewodników: kwartalne przychody wzrosły z około 4 mld EUR w 2020 r. do około 9,3 mld EUR, podczas gdy zysk netto w ostatnim okresie sięga około 3 mld EUR. Oznacza to marżę netto na poziomie około 31,3%, wyjątkowo wysoką dla producenta skomplikowanego sprzętu, którego działalność wymaga ogromnego zaplecza technologicznego, serwisowego i produkcyjnego. Jeszcze ważniejszy jest zwrot z inwestowanego kapitału (ROIC) na poziomie około 52,2%, ponieważ sugeruje, że ASML nie tylko zarabia dużo w ujęciu księgowym, lecz również niezwykle efektywnie zamienia zainwestowany kapitał w ekonomiczny zysk. Źródłem tej ekonomii jest pozycja spółki w sektorze EUV.
Im bardziej TSMC, Samsung, Intel i inni producenci przesuwają granice zaawansowania procesów technologicznych, tym większa staje się strategiczna wartość urządzeń ASML niezbędnych do realizacji tych inwestycji. W rezultacie spółka nie musi przewidywać, który projekt AI okaże się zwycięski, bo korzysta na samym wzroście zapotrzebowania na najbardziej zaawansowane moce obliczeniowe i rosnącej intensywności kapitałowej produkcji chipów. Warto jednak zauważyć, że przychody i zyski pozostają kwartalnie zmienne, co przypomina, że nawet monopol technologiczny funkcjonuje wewnątrz cyklicznego rynku półprzewodników i zależy od harmonogramu dostaw drogich systemów. Pytanie brzmi więc nie „czy ASML ma przewagę konkurencyjną?”, lecz czy popyt na EUV i High NA EUV będzie rósł wystarczająco długo, aby 30% marża netto (lub wyższa) i ponad 50% ROIC uzasadniały wycenę, która dziś zakłada utrzymanie wyjątkowo wysokiej jakości biznesu - przez wiele lat.
Źródło: XTB Research


Podsumowanie Dnia: Mocne wyniki, mieszane nastroje. Wall Street zaczyna sezon

SpaceX chce latać Starshipem niemal codziennie. Stawką jest rentowność całego imperium Muska

(Spotkanie LIVE📽️) Meta pokonała OpenAI i Anthropic | Bliżej Giełdy, Bartek Szyma


Citigroup pobił oczekiwania, ale inwestorzy pozostają sceptyczni. Dobre wyniki to wciąż za mało
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.