


Notowania kakao wzrosły w trakcie czwartkowej sesji po publikacji zaskakujących danych o popycie z Europy oraz Azji. Dane te stanowią twardy dowód na to, że destrukcja popytu mogła się już zakończyć. Oczywiście należy też brać te dane z lekkim przymrużeniem oka: dzisiejsze przetwórstwo wynika z podaży i cen sprzed wielu miesięcy i niekoniecznie odzwierciedla sytuację, którą mamy obecnie. Na dzisiejszy obraz związany z perspektywą dalszego odbicia nakładają się również dane dotyczące dostaw z Wybrzeża Kości Słoniowej, które są wyraźnie niższe niż przed rokiem. Niemniej kluczowym sprawdzianem będzie grudzień, kiedy mamy do czynienia ze szczytowym zbiorem w trakcie sezonu. Spójrzmy jednak na dane dotyczące przetwórstwa.
Dane popytowe, które zaskoczyły cały rynek
Czwartkowe odczyty przemiału ziaren (grindings), z trzech kluczowych regionów konsumpcyjnych okazały się wyraźnie wyższe od oczekiwań. Z drugiej strony, późniejsze dane z USA okazały się nieco gorsze, ale jednak w całym obrazie Europa, Azja oraz Afryka ważą zdecydowanie więcej niż same USA.
Europa — Europejskie Stowarzyszenie Kakao (ECA) podało, że przerób w regionie wzrósł w III kwartale o 3,2% r/r, do 348 215 ton, wobec 337 353 ton rok wcześniej. To wynik, który dosłownie zaskoczył wszystkich na rynku: ankieta Bloomberga wśród dziewięciu traderów i analityków zakładała spadek o 3,9%. Wolumen był też o 10% wyższy niż w poprzednim kwartale (316 366 ton) i najwyższy dla trzeciego kwartału od 2024 roku.
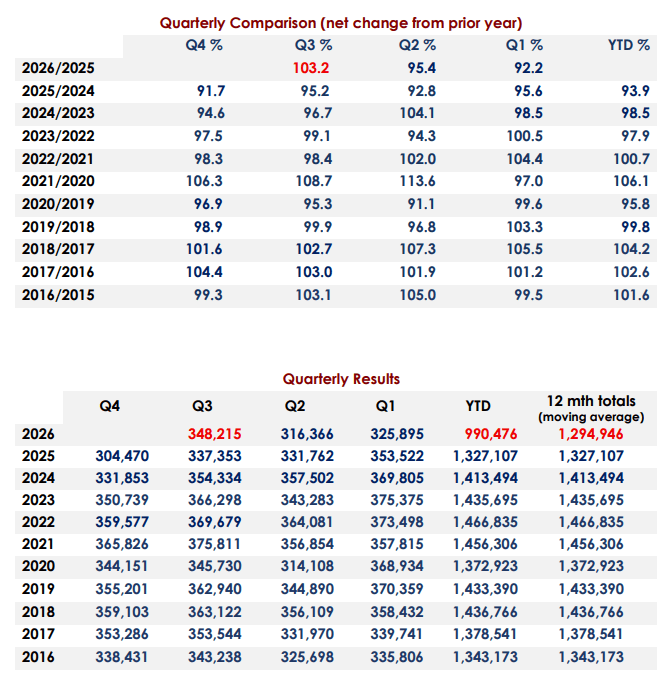
Dane dotyczące przetwórstwa kakao w Europie. Widzimy, że w Q3 dane wzrosły do najwyższego poziomu od Q1 2025. Źródło: ECA
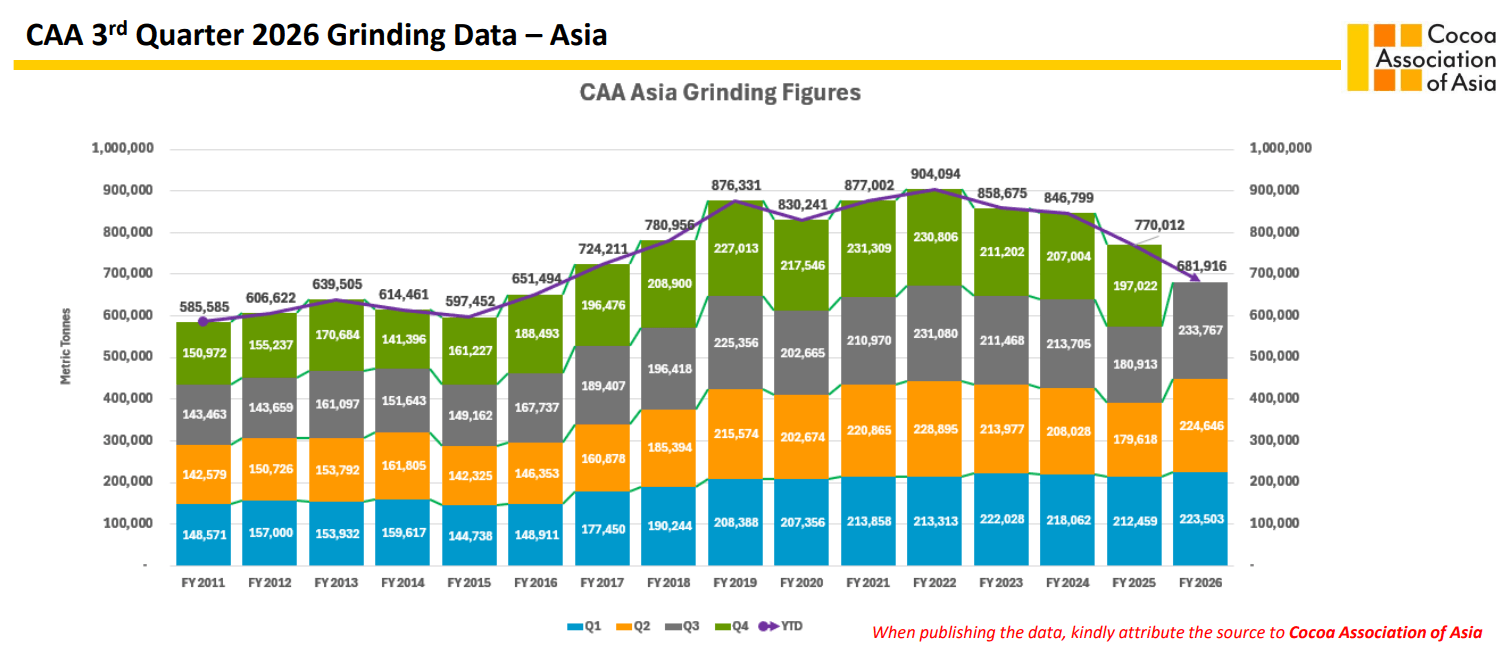
Azja — Jeszcze mocniejsze zaskoczenie przyniosły dane Cocoa Association of Asia: przerób w regionie wzrósł o 29,2% r/r, do 233 767 ton (ze 180 913 ton rok wcześniej), oraz o 4,1% wobec drugiego kwartału. Konsensus zakładał wzrost rzędu 15% r/r. Wobec tego rzeczywisty wynik niemal podwoił oczekiwania. Malezja, jeden z kluczowych hubów przetwórczych regionu, odnotowała wzrost przerobu aż o 47% r/r.
Wybrzeże Kości Słoniowej — Największy producent świata dołożył do tego obrazu wzrost przerobu lokalnego o 40% r/r, do 157 446 ton.
Ameryka Północna — Odmiennie wyglądała sytuacja w Ameryce Północnej, gdzie według danych opublikowanych przez National Confectioners Association (NCA) przetwórstwo kakao w III kwartale 2026 roku spadło o 2,49% r/r, do poziomu 109 978 ton metrycznych (w porównaniu z analogicznym okresem 2025 roku). Dane te odzwierciedlają kwartalne raporty zagregowane przez NCA od uczestniczących przetwórców czekolady z całego regionu.
Co to oznacza fundamentalnie? Wpływ na popyt konsumpcyjny
Przemiał ziaren jest uznawany przez rynek za najlepszy proxy realnego popytu konsumpcyjnego. Mierzy bowiem faktyczną ilość ziaren przetworzonych na masło i proszek kakaowy, które później są wykorzystywane w produkcji czekolady. Nie są to deklaracje i prognozy tylko realne dane. Tak szerokie i jednoczesne zaskoczenie w górę w trzech niezależnych regionach (Europa, Azja, Afryka Zachodnia) sugeruje, że teza o głębokiej, strukturalnej destrukcji popytu po rekordowych cenach z 2024 roku może już nie być właściwa.
Zdaniem Bloomberga producenci czekolady przygotowują się na wyższą sprzedaż, a niższe ceny ziarna zachęcały przetwórców do odbudowy aktywności po latach ograniczania produkcji, podnoszenia cen detalicznych i modyfikowania receptur.
Warto jednak zachować proporcje: mimo dzisiejszego odbicia, 12-miesięczna krocząca suma przerobu w Europie spadła do 1,29 mln ton, czyli najniżej od co najmniej 2016 roku. Innymi słowy, popyt wciąż odbudowuje się z bardzo niskiego poziomu, a tempo tej odbudowy pozostaje trudne do oszacowania po latach poważnej destrukcji konsumpcji.
Czy nas zaskoczyły te dane? Wcześniej wielokrotnie wskazywaliśmy na prawdopodobne ożywienie popytu w drugiej połowie roku, co było związane z niskimi cenami z dwóch poprzednich kwartałów. Oczywiście, rosnące zapasy ziaren mogły sugerować brak większego popytu, ale jednocześnie, tak jak zaznaczają inni analitycy, przetwórcy zdecydowali się obecnie na większy przemiał ze względu na niższe ceny. Dodatkowo podaż była po prostu bardzo wysoka w trakcie poprzedniego sezonu.
Reakcja rynku i analiza techniczna kontraktów na kakao
Rynek interpretuje te dane jako sygnał, że dno popytowe mogło zostać już wyznaczone, co w połączeniu z utrzymującymi się problemami podażowymi w Afryce Zachodniej (opóźnienia logistyczne na Wybrzeżu Kości Słoniowej wywołane ulewami, ryzyko El Niño dla przyszłych zbiorów) tworzy mieszankę sprzyjającą dalszym wzrostom cen.
Oczywiście należy zwrócić uwagę na to, że ewentualnie mocniejsze odbicie cen teraz do zakresu 7-8 tys. Mogłoby doprowadzić do załamania ożywienia popytowego. Niemniej IV kwartał powinien przynieść podobne pozytywne zaskoczenie.
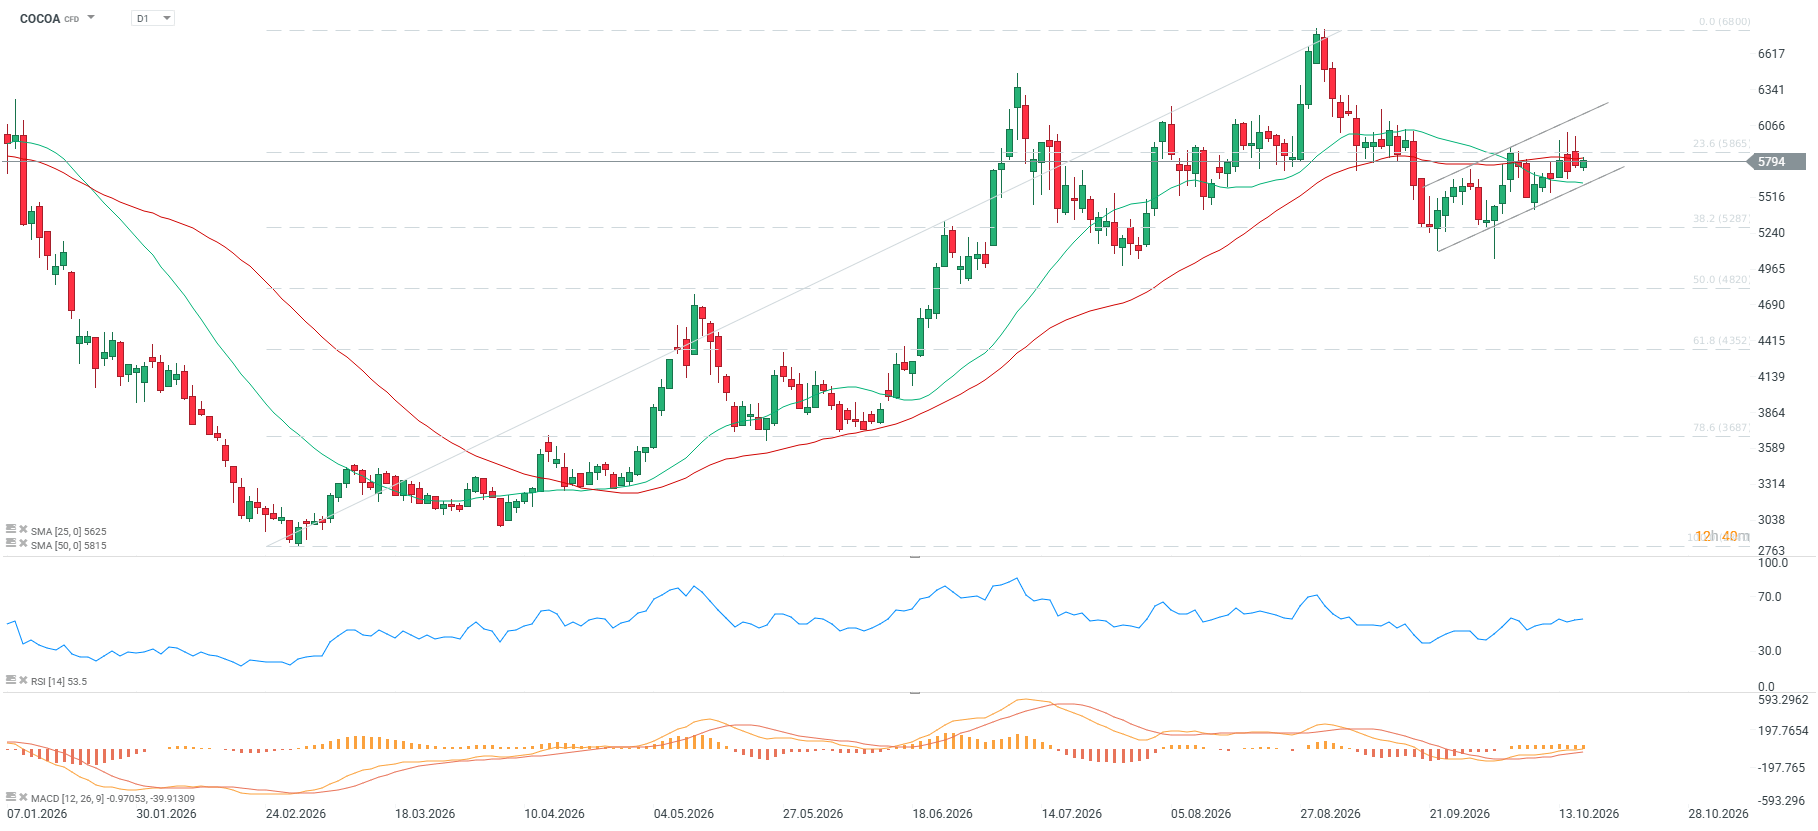
Od strony technicznej wsparciem dla kontynuacji ruchu jest układ wskaźników: neutralny RSI na poziomie 54 pkt, kurs 3% powyżej SMA25 i MACD pozostają w układzie pro-wzrostowym. Oczywiście, w tym momencie cena pozostaje poniżej oporu wyznaczonego przez zniesienie 23.6 oraz średnią SMA50. Po przebiciu tej strefy, kolejnym celem będzie strefa psychologiczna w zakresie 6000–6150 USD/t. Przełamanie tej strefy przy utrzymaniu RSI powyżej 60 pkt otworzyłoby drogę do testu 6250–6400 USD za tonę.
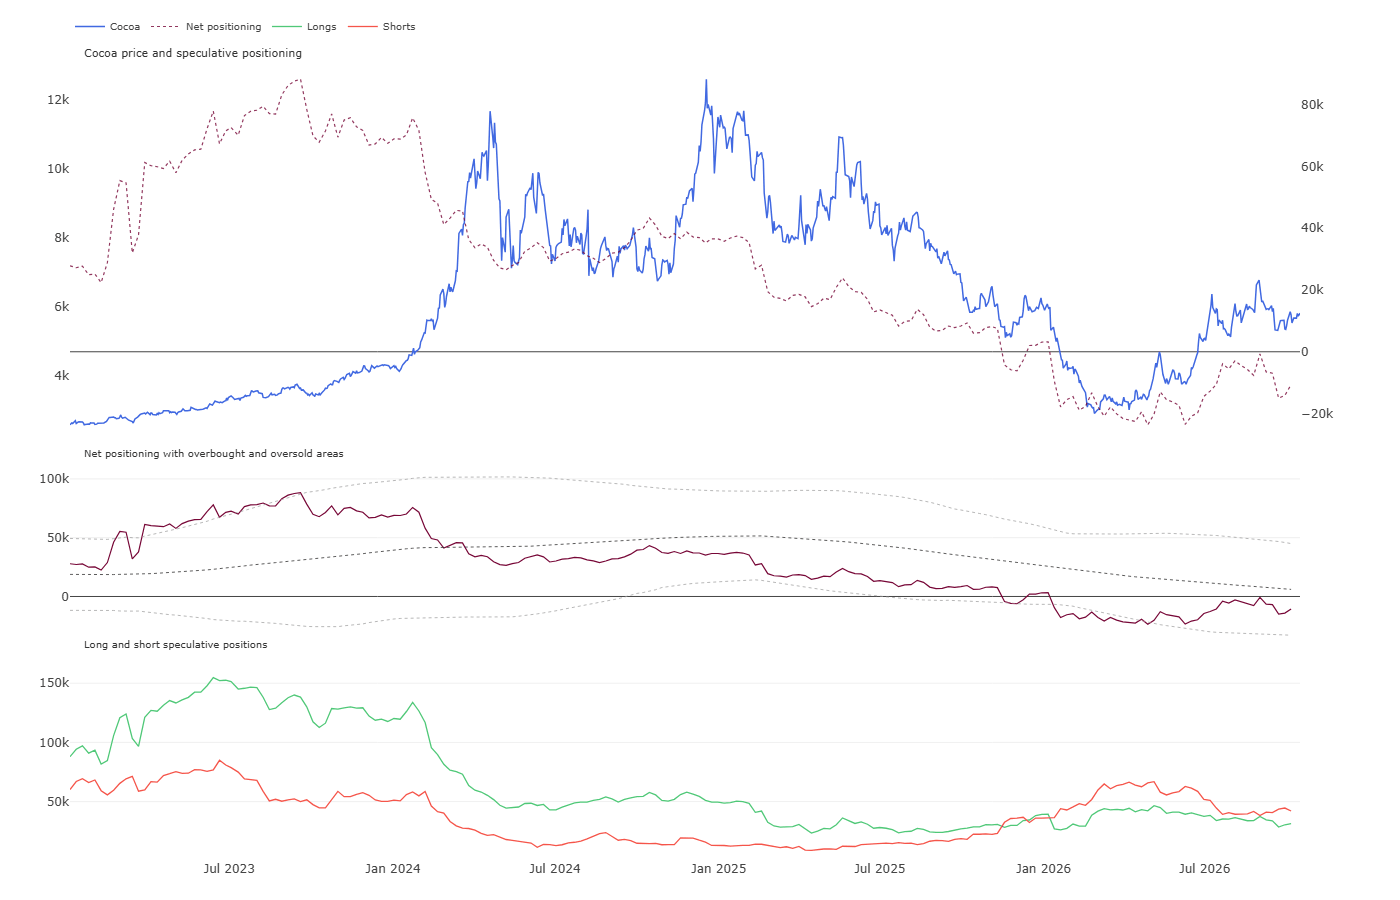
Istotny jest też kontekst pozycjonowania: według najnowszego raportu CFTC fundusze spekulacyjne wciąż utrzymują ujemną pozycję netto rzędu -10 648 kontraktów, w zaledwie 12,6. percentylu historycznego rozkładu. Tak mocno zdefensywne nastawienie przy jednoczesnym, szerokim zaskoczeniu danymi fundamentalnymi w górę tworzy klasyczne warunki do short squeeze — zamykanie krótkich pozycji przez fundusze mogłoby dodatkowo napędzić dynamikę wzrostową, niezależnie od dalszego rozwoju sytuacji pogodowej w Afryce Zachodniej.
Finalne dane CPI ze strefy euro zgodne z oczekiwaniami

PULS GPW: Pepco i Allegro napędza płytkie odbicie na WIG20


Wykres dnia: NATGAS - czy widać szanse na sezonowe odbicie przy ciepłej pogodzie?



Inflacja rośnie, Fed nie zamierza się spieszyć | Bliżej Rynków, 16.10.2026
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.