


Na starcie – decyzja FOMC pojawi się o godz. 19:00, nie – jak to zwykle bywa – o godz. 20:00.
Powód?
W Stanach Zjednoczonych zmiana czasu z letniego na zimowy następuje w pierwszą niedzielę listopada. W Polsce w ostatni pełny weekend października.
Co warto wiedzieć przed?
Posiedzeniu nie będzie towarzyszyła publikacja SEP, czyli Summary of Economic Projections. Na takową poczekać będziemy musieli do grudnia. W skład rzeczonego SEP wchodzi Dot Plot, tj. wykres punktowy ukazujący oczekiwania wobec poziomu stóp procentowych na koniec poszczególnych lat oraz projekcje dot. wzrostu gospodarczego, stopy bezrobocia, inflacji PCE oraz bazowej inflacji PCE.
Decyzja zapada na kilka dni przed oficjalnym startem wyborów połówkowych w USA (3 listopada). Warto jednak zastrzec, że w wielu stanach część komisji jest już otwarta. Mowa o tzw. "early voting", które uprawnia zarejestrowanych wyborców do oddania głosu osobiście w wyznaczonym lokalu bez konieczności czekania na główny dzień głosowania.
Sondaże wskazują obecnie na zwycięstwo demokratów w obu izbach Kongresu (bardziej przekonujące w Izbie Reprezentantów). Więcej na temat wyborów dowiecie się z materiału przygotowanego we współpracy z Marcinem Kuśmierczykiem z kanału Polityka Zagraniczna:
Oczekiwania
Rynek przypisuje podwyżce na dzisiejszym posiedzeniu mniej niż 10% prawdopodobieństwa. Jednocześnie niemal w pełni wycenia ruch w górę w grudniu oraz dwa kolejne przed połową 2027 r.
Wykres 1: Implikowana rynkowo ścieżka stóp procentowych Fedu (2026 - 2027)
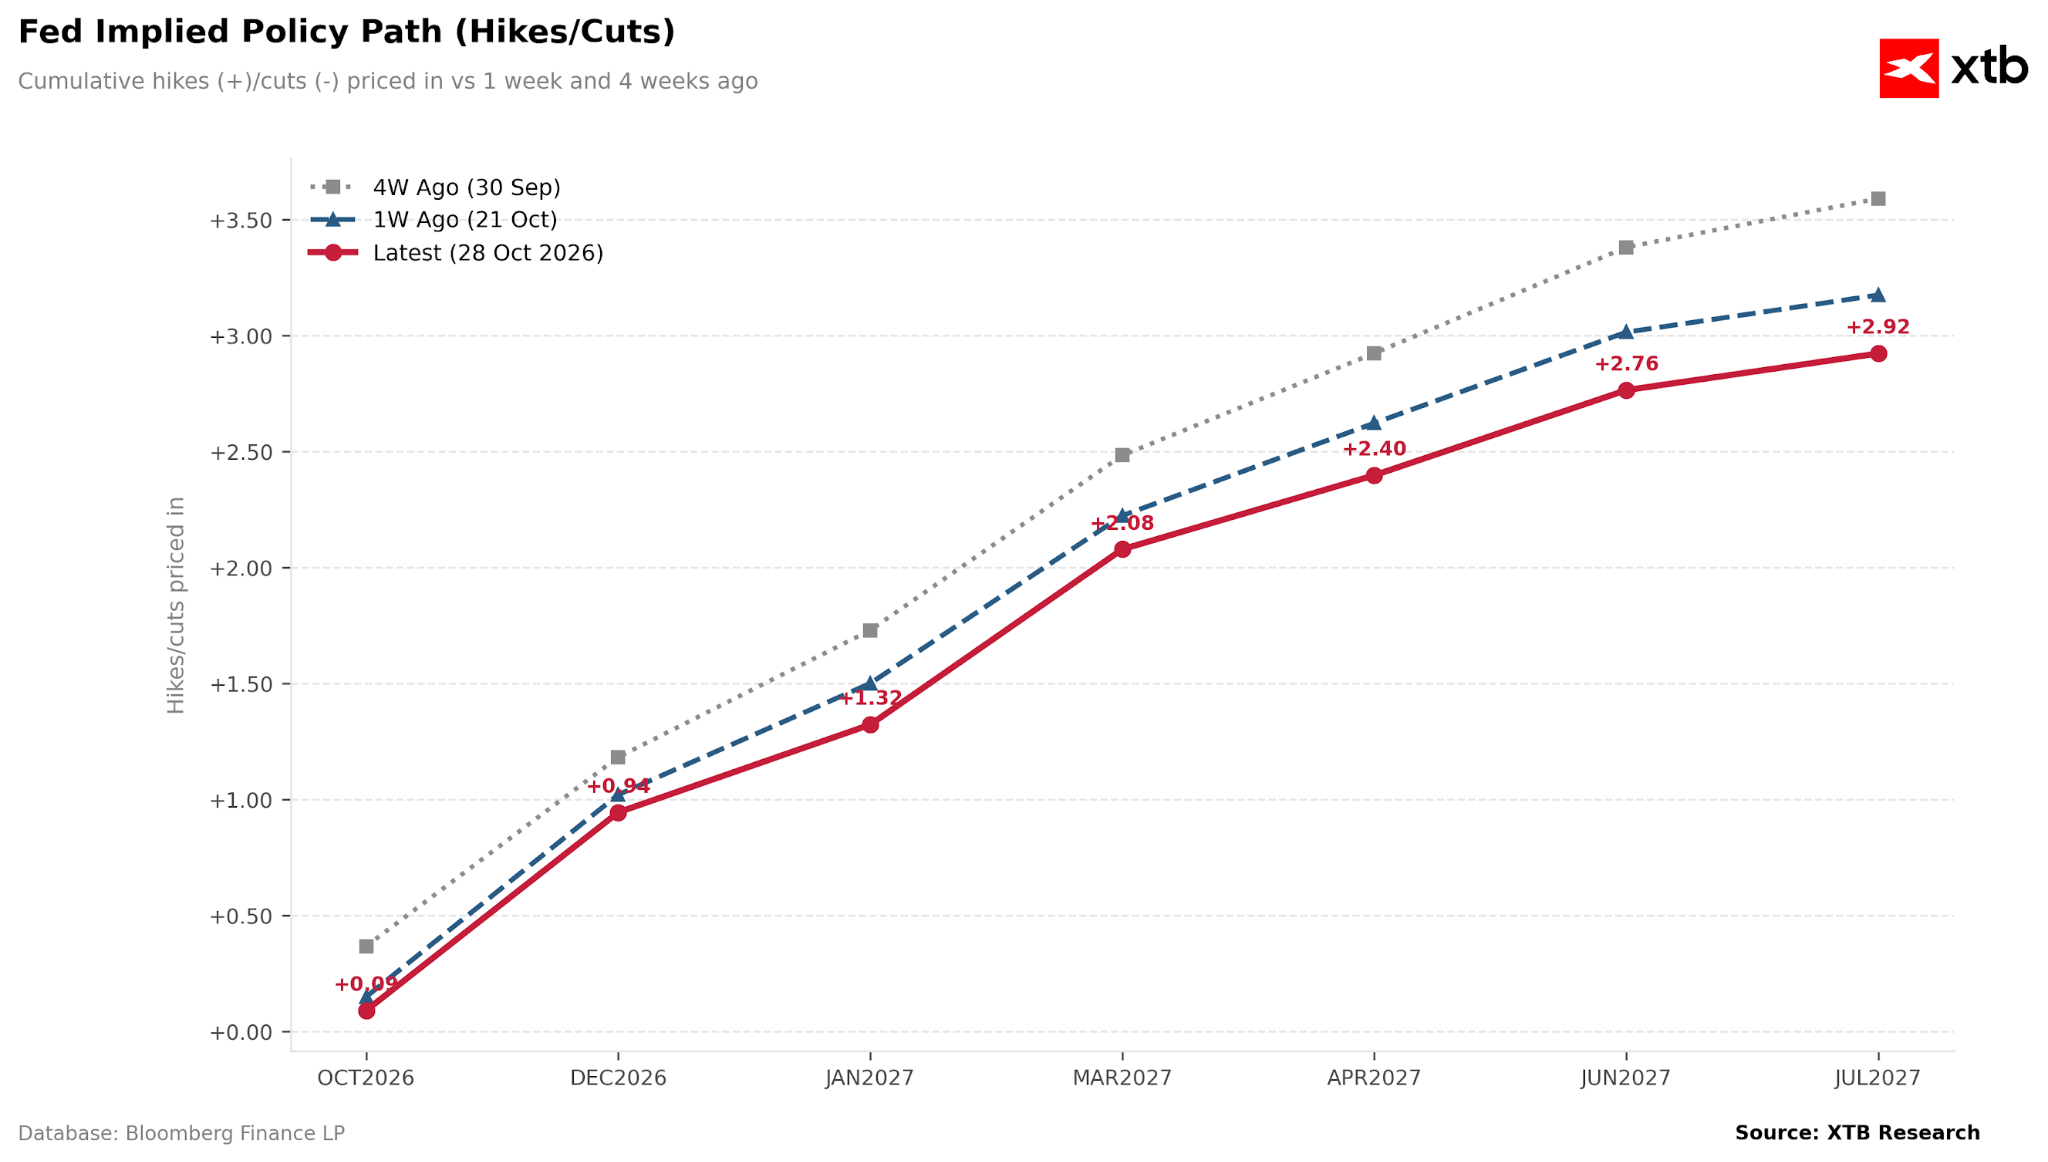 Źródło: XTB Research, 28.10.2026
Oczekuje się, że decyzje nie będzie jednomyślna. Z grona osób głosujących za pauzą wyłamać może się trzech jastrzębi – Betch Hammack z Cleveland, Lorie Logan z Dallas oraz Neel Kashkari z Minneapolis. To oznaczałoby bilans 9-3 za utrzymanie stóp, który można postrzegać w tej chwili jako neutralny/delikatnie jastrzębi z perspektywy potencjalnej reakcji rynkowej.
Jeśli za podwyżką opowie się większa liczba członków, dolar może otrzymać pewne wsparcie. W ostatnich tygodniach wypowiedzi pozostałych członków (m.in. Kevina Warsha, Johna Williamsa i Philipa Jeffersona) nie wskazywały jednak na to aby mieli oni opowiedzieć się dziś za podwyżką.
Uwaga inwestorów zwrócona będzie jednak przede wszystkim w stronę wieńczącej posiedzenie konferencji. Nacechowania komunikatów Kevina Warsha oraz wszelkie sygnały dotyczące kolejnych ruchów przesądzą o ruchu dolara, w którego wycenie zawarty jest obecnie brak podwyżki na dzisiejszym posiedzeniu.
Dane makroekonomiczne
Inflacja
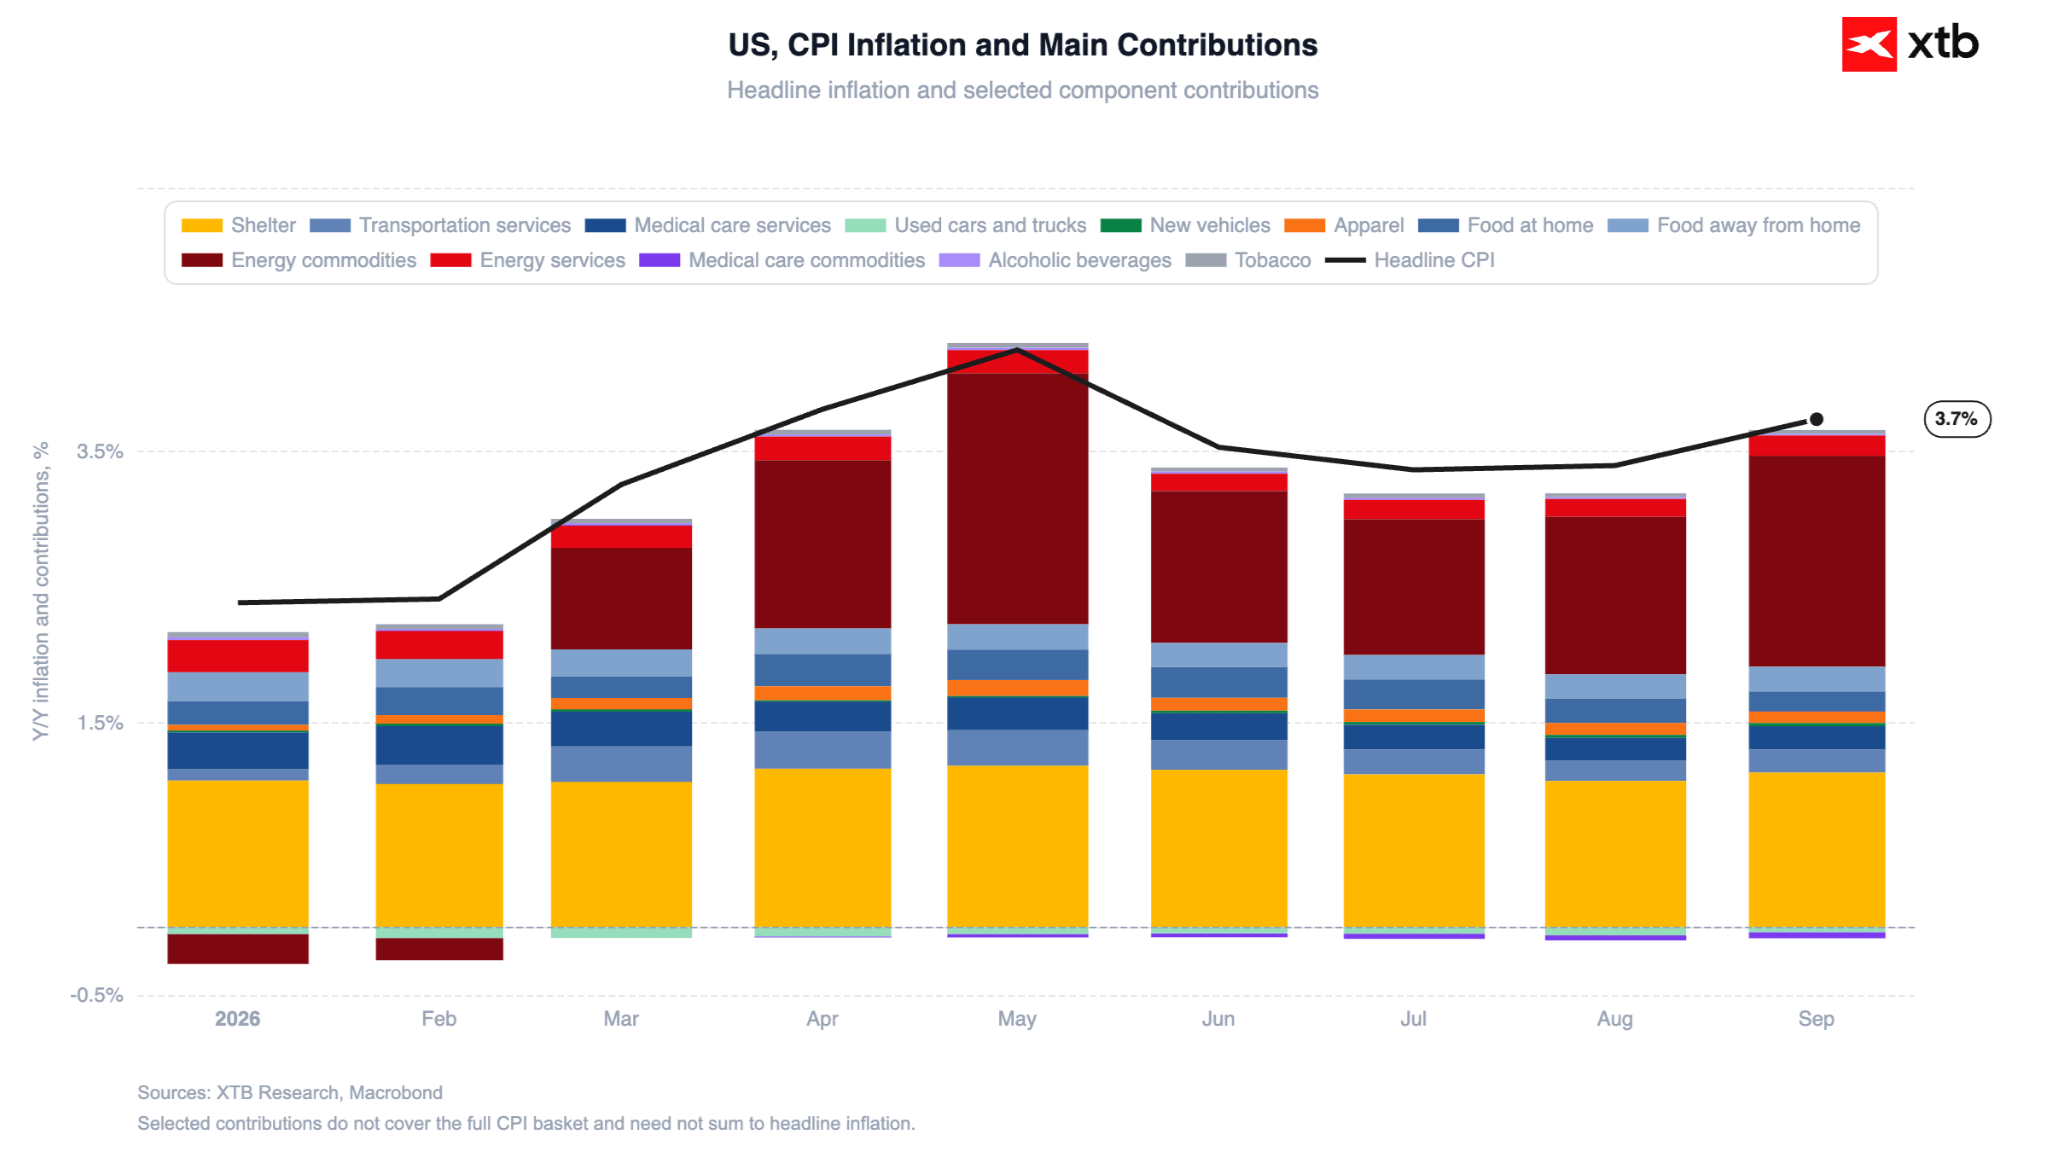
Obie miary inflacji CPI uplasowały się we wrześniu o 0,1 pp. powyżej oczekiwań. Mocno wzrosły ceny energii, zwłaszcza paliw (+9,1% m/m i aż 34% r/r). Presja widoczna była także w innych segmentach: koszty komputerów i podzespołów wzrosły o 9,7% r/r.
Wykres 2: Inflacja CPI i wzrost płac w USA (2026 - 2027)
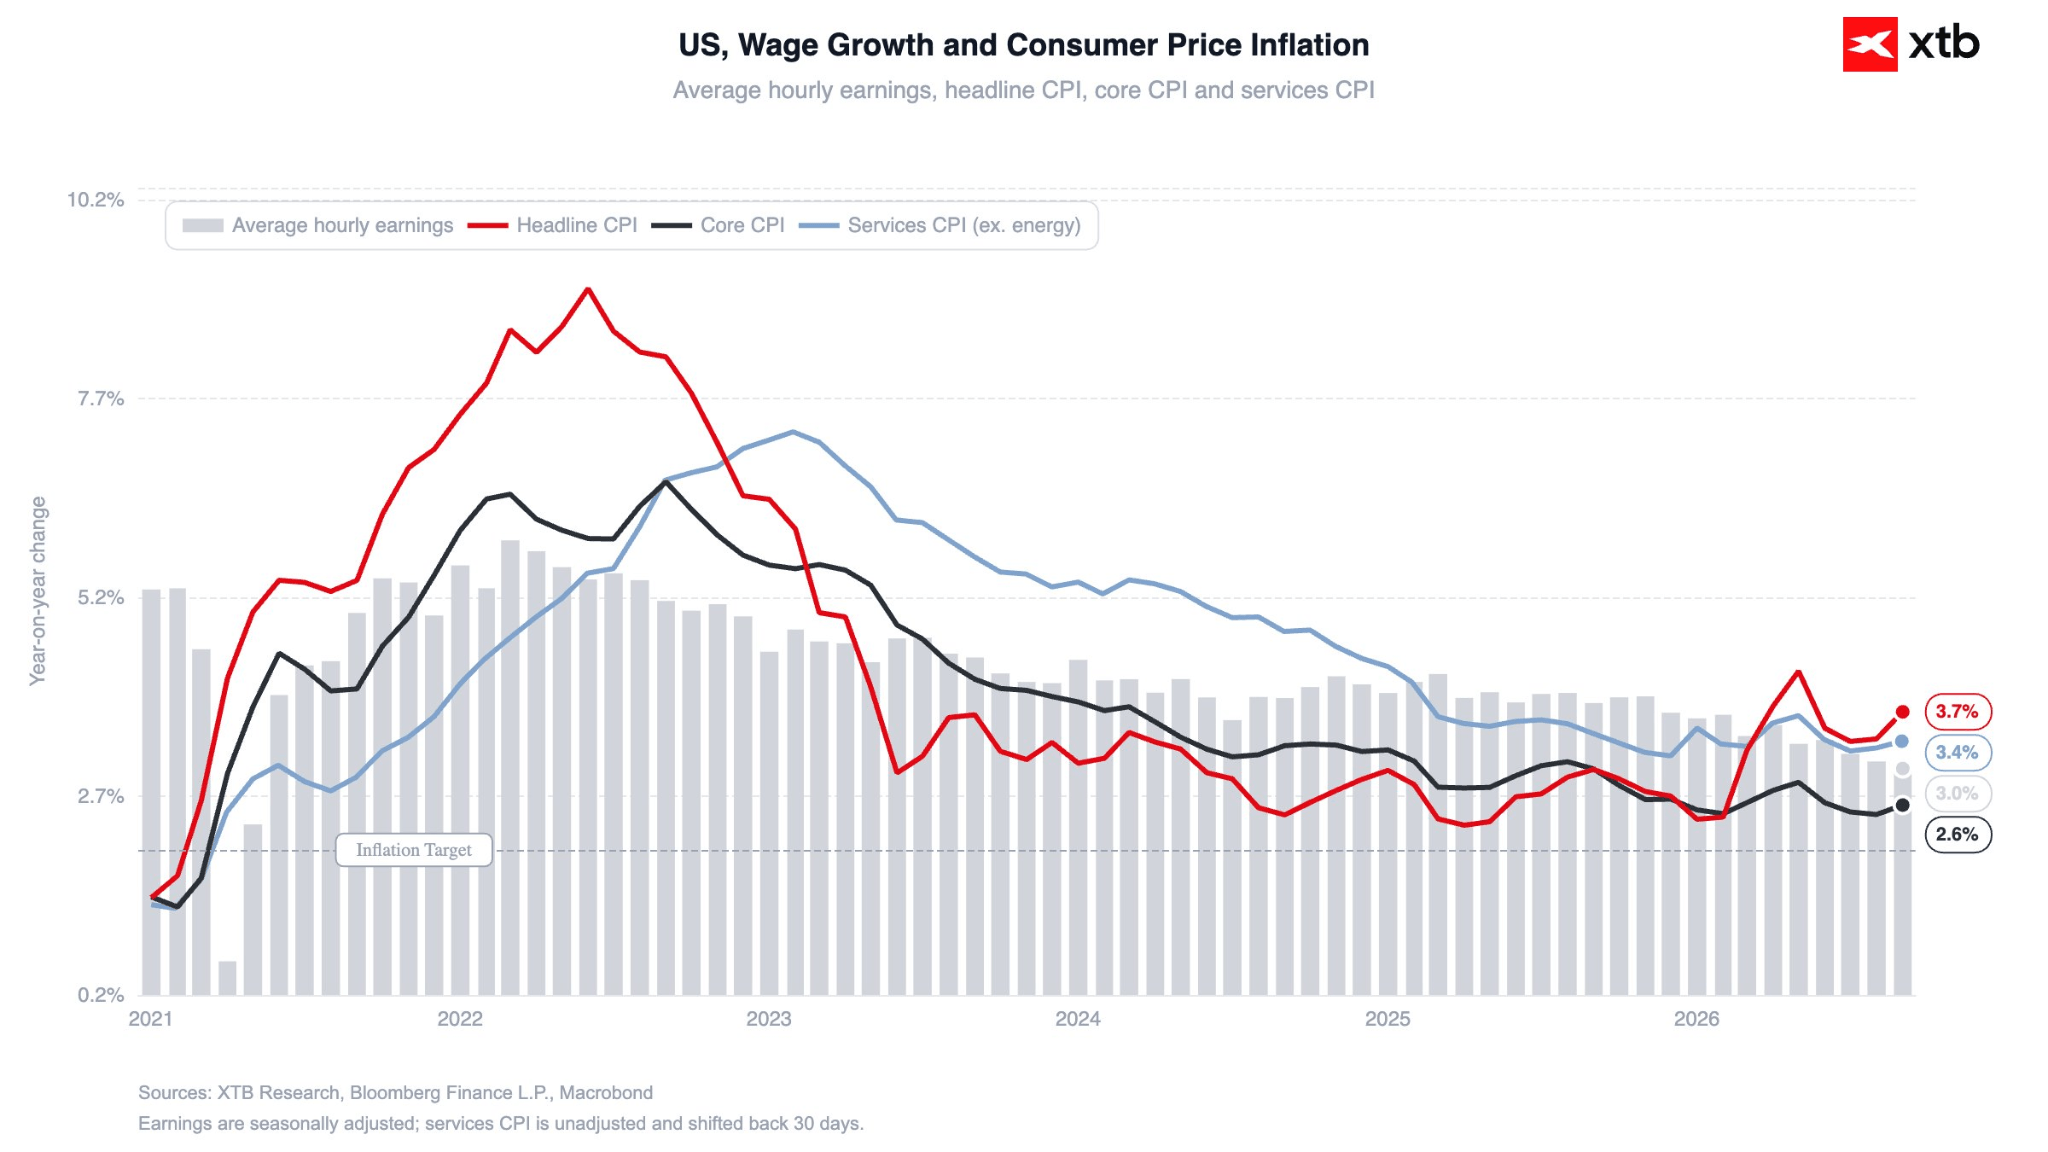 Źródło: XTB Research, 28.10.2026
W ujęciu miesięcznym główna miara wzrosła o 0,6% (najszybciej od pięciu miesięcy), bazowa zaś o 0,3%. Nic dziwnego więc, że odnotowaliśmy powrót 3-miesięcznego momentum miary bazowej powyżej celu inflacyjnego Fedu.
Wykres 3: Momentum inflacji bazowej w USA (2025 - 2026)
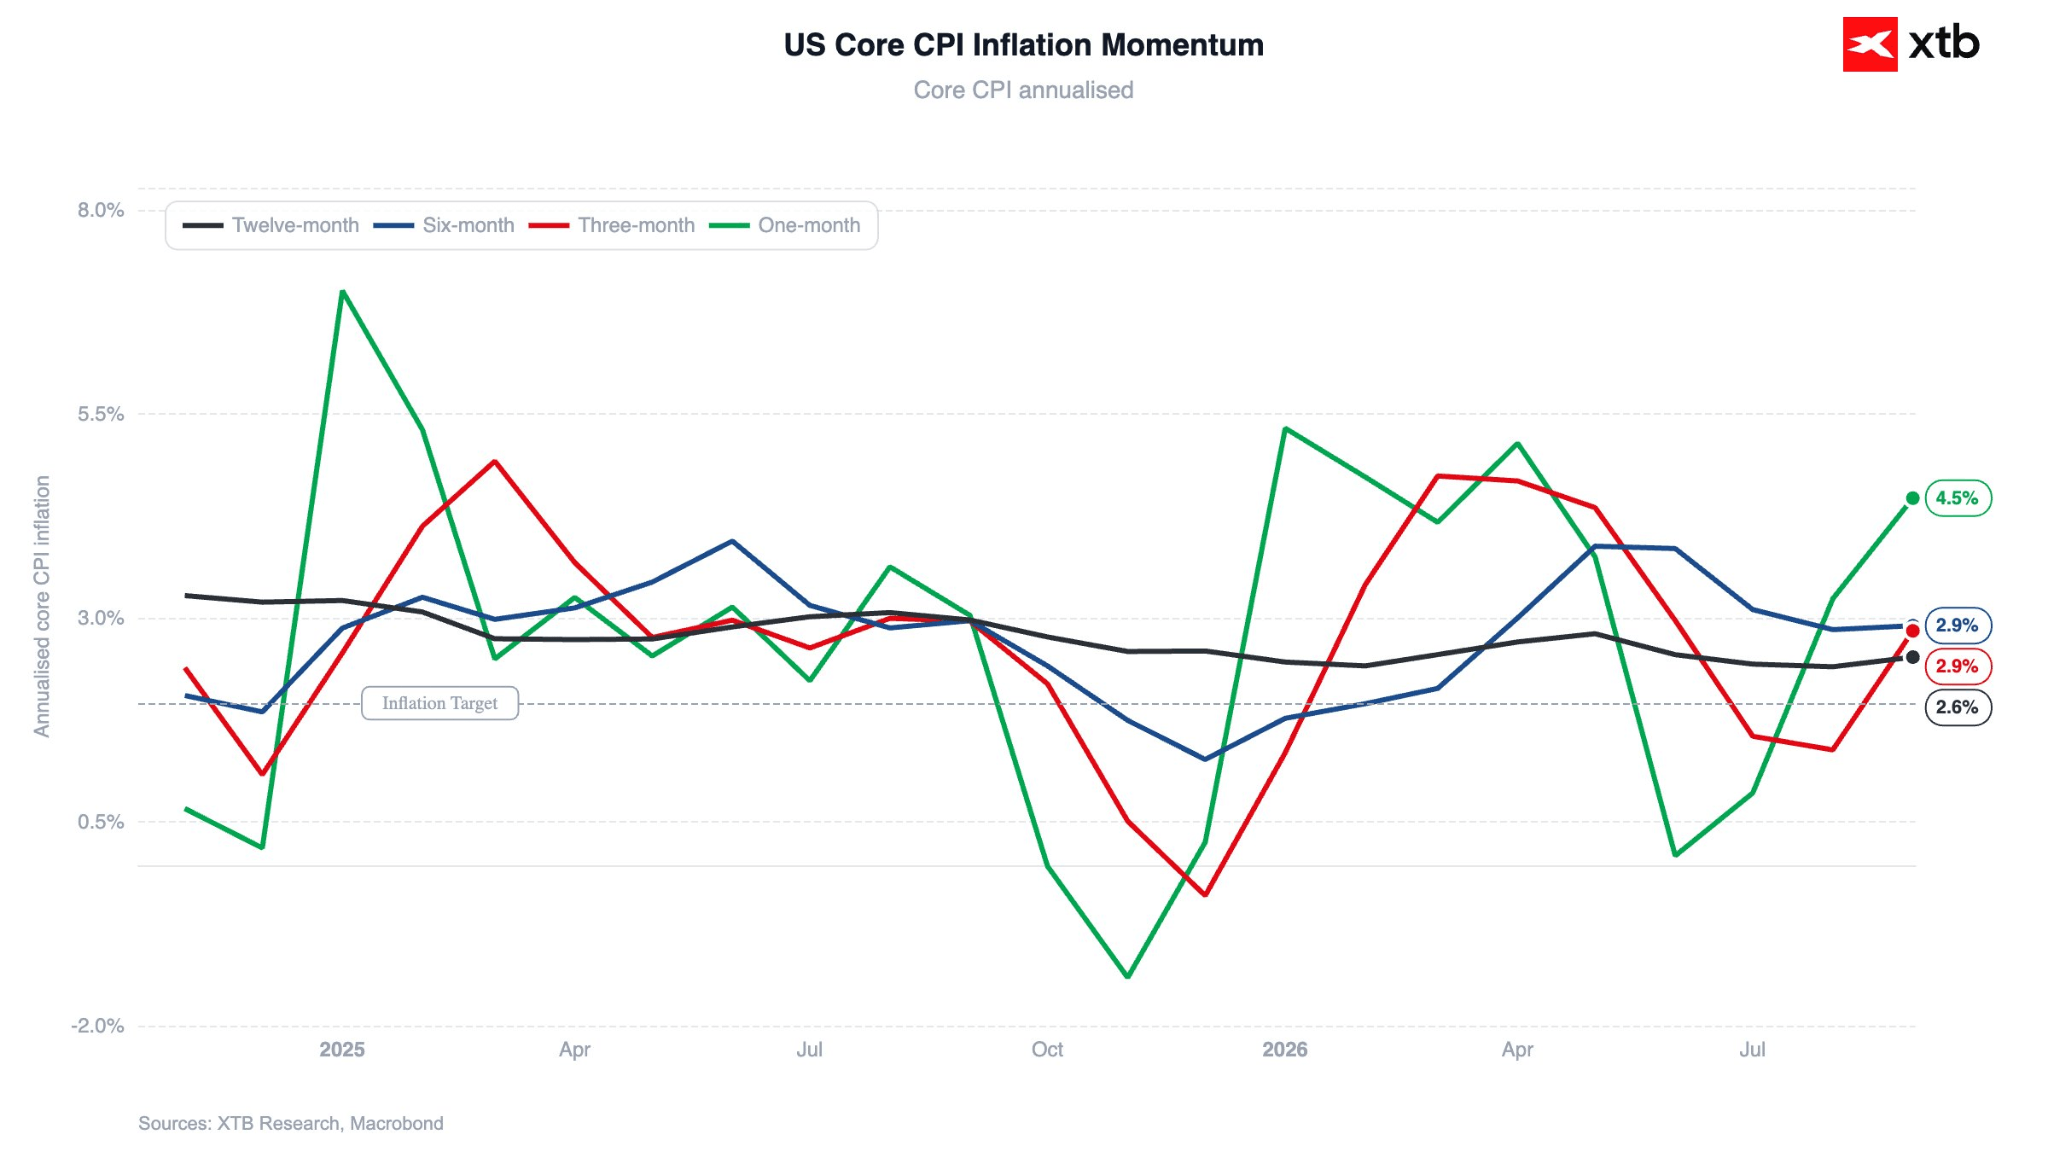 Źródło: XTB Research, 28.10.2026
Za silny wzrost miary bazowej odpowiadał w dużej mierze jeden komponent – OER, czyli owners’ equivalent rent, co podnosi oczywiście pytania o potencjalną “jednorazowość” wzrostu.
Wykres 4: Struktura inflacji CPI w USA (2026)
 Źródło: XTB Research, 28.10.2026
Wysokie ceny ropy naftowej oraz LNG jak na ten moment nie rozlewają się w bardzo istotnym stopniu po amerykańskiej gospodarce, nie można jednak wykluczyć, że w najbliższych miesiącach dojdzie do intensyfikacji tego procesu.
Sentyment
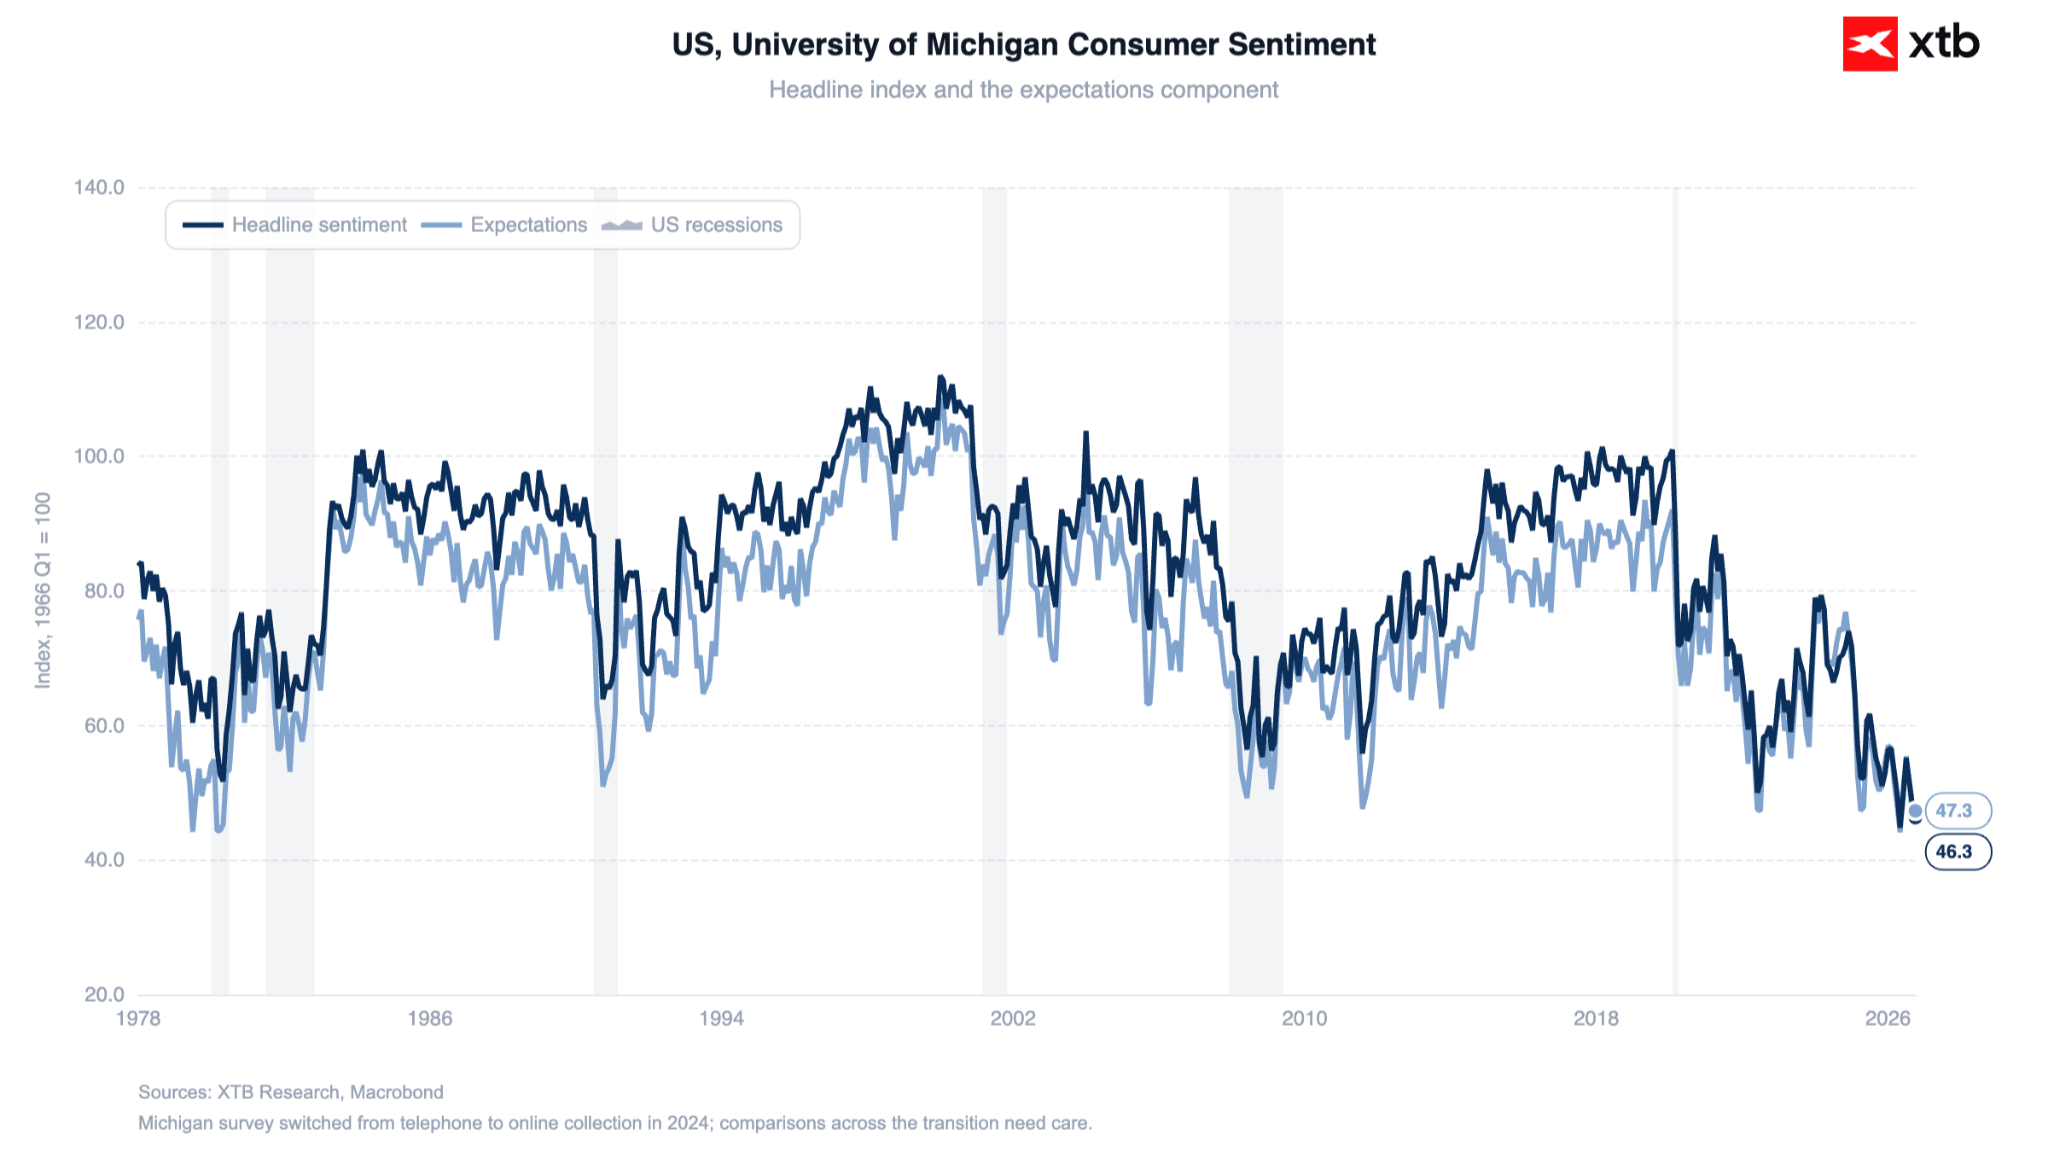
Większość wskaźników sentymentu konsumenckiego wciąż znajduje się jednak na lub blisko wieloletnich minimów, a rozwarstwienie w zakresie tempa zwiększania konsumpcji między gospodarstwami o niższych dochodach (dolna tercja) a wyższych dochodach (górna tercja) pozostaje wysokie.
Wykres 5: Wskaźniki sentymentu konsumenckiego Uniwersytetu Michigan (1976 - 2026)
 Źródło: XTB Research, 28.10.2026
Popyt wewnętrzny
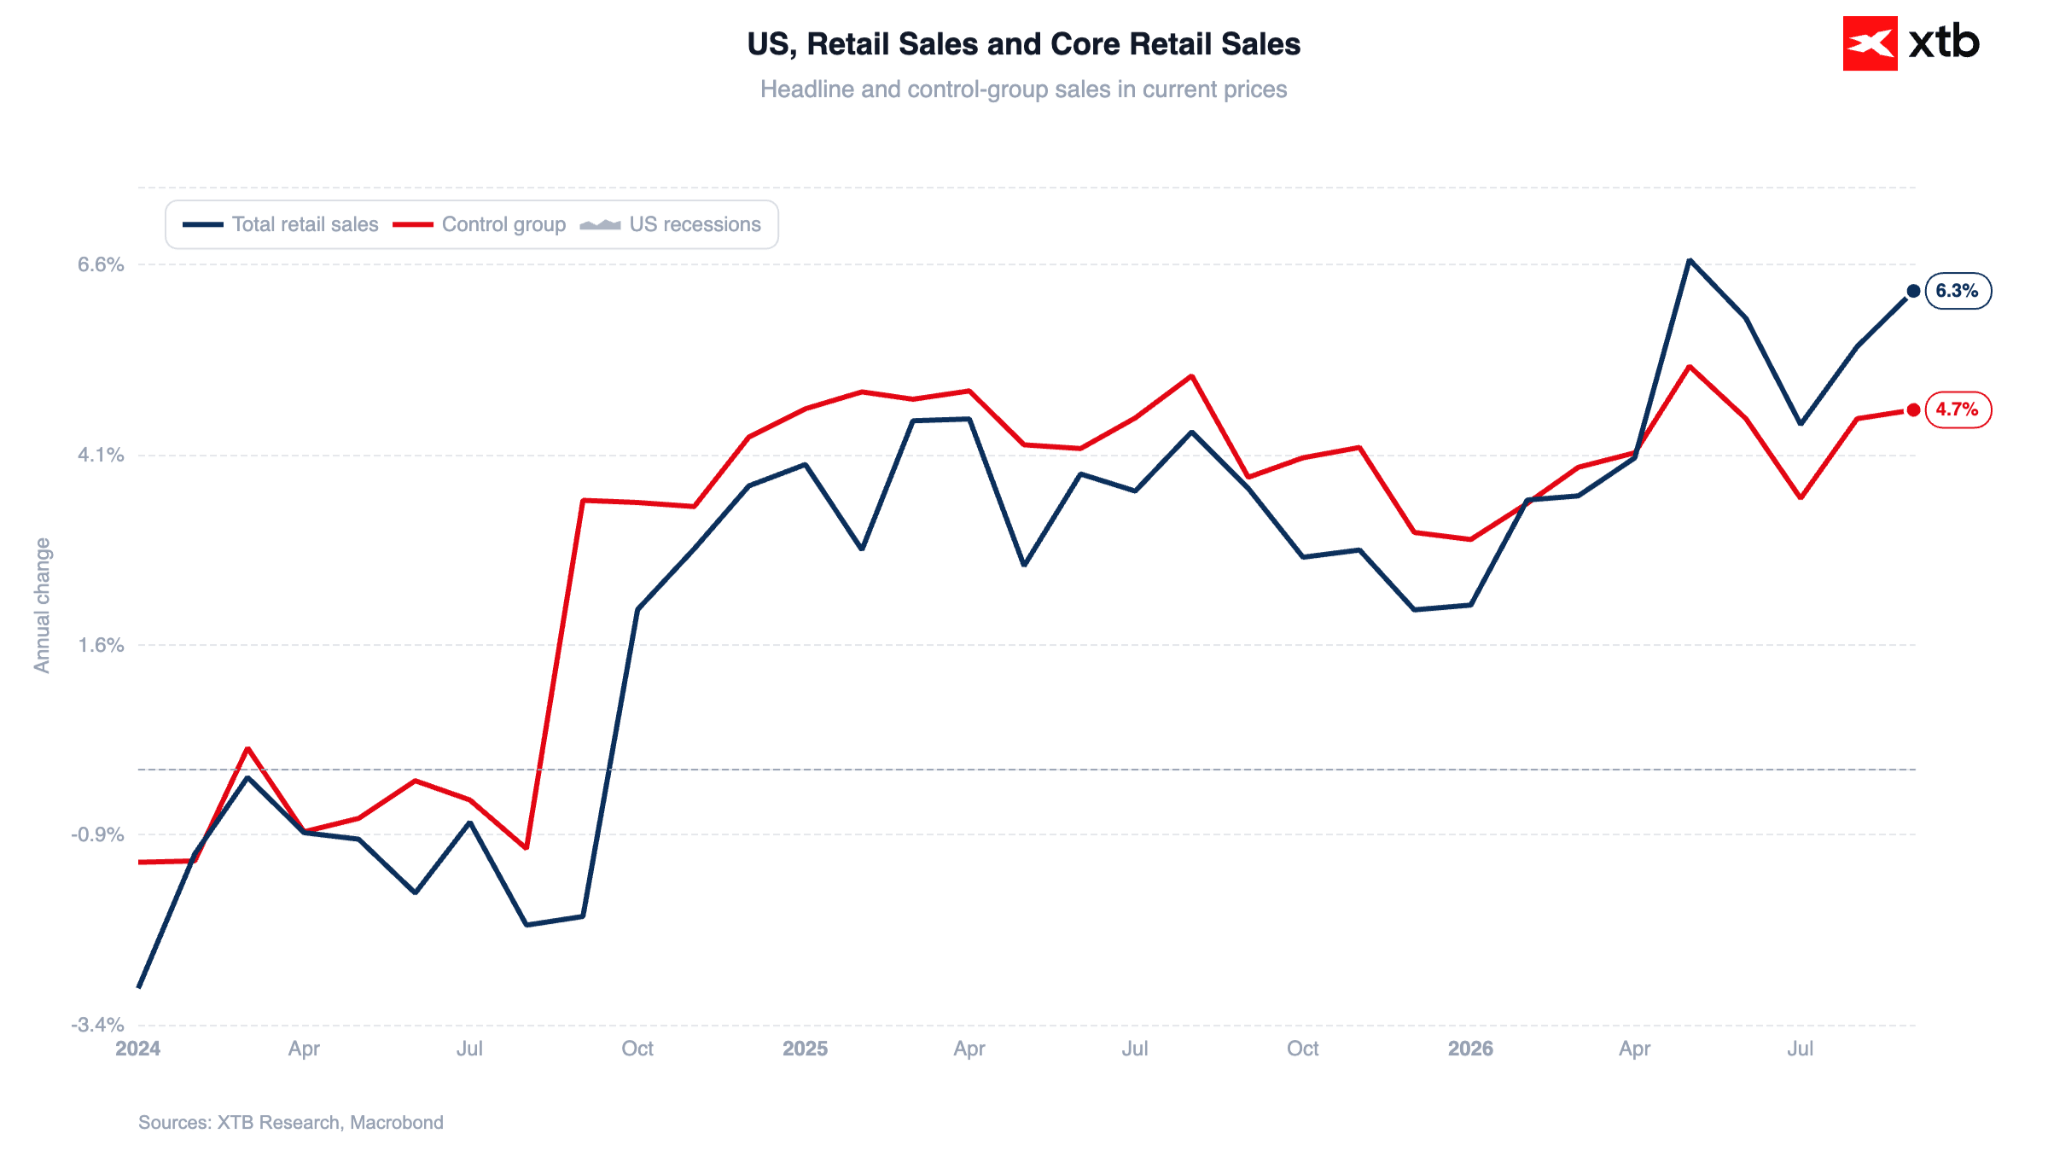
Mimo to w górę zaskoczyła sprzedaż detaliczna (6,3% w ujęciu rocznym). Warto jednak przy tym zaznaczyć, że konsumpcja odbywa się w dużej mierze kosztem topniejących oszczędności.
Wykres 5: Sprzedaż detaliczna w USA (2024 - 2026)
 Źródło: XTB Research, 28.10.2026
Wskaźniki wyprzedzające
Dane PMI spowolniły, ale wciąż wskazują na wzrost PKB rzędu 4%.
Przemysł (56) radzi sobie nieco gorzej od usług (57,9). Warto natomiast zaznaczyć, że w kontekście perspektyw na przyszłość (za 12 miesięcy) sytuacja jest odwrotna. Co więcej, zatrudnienie w przemyśle rośnie najszybciej od marca 2012 r.
- Nowe zamówienia eksportowe towarów rosną pierwszy raz od czerwca zeszłego roku, a eksport usług rośnie najmocniej od lipca 2023 r.
- Ceny rosną mocniej w przemyśle, niż w usługach (co wydaje się dość instynktowne w obliczu znacznego wzrostu ceny ropy).



Stopy procentowe w USA bez zmian


Cena złota walczy o 4000 USD. Fed, wybory w USA i ropa decydują o kursie złotego kruszcu


IKE i IKZE: Czy czekają nas duże zmiany?



Przegląd rynkowy: Powrót wiary w AI napędza odbicie na giełdach (27.10.2026)
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.