


Dzisiaj o 14:30 poznamy wrześniowy raport CPI z USA, czyli jedną z ostatnich kluczowych publikacji przed posiedzeniem Fed 27–28 października. Konsensus zakłada wyraźne przyspieszenie podstawowej miary inflacji do 0,6% m/m (z 0,4% w sierpniu) i do około 3,6–3,7% r/r, co w dużej mierze jest zasługą paliw, które według EIA podrożały we wrześniu o ponad 7%. Istotniejsza dla Fed miara bazowa (bez żywności i energii) ma jednak wyhamować do 0,2% m/m z 0,3% wcześniej, przy odczycie rocznym w okolicy 2,5%. To właśnie ten rozdźwięk, gorący nagłówek kontra stygnąca miara bazowa będzie osią dzisiejszej reakcji rynku.
Dla Fed liczy się przede wszystkim trend bazowy. Jeśli on faktycznie utrzyma się przy 0,2%, zdejmie to presję z październikowego posiedzenia. Rynek wycenia obecnie jedynie ok. 22% szans na podwyżkę w tym miesiącu, i przesunie uwagę na grudzień, który pozostaje bazowym scenariuszem kolejnego ruchu o 25 pb. Przypomnijmy, że Fed we wrześniu podniósł stopy po raz pierwszy od trzech lat, do przedziału 3,75–4,00%, sygnalizując dalsze zacieśnianie. Odczyt powyżej oczekiwań, zwłaszcza gdyby szok energetyczny zaczął przenikać do szerszego koszyka cen, szybko ożywiłby jastrzębie zakłady i wsparł dolara.
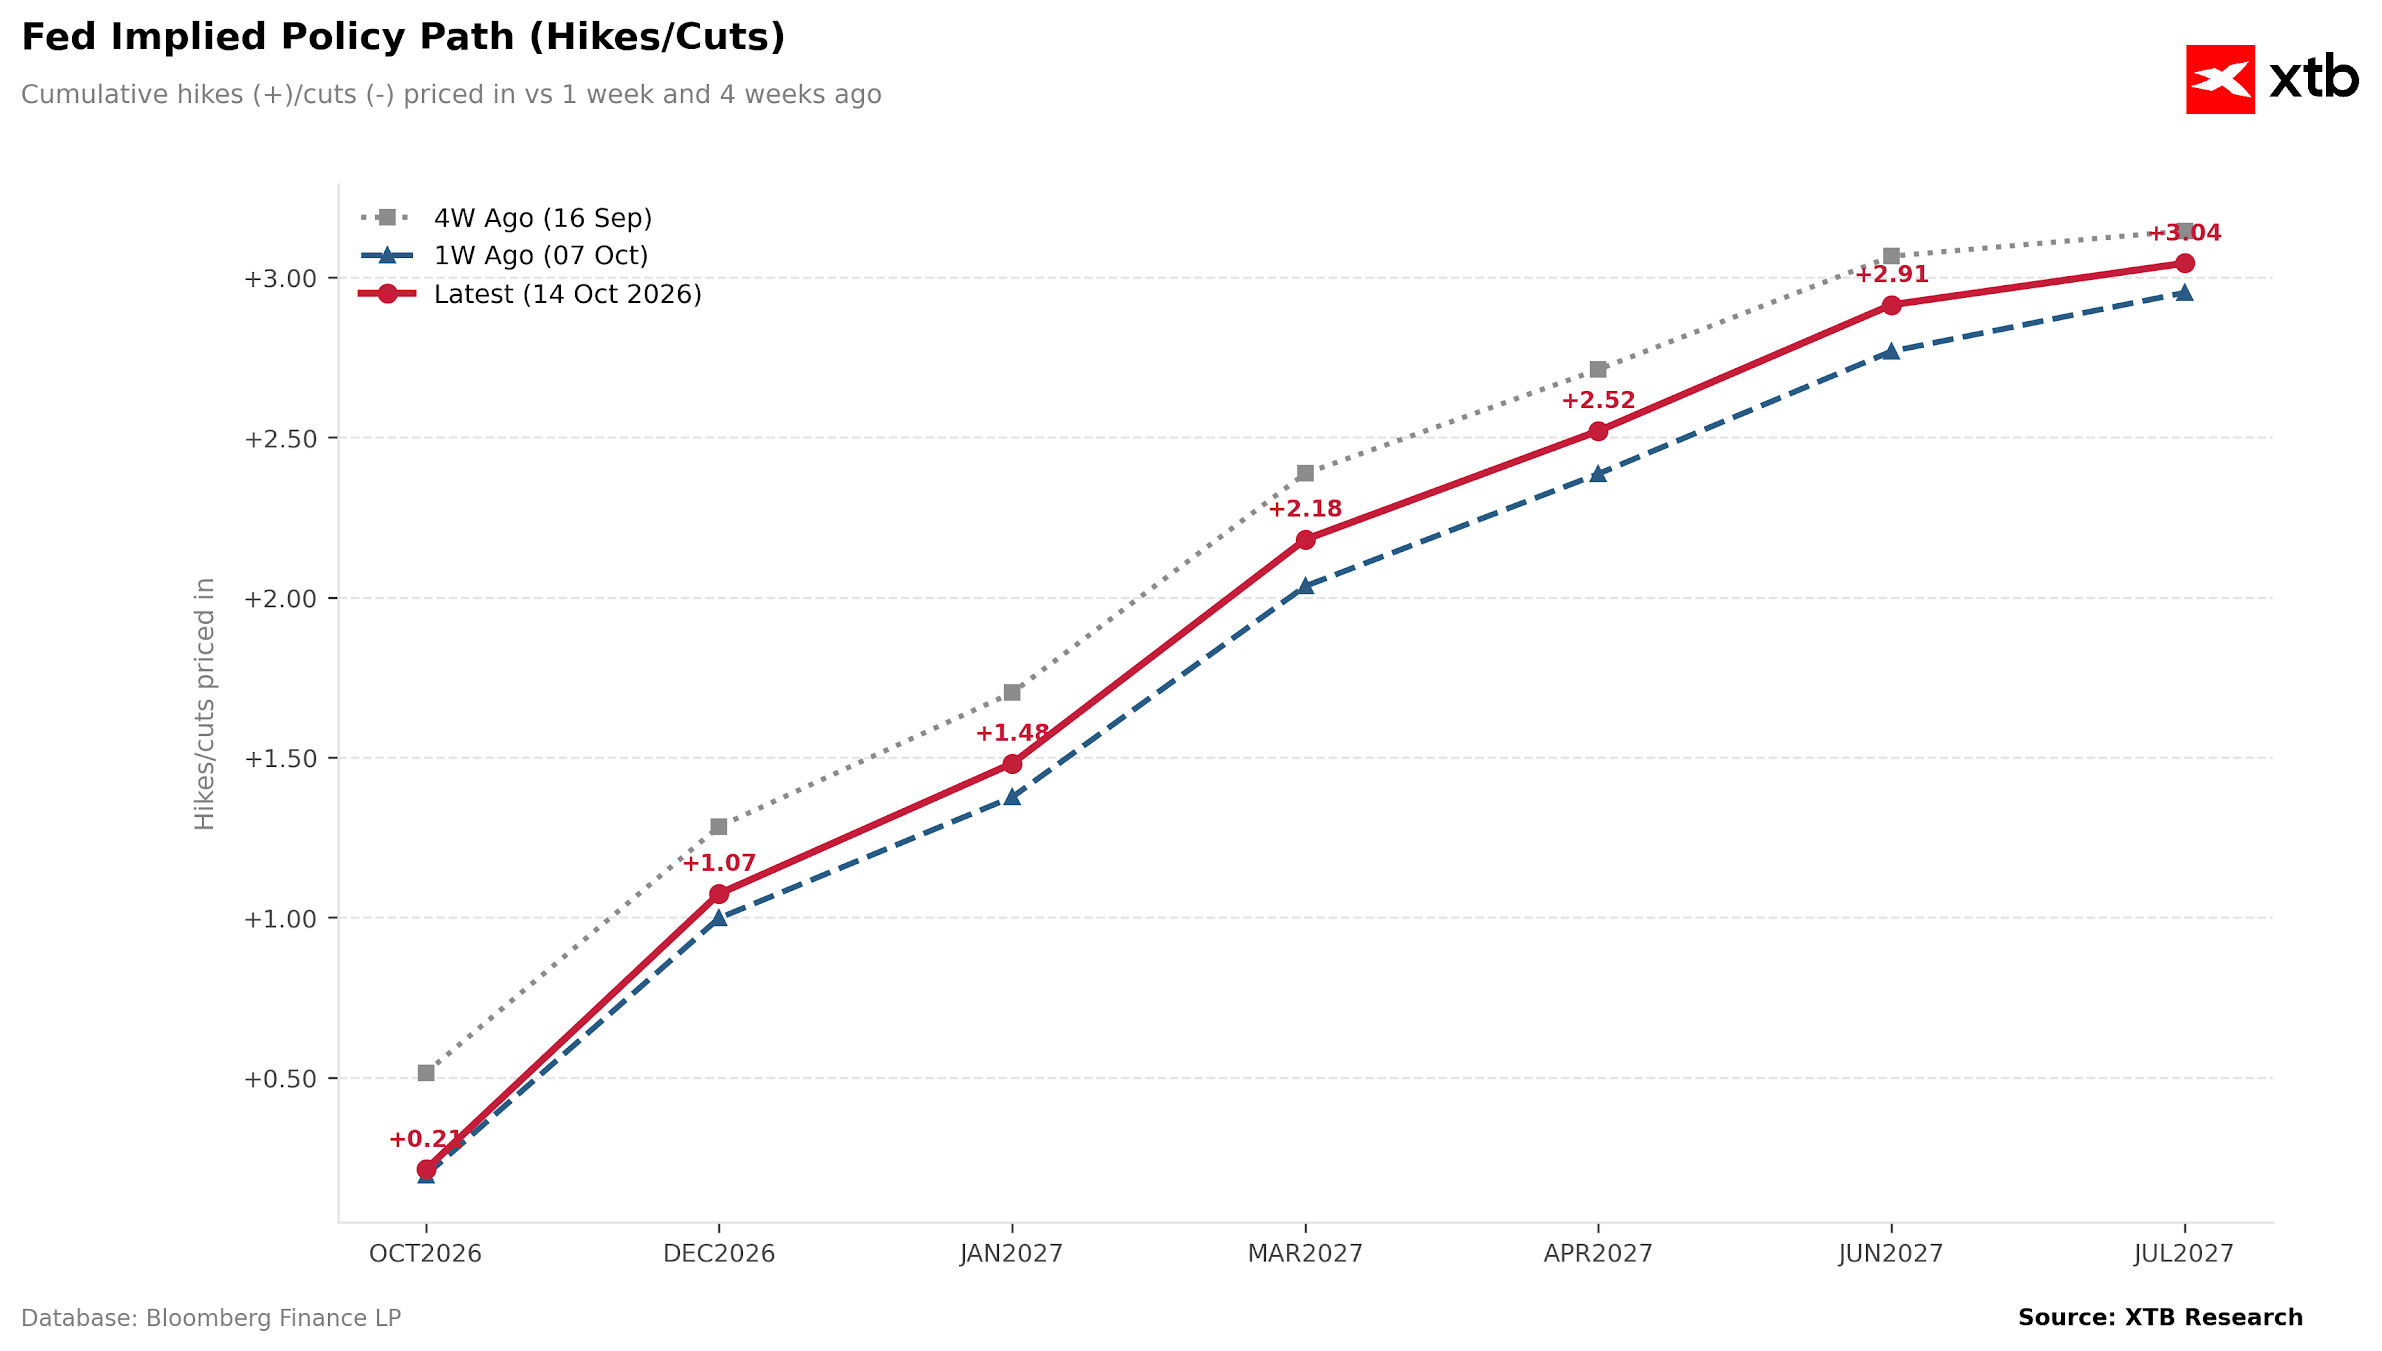
Wykres 1 — Ścieżka polityki Fed wyceniana przez rynek. Grafika pokazuje skumulowaną liczbę podwyżek wycenianych na kolejne posiedzenia — dziś (czerwona linia), tydzień temu (niebieska) i cztery tygodnie temu (szara). Rynek konsekwentnie wycenia zacieśnianie: od ok. +0,2 podwyżki na październik, przez +1,07 na grudzień, aż po ponad +3,0 do lipca 2027. Co istotne, najświeższa ścieżka (czerwona) leży powyżej tej sprzed tygodnia, ale poniżej odczytu sprzed miesiąca — rynek nieco złagodził jastrzębie oczekiwania po słabszych payrollsach i chłodniejszym PCE, lecz kierunek pozostaje zdecydowanie „w górę". Źródło: XTB
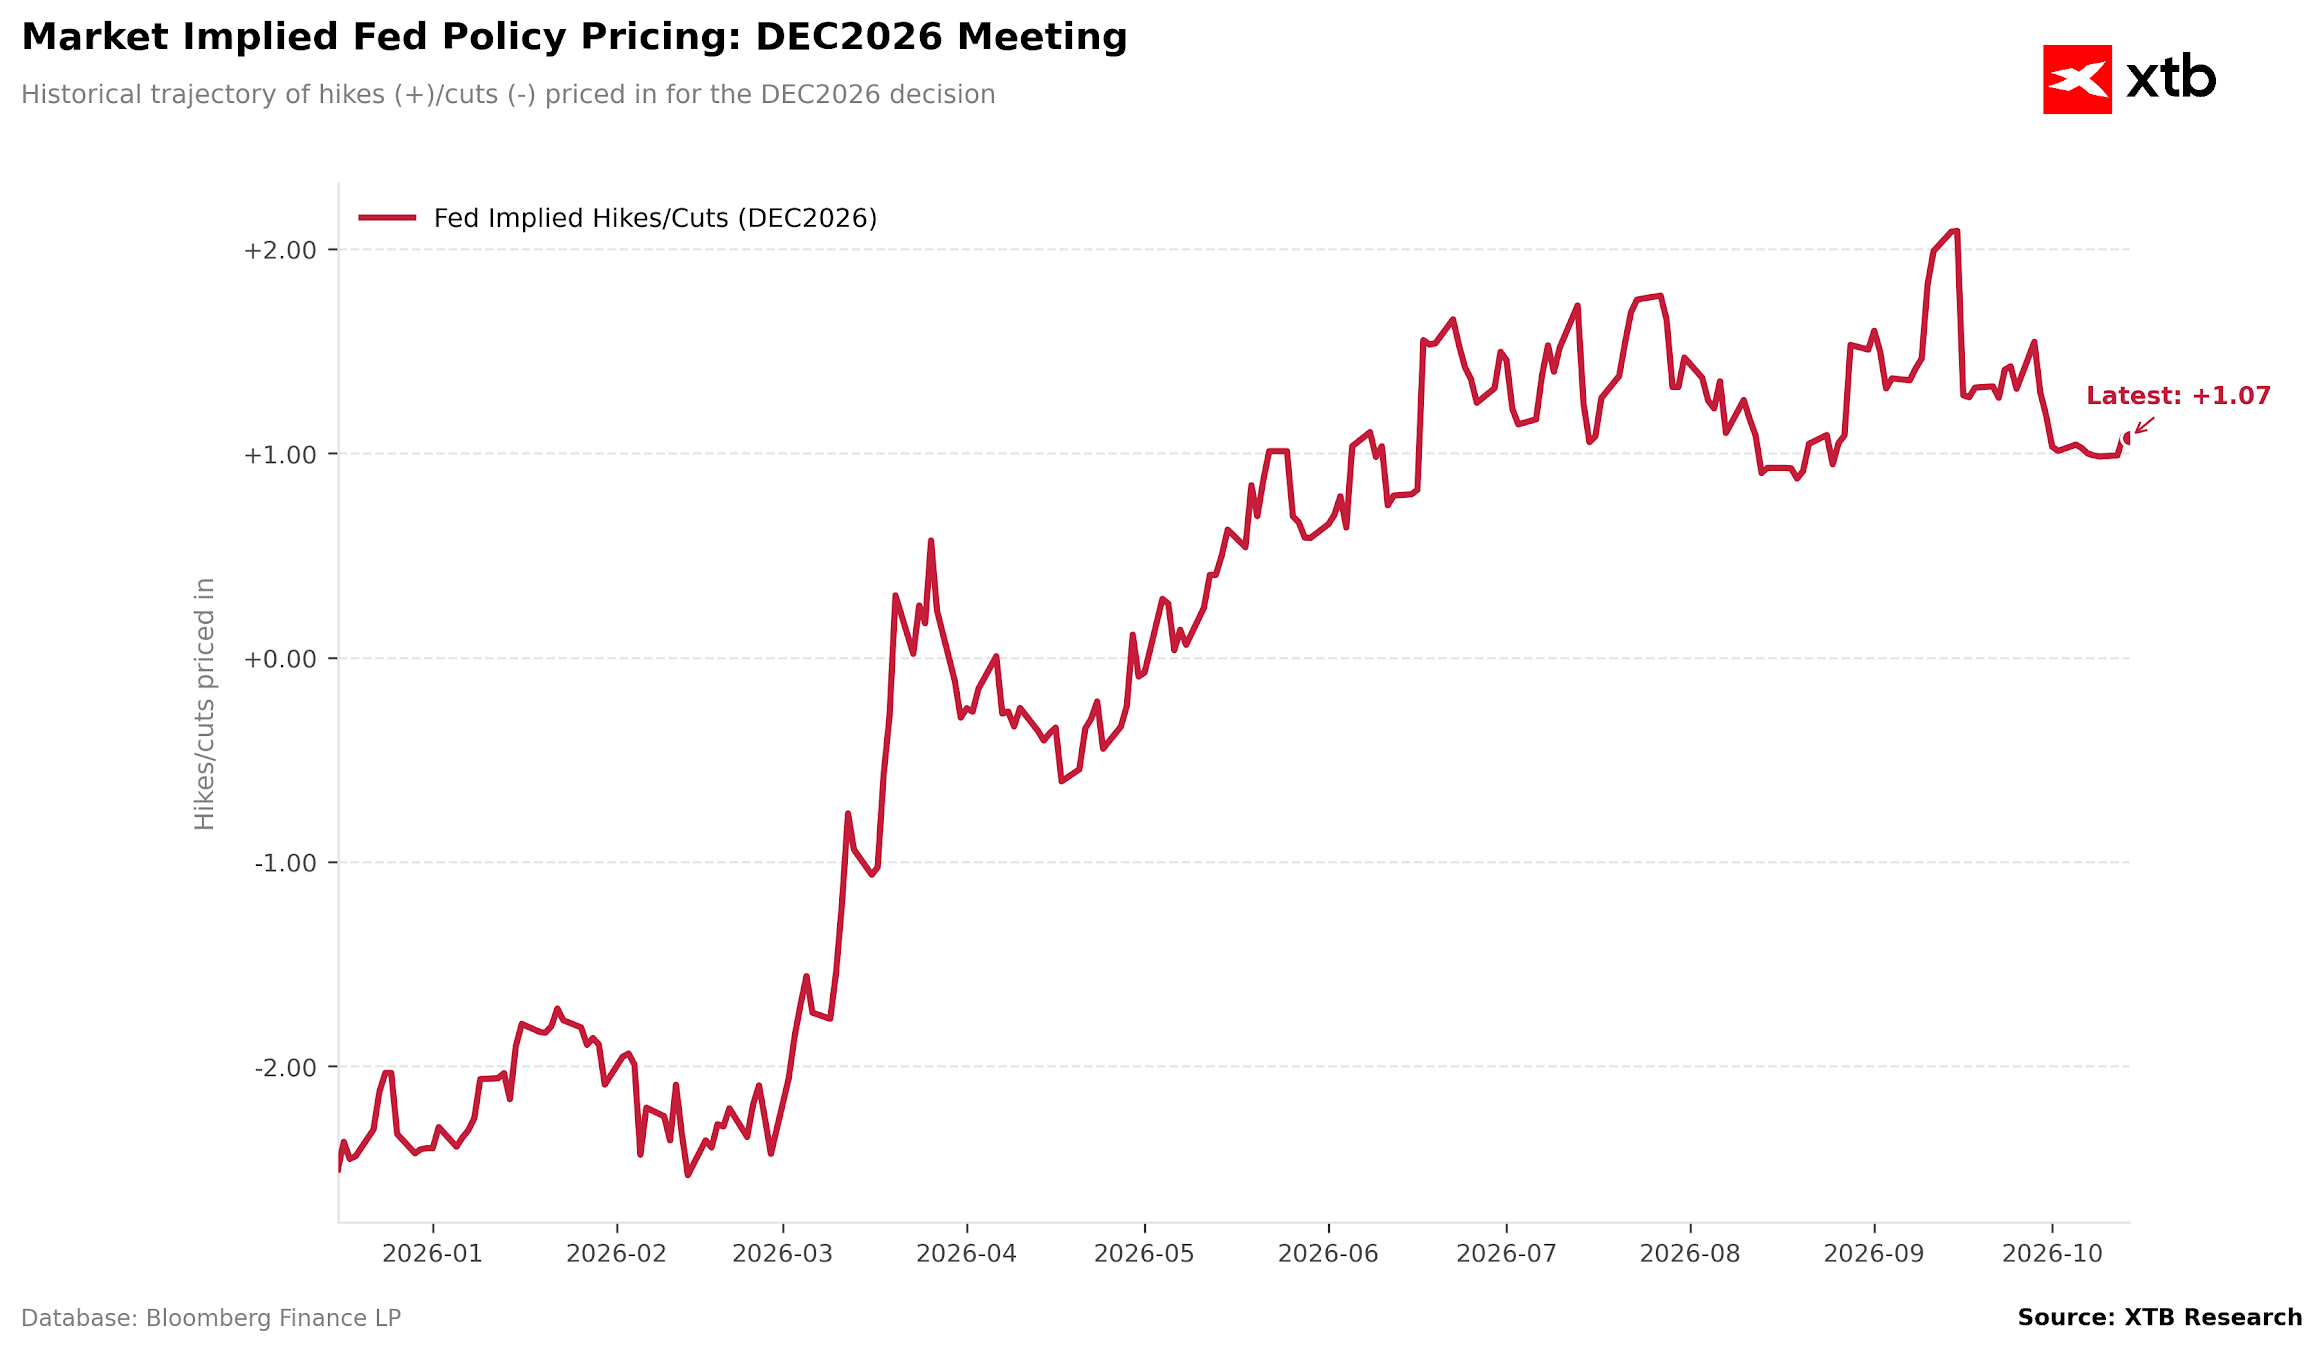
Wykres 2 — Historia wyceny grudniowego posiedzenia. Druga grafika obrazuje, jak zmieniała się wycena decyzji z grudnia 2026 na przestrzeni roku. Jeszcze na początku 2026 rynek wyceniał cięcia (okolice -2,5), jednak od marca narracja gwałtownie się odwróciła w stronę podwyżek, a wskok inflacji po zakłóceniach w dostawach ropy wyniósł wycenę do przedziału +1,0 / +2,0. Obecny odczyt na poziomie +1,07 oznacza cofnięcie z wrześniowych szczytów — rynek jest jastrzębi, ale nie maksymalnie, co pozostawia przestrzeń do ruchu w obie strony po dzisiejszych danych. Źródło: XTB
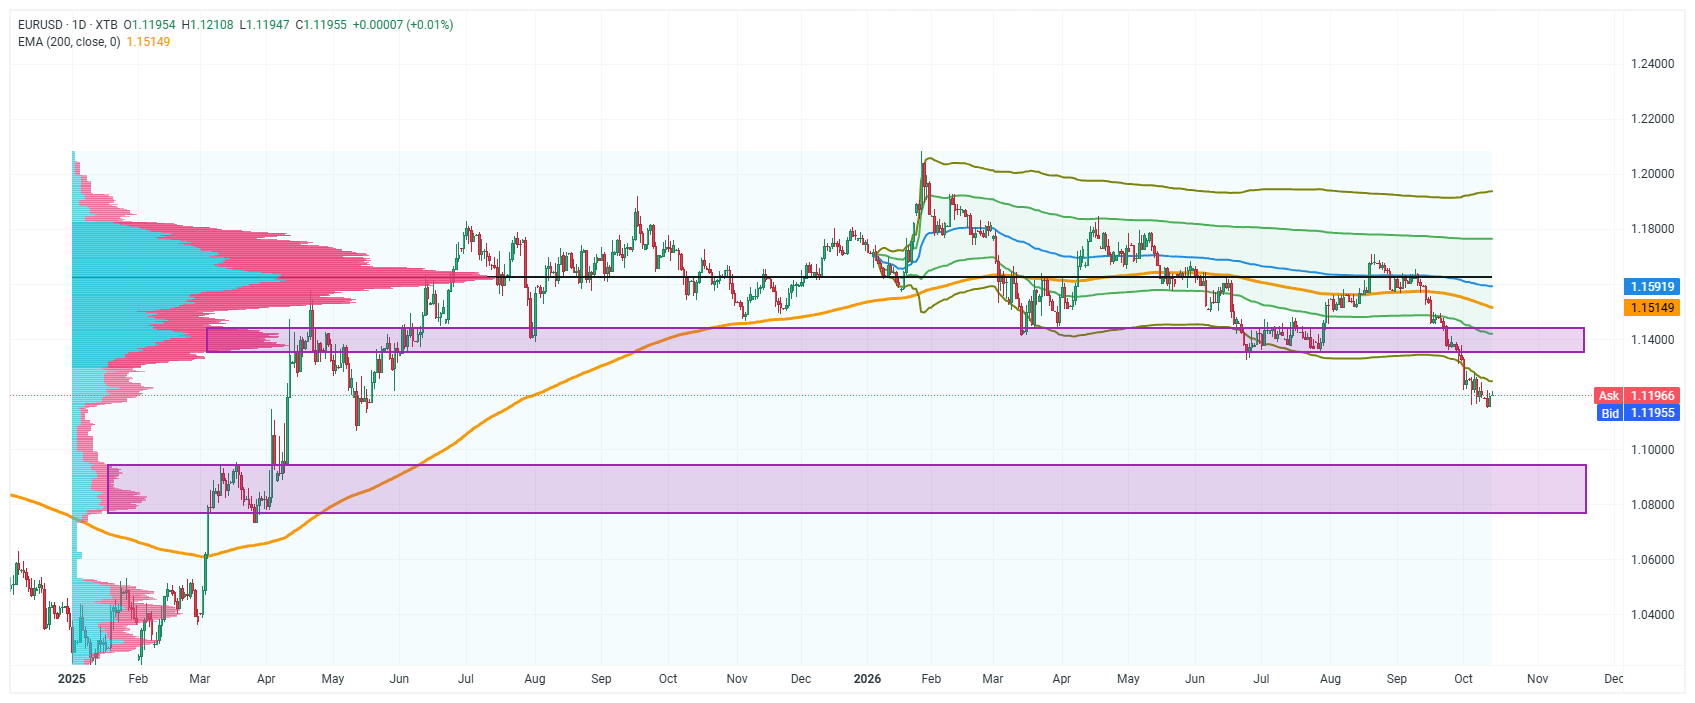
Analiza techniczna EUR/USD. Na interwale dziennym para notowana jest w okolicy 1,1195, wyraźnie poniżej 200-sesyjnej średniej wykładniczej (EMA200) biegnącej przy 1,1515, co podkreśla przewagę strony podażowej w średnim terminie. Kurs zszedł właśnie pod dolną granicę szerokiej strefy konsolidacji zaznaczonej fioletowym prostokątem (ok. 1,1400–1,1440), która wcześniej pełniła rolę wsparcia, a obecnie może zacząć działać jako opór. Profil wolumenu pokazuje, że największe nagromadzenie obrotu znajduje się wyżej, w rejonie 1,15–1,16, co dodatkowo utrudnia byczy powrót. Najbliższe istotne wsparcie to okolice 1,1150–1,1200, a w razie dalszej wyprzedaży otwiera się droga do kolejnej strefy popytu widocznej znacznie niżej, przy 1,0800–1,0950. Gorący odczyt CPI, umacniający dolara i jastrzębie oczekiwania wobec Fed, może pogłębić spadek i zepchnąć kurs w stronę dolnych wsparć; z kolei łagodniejszy odczyt bazowy dałby euro szansę na korekcyjne odbicie w kierunku 1,1400 i przetestowanie świeżo utraconej strefy od spodu. Źródło: XTB


Puls GPW: Inflacja rośnie, ale program CPN daje RPP czas


Kalendarz ekonomiczny: Dane o inflacji CPI z USA w centrum uwagi rynku (14.10.2026)


PILNE: Finalna inflacja w Polsce nieco wyższa od wcześniejszych szacunków 💡


Wykres dnia: EURUSD próbuje odbijać przed odczytem inflacji z USA (14.10.2026)
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.