


Eurodolar kontynuuje odbicie po spadku do 17-miesięcznego minimum, a odbicia na parze nie powstrzymały opublikowane wczoraj wyższe od prognoz dane o inflacji PPI. Wzrost na parze, która zyskuje dziś prawie 0,2% po ok. 0,6% wzroście na wczorajszej sesji wsparły nie tylko czynniki techniczne, ale również trzecia z rzędu spadkowa sesja na rynku ropy i spadek rentowności obligacji skarbowych USA.
- Na rynku długu USA widać było wczoraj solidny popyt na krótkoterminowe papiery oraz aktywne działania Departamentu Skarbu na dłuższym końcu krzywej. Aukcja 4-tygodniowych bonów o wartości 110 mld USD zakończyła się przy rentowności 4%, a bid-to-cover wzrósł do 2,56 z 2,40, co wskazuje na lepszą absorpcję podaży mimo nieco wyższego kosztu finansowania.
- Jednocześnie Treasury odkupiło maksymalną zaplanowaną kwotę 6 mld USD obligacji zapadających w między 2037 a 2046, przy ofertach sprzedaży sięgających 40,836 mld USD, co pokazuje dużą podaż papierów chętnych do odsprzedaży w ramach programu buyback.
- Spadek aktywów funduszy rynku pieniężnego o 40,46 mld USD do 7,92 bln USD może sugerować częściowy odpływ kapitału z najbardziej defensywnych instrumentów gotówkowych, choć pojedynczy tygodniowy odczyt nie przesądza jeszcze o trwałej zmianie alokacji.
Dane wskazują, że rynek nadal bez większych problemów absorbuje ogromną podaż krótkoterminowego długu USA, podczas gdy operacje buyback mogą poprawiać płynność wybranych starszych emisji na długim końcu krzywej. Co prawda nie oznaczają same w sobie trwałego spadku rentowności, ale wydają się go wspierać. Dziś rentownośc 10-letnich papierów skarbowych USA wynosi 5,1% wobec ponad 5,3% obserwowanych niedawno, zatem skala ruchu była relatywnie duża i wsparła eurodolara.
Wykres EURUSD (interwał D1)
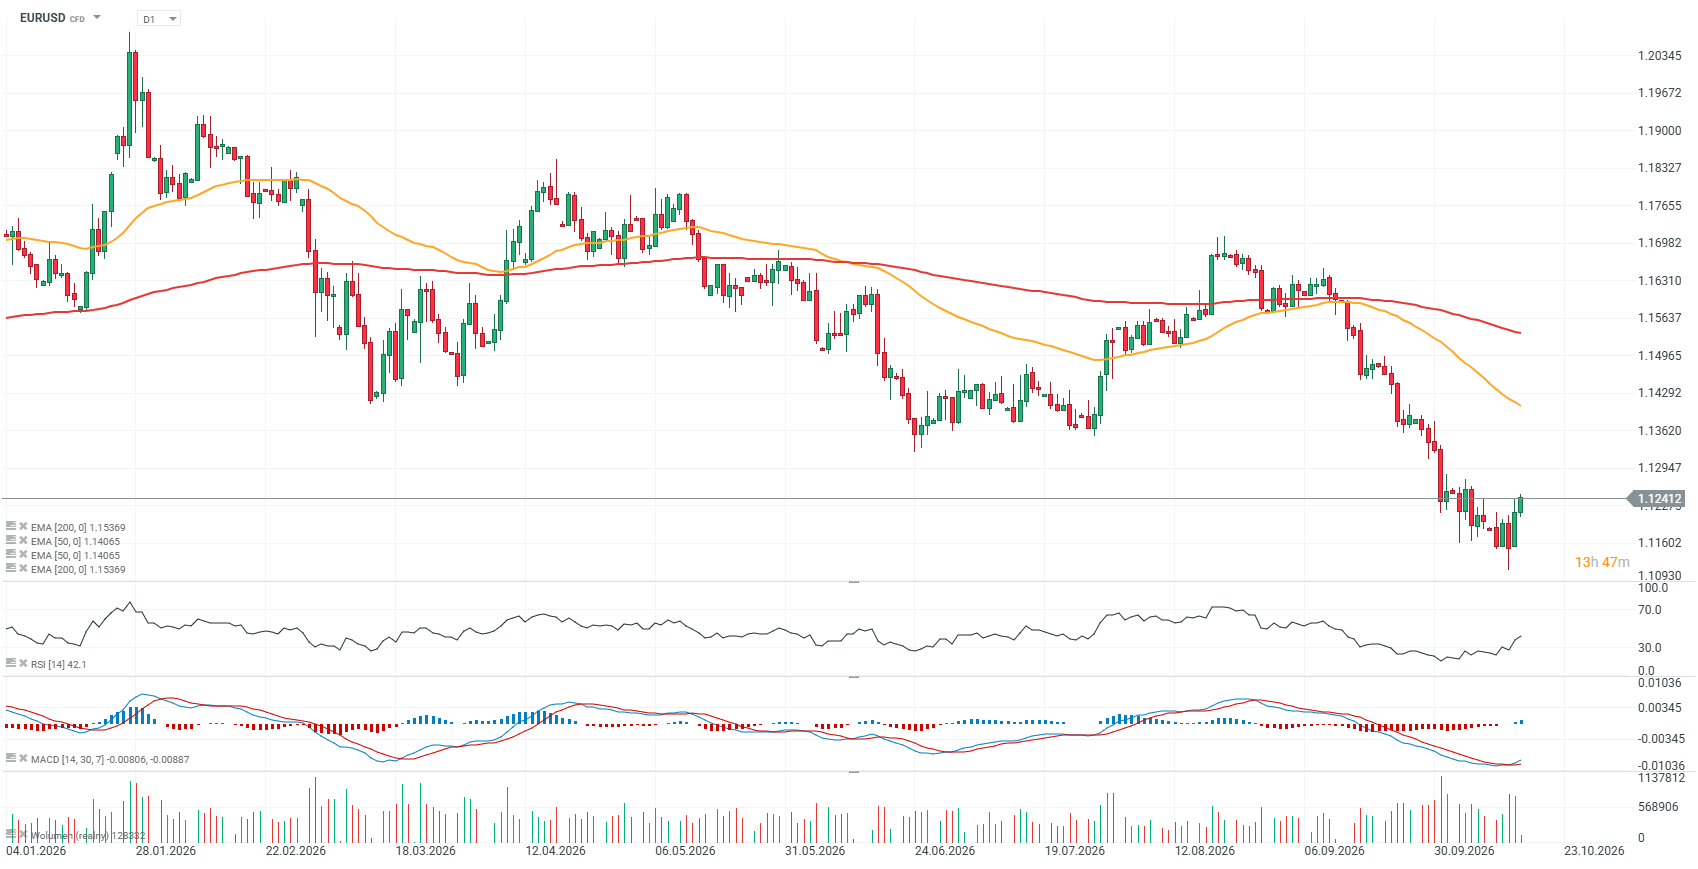
Źródło: xStation5

PULS GPW: Pepco i Allegro napędza płytkie odbicie na WIG20


Wykres dnia: NATGAS - czy widać szanse na sezonowe odbicie przy ciepłej pogodzie?


Kalendarz makro - Ostateczna inflacja CPI w strefie euro, amerykański przemysł i wyniki regionalnych banków


📊Poranna odprawa: Milczenie Warsha ws. stóp. Obawy o dług AI schłodziły nastroje, ale widać odreagowanie
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.