


Wyniki największych amerykańskich banków rozpoczęły sezon publikacji za trzeci kwartał w mieszanych nastrojach. Choć wszystkie trzy instytucje pozostają w dobrej kondycji finansowej, reakcje inwestorów pokazują, że rynek coraz mocniej różnicuje ich perspektywy. Goldman Sachs dostarczył wyników wyraźnie lepszych od oczekiwań, potwierdzając siłę swojej działalności inwestycyjnej. JPMorgan Chase nie sprostał konsensusowi, co jest stosunkowo rzadkim wydarzeniem w przypadku największego amerykańskiego banku, ale nie przekreśliło pozytywnej reakcji jego akcji. Wells Fargo również nieznacznie przekroczył prognozy dotyczące zysku na akcję, jednak słabsze przychody i utrzymujące się wyzwania sprawiają, że inwestorzy wciąż nie widzą wystarczających powodów do większego optymizmu.
To dobry przykład tego, jak różne mogą być oczekiwania wobec sektora finansowego. Dla jednych inwestorów liczy się przede wszystkim zdolność do generowania wysokich zysków na rynkach kapitałowych, dla innych stabilność podstawowej działalności i perspektywy na kolejne kwartały. Same wyniki nie wystarczą więc do oceny sytuacji. Równie ważne jest to, co mówią o modelu biznesowym poszczególnych banków i czy dają podstawy do dalszego podnoszenia oczekiwań.
Goldman Sachs ponownie pokazuje klasę
Goldman Sachs po raz kolejny udowodnił, że potrafi wykorzystać sprzyjające warunki na rynkach finansowych. Wyniki za trzeci kwartał były wyraźnie lepsze od oczekiwań analityków, a skala pozytywnego zaskoczenia pokazała, jak dużo bank jest w stanie zarabiać na działalności inwestycyjnej, handlu instrumentami finansowymi i obsłudze transakcji kapitałowych.
Przychody Goldman Sachs wyniosły 18,68 mld USD, co oznacza wzrost o 23% rok do roku. Zysk netto sięgnął 5,29 mld USD, a zysk na akcję wyniósł 17,01 USD, wobec 12,25 USD rok wcześniej. Tymczasem rynkowe oczekiwania zakładały zysk na akcję na poziomie około 12,86 USD oraz przychody w okolicach 16,8 mld USD. Goldman nie tylko pobił konsensus, ale zrobił to z wyraźnym zapasem.
Najważniejszym źródłem sukcesu okazał się handel akcjami. Przychody tego segmentu wzrosły aż o 72% rok do roku, osiągając 6,44 mld USD. Bank skorzystał zarówno z większej aktywności klientów, jak i mocnych wyników finansowania transakcji oraz handlu instrumentami pochodnymi. Również bankowość inwestycyjna dostarczyła solidnych rezultatów. Opłaty z tego tytułu wzrosły o 21%, do 3,22 mld USD, wspierane przez większą aktywność w obszarze fuzji i przejęć oraz emisji akcji i obligacji.
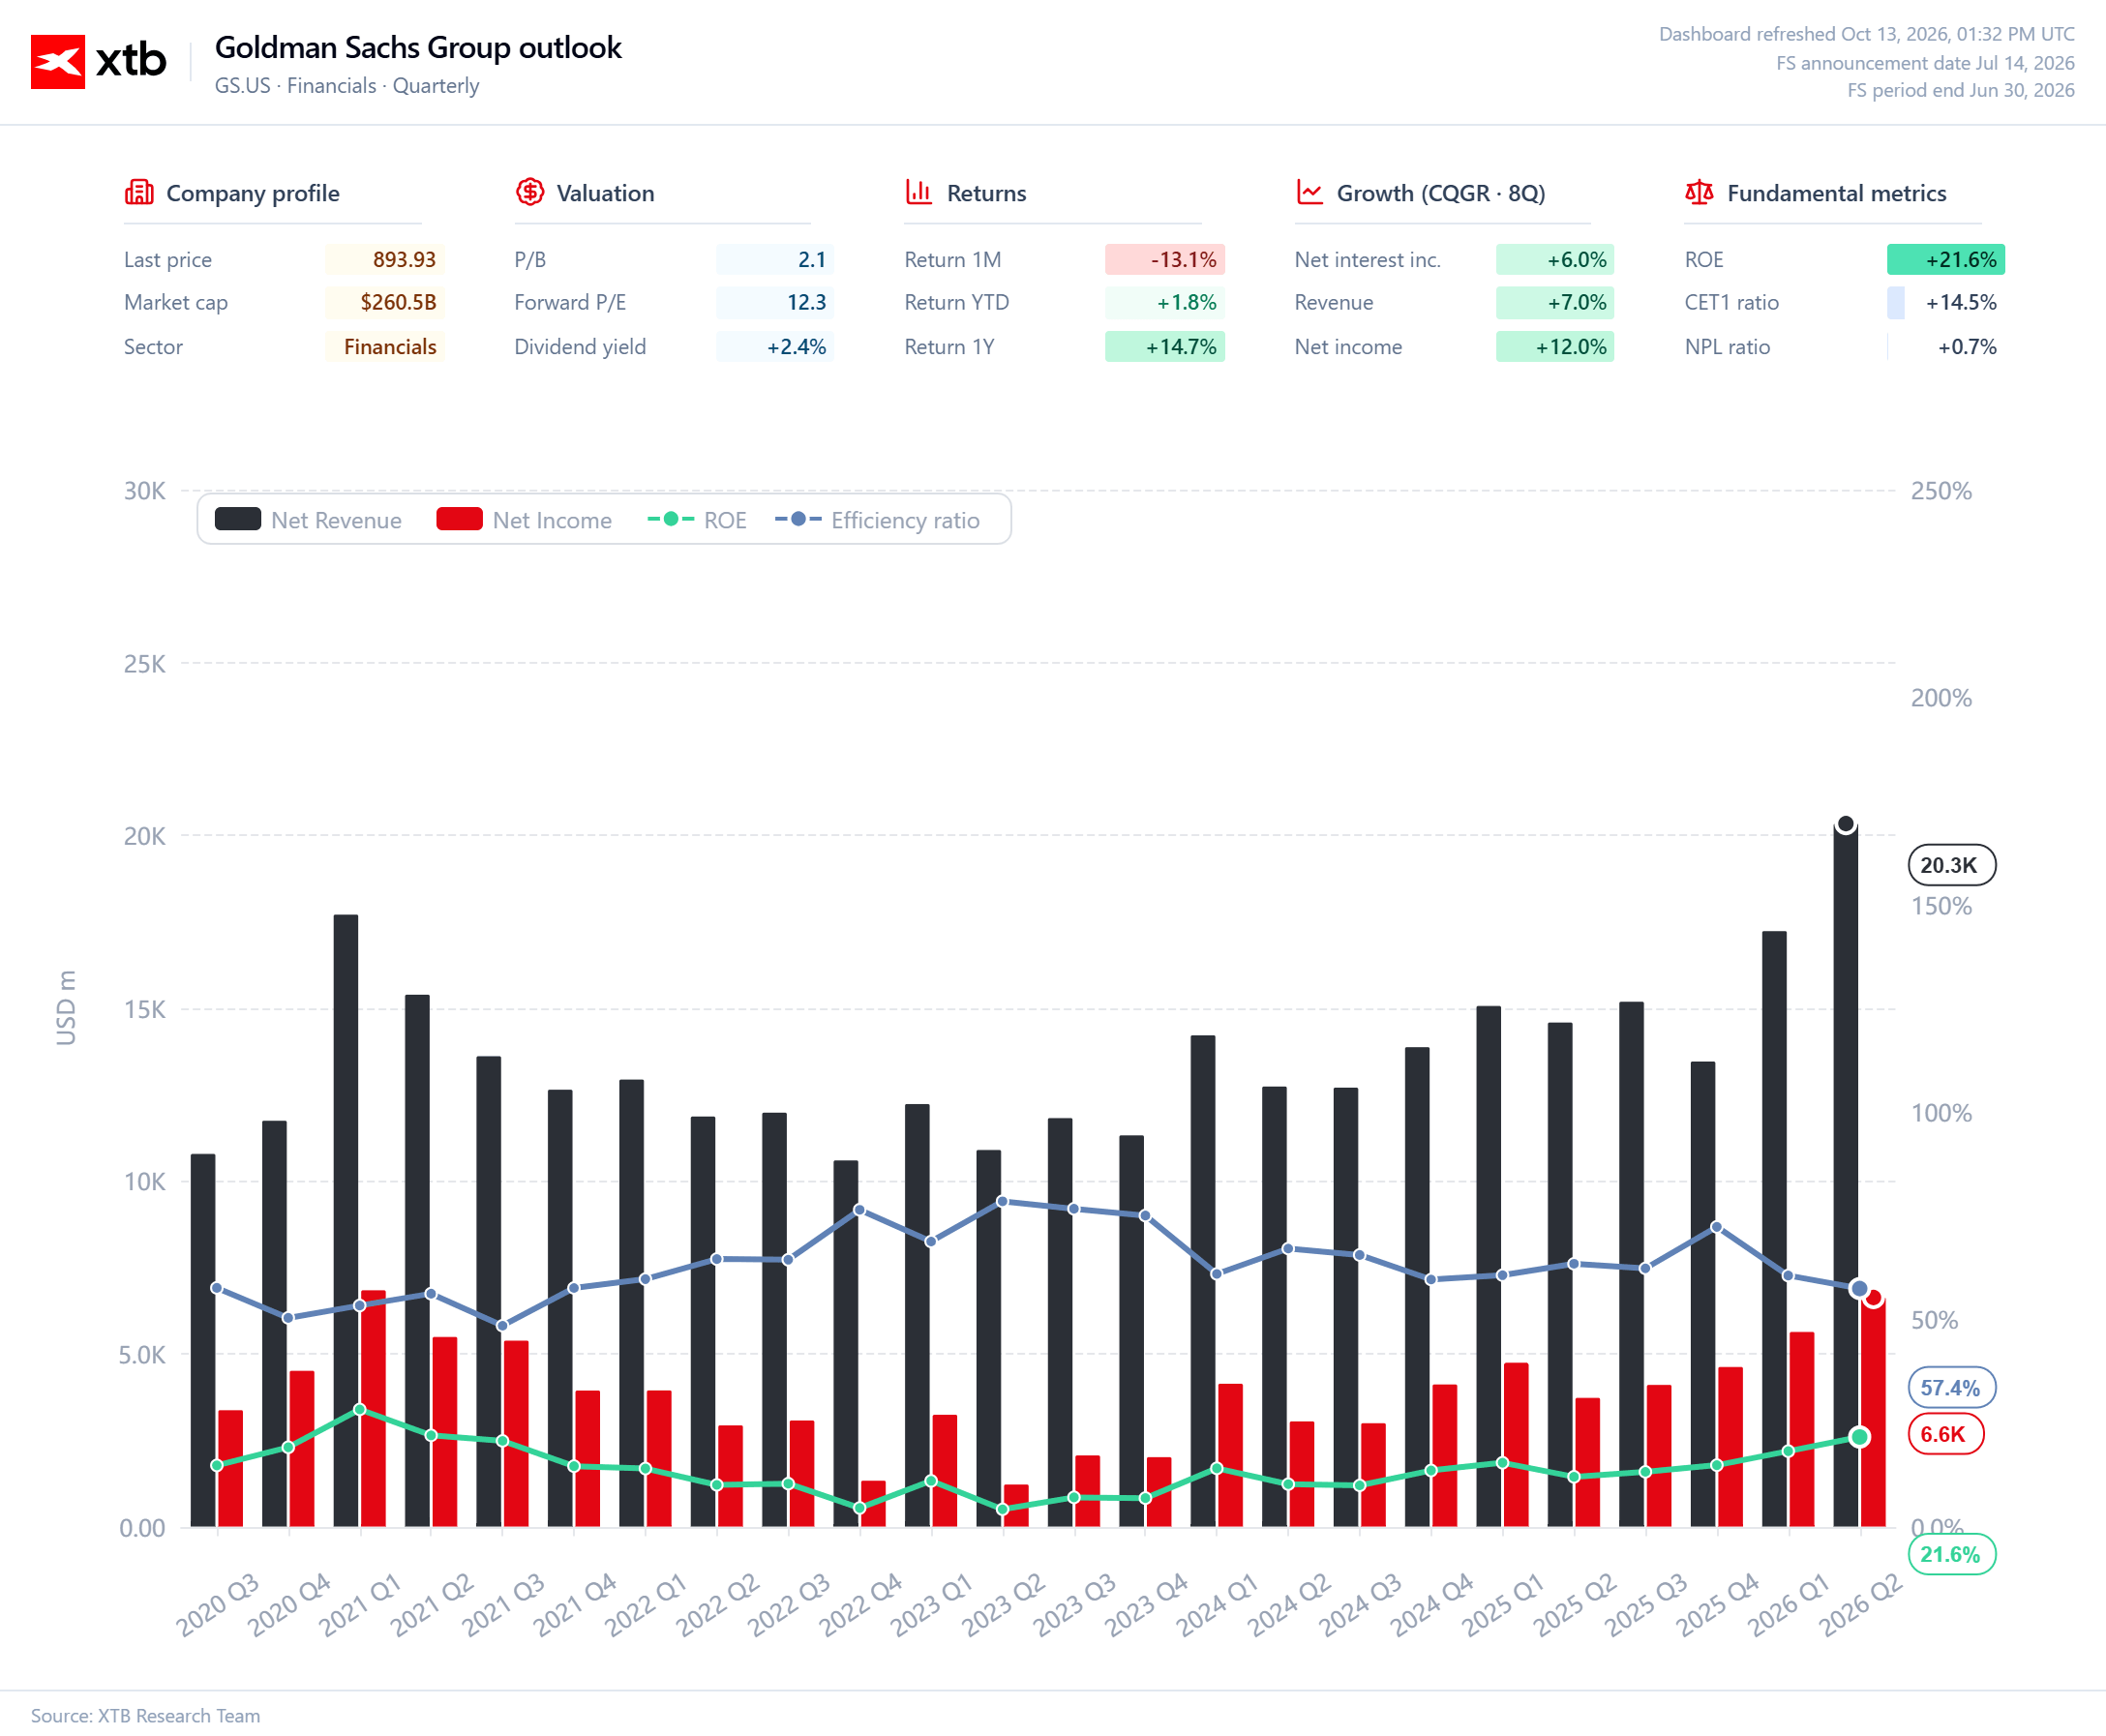
Nie wszystkie obszary działalności wyglądały jednak równie dobrze. Przychody z handlu instrumentami o stałym dochodzie, walutami i surowcami(FICC) wyniosły 3,47 mld USD, pozostając praktycznie bez zmian w ujęciu rocznym. Mimo słabszego wyniku tej części biznesu siła pozostałych segmentów z nawiązką zrekompensowała brak wyraźnego wzrostu.
Właśnie tutaj widać przewagę modelu biznesowego Goldman Sachs. Bank jest szczególnie dobrze przygotowany do zarabiania w okresach wysokiej aktywności na rynkach kapitałowych, gdy rośnie zainteresowanie inwestorów, zwiększają się obroty, a przedsiębiorstwa częściej korzystają z finansowania i przeprowadzają transakcje. Potrafi wówczas generować bardzo wysokie przychody, a jednocześnie korzystać z rozbudowanej pozycji w obszarze obsługi instytucji finansowych i dużych korporacji.
Warto również zwrócić uwagę na działalność zarządzania aktywami i majątkiem. Przychody tego segmentu wzrosły o 14% rok do roku, do 5,05 mld USD. Oznacza to, że pozytywny obraz wyników nie ograniczał się wyłącznie do handlu akcjami, choć to właśnie ten obszar odegrał najważniejszą rolę.
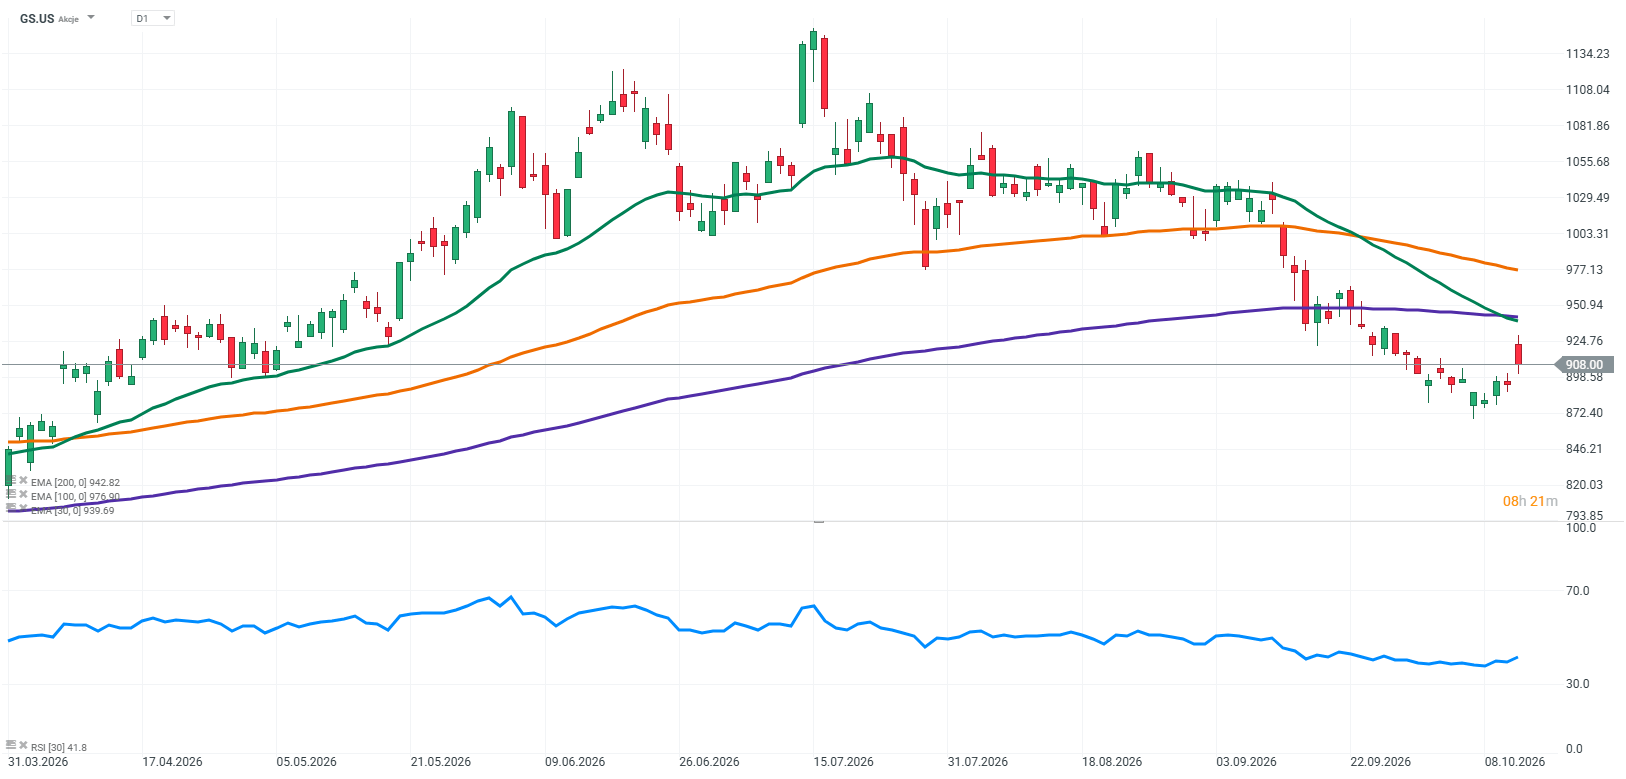
Raport pokazuje więc nie tylko siłę bieżącego kwartału, ale również zdolność Goldman Sachs do wykorzystywania różnych źródeł przychodów. Bank pozostaje mocno uzależniony od aktywności rynkowej, a jego wyniki mogą być zmienne, jednak obecne rezultaty potwierdzają, że w sprzyjającym otoczeniu potrafi wykorzystać swoją pozycję lepiej, niż zakłada rynek.
Goldman Sachs dostarczył dokładnie tego, czego inwestorzy szukają w przypadku spółki o takim profilu. Nie tylko dobrych wyników, ale wyraźnego pozytywnego zaskoczenia. To właśnie skala przebicia oczekiwań wyróżnia ten raport na tle pozostałych banków.
Źródło: XTB Reserach
JPMorgan: rzadkie rozczarowanie, ale perspektywy pozostają ważniejsze
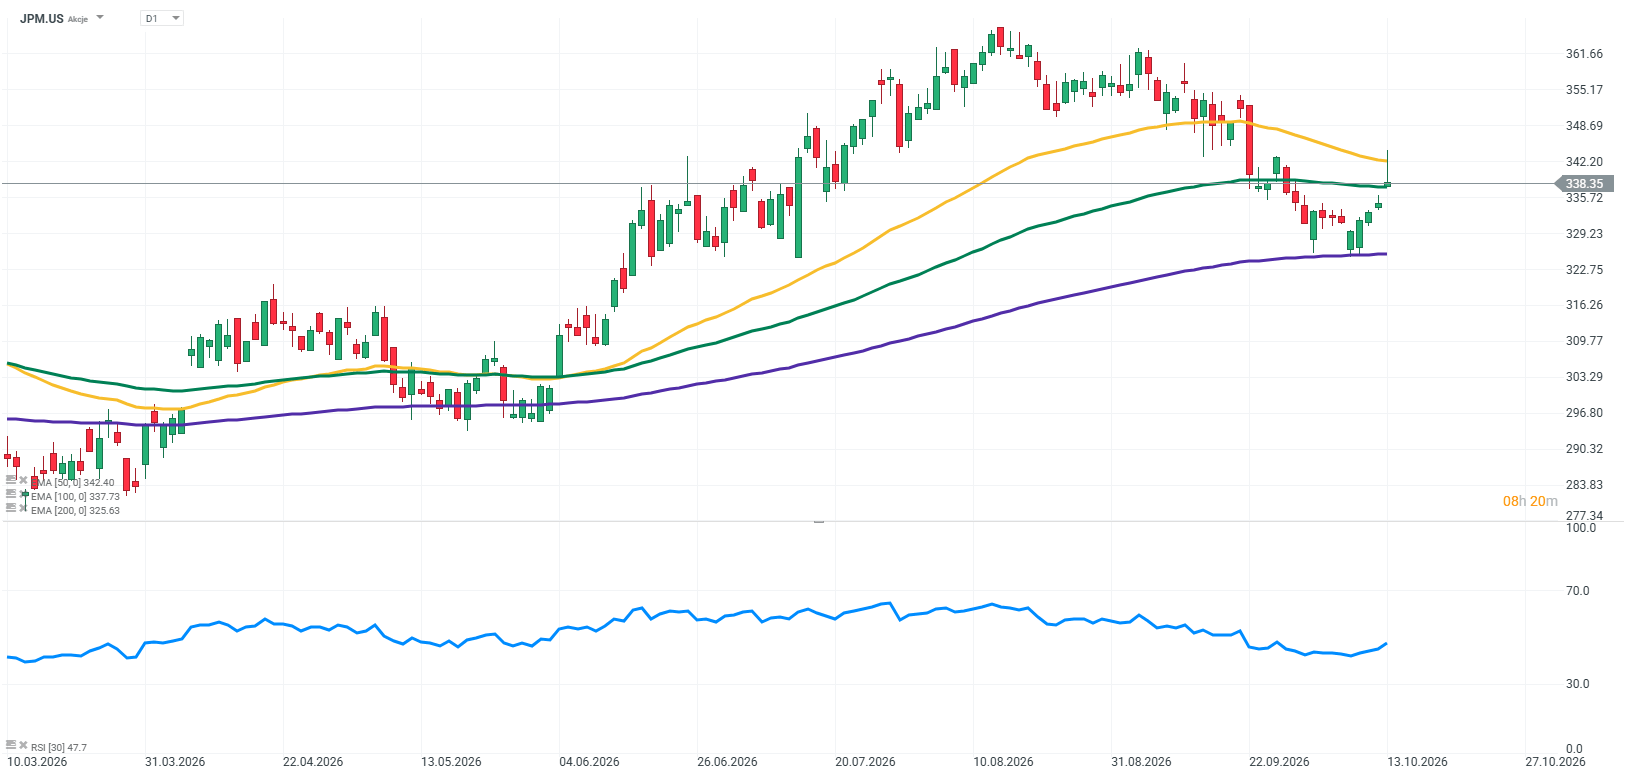
W przypadku JPMorgan Chase sytuacja wygląda znacznie ciekawiej. Największy amerykański bank nie zdołał pobić rynkowego konsensusu, co jest stosunkowo rzadkim wydarzeniem w przypadku instytucji, która od lat imponuje skalą działalności i zdolnością do generowania zysków. Mimo tego pierwsza reakcja inwestorów nie była jednoznacznie negatywna, a akcje banku odrobiły początkowe straty i znalazły się na plusie w handlu przed otwarciem sesji.
JPMorgan osiągnął w trzecim kwartale 50,17 mld USD przychodów, o 8% więcej niż rok wcześniej. Zysk netto wyniósł 15,3 mld USD, a zysk na akcję 5,57 USD, wobec 5,07 USD w analogicznym okresie poprzedniego roku. Rynek oczekiwał jednak około 5,90 USD zysku na akcję oraz przychodów przekraczających 51 mld USD. Bank poprawił więc wyniki rok do roku, ale nie zdołał sprostać oczekiwaniom analityków.
Istotnym czynnikiem obciążającym raport były straty na papierach wartościowych. JPMorgan odnotował 658 mln USD strat na inwestycyjnych papierach wartościowych, co obniżyło raportowany zysk na akcję. Po wyłączeniu tego elementu wynik wyniósł 5,75 USD na akcję. To nadal nie wystarczyło, by sprostać części szacunków rynkowych, ale pozwala lepiej zrozumieć, dlaczego nagłówkowe dane nie oddają w pełni kondycji operacyjnej banku.
Problemem okazała się również słabsza aktywność w niektórych obszarach rynków kapitałowych po wyjątkowo mocnym drugim kwartale. Przychody z działalności rynkowej i inwestycyjnej nie utrzymały wcześniejszego tempa, a segment instrumentów o stałym dochodzie znalazł się pod presją. Jednocześnie bank nadal korzysta z mocnej działalności kredytowej i depozytowej. Dochód odsetkowy netto wzrósł o 13% rok do roku, do 27,1 mld USD, co pokazuje, że podstawowa działalność bankowa pozostaje ważnym źródłem wzrostu.
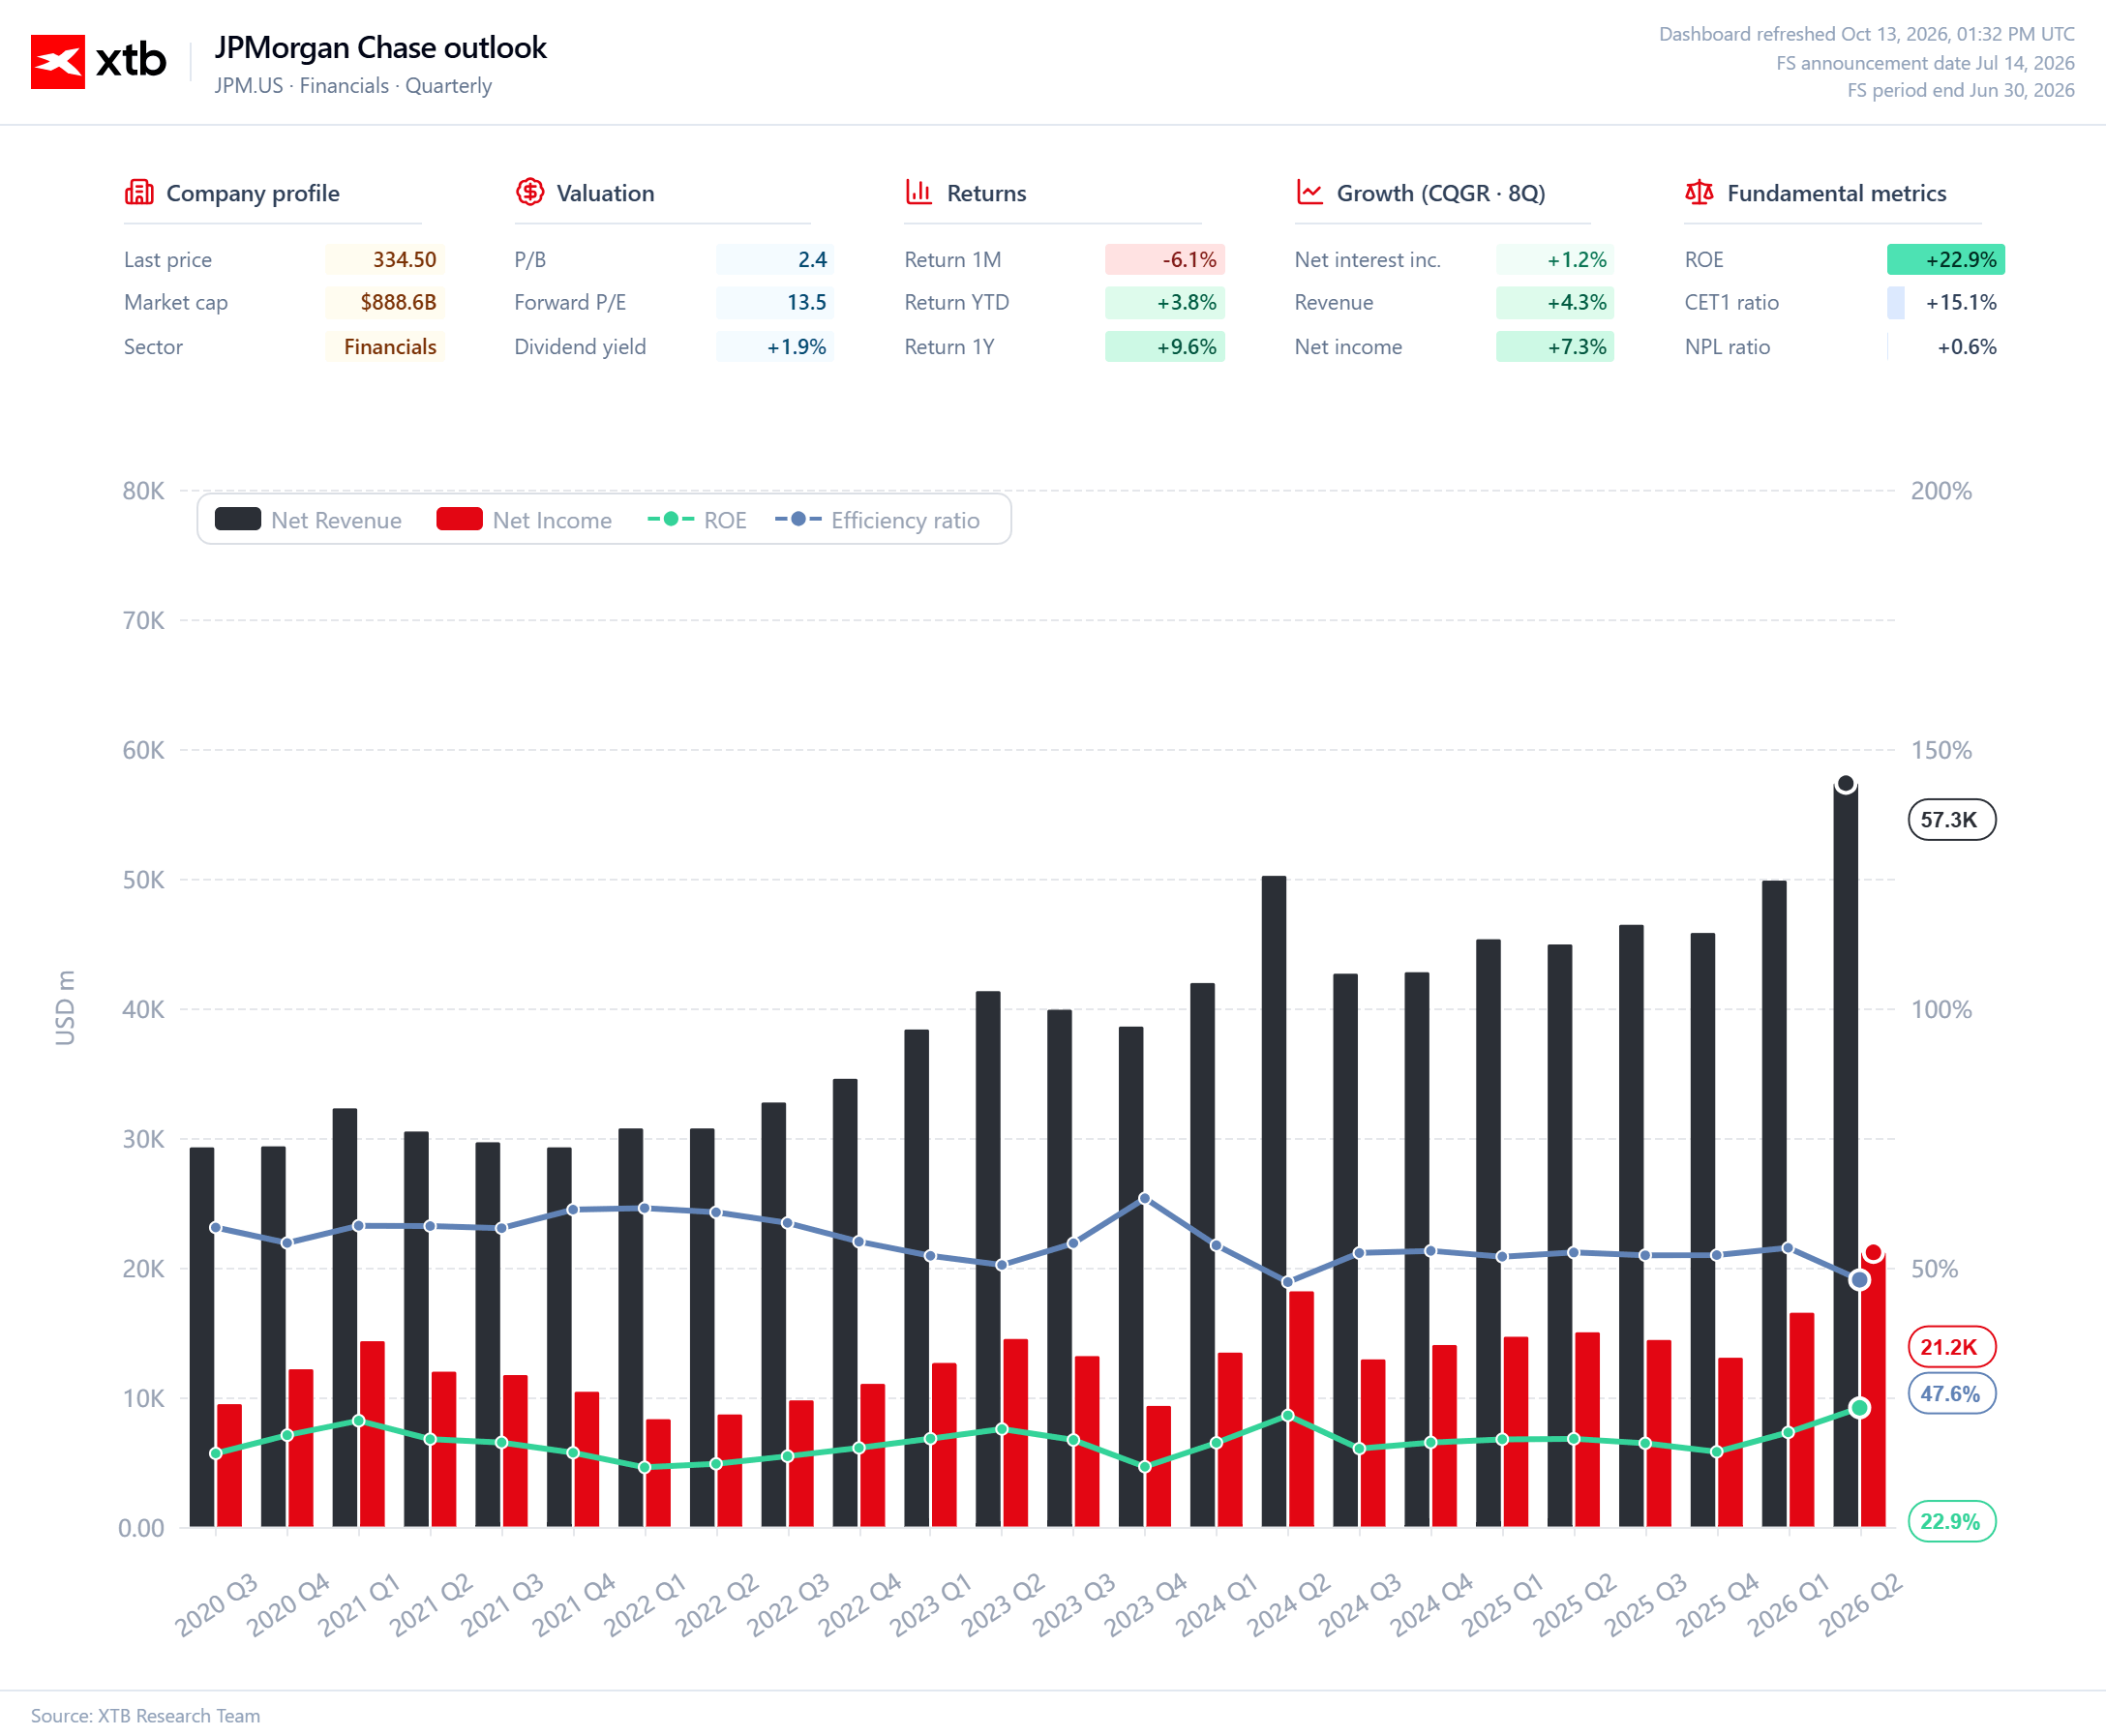
Na tym tle szczególnego znaczenia nabiera reakcja inwestorów. W przypadku JPMorgan pojedynczy kwartał z wynikiem poniżej konsensusu nie musi oznaczać pogorszenia długoterminowych perspektyw. Bank dysponuje ogromną bazą klientów, zdywersyfikowanymi źródłami przychodów i mocną pozycją na rynku. Inwestorzy mogą więc uznawać, że słabszy raport wynika częściowo z normalizacji wyników po wyjątkowo dobrym poprzednim kwartale, a nie z fundamentalnego osłabienia biznesu.
Nie oznacza to jednak, że rozczarowanie można zignorować. Prezes Jamie Dimon zwrócił uwagę na ryzyka związane z uporczywą inflacją, wysokimi wycenami aktywów, rosnącymi stopami procentowymi i napięciami geopolitycznymi. To ważne ostrzeżenie, ponieważ nawet dobrze zdywersyfikowany bank nie jest odporny na pogorszenie otoczenia makroekonomicznego.
JPMorgan pozostaje więc w dobrej kondycji, ale jego raport nie był tak jednoznacznie mocny, jak można było oczekiwać. Pozytywna reakcja akcji sugeruje, że część inwestorów patrzy już na kolejne kwartały i zakłada, że bank nadal będzie w stanie wykorzystywać swoją skalę oraz pozycję rynkową. Kluczowe będzie jednak to, czy następne wyniki potwierdzą te oczekiwania.
Źródło: XTB Reserach
Wells Fargo: niewielki beat to za mało
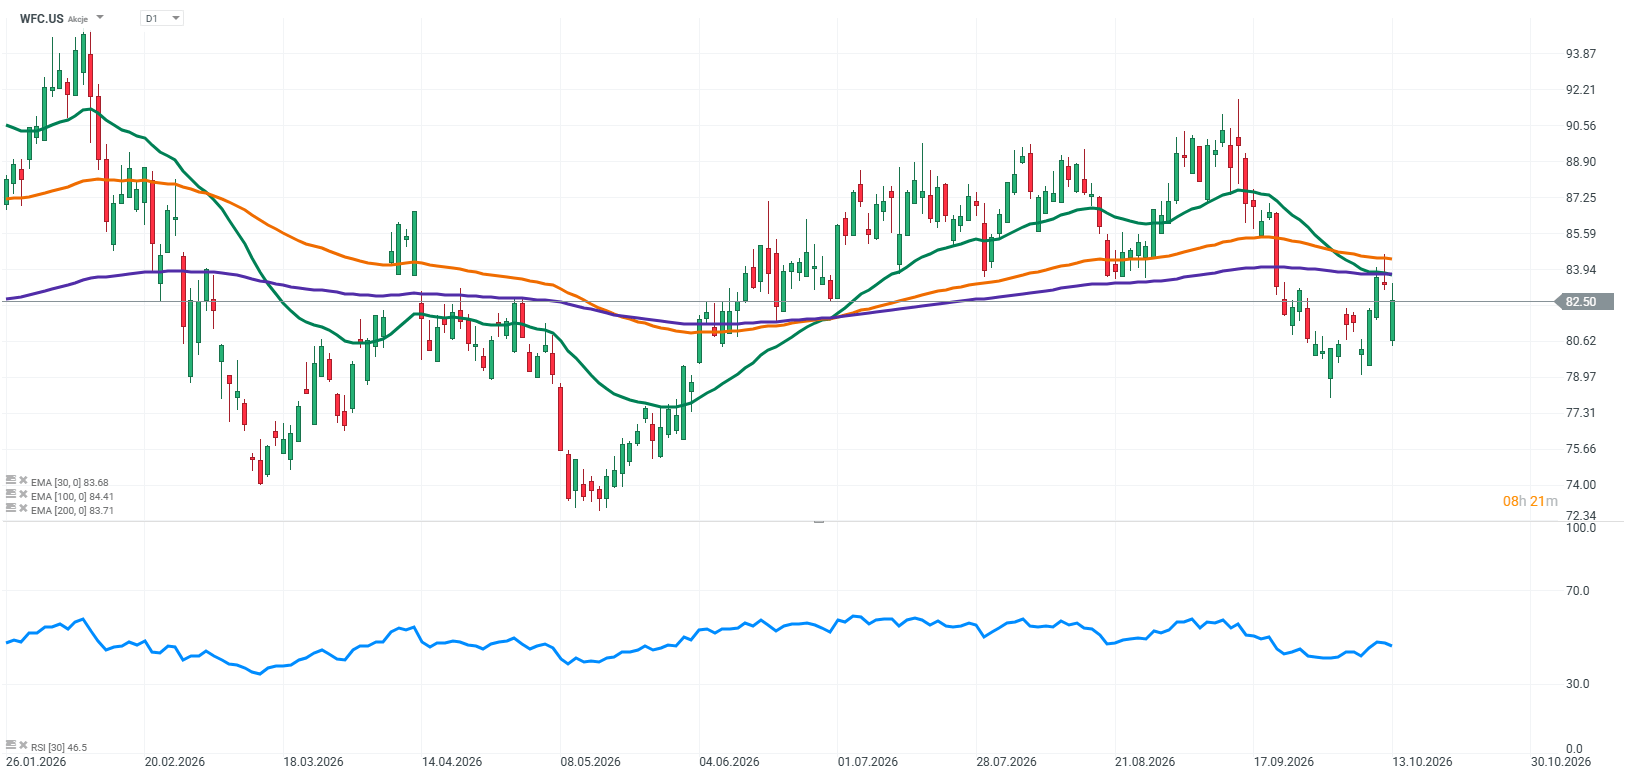
Wells Fargo znalazł się po przeciwnej stronie rynkowych oczekiwań. Bank nieznacznie przekroczył prognozy dotyczące zysku na akcję, ale nie udało mu się dostarczyć raportu, który wyraźnie poprawiłby nastawienie inwestorów. W efekcie akcje znalazły się pod presją, a wyniki ponownie pokazały, że sama poprawa zysków nie wystarczy, jeśli towarzyszy jej słabszy obraz przychodów i utrzymujące się wyzwania operacyjne.
Przychody Wells Fargo wyniosły 21,87 mld USD, co oznacza wzrost o około 2% rok do roku. Zysk netto sięgnął 5,95 mld USD, a zysk na akcję wyniósł 1,87 USD, wobec 1,66 USD rok wcześniej. Wynik na akcję był nieznacznie wyższy od konsensusu wynoszącego około 1,86 USD, ale przychody okazały się słabsze od oczekiwanych 22,3 mld USD. Różnica była więc niewielka w przypadku zysku, lecz wyraźniejsza na poziomie przychodów.
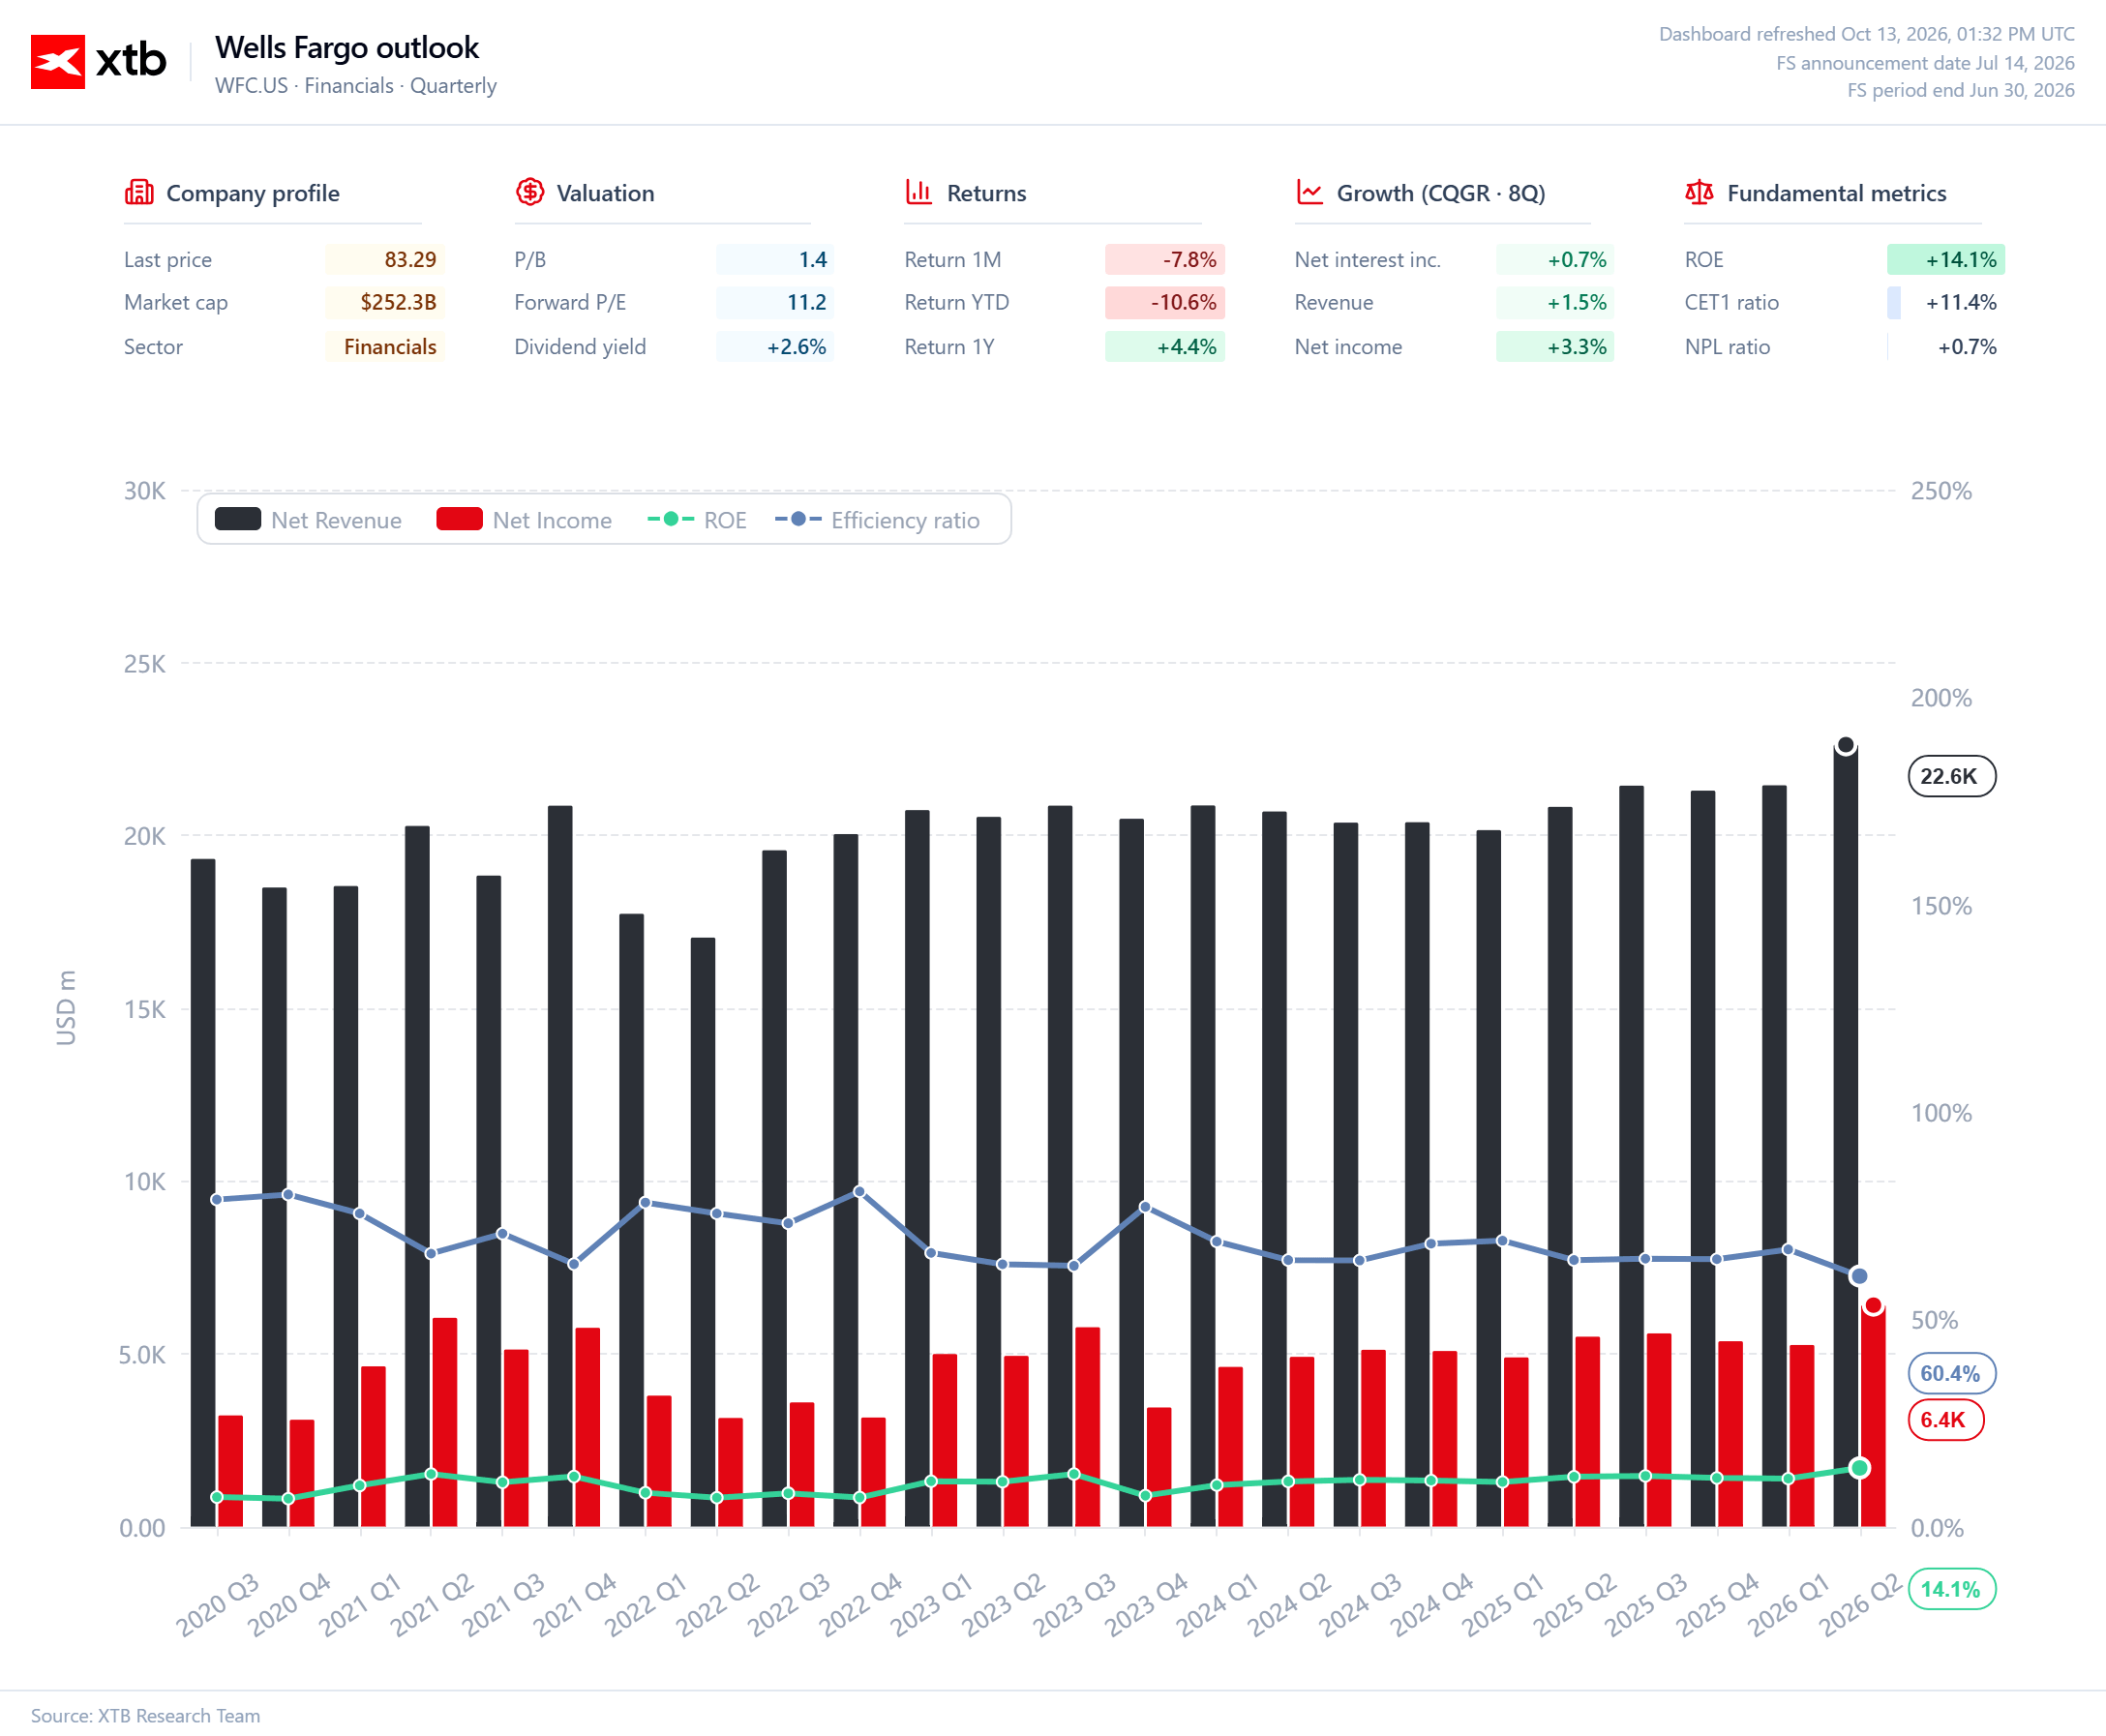
Ważnym elementem raportu pozostaje dochód odsetkowy netto, który wzrósł o 5% rok do roku, do 12,52 mld USD. To pozytywny sygnał, pokazujący, że bank nadal potrafi zwiększać przychody z podstawowej działalności kredytowej i depozytowej. Jednocześnie całkowite przychody wzrosły znacznie wolniej, a rezerwy na straty kredytowe zwiększyły się do 1,03 mld USD z 681 mln USD rok wcześniej. Wzrost kosztów ryzyka kredytowego ogranicza więc komfort interpretowania poprawy zysku netto.
Wells Fargo nie można jednak oceniać wyłącznie przez pryzmat jednego kwartału. Bank od lat mierzy się z konsekwencjami wcześniejszych problemów regulacyjnych i ograniczeniami, które utrudniały mu pełne wykorzystanie potencjału bilansu. Choć sytuacja stopniowo się zmienia, inwestorzy wciąż oczekują bardziej przekonujących dowodów, że poprawa wyników może być trwała i przełoży się na wyższą efektywność działalności.
Właśnie dlatego niewielkie przekroczenie konsensusu nie wystarczyło. Rynek potrzebuje czegoś więcej niż potwierdzenia, że bank potrafi utrzymać zyskowność. Ważne są również tempo wzrostu przychodów, kontrola kosztów, jakość portfela kredytowego i perspektywy dalszej poprawy efektywności.
Wells Fargo osiągnął lepszy wynik niż rok wcześniej, ale nie dostarczył argumentów, które mogłyby wyraźnie zmienić dotychczasową ocenę spółki. Na tle Goldman Sachs, który zaskoczył skalą wyników, i JPMorgan, który wciąż korzysta z mocnej pozycji rynkowej, raport Wells Fargo wypada po prostu mniej przekonująco.
Źródło: XTB Reserach
Rynek nie nagradza wszystkich za to samo
Początek sezonu wyników amerykańskich banków pokazuje, jak duże znaczenie ma nie tylko sama poprawa rezultatów, ale również skala zaskoczenia i oczekiwania dotyczące kolejnych kwartałów. Goldman Sachs dostarczył wyraźnego pozytywnego sygnału, potwierdzając siłę działalności rynkowej i inwestycyjnej. JPMorgan rozczarował na poziomie konsensusu, ale inwestorzy nie stracili zaufania do jego długoterminowych perspektyw. Wells Fargo poprawił zysk, jednak słabsze przychody i utrzymujące się wyzwania sprawiły, że raport nie wystarczył do zmiany nastawienia rynku.
W kolejnych tygodniach istotne będzie to, czy pozostałe duże banki potwierdzą siłę amerykańskiego sektora finansowego. Na razie trudno mówić o jednolitym obrazie branży. Jedne instytucje korzystają z wysokiej aktywności na rynkach kapitałowych, inne opierają się przede wszystkim na stabilności działalności odsetkowej, a jeszcze inne muszą przekonać inwestorów, że ich poprawa operacyjna rzeczywiście nabiera trwałego charakteru.
Wyniki za trzeci kwartał pokazują więc trzy różne historie. Goldman Sachs udowodnił, że potrafi zamieniać sprzyjające warunki rynkowe w wyjątkowo wysokie zyski. JPMorgan przypomniał, że nawet pojedyncze rozczarowanie nie musi podważać zaufania do największego banku w Stanach Zjednoczonych. Wells Fargo z kolei pokazał, że w jego przypadku droga do odbudowy zaufania inwestorów wciąż pozostaje dłuższa.
To nie był jednolity sukces amerykańskich banków. To był początek sezonu, który pokazał, że rynek coraz wyraźniej rozróżnia między dobrymi wynikami a wynikami, które rzeczywiście zmieniają oczekiwania na przyszłość.


Cloud Gaming: Ratowanie branży czy ratowanie zysku?


Elon Musk chce przenieść centra danych w kosmos. Ambitna wizja zderza się z barierami technologii i ekonomii


Puls GPW: Tydzień pod znakiem RPP i ratingu Polski


Panika na Alstom, akcje tracą 25% 🚩 Kryzys francuskiego giganta kolejowego?
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.