


Na koniec tygodnia w kalendarzu dominuje inflacja. Rano poznaliśmy finalne odczyty z Francji, czekamy teraz na raport z Hiszpanii, przed południem wstępny PKB strefy euro, a po południu amerykański PPI. To ostatni ważny odczyt przed grudniowym posiedzeniem Fed, na którym rynek wycenia ok. 80% szans na podwyżkę. Sezon wyników praktycznie się skończył i w piątek nie ma ważnych raportów. Inwestorzy będą jednak jeszcze przetrawiać czwartkowe wyniki Cisco i Applied Materials, które pokażą, czy obawy o spadek inwestycji w infrastrukturę AI mają pokrycie w danych.
Harmonogram dnia (CET)
- 08:45 FR: finalna inflacja. HICP wyniosła 3,7% r/r wobec prognozy 3,8% i 3,4% poprzednio, a 0,4% m/m zgodnie z oczekiwaniami. Odczyt jest nieco niższy od prognoz, ale nadal przyspiesza.
- 09:00 ES: finalna inflacja. CPI 4,9% r/r i 0,6% m/m, HICP 4,9% r/r i 0,5% m/m, do tego inflacja bazowa. Hiszpania ma jedną z najwyższych inflacji w strefie euro, a 29 listopada odbędą się tam przedterminowe wybory.
- 11:00 EU: wstępny PKB za III kwartał. Prognoza to 0,4% k/k i 1,3% r/r. Razem z nim opublikowane zostaną dane o zatrudnieniu (0,1% k/k, 0,4% r/r) i bilans handlowy. Mocny wzrost przy wysokiej inflacji wzmocniłby argumenty jastrzębi w EBC.
- 14:30 US: inflacja producencka PPI. Prognoza to 0,4% m/m i 6,6% r/r, a bazowa 0,3% m/m i 5,0% r/r. Po wtorkowym CPI to kolejny test dla oczekiwań wobec Fed. Wyższy odczyt utrwaliłby scenariusz grudniowej podwyżki, a niższy mógłby dać chwilę oddechu obligacjom i wyprzedanemu Nasdaqowi.
- 14:30 CA: sprzedaż hurtowa m/m, prognoza 0,5%.
- 16:30 US: zapasy gazu EIA, prognoza 67 mld stóp sześciennych.
- 19:00 US: aukcja 20-letnich obligacji. Po słabszym popycie na dług w tym tygodniu będzie to kolejny sygnał dla rynku stóp.
W tle wciąż są dyplomacja wokół Iranu i nierozwiązana kwestia Cieśniny Ormuz, które utrzymują zmienność na ropie, oraz afera wokół Nvidii przed jej wynikami 17 listopada i przesłuchaniem Huanga w Kongresie 18 listopada.
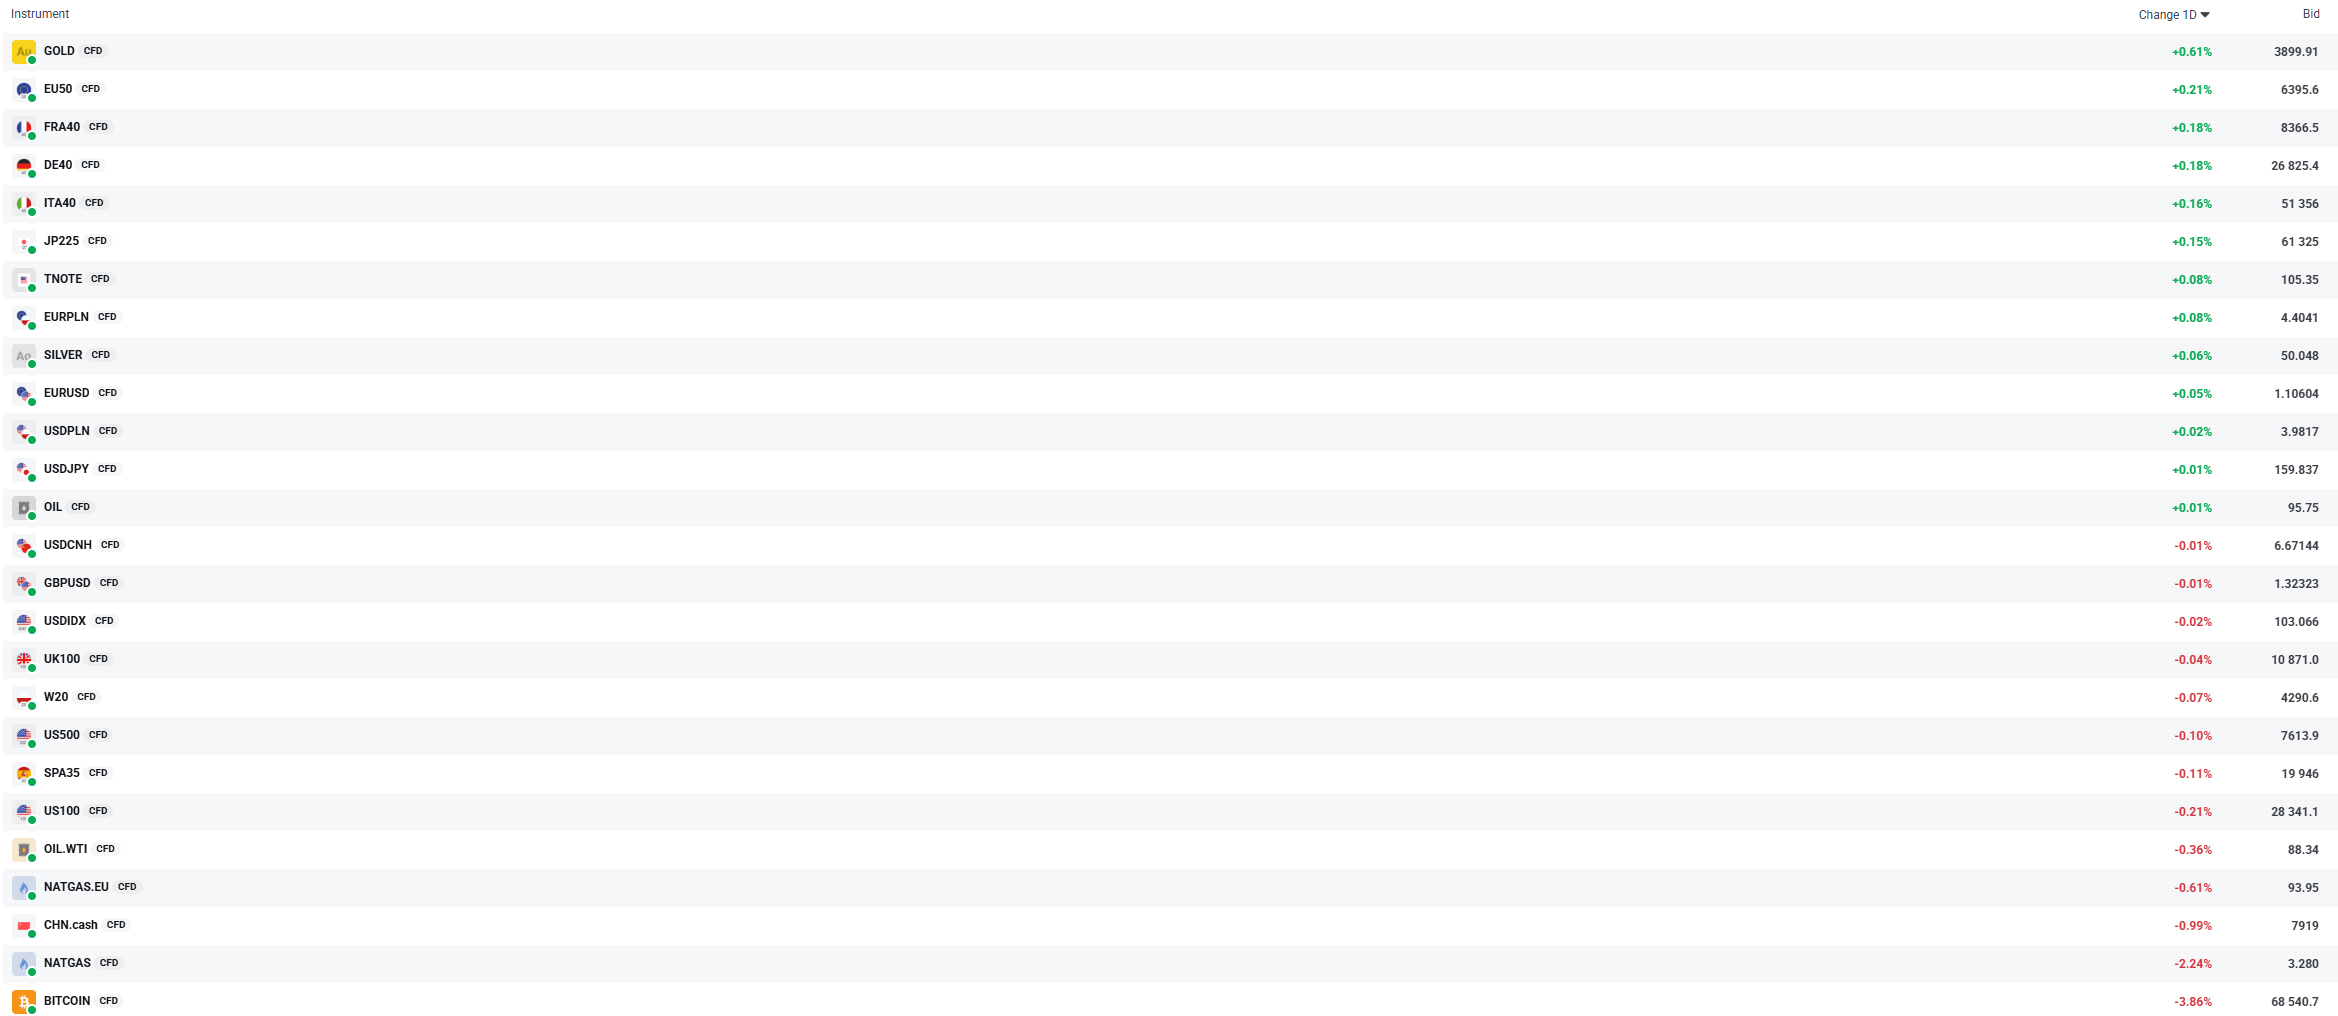
Powyżej tabela przedstawiająca zmienność na wybranych, popularnych instrumentach. O poranku dominuje złoto, który korzysta na lekkiej korekcie USD. Po stronie spadków widoczny przede wszystkim jest Bitcoin ze stratą rzędu 4%. Źródło: XTB



Poranna odprawa - Czy rynki otrząsną się po aferze odsuniętego szefa Nvidii❓

Podsumowanie dnia: Ropa odbija, EURUSD mocno traci 🗽Wall Street stabilizuje się po spadku Nvidia

Ropa zyskuje prawie 2% mimo mocnego wzrostu zapasów w USA 📈

USDJPY cofa się po osiągnięciu 160 🚩 Toko znów interweniuje na jenie?
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.