


Dzisiejszy kalendarz makroekonomiczny jest bardzo lekki, a w USA zaplanowane raporty kwartalne dotyczą głównie mniejszych spółek, dlatego uwaga inwestorów może przesunąć się przede wszystkim na Europę. To w Europie wyniki opublikowały dziś duże i istotne dla rynku firmy, w tym Siemens Energy, E.ON, RWE, ABN AMRO, Vestas Wind Systemsc czy Swiss Life. Dodatkowym punktem dnia pozostaną wystąpienia przedstawicieli EBC oraz miesięczny raport OPEC.
Kalendarz ekonomiczny
- 08:00 – Niemcy: finalny HICP r/r: 2,8% (prognoza: 2,8%, poprzednio: 2,8%)
- 08:00 – Niemcy: finalny CPI r/r: 2,8% (prognoza: 2,8%, poprzednio: 2,8%)
- 08:00 – Niemcy: finalny HICP m/m: -0,1% (prognoza: -0,1%, poprzednio: -0,1%)
- 08:00 – Niemcy: finalny CPI m/m: -0,2% (prognoza: -0,2%, poprzednio: -0,2%)
- 10:00 – Włochy: produkcja przemysłowa m/m: prognoza 0,7%, poprzednio -1,3%
- 11:30 – Niemcy: rentowność 30-letnich obligacji Bund: poprzednio 3,8%
- 13:00 – USA: wnioski o kredyty hipoteczne MBA: poprzednio -1,2%
- 13:00 – USA: oprocentowanie 30-letnich kredytów hipotecznych MBA: poprzednio 7,30%
- 14:00 – OPEC: miesięczny raport OPEC
- 22:45 – Nowa Zelandia: migracja zewnętrzna i liczba odwiedzających we wrześniu był to wzrost o 8% r/r
Wyniki spółek w USA
- Przed sesją w USA: Rumble, Riskified, Sigma Lithium, Innoviz Technologies, ICL Group, CGI, EuroDry, Boyd Group Services, Aebi Schmidt, Oddity Tech, Valens Semiconductor, uCloudlink, Radcom, Polypid, Nayax, MiNK Therapeutics
- Po sesji w USA: Osisko Gold Royalties, Franco-Nevada, Aevex, Okeanis Eco Tankers, EZCORP, Corteva, Integra Resources, Pelagos Insurance Capital, Teekay, Star Equity Holdings
- Wyniki spółek europejskich: Siemens Energy, E.ON, RWE, ABN AMRO, Vestas Wind Systems, Poste Italiane, Swiss Life, Brenntag, voestalpine, Snam, Technoprobe, De’Longhi, Avio
Przemówienia bankierów centralnych
- 08:50 – Strefa euro: wystąpienie Cipollone z EBC
- 09:10 – Strefa euro: wystąpienie Kazaksa z EBC
- 09:20 – Strefa euro: wystąpienie Nagela z EBC
- 09:45 – Strefa euro: wystąpienie prezes EBC Christine Lagarde
Wykres USDIDX (interwał D1)
Kontrakt na dolara notuje dziś wzrostową sesję po wczorajszym umocnieniu wspartym wyższym od prognoz odczytem CPI i jastrzębimi komentarzami Wallera z Fed, który zasygnalizował potencjalną potrzebę podwyżki stóp w USA o 50 pb i wskazał, że z biegiem czasu poluzowanie polityki Fed, które rynki mają za sobą może zostać odwrócone. Istotny opór znajduje się w poblużu 102.3 oraz 102.5 i wynika z reakcji cenowych, z kolei ważne wsparcie znajduje się przy 101.3, wsparte także metodologią price action.
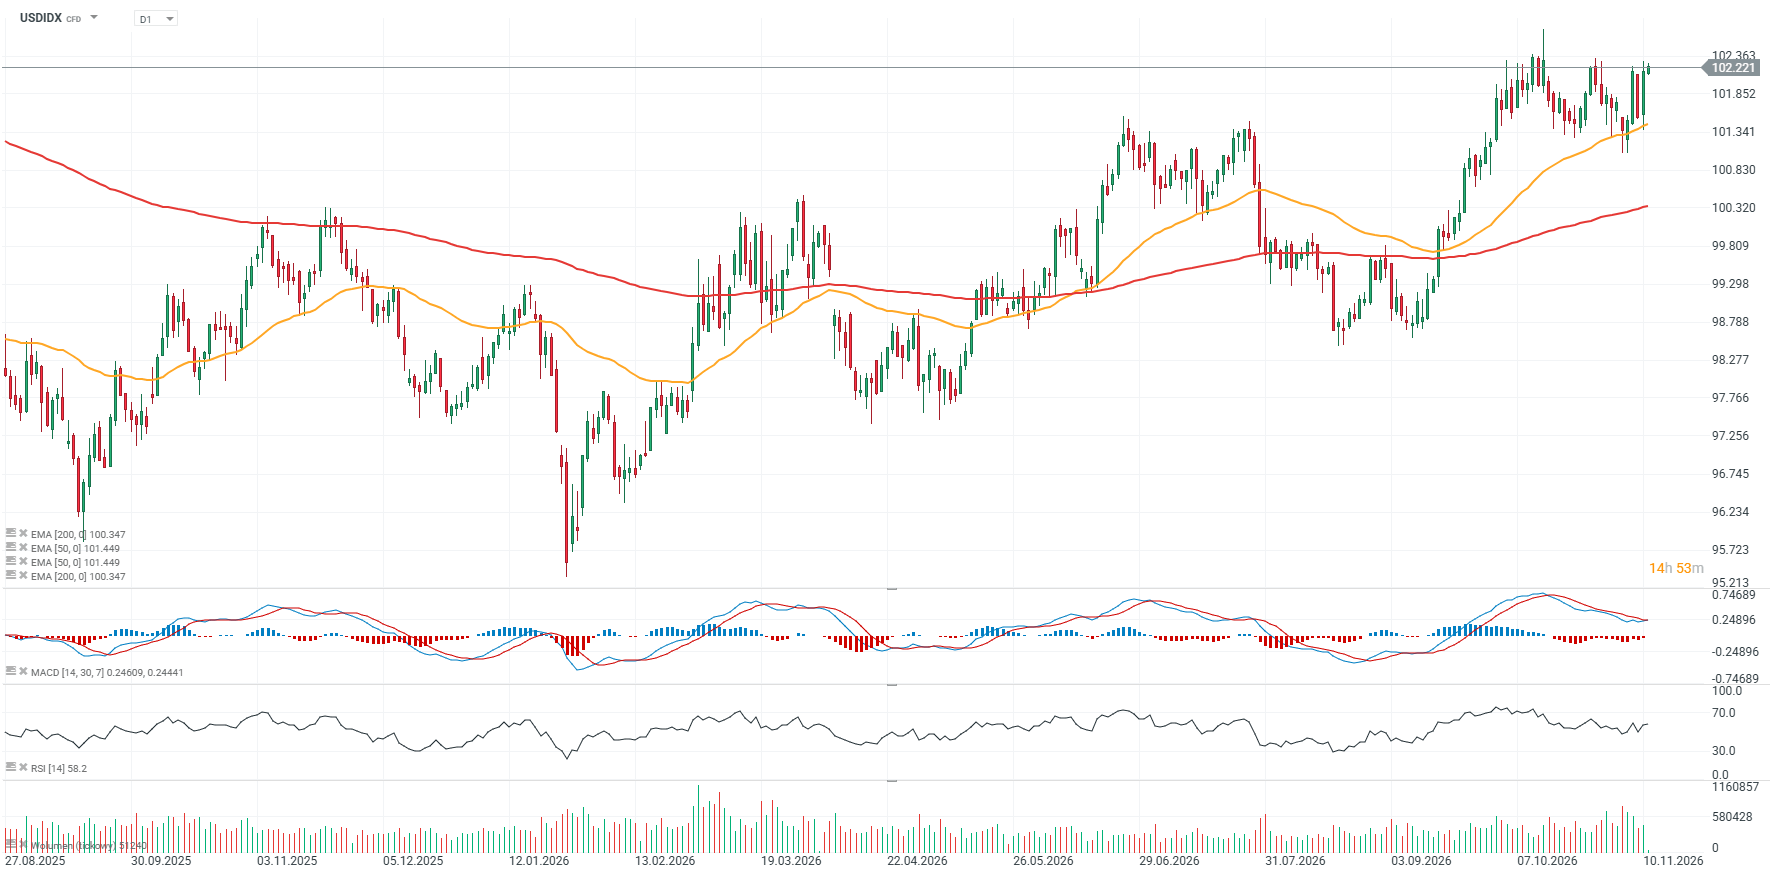
Źródło: xStation5


Poranna odprawa: Indeksy akcji kontynuują odbicie. Prognozy CoreWeave wsparły Nasdaq? (11.11.2026)


(Spotkanie LIVE 🚨)Koniec hossy pamięci | Bliżej Giełdy, Bartek Szyma

Komentarz giełdowy: Odliczanie do GTA VI napędza akcje Take-Two
US OPEN: Wyższa inflacja CPI chłodzi nastroje, Anthropic celuje w wycenę 1,4 bln USD
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.