

- PKB Chin w trzecim kwartale wzrósł o 4,5% w ujęciu rocznym, przewyższając prognozy rynkowe.
- Wyniki kwartalne spółek Netflix, Tesla, Meta i IBM zweryfikują obecną kondycję sektora technologicznego.

- PKB Chin w trzecim kwartale wzrósł o 4,5% w ujęciu rocznym, przewyższając prognozy rynkowe.
- Wyniki kwartalne spółek Netflix, Tesla, Meta i IBM zweryfikują obecną kondycję sektora technologicznego.
Ubiegły tydzień był dla Nasdaqa najgorszym od kwietnia 2025 r., kiedy ogłoszone zostały najwyższe od przeszło 100 lat cła na produkty eksportowane do Stanów Zjednoczonych.
Wykres 1: Procent spółek z Nasdaq 100 powyżej 50-dniowej średniej kroczącej (2024 - 2026)
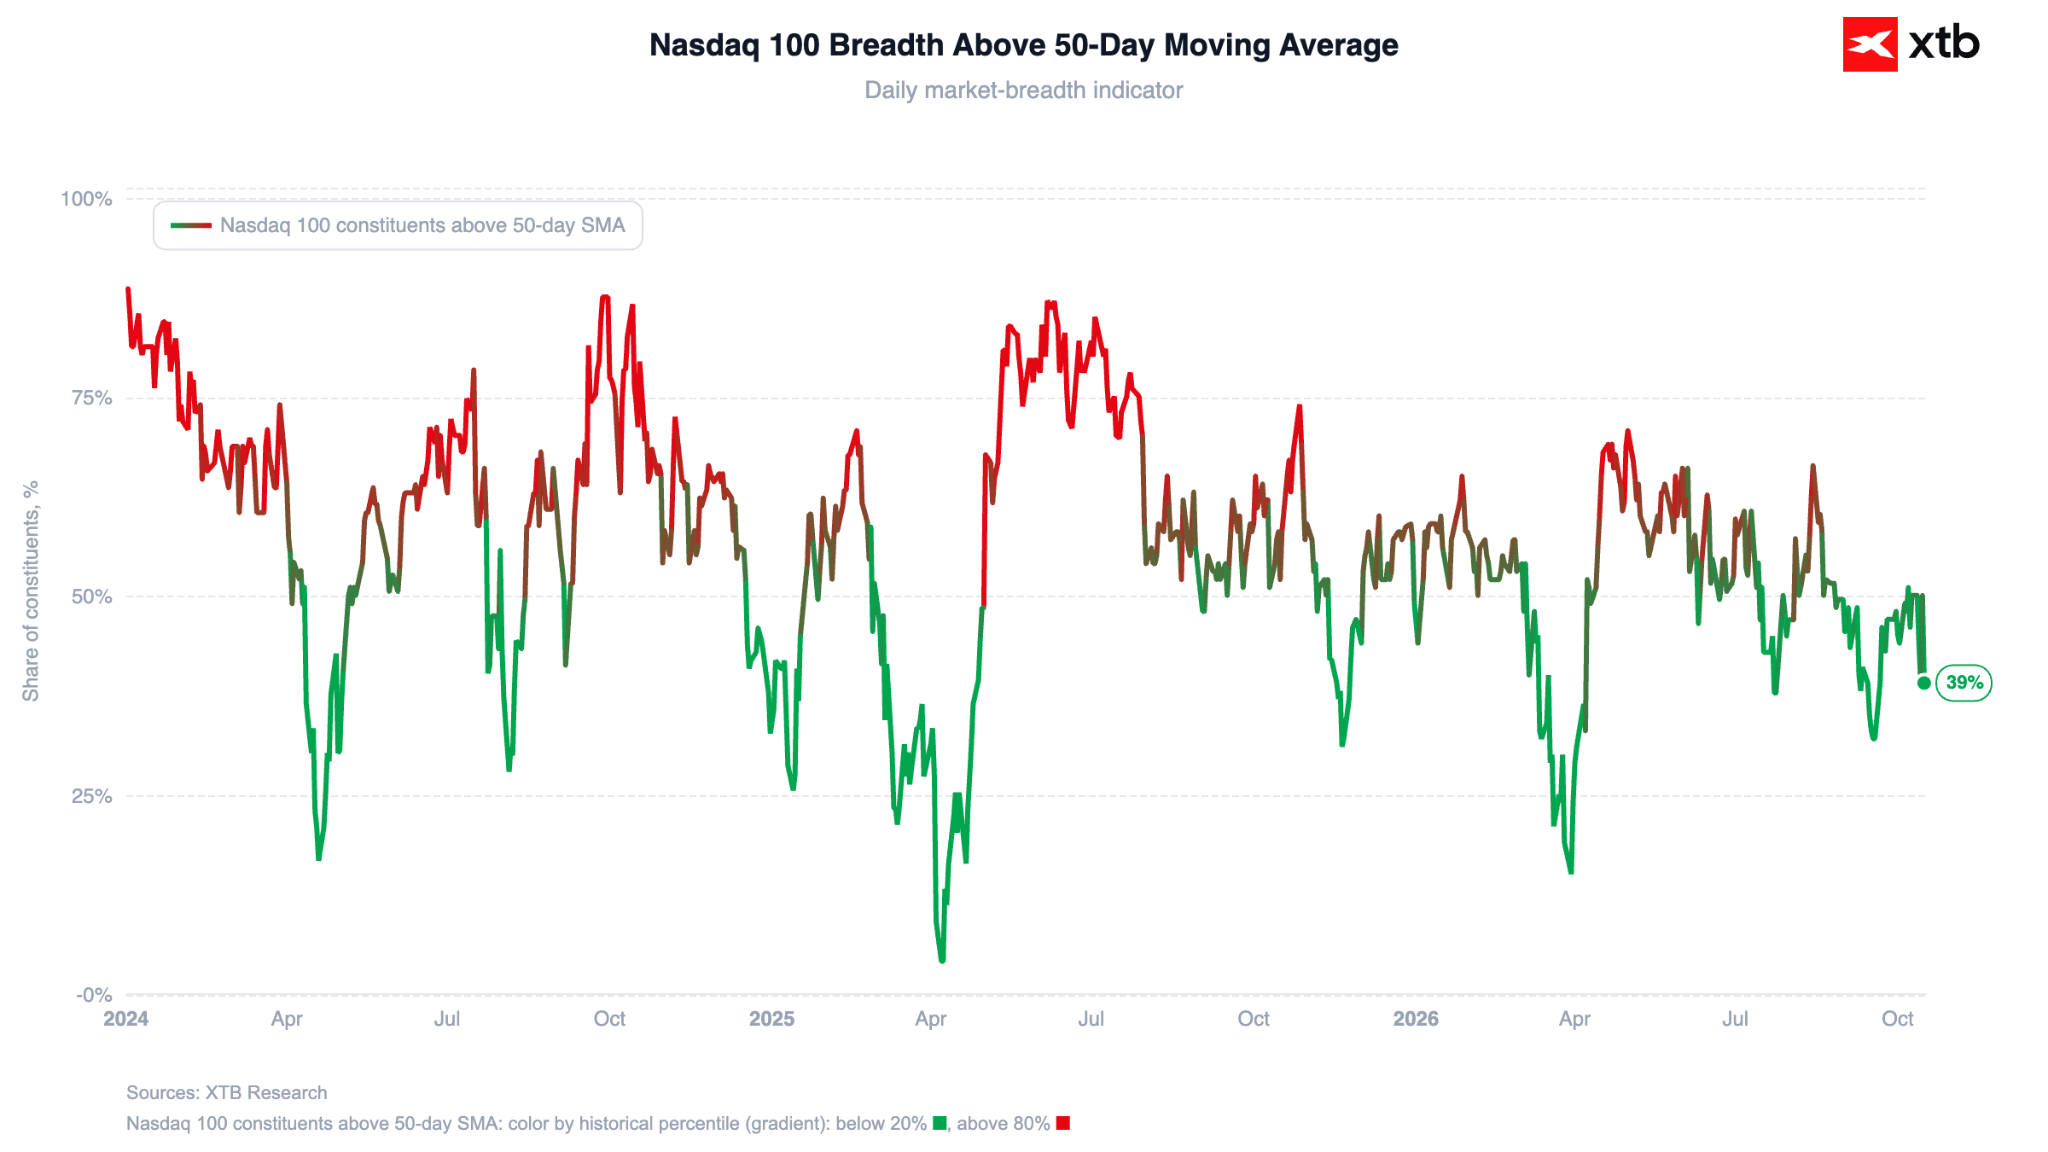 Źródło: XTB Research, 19.10.2026
Dziś na rynkach obserwujemy pewną poprawę nastrojów. Kontrakty futures na Nasdaq 100 zyskują dziś ponad 1%, a S&P 500 około 0,7%. Ropa cofa się z pięciomiesięcznych szczytów, a rentowności obligacji USA pozostają istotnie poniżej niedawnych szczytów.
Przed nami wyniki Netflixa, Tesli, Mety i IBM, które zweryfikują, czy zeszłotygodniowa wyprzedaż spółek technologicznych była przesadzoną reakcją, czy też sygnałem ostrzegawczym dla całego “AI-Play”).
Wykres 2: Dashboard dla Tesli (2024 - 2026)
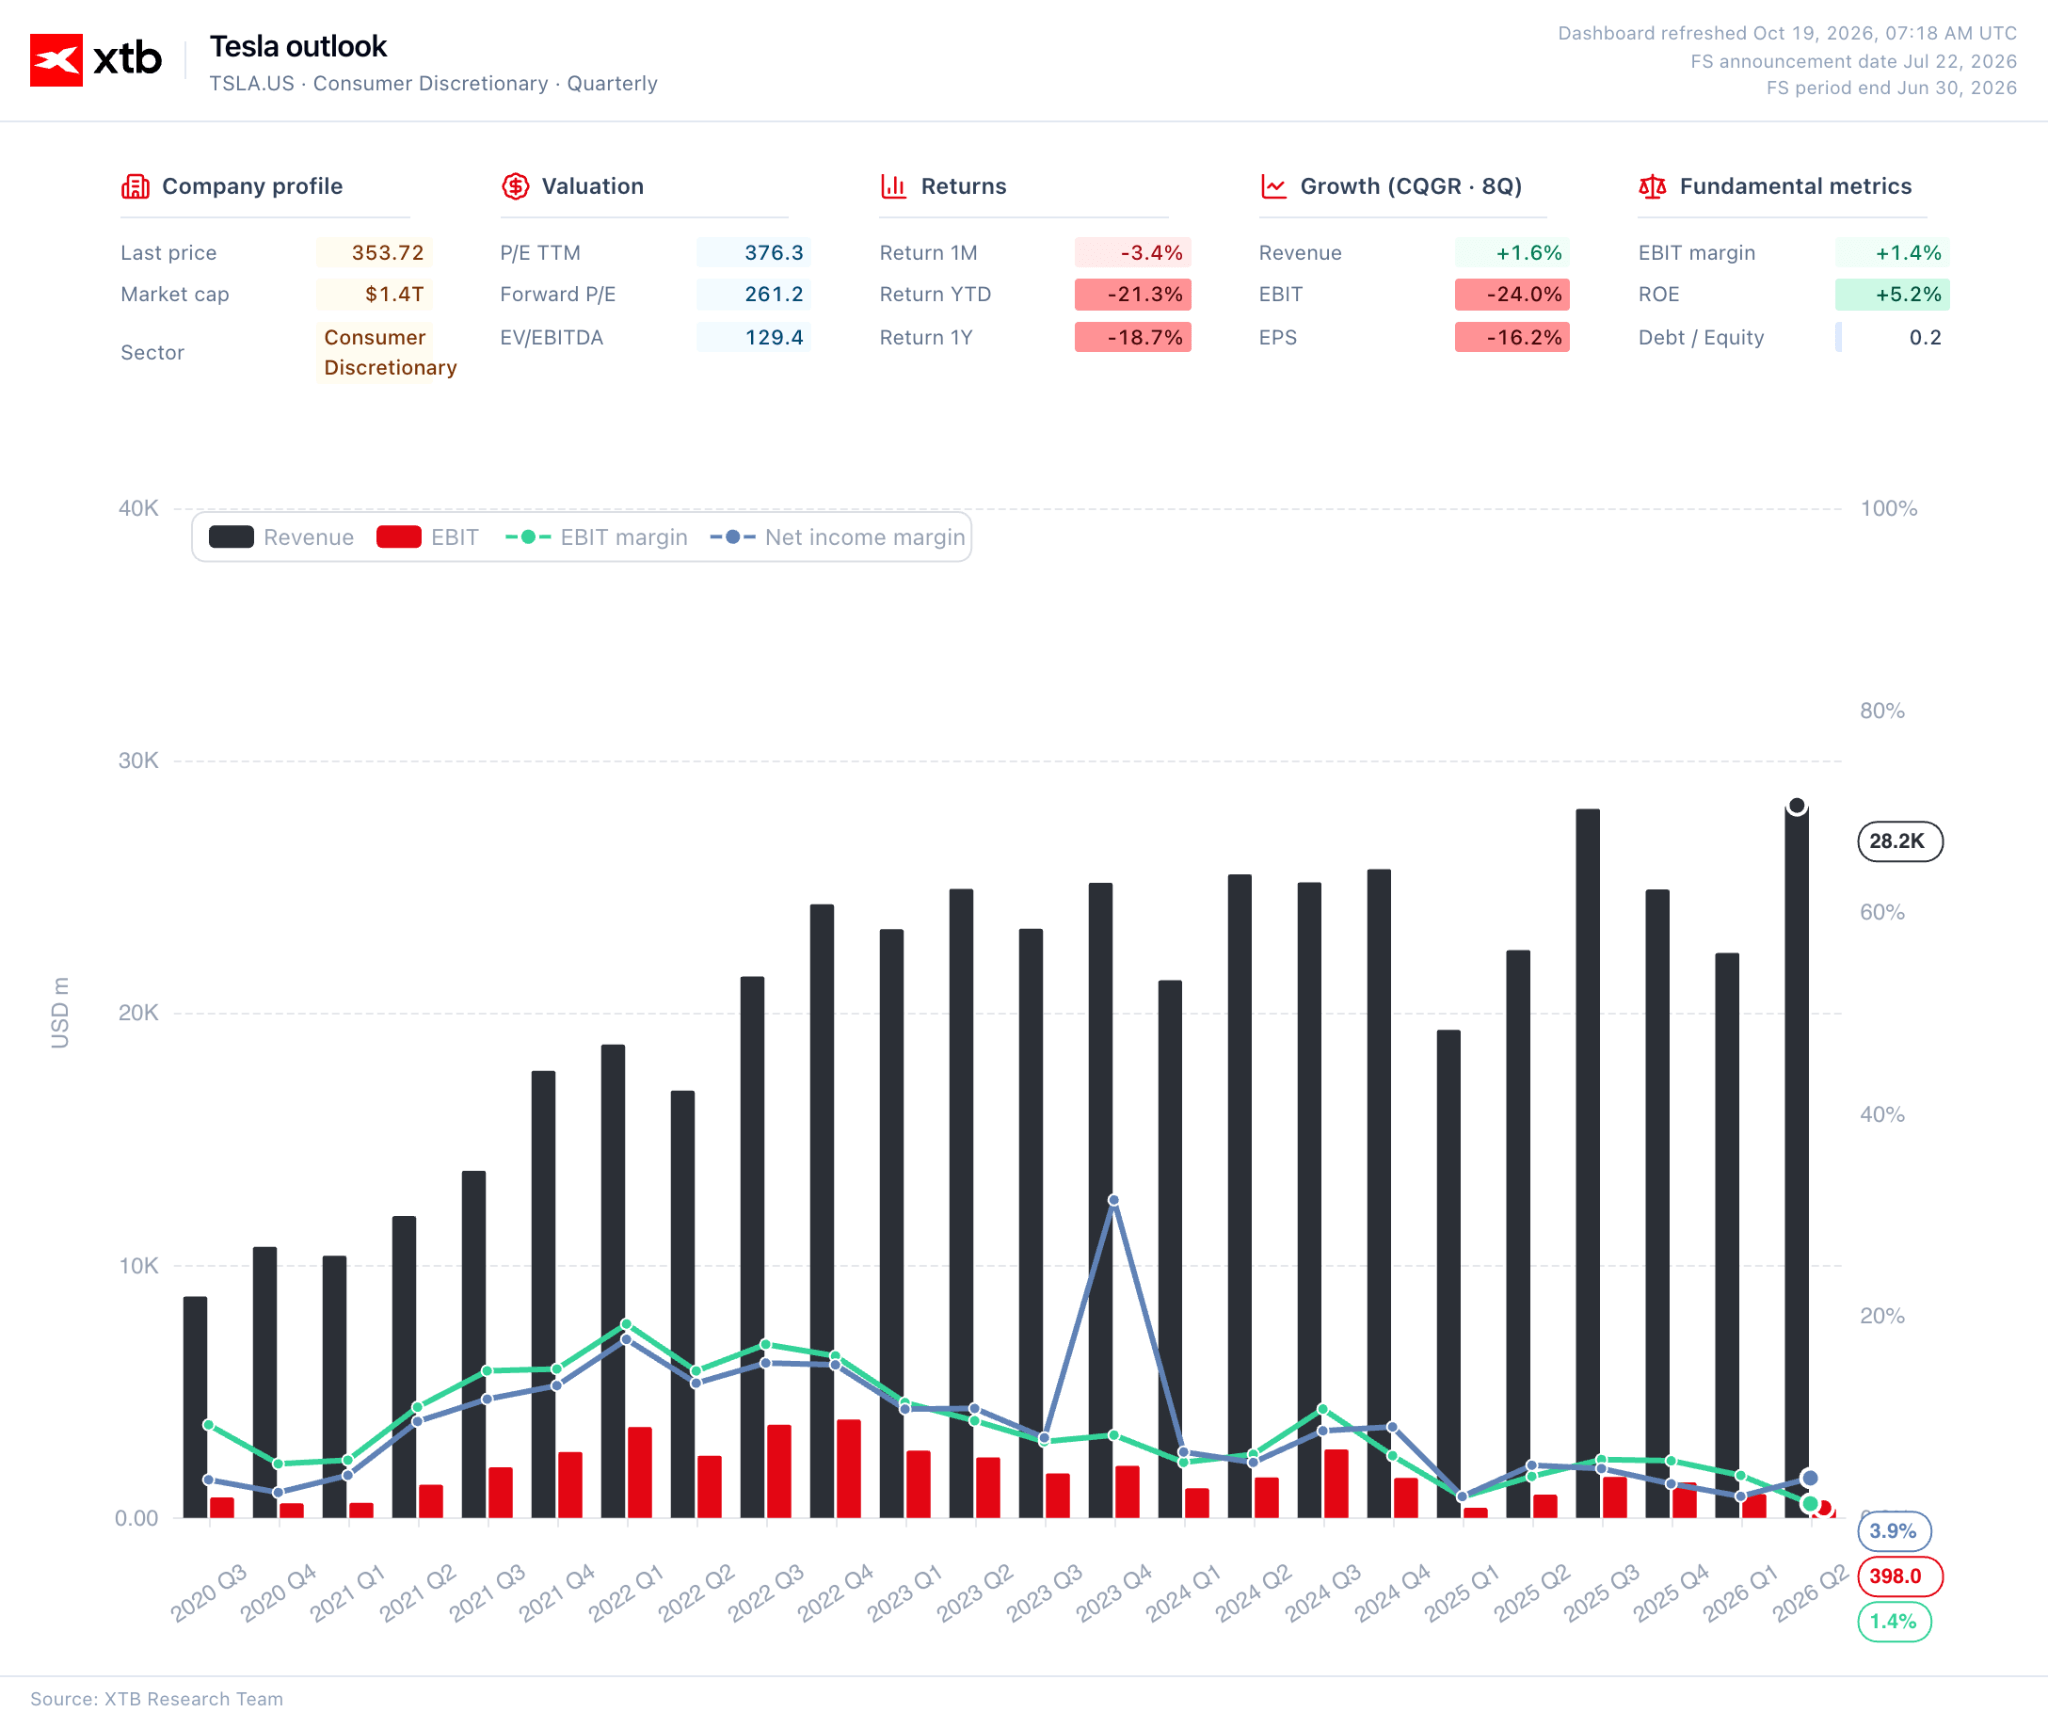 Źródło: XTB Research, 19.10.2026
🌏 Najważniejsze publikacje makroekonomiczne
Poniedziałek
Chiny
- PKB za III kwartał wzrósł o 4,5% r/r (konsensus 4,4%, poprzednio 4,3%). W ujęciu kwartalnym wzrost wyniósł 1,2% (konsensus 1,1%).
- Produkcja przemysłowa wzrosła we wrześniu o 5,5% r/r (konsensus 5,4%, poprzednio 5,2%).
- Sprzedaż detaliczna przyspieszyła do 1,1% r/r, wyraźnie powyżej konsensusu (0,5%) i poprzedniego odczytu (0,4%).
- Inwestycje w środki trwałe spadły o 7,2% w ujęciu narastającym (konsensus -7,3%).
- Stopa bezrobocia spadła do 5,2% z 5,3%.
- Ceny domów nadal spadają, ale wolniej (-2,8% r/r wobec -3,0%).
📆 Kalendarz makroekonomiczny
Poniedziałek
- Kanada: Inflacja CPI we wrześniu
- Godzina: 14:30
- Konsensus: 3,2%
- Poprzedni: 3,0%
Wtorek
- Wielka Brytania: Stopa bezrobocia (3 miesiące do sierpnia)
- Godzina: 08:00
- Konsensus: 5,0%
- Poprzedni: 4,9%
- USA: Pozwolenia na budowę we wrześniu
- Godzina: 14:30
- Konsensus: 1,40 mln
- Poprzedni: 1,403 mln
📆 Kalendarz makroekonomiczny (dalsza część tygodnia)
Wtorek, 20 października
- 08:00 Wlk. Brytania – Stopa bezrobocia (ILO)
- 09:30 Polska - Dane o płacach r/r
Środa, 21 października
- 08:00 Wlk. Brytania – Inflacja CPI r/r
- 16:30 USA – Zapasy ropy DOE (zmiana)
Czwartek, 22 październik
- 09:00 Polska - Sprzedaż detaliczna r/r
- 14:30 USA – Wnioski o zasiłek dla bezrobotnych
- 16:30 USA - Zapasy gazu EIA (zmiana)
Piątek, 23 października
- 01:30 Japonia – Inflacja CPI r/r
- 10:00 Strefa euro – PMI dla usług i przemysłu (wstępny)
- 15:45 USA - PMI dla usług i przemysłu (wstępny)
- 16:00 USA – Uniw. Michigan (nastroje, wstępny)
🗂️ Publikacje wyników spółek
- Fifth Third Bancorp ($FITB.US) – przed otwarciem giełdy (BMO)
- Cleveland-Cliffs ($CLF.US) – przed otwarciem giełdy (BMO)
- Steel Dynamics ($STLD.US) – po zamknięciu giełdy (AMC)
- Zions Bancorporation ($ZION.US) – po zamknięciu giełdy (AMC)
- W. R. Berkley ($WRB.US) – po zamknięciu giełdy (AMC)
- Western Alliance Bancorporation ($WAL.US) – po zamknięciu giełdy (AMC)
🗂️ Publikacje wyników spółek (dalsza część tygodnia)
Wtorek: Netflix, SpaceX, Intuitive Surgical, General Electric, RTX, 3M, United Airlines, MSCI, Capital One, General Motors, Northrop Grumman.
Środa: Tesla, Meta Platforms, IBM, Lam Research, Texas Instruments, NextEra Energy, SAP, AT&T, QuantumScape, Abbott, Moody's, Philip Morris, Thermo Fisher, Southwest Airlines, Elevance Health.
Czwartek: Spotify, Beyond Meat, Western Digital, Procter & Gamble, Lockheed Martin, Nokia, Honeywell, Blackstone, Deckers, Nasdaq, American Airlines, Newmont, Comfort Systems, Comcast, Union Pacific.
Piątek: American Express, Schlumberger, Booz Allen Hamilton, Rithm Capital, Eni.
3 rynki, na które warto zwrócić uwagę
- OIL – Brent zbliżył się w piątek do 112 USD, by w poniedziałek cofnąć się o niemal 2%, do około 108 USD. Amerykański sekretarz energii Chris Wright poinformował, że przepływy ropy z Zatoki Perskiej wróciły do około 80% poziomu sprzed konfliktu, choć dostawy produktów rafinowanych wciąż są ograniczone. Jednocześnie w regionie wciąż dochodzi do incydentów – uszkodzony tankowiec w Zatoce Perskiej, zestrzelony śmigłowiec w pobliżu granicy z Jemenem – co utrzymuje premię za ryzyko.
- TNOTE – po spadku o około 17 pb w zeszłym tygodniu (najmocniejszym od kwietnia 2025 r. przy jednoczesnej przecenie Nasdaqa 100 o 5,5%) rentowność obligacji osiadła w okolicach 5,06%. Wydaje się, że obligacje zaczynają ponownie pełnić rolę bezpiecznej przystani w razie dalszych perturbacji wokół wydatków na AI.
- US100 – po najgorszym tygodniu od kwietniowej wyprzedaży celnej uwaga przenosi się na wyniki Netfliksa, Tesli, Mety i IBM. To one zdecydują, czy zeszłotygodniowe obawy o finansowanie inwestycji w AI (m.in. wokół CoreWeave i Anthropic) były chwilowym zawirowaniem, czy początkiem trwalszej korekty w temacie sztucznej inteligencji.



Poranna odprawa: Nasdaq odbija przed wynikami Mag7, obligacje wracają do łask, ropa schodzi ze szczytu (19.10.2026)

📊Podsumowanie tygodnia: Krach spółek AI i eksplozja cen ropy: rynki pod presją inflacji oraz długu


📑WYBORY W USA: Kluczowe wnioski dla inwestora (Część 9)


🗳️WYBORY W USA: Jakie spółki zyskają w zależności od scenariusza? (Część 5)
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.