


- Nadwyżka handlowa Australii skurczyła się do 0,50 mld AUD wobec oczekiwanych 2,00 mld AUD.
- Japoński indeks Tankan dla przemysłu wzrosł do 24 pkt, ale okazał się nieznacznie poniżej prognoz.
- Inwestorzy śledzą dzisiejsze odczyty wskaźnika ISM dla przemysłu w USA oraz liczne wystąpienia bankierów centralnych.
- Sesja azjatycka upłynęła pod znakiem publikacji japońskiego raportu Tankan oraz rozczarowujących danych z australijskiego handlu zagranicznego. Japońskie nastroje w przemyśle poprawiły się w relacji do poprzedniego kwartału, jednak odczyt okazał się nieznacznie poniżej prognoz, podczas gdy sektor usługowy zanotował lekkie osłabienie.
- Z kolei nadwyżka handlowa Australii drastycznie skurczyła się do zaledwie 0,50 mld AUD wobec oczekiwanych 2,00 mld AUD, wywierając presję na waluty Antypodów.
- W ciągu dnia inwestorzy skupią się na ostatecznych odczytach przemysłowych PMI ze strefy euro i Wielkiej Brytanii, a popołudniu na kluczowym wskaźniku ISM dla przemysłu w USA oraz tygodniowych wnioskach o zasiłek.
- Dzień charakteryzuje się również wyjątkowo gęstym harmonogramem wystąpień publicznych członków FOMC (m.in. Waller, Bowman, Jefferson), EBC (Christine Lagarde) oraz prezesa Banku Anglii Andrew Baileya. W Chinach trwa dzień wolny od pracy (święto bankowe).
Najważniejsze publikacje z sesji azjatyckiej
- Japonia: Indeks Tankan dla przemysłu wyniósł 24 pkt przy konsensusie 25 pkt i poprzednim odczycie 22 pkt. Mimo poprawy w ujęciu kwartalnym, wynik lekko rozczarował rynki.
- Japonia: Indeks Tankan dla usług spadł do 35 pkt (prognoza: 36 pkt, poprzednio: 37 pkt), wskazując na umiarkowane schłodzenie nastrojów w sektorze niefabrycznym.
- Japonia: Finalny PMI dla przemysłu osiągnął 54,1 pkt, idealnie pokrywając się z konsensusem i wstępnym odczytem (54,1 pkt), potwierdzając solidną ekspansję sektora.
- Australia: Bilans handlu towarowego zamknął się nadwyżką na poziomie zaledwie 0,50 mld AUD wobec prognozowanych 2,00 mld AUD (poprzednio: 1,35 mld AUD), na co wpływ miał silny wzrost importu (+5,8%).
Kalendarz makroekonomiczny
- Cały dzień Chiny - Święto bankowe (dzień wolny od handlu)
- 00:00 USA - Wystąpienie członka FOMC Neela Kashkariego
- 01:50 Japonia - Podsumowanie opinii Banku Japonii (BOJ Summary of Opinions)
- 03:30 Australia - Raport o stabilności finansowej RBA (Financial Stability Review)
- 08:00 Wielka Brytania - Indeks cen domów Nationwide m/m. Konsensus: 0,0%. Poprzedni odczyt: 0,2%.
- 08:30 Australia - Ceny surowców r/r. Poprzedni odczyt: 15,5%.
- 08:30 Szwajcaria - Inflacja konsumencka (CPI) m/m. Konsensus: 0,0%. Poprzedni odczyt: 0,4%.
- 08:30 Szwajcaria - Sprzedaż detaliczna r/r. Konsensus: 2,1%. Poprzedni odczyt: 2,3%.
- 09:15 Strefa euro - Hiszpania: PMI dla przemysłu. Konsensus: 50,2. Poprzedni odczyt: 49,5.
- 09:50 Strefa euro - Francja: Finalny PMI dla przemysłu. Konsensus: 50,3. Poprzedni odczyt: 50,3.
- 09:55 Strefa euro - Niemcy: Finalny PMI dla przemysłu. Konsensus: 53,8. Poprzedni odczyt: 53,8.
- 10:00 Strefa euro - Finalny PMI dla przemysłu. Konsensus: 52,7. Poprzedni odczyt: 52,7.
- 10:00 Wielka Brytania - Wystąpienie prezesa BoE Andrew Baileya
- 10:30 Wielka Brytania - Finalny PMI dla przemysłu. Konsensus: 52,0. Poprzedni odczyt: 52,0.
- 11:00 Strefa euro - Stopa bezrobocia. Konsensus: 6,4%. Poprzedni odczyt: 6,4%.
- 11:30 USA - Raport Challengera (zwolnienia) r/r. Poprzedni odczyt: -38,5%.
- 12:35 Strefa euro - Wystąpienie prezesa Bundesbanku Joachima Nagela
- 14:00 Wielka Brytania - Wystąpienie członkini MPC Catherine Mann
- 14:30 USA - Tygodniowe wnioski o zasiłek dla bezrobotnych. Konsensus: 201 tys. Poprzedni odczyt: 197 tys.
- 15:05 USA - Wystąpienie członka FOMC Thomasa Barkina
- 15:05 USA - Wystąpienie członkini FOMC Susan Collins
- 15:05 USA - Wystąpienie członka FOMC Jeffreya Schmida
- 15:30 Kanada - PMI dla przemysłu. Poprzedni odczyt: 53,0.
- 15:30 Strefa euro - Wystąpienie prezes EBC Christine Lagarde
- 15:45 USA - Finalny PMI dla przemysłu. Konsensus: 56,9. Poprzedni odczyt: 57,0.
- 16:00 USA - Wystąpienie członka FOMC Christophera Wallera
- 16:00 USA - Wskaźnik ISM dla przemysłu. Konsensus: 54,8. Poprzedni odczyt: 54,6.
- 16:00 USA - Subindeks cen płaconych ISM w przemyśle. Konsensus: 72,9. Poprzedni odczyt: 71,1.
- 16:30 USA - Zmiana zapasów gazu ziemnego. Konsensus: 63 mld stóp sześciennych (bcf). Poprzedni odczyt: 53 mld stóp sześciennych (bcf).
- 17:30 Szwajcaria - Wystąpienie prezesa SNB Martina Schlegela
- 19:30 USA - Wystąpienie wiceprzewodniczącego FOMC Philipa Jeffersona
- 21:00 USA - Wystąpienie członkini FOMC Michelle Bowman
- 21:05 Kanada - Wystąpienie starszej wicegubernator BoC Carolyn Rogers
- 21:30 USA - Wystąpienie członkini FOMC Lisy Cook
Wyniki finansowe spółek
- Accenture (przed sesją)
- Nike (po sesji)
Rynki do obserwacji
- USDJPY — Kurs pary rośnie w kierunku poziomu 158,20 na skutek dywergencji monetarnej i słabszych od oczekiwań odczytów Tankan, a dzisiejsza seria wystąpień członków Rezerwy Federalnej oraz wskaźnik ISM mogą wywołać podwyższoną zmienność.
- AUDUSD — Dolar australijski pozostaje pod silną presją po gorszym od prognoz bilansie handlowym za sierpień (nadwyżka zaledwie 495 mln AUD wobec spodziewanych 2 mld AUD) oraz w obliczu obaw o kondycję surowcową i nieobecność inwestorów z Chin.
- EURUSD — Europejska waluta reagować będzie na serię finalnych odczytów wskaźników PMI dla przemysłu z kluczowych gospodarek strefy euro oraz wystąpienie Christine Lagarde o 15:30, po czym zmierzy się z kluczowymi danymi ISM z USA.
USDJPY: analiza techniczna (D1)
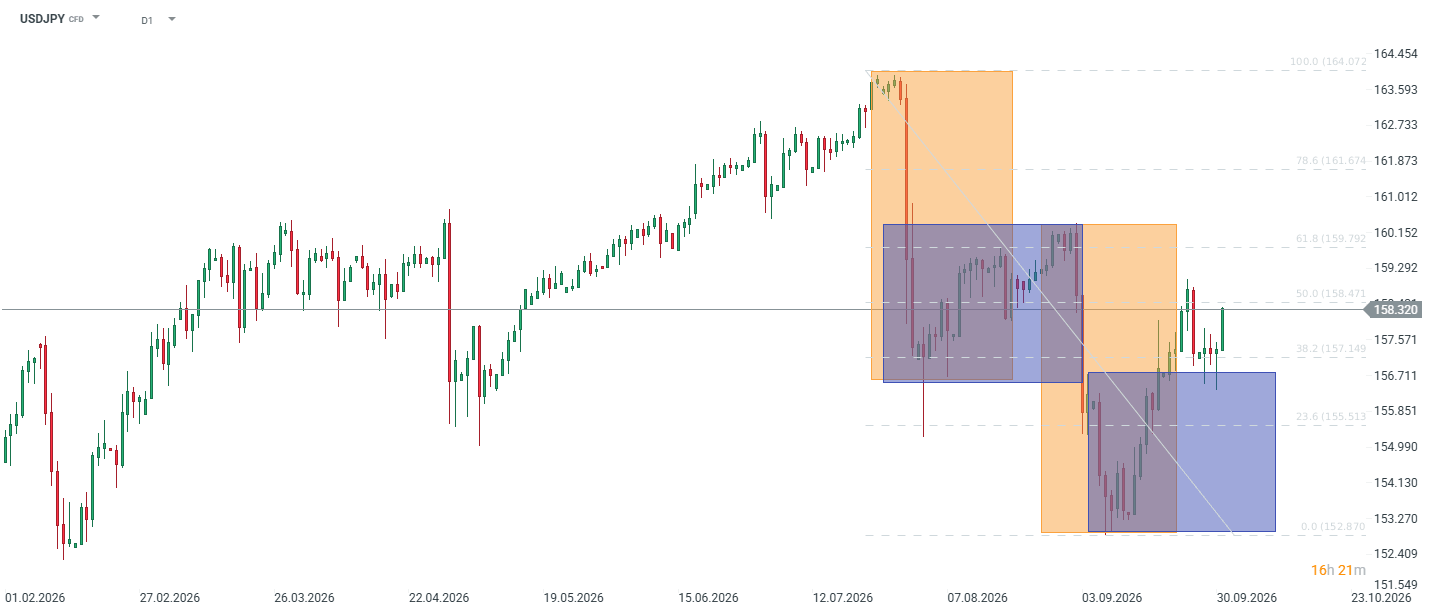
Para broni strefy wsparcia przy zniesieniu 38,2% (157,15) całego ruchu spadkowego z 164,07 do 152,87. Reakcja jest widoczna, kurs odbija i wraca do 158,32, czyli dokładnie w okolice zniesienia 50% przy 158,47.
Po wyznaczeniu szczytu w połowie lipca rynek zszedł do 152,87 na początku września, po czym rozpoczął odbicie, które zatrzymało się przy 160,15 w okolicach zniesienia 61,8 procent (159,79). Kolejna fala spadkowa sprowadziła notowania do 38,2% i tam pojawił się popyt.
Dopóki 157,15 pozostaje nienaruszone na zamknięciach dziennych, inicjatywa należy do kupujących. Najbliższy opór to 158,47, a jego pokonanie otwiera drogę do 159,79 i szczytu przy 160,15. Utrata wsparcia oznacza natomiast test 155,51 (zniesienie 23,6 procent), a niżej wrześniowego dołka przy 152,87.


🏯Poranna odprawa: Rajd technologiczny w Azji po wynikach Microna i osłabienie jena mimo jastrzębiego BoJ


📊Podsumowanie dnia: Spadek inflacji PCE daje ulgę Wall Street, ale ropa kontynuuje wzrosty mimo powrotu podaży

🛢️Ropa rośnie 3%: Transport przez Ormuz wraca, ale rynek ma wątpliwości

PILNE: Spadek zapasów destylatów motywuje ropę do odbicia
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.