

- Startuje sezon publikacji wyników kwartalnych największych amerykańskich instytucji finansowych.
- JPMorgan Chase, Goldman Sachs, Citigroup i Wells Fargo przedstawią raporty za mijający kwartał.
- Sytuacja na Bliskim Wschodzie wywołuje obawy o eskalację konfliktu i podbija premię za ryzyko na ropie naftowej.
- Japoński wskaźnik PPI zanotował wyraźne wyhamowanie dynamiki cen producentów do poziomu 6,8 proc.
- Indeks US500 rośnie, jednak sektor bankowy porusza się w trendzie bocznym.
Wtorkowa sesja upłynie przede wszystkim pod znakiem oficjalnego startu sezonu publikacji wyników kwartalnych w USA. Inwestorzy poznają raporty największych amerykańskich instytucji finansowych, w tym JPMorgan Chase, Goldman Sachs, Citigroup oraz Wells Fargo, co pozwoli ocenić kondycję sektora bankowego, jakość portfela kredytowego oraz odporność konsumentów w obliczu utrzymujących się stóp procentowych.
Równolegle istotnym czynnikiem rynkowym pozostaje sytuacja geopolityczna na Bliskim Wschodzie. Doniesienia o zawieszaniu połączeń lotniczych przez linie Etihad i Qatar Airways podsycają obawy o eskalację konfliktu, co przekłada się na podwyższoną premię za ryzyko na rynku ropy naftowej. W nocy z Australii napłynął jastrzębi protokół z posiedzenia RBA, podkreślający konieczność dłuższego tłumienia popytu krajowego w celu zdławienia inflacji, choć nastroje tamtejszego biznesu uległy silnemu pogorszeniu. Z kolei dane z Japonii przyniosły wyraźne wyhamowanie dynamiki cen producentów (PPI do 6,8% r/r), łagodząc presję na szybkie podwyżki stóp przez Bank Japonii. W ciągu dnia zmienność mogą wywołać wystąpienia bankierów centralnych z Fed (Waller, Barkin, Collins) oraz finalny odczyt niemieckiego CPI.
Najważniejsze publikacje z sesji azjatyckiej
- Japonia - Wskaźnik cen towarów produkcyjnych (PPI) r/r za wrzesień: 6,8% (konsensus: 7,6%; poprzednio: 7,6%). Wyraźne wyhamowanie presji kosztowej po stronie wytwórców redukuje presję inflacyjną w japońskiej gospodarce.
- Japonia - Akcja kredytowa banków r/r za wrzesień: 5,3% (konsensus: 5,5%; poprzednio: 5,3%). Dynamika akcji kredytowej utrzymała tempo z poprzedniego miesiąca, kształtując się nieznacznie poniżej rynkowych oczekiwań.
- Australia - Indeks zaufania do biznesu wg NAB za wrzesień: -13 pkt (poprzednio: -9 pkt). Pogłębienie negatywnych nastrojów wśród przedsiębiorstw odzwierciedla rosnący ciężar restrykcyjnej polityki pieniężnej i presję kosztową.
- Wielka Brytania - Monitor sprzedaży detalicznej BRC r/r za wrzesień: 1,0% (konsensus: 0,8%; poprzednio: 0,5%). Wyższy od prognoz odczyt wskazuje na lekką poprawę skłonności brytyjskich konsumentów do wydatków.
Kalendarz makroekonomiczny
- 02:30 Australia - Protokół z posiedzenia RBA w sprawie polityki pieniężnej
- 05:00 Wielka Brytania - Wystąpienie członkini MPC (BoE) Megan Greene
- 08:00 Strefa euro - Finalny CPI z Niemiec m/m. Konsensus: 0,6%. Poprzedni odczyt: 0,6%.
- 09:45 USA - Wystąpienie członka Zarządu Fed Christophera Wallera
- 12:00 USA - Indeks optymizmu małych firm NFIB. Konsensus: 98,1. Poprzedni odczyt: 98,7.
- 14:15 USA - Tygodniowa zmiana zatrudnienia wg ADP. Poprzedni odczyt: 23,8 tys.
- 16:00 USA - Sprzedaż domów na rynku wtórnym. Konsensus: 3,95 mln. Poprzedni odczyt: 3,98 mln.
- 16:30 Australia - Indeks wskaźników wyprzedzających Conference Board m/m. Poprzedni odczyt: 0,5%.
- 19:00 USA - Wystąpienie prezesa Fed z Richmond Thomasa Barkina
- 22:00 USA - Wystąpienie prezes Fed z Bostonu Susan Collins
- 23:45 Nowa Zelandia - Liczba przyjazdów turystów m/m. Poprzedni odczyt: 0,5%.
- Do ustalenia Chiny - Podaż pieniądza M2 r/r. Konsensus: 7,4%. Poprzedni odczyt: 7,5%.
- Do ustalenia Chiny - Nowe kredyty bankowe. Konsensus: 1025 mld. Poprzedni odczyt: 60 mld.
- Cały dzień Globalnie - Doroczne spotkania MFW i Banku Światowego (Dzień 2)
Wyniki finansowe spółek
- JPMorgan Chase & Co (JPM) — przed sesją, prognoza EPS: 5,94 USD. Największy amerykański bank, kluczowy wyznacznik kondycji finansowej konsumentów oraz skali rezerw na niespłacane kredyty.
- Johnson & Johnson (JNJ) — przed sesją, prognoza EPS: 2,53 USD. Defensywny barometr sektora ochrony zdrowia i stabilności popytu na sprzęt medyczny oraz leki.
- UnitedHealth Group Incorporated (UNH) — przed sesją, prognoza EPS: 4,12 USD. Istotny wgląd w koszty opieki zdrowotnej i rentowność rynku ubezpieczeń w USA.
- The Goldman Sachs Group, Inc. (GS) — przed sesją, prognoza EPS: 12,90 USD. Główny barometr aktywności na rynkach kapitałowych, przychodów z tradingu oraz ożywienia w fuzjach i przejęciach.
- Wells Fargo & Company (WFC) — przed sesją, prognoza EPS: 1,85 USD. Kluczowy gracz amerykańskiego rynku kredytów hipotecznych i dochodów odsetkowych netto.
- Citigroup Inc. (C) — przed sesją, prognoza EPS: 2,66 USD. Spółka w trakcie transformacji biznesowej, oferująca wgląd w globalne przepływy korporacyjne i bankowość transakcyjną.
- Domino's Pizza Inc (DPZ) — przed sesją, prognoza EPS: 4,33 USD. Wyznacznik uznaniowych wydatków konsumenckich w segmencie gastronomii masowej.
- Albertsons Companies, Inc. (ACI) — przed sesją, prognoza EPS: 0,31 USD. Miernik zachowań zakupowych gospodarstw domowych w obliczu inflacji artykułów spożywczych.
- AZZ Inc. (AZZ) — po sesji, prognoza EPS: 1,82 USD. Odzwierciedlenie popytu na powłoki metalowe i kondycji infrastrukturalnego sektora przemysłowego.
- Pozostałe spółki raportujące dzisiaj: FB Financial Corporation (FBK, przed sesją, prognoza EPS: 1,21 USD), Unity Bancorp, Inc. (UNTY, prognoza EPS: 1,49 USD), FingerMotion, Inc. (FNGR) oraz Biomerica, Inc. (BMRA).
Rynki do obserwacji
- S&P 500 / Sektor bankowy (XLF) — publikacje wyników finansowych czołowych instytucji finansowych wyznaczą kierunek dla amerykańskich indeksów na początku kwartału.
- Ropa naftowa (Brent / WTI) — napięcia na Bliskim Wschodzie i zawieszenia lotów w regionie generują presję popytową w obliczu obaw o ciągłość dostaw surowca.
- Dolar australijski (AUDUSD) — para walutowa reaguje na kontrast między jastrzębim protokołem RBA a wyraźnym tąpnięciem zaufania do biznesu NAB w środowisku globalnej awersji do ryzyka.
US500: indeks rośnie, banki już nie. Sezon wyników to test dla tej rozbieżności
Dzisiejszy start sezonu wyników bankowych w USA trafia na rynek, który sam wysyła sprzeczne sygnały. US500 od dołka z połowy września (ok. 7550 pkt) zbudował trend wzrostowy i atakuje szczyty w rejonie 7800-7850 pkt. Problem w tym, że robi to bez towarzystwa liderów finansowych.
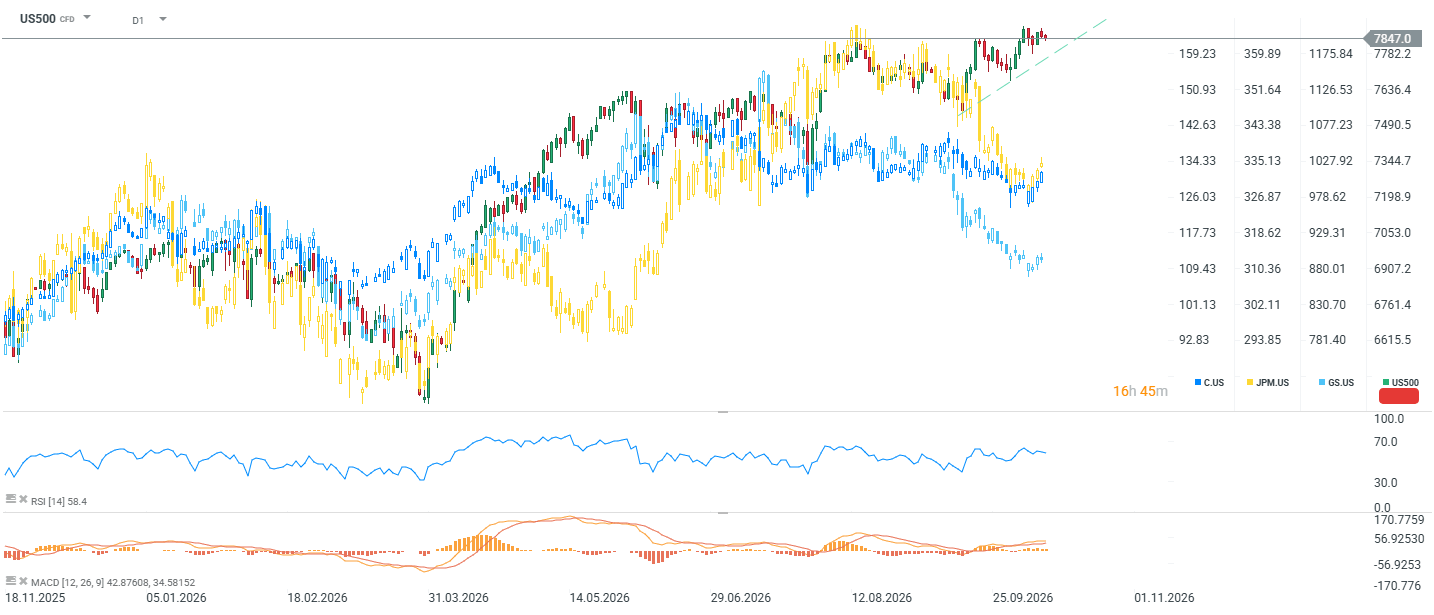
JPMorgan i Citi od sierpnia poruszają się w trendzie bocznym, nie potwierdzając nowych szczytów indeksu. Goldman Sachs zachowuje się relatywnie najmocniej, ale też nie wybija wyraźnie ponad wcześniejsze maksima. To klasyczny sygnał ostrzegawczy: gdy indeks rośnie bez potwierdzenia ze strony sektora będącego barometrem kondycji kredytowej gospodarki, wzrost staje się coraz bardziej zależny od wąskiej grupy liderów spoza finansów.
Wskaźniki potwierdzają słabnącą dynamikę,a nie potencjalne odwrócenie. RSI(14) na 58,4 to strefa neutralna. Miejsce na kontynuację ruchu technicznie istnieje. MACD ma jednak kurczący się histogram mimo rosnącej ceny, czyli negatywna dywergencja momentum, podobna do tej przed wrześniowym cofnięciem.
Co to oznacza dla reakcji na wyniki?
Dobre wyniki (zwłaszcza mocny trading i bankowość inwestycyjna) mogą domknąć dywergencję najzdrowiej — podciągając banki i potwierdzając siłę indeksu. Ryzykiem jest scenariusz przyzwoitych wyników, ale ostrożnego guidance (jakość kredytów, rezerwy), gdyż wtedy rynek może uznać dywergencję za uzasadnioną i zacząć realizować zyski, w stronę linii trendu (ok. 7600-7650 pkt) lub niżej, w stronę 7300-7350 pkt. Powodem może być również wyprzedaż spółek technologicznych, patrząc na dużą korelację między Nasdaqiem i KOSPI.



🔴Poranny wrap: Krach technologiczny w Azji i jastrzębie banki centralne w cieniu szoku naftowego (13.10.2026)

📊Przegląd rynkowy: Spore ożywieniw w Europie przy sile dolara i odbiciu ropy (12.10.2026)


Wykres dnia: Potężny pakiet zmian regulacyjnych RBI uratuje rupię z opresji? (12.10.2026)


Kalendarz ekonomiczny: Gdzie giełdy się dziś nie otworzą? (12.10.2026)
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.