

- Gospodarka Chin notuje słabsze od oczekiwań dane o produkcji przemysłowej i sprzedaży detalicznej.
- Incydenty z udziałem tankowców w cieśninie Ormuz podbijają premię za ryzyko na rynku ropy naftowej.
- Październikowa inflacja CPI z Kanady decyduje o dalszych krokach Banku Kanady w polityce stóp.
- Wystąpienia przedstawicieli Fed weryfikują rynkowe wyceny grudniowej decyzji w sprawie stóp w USA.

- Gospodarka Chin notuje słabsze od oczekiwań dane o produkcji przemysłowej i sprzedaży detalicznej.
- Incydenty z udziałem tankowców w cieśninie Ormuz podbijają premię za ryzyko na rynku ropy naftowej.
- Październikowa inflacja CPI z Kanady decyduje o dalszych krokach Banku Kanady w polityce stóp.
- Wystąpienia przedstawicieli Fed weryfikują rynkowe wyceny grudniowej decyzji w sprawie stóp w USA.
Kalendarz makro – Słabsze dane z Azji, napięcia w cieśninie Ormuz i inflacja z Kanady
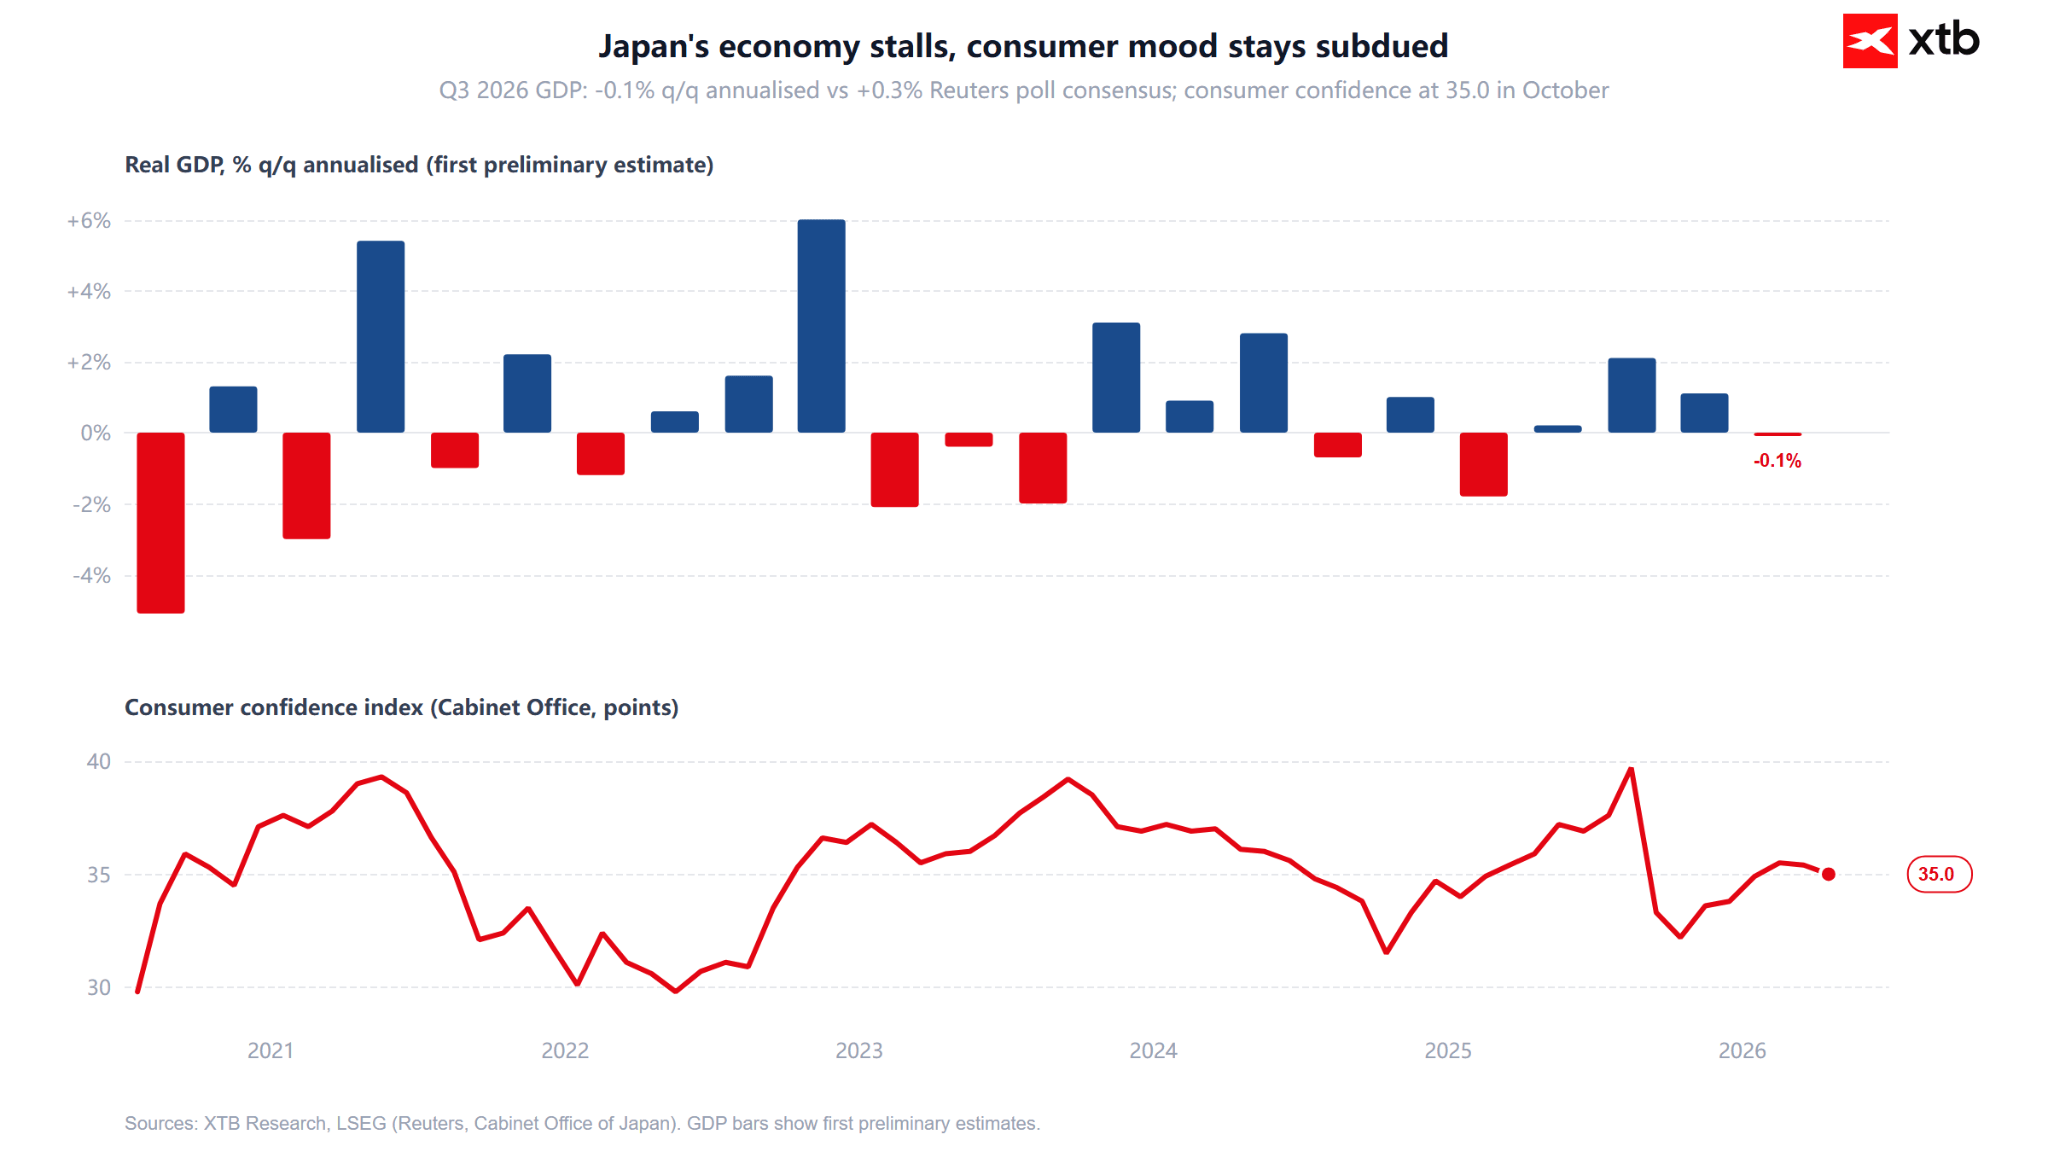
Początek tygodnia upływa pod znakiem wyraźnego ochłodzenia danych makroekonomicznych z Azji oraz rosnących napięć geopolitycznych. Opublikowany pakiet danych z Chin okazał się rozczarowaniem: dynamika produkcji przemysłowej oraz sprzedaży detalicznej wyraźnie wyhamowała, a spadek inwestycji w środki trwałe pogłębił się, co sygnalizuje słabnący popyt wewnętrzny mimo rządowych działań stymulacyjnych. Z kolei wstępny PKB Japonii za miniony kwartał wskazał na stagnację gospodarczą (0,0% k/k), choć jastrzębie wypowiedzi członka Banku Japonii (Hajime Takaty) sugerują gotowość do dalszych podwyżek stóp procentowych w celu zbliżenia ich do poziomu neutralnego.
Na rynku surowcowym uwaga skupia się na doniesieniach z Bliskiego Wschodu, gdzie doszło do incydentów z udziałem tankowców, które uderzyły w miny morskie we wschodniej części cieśniny Ormuz, co podbija premię za ryzyko na rynku ropy naftowej. W dalszej części dnia inwestorzy skoncentrują się na europejskiej produkcji przemysłowej, pakiecie danych inflacyjnych CPI z Kanady (kluczowych dla ścieżki stóp Banku Kanady) oraz licznych wystąpieniach członków Rezerwy Federalnej, w tym wieczornym przemówieniu przewodniczącego Fed.
Najważniejsze publikacje z sesji azjatyckiej
- Japonia: Wstępny PKB za III kwartał wyhamował do 0,0% k/k (konsensus: 0,1%, poprzednio: 0,4%), sygnalizując brak wzrostu gospodarczego i zadyszkę konsumpcji prywatnej.
- Japonia: Wstępny deflator PKB (GDP Price Index) wzrósł o 2,4% r/r, poniżej rynkowych oczekiwań na poziomie 2,6% r/r (poprzednio: 2,6% r/r), co wskazuje na nieco słabszą presję cenową w gospodarce.
- Japonia: Zrewidowana produkcja przemysłowa wzrosła we wrześniu o 2,0% m/m (konsensus i wstępny odczyt: 2,2% m/m), co potwierdza umiarkowaną odbudowę sektora wytwórczego, jednak poniżej pierwotnych szacunków.
- Chiny: Sprzedaż detaliczna wzrosła w październiku zaledwie o 0,4% r/r wobec oczekiwanych 0,8% r/r oraz 1,1% r/r poprzednio, potwierdzając utrzymującą się słabość nastrojów chińskich konsumentów.
- Chiny: Produkcja przemysłowa zwiększyła się o 4,8% r/r, nie osiągając prognozowanych 5,3% r/r (poprzednio: 5,5% r/r), co odzwierciedla spowolnienie popytu zagranicznego i krajowego.
- Chiny: Inwestycje w środki trwałe spadły od początku roku o 8,1% r/r (konsensus: -7,0% r/r, poprzednio: -7,2% r/r), wskazując na pogłębiający się kryzys inwestycyjny w sektorze deweloperskim i przemysłowym.
- Chiny: Ceny nowych domów spadły w październiku o 0,15% m/m (poprzednio: -0,14% m/m), potwierdzając brak trwałego dna na rynku nieruchomości.
- Chiny: Stopa bezrobocia w miastach nieznacznie spadła do 5,1% (konsensus i poprzednio: 5,2%), co stanowi jedyny relatywnie stabilny element dzisiejszego zestawu danych.
Kalendarz makroekonomiczny
- 03:00 Chiny - Konferencja prasowa Narodowego Biura Statystycznego (NBS)
- 11:00 Strefa euro - Produkcja przemysłowa m/m. Konsensus: 0.3%. Poprzedni odczyt: -0.5%.
- 11:00 USA - Wystąpienie członka zarządu Fed (Michael Barr)
- 14:30 Kanada - Wskaźnik cen konsumpcyjnych (CPI) m/m. Konsensus: 0.3%. Poprzedni odczyt: 0.1%.
- 14:30 Kanada - Mediana CPI r/r. Konsensus: 2.0%. Poprzedni odczyt: 1.9%.
- 14:30 Kanada - Ucięty wskaźnik CPI r/r. Konsensus: 1.9%. Poprzedni odczyt: 1.8%.
- 14:30 Kanada - Wspólny wskaźnik CPI r/r. Konsensus: 2.5%. Poprzedni odczyt: 2.4%.
- 14:30 Kanada - Bazowy CPI m/m. Konsensus: 0.2%. Poprzedni odczyt: 0.0%.
- 14:30 USA - Indeks New York Empire State dla przemysłu. Konsensus: 17.6. Poprzedni odczyt: 25.5.
- 15:05 USA - Wystąpienie przewodniczącego Fed z Nowego Jorku (John Williams)
- 18:00 USA - Wystąpienie przewodniczącego Fed (Kevin Warsh)
- 20:15 USA - Wystąpienie przewodniczącej Fed z Cleveland (Beth Hammack)
- 21:00 Nowa Zelandia - Raport na temat stabilności finansowej RBNZ
- 22:45 Nowa Zelandia - Wskaźnik cen żywności (FPI) m/m. Poprzedni odczyt: 0.0%.
- 23:50 Australia - Wystąpienie prezes RBA (Michele Bullock)
Wyniki finansowe spółek
- Trip.com Group Limited (TCOM) – publikacja w trakcie dnia, prognoza EPS: 1,07 USD; kluczowy barometr wydatków chińskich konsumentów na turystykę i podróże międzynarodowe.
- Baidu, Inc. (BIDU) – przed sesją, prognoza EPS: 0,57 USD; istotny sprawdzian monetyzacji technologii sztucznej inteligencji oraz popytu na reklamę internetową w Chinach.
- Tyson Foods, Inc. (TSN) – przed sesją, prognoza EPS: 0,65 USD; wskaźnik presji kosztowej na rynku żywności oraz kondycji budżetów amerykańskich gospodarstw domowych.
Rynki do obserwacji
- Ropa naftowa (Brent / WTI) – eksplozje dwóch tankowców w rejonie cieśniny Ormuz w wyniku wejścia na miny morskie generują bezpośrednie ryzyko zakłóceń w newralgicznym punkcie globalnego tranzytu surowca, co wspiera notowania ropy i stawia pod znakiem zapytania bezpieczeństwo szlaków morskich.
- Dolar kanadyjski (CAD / USDCAD) – publikacja kompleksowego pakietu inflacyjnego za październik będzie kluczowa dla oczekiwań wobec kolejnych kroków Banku Kanady; wzrost wskaźników bazowych (mediana i trimmed CPI) powyżej konsensusu może ograniczyć oczekiwania na dalsze agresywne cięcia stóp i umocnić "Loonie".
- Dolar amerykański (USD) i rentowności obligacji USA – seria zaplanowanych wystąpień przedstawicieli Rezerwy Federalnej, na czele z Williamsem i Warphem, a także regionalny odczyt Empire State zweryfikują wyceny rynkowe co do grudniowej decyzji FOMC w kwestii kosztu pieniądza.


📊Poranny wrap: Słabe dane z Chin i przecena azjatyckich chipów uderzają w nastroje przed wystąpieniem Warsha



📊Podsumowanie tygodnia: Szok w Nvidii i jastrzębi. WIG20 z nowym rekordem


📊Podsumowanie dnia: Inflacja PPI hamuje, ale EURUSD zbliża się do 1,10

📊Trzy rynki warte uwagi w przyszłym tygodniu (13.11.2026)
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.