

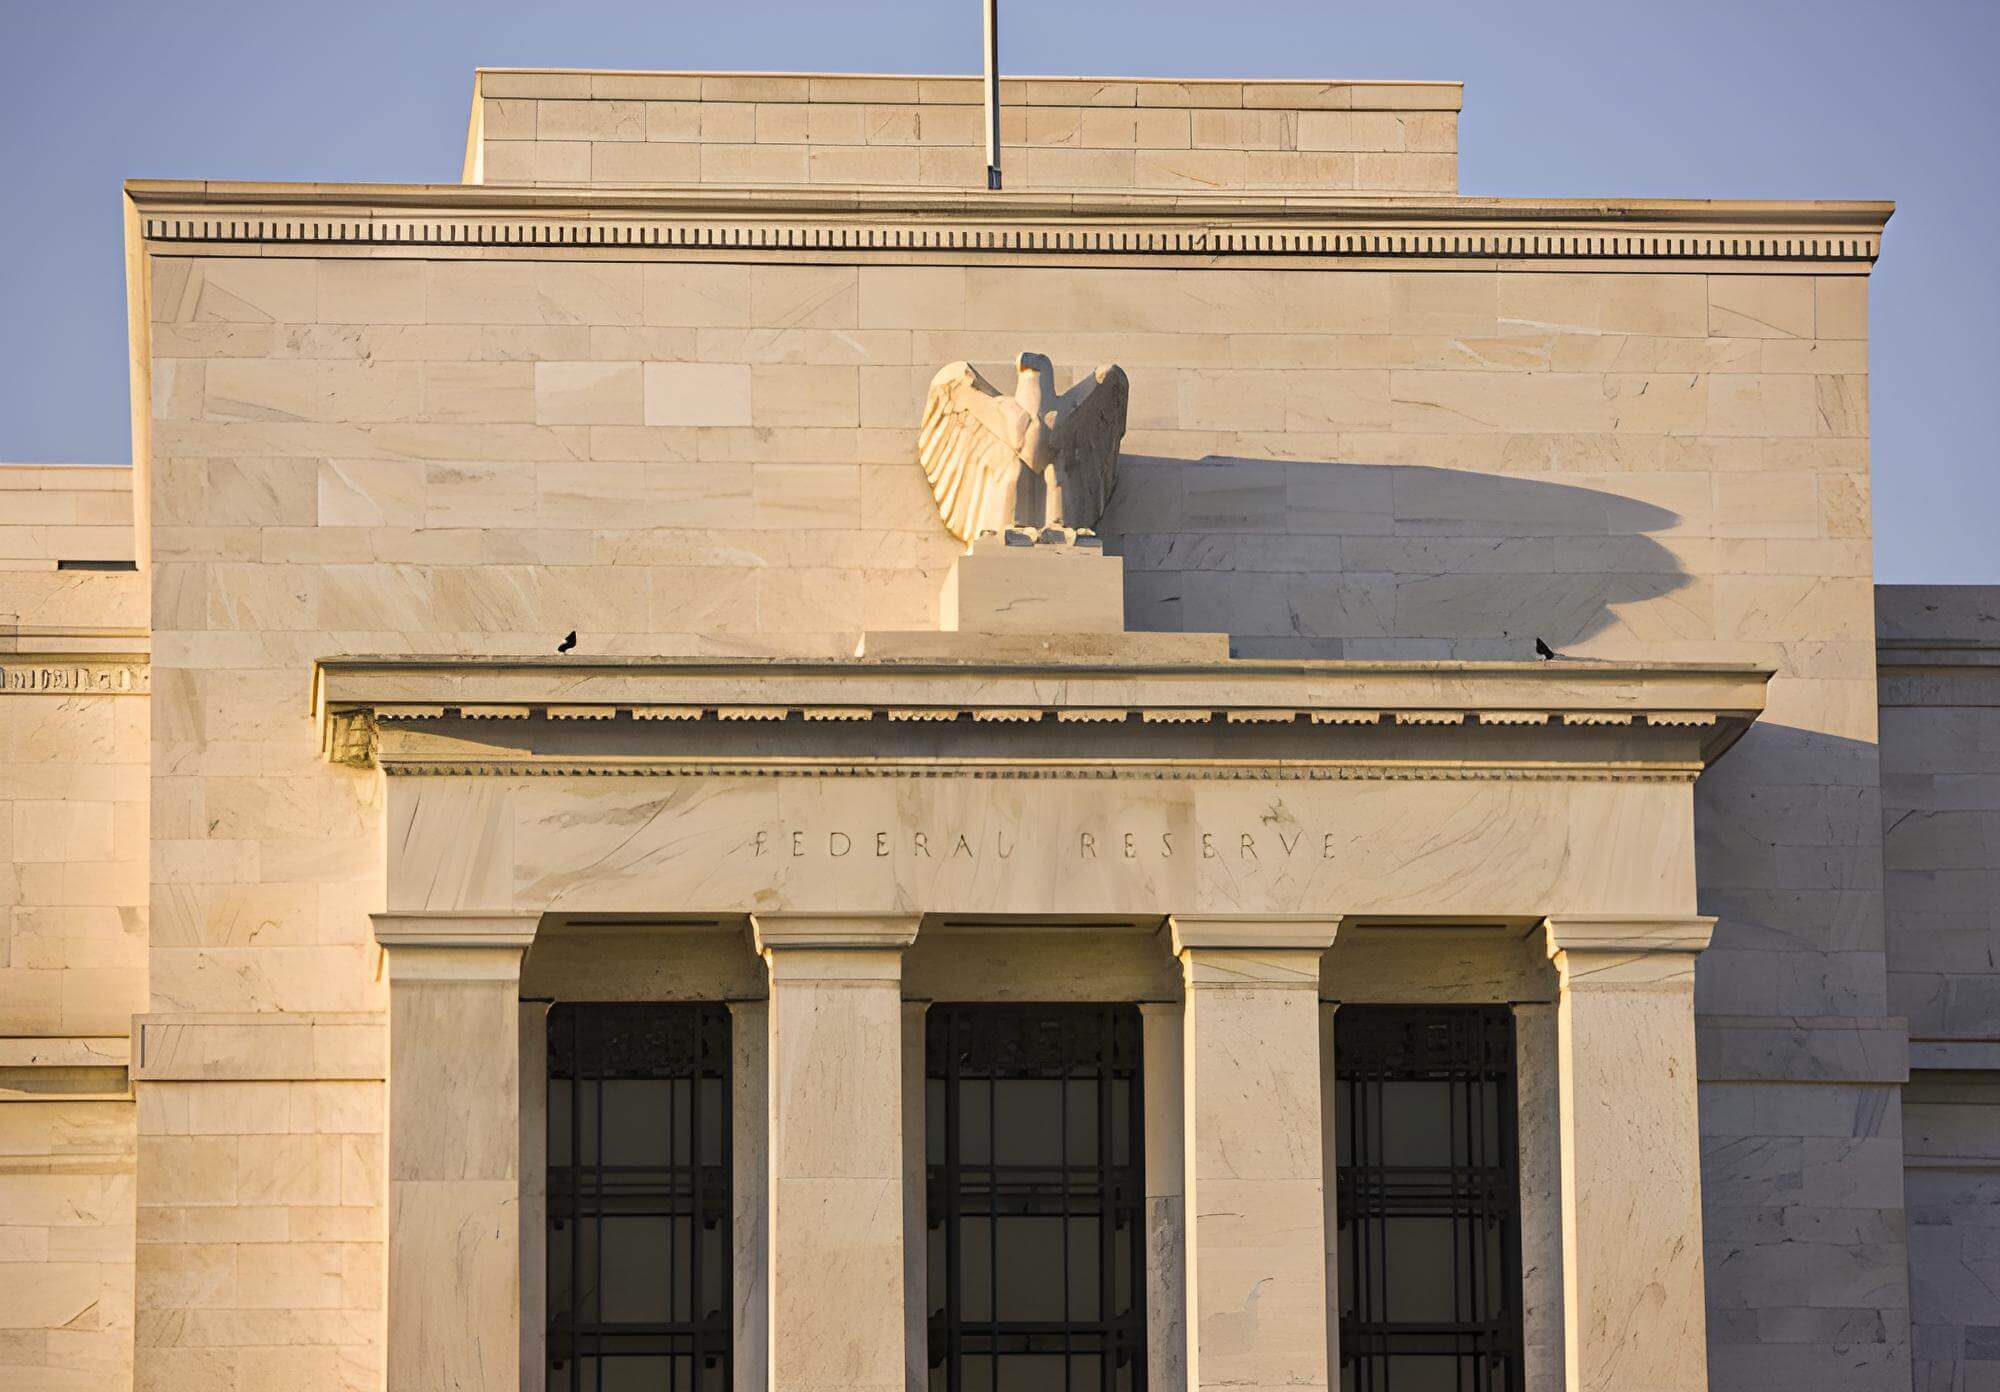

"Kiedy twoim jedynym narzędziem jest młotek, wszystko zaczyna przypominać gwóźdź". Sformułowania tego użył po raz pierwszy Abraham Maslow w kontekście psychologii, jednak fenomen ten jest nadwyraz powszechny również w ekonomii i finansach. Modelowym przykładem jest tutaj Rezerwa Federalna oraz polityka monetarna USA w ciągu ostatnich ok. 2 dekad. Istnieje bardzo duże prawdopodobieństwo, że dziś rynki mogą obserwować kolejny epizod próby wbicia wystającego „gwoździa” bezrefleksyjnym podnoszeniem stóp procentowych. Palącym pytaniem w tym kontekście jest – jak duże będą konsekwencje tym razem?
Inflacja jest podwyższona głównie ze względu na ceny energii – nie jest to stwierdzenie w żaden sposób kontrowersyjne. Co jest jednak kontrowersyjne, to wskazanie na fakt, że koszt pieniądza jest tylko jednym z wielu komponentów inflacji, a próba kontroli inflacji za pomocą stóp procentowych to jak lądowanie samolotem, w którym działa tylko jeden silnik z dwóch. Innymi słowy, jest to manewr kryzysowy – który może, ale nie musi się udać.
Co ważniejsze, „walka z wiatrakami”, jakiej obecnie podejmuje się Fed, to próba stłamszenia wzrostu cen za pomocą presji na konsumenta i pracownika, którego sytuacja już dziś jest fatalna. Nie adresuje to w żaden sposób stymulacji gospodarki ze strony spółek, które mogą sobie pozwolić na znaczne zwiększenie inwestycji i zadłużenia przy jednoczesnej ekspansji marży kosztem wspomnianego konsumenta i/lub pracownika.
Ceny to pochodna stanu gospodarki, a nie jej miarodajna reprezentacja. Sentyment konsumenta w zależności od miary waha się dziś między „poniżej średniej” a „najgorszym w historii pomiarów” – to powinno dawać do myślenia członkom FOMC co do natury problemu, przed jakim stoją.
Jakie niesie to konotacje dla dolara i szerszego rynku walutowego? Dla kursu waluty kluczowa jest zmiana oczekiwań względem innych gospodarek, a nie sama wysokość stóp. Tutaj dochodzimy do kluczowej w kontekście rynku walutowego rywalizacji. Rywalizacja, o jakiej mowa, to swoisty konkurs między Fed a EBC – kto pierwszy udusi własną gospodarkę jednowymiarową i bezrefleksyjną polityką monetarną. Odpowiedź ta jest mocno nieoczywista. Większość analityków w tym kontekście wskazuje USA jako „mocniejszego zawodnika” z uwagi na większy wzrost gospodarczy i względną niezależność energetyczną, obserwacja ta jest jednak na kilku poziomach - błędna.
Wzrost gospodarczy USA jest „bezobjawowy”. Spadek importu oraz wzrost cen usług medycznych (które w USA są prywatne) mechanicznie podnosi wzrost PKB. Obraz zniekształca też „AI Boom” – który jest na kredyt, a którego racjonalność wciąż jest poddawana w wątpliwość. Jeśli chodzi natomiast o energię, to Amerykanie nie mogą funkcjonować bez transportu drogowego. Amerykańska gospodarka ma znacznie większą ekspozycję na ceny paliw – które są zglobalizowane – i będzie ponosić konsekwencje tego niezależnie od tego, jak duży jest przemysł naftowy w USA na dzień dzisiejszy.
Europa nie rośnie „wolniej”, po prostu mizerny wzrost gospodarek UE jest organiczny, ten w USA - już nie. Co więcej, masowe inwestycje w zbrojenia i infrastrukturę EU tworzą więcej miejsc pracy niż analogiczne inwestycje USA w AI. Oszczędności gospodarstw domowych są większe w EU niż w USA, a sama Europa finansuje się "sama" – podczas gdy USA są zależne od inwestorów zagranicznych, by podtrzymać deficyt.
W rzeczywistości USA wyglądają na dynamiczną gospodarkę z problemami, mimo że kraj pogrąża się w de facto recesji. Natomiast Europa jest w oczach rynku archetypem ofiary cen energii oraz braku konkurencyjności – nawet jeśli mało kto potrafi uzasadnić działanie tych mechanizmów w praktyce.
Dla pary EUR/USD oznacza to, że euro może tracić swoją pozycję dużo bardziej i dużo dłużej, niż ma to jakikolwiek fundamentalny sens. Jednak USA coraz bardziej znajdują się w sytuacji, w której grozi im gwałtowne „pęknięcie”, które – jeśli wystąpi – zmusi rynek do niezwykle gwałtownej korekty założeń i oczekiwań.
W okolicach godz. 11:00 czasu polskiego za euro zapłacimy 4,3685, za franka 4,6952, za dolara amerykańskiego 3,8934, a funt brytyjski kosztować nas będzie 5,1624.
Kamil Szczepański
Analityk Rynków Finansowych XTB


Podsumowanie dnia: Wzrost inflacji ciąży rynkom, półprzewodniki cierpią najmocniej (14.10.2026)


US Open: Wzrost CPI ciąży amerykańskim indeksom (14.10.2026)


Rosną obawy inflacyjne w USA


PULS GPW: Ostrożne wzrosty, WIG20 znów atakuje szczyt
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.