


Zaplanowane na ten tydzień publikacje danych makroekonomicznych miały rzucić nieco światła na sytuację inflacyjną w Stanach Zjednoczonych, dając rynkom więcej klarowności odnośnie dalszej ścieżki stóp procentowych Rezerwy Federalnej.
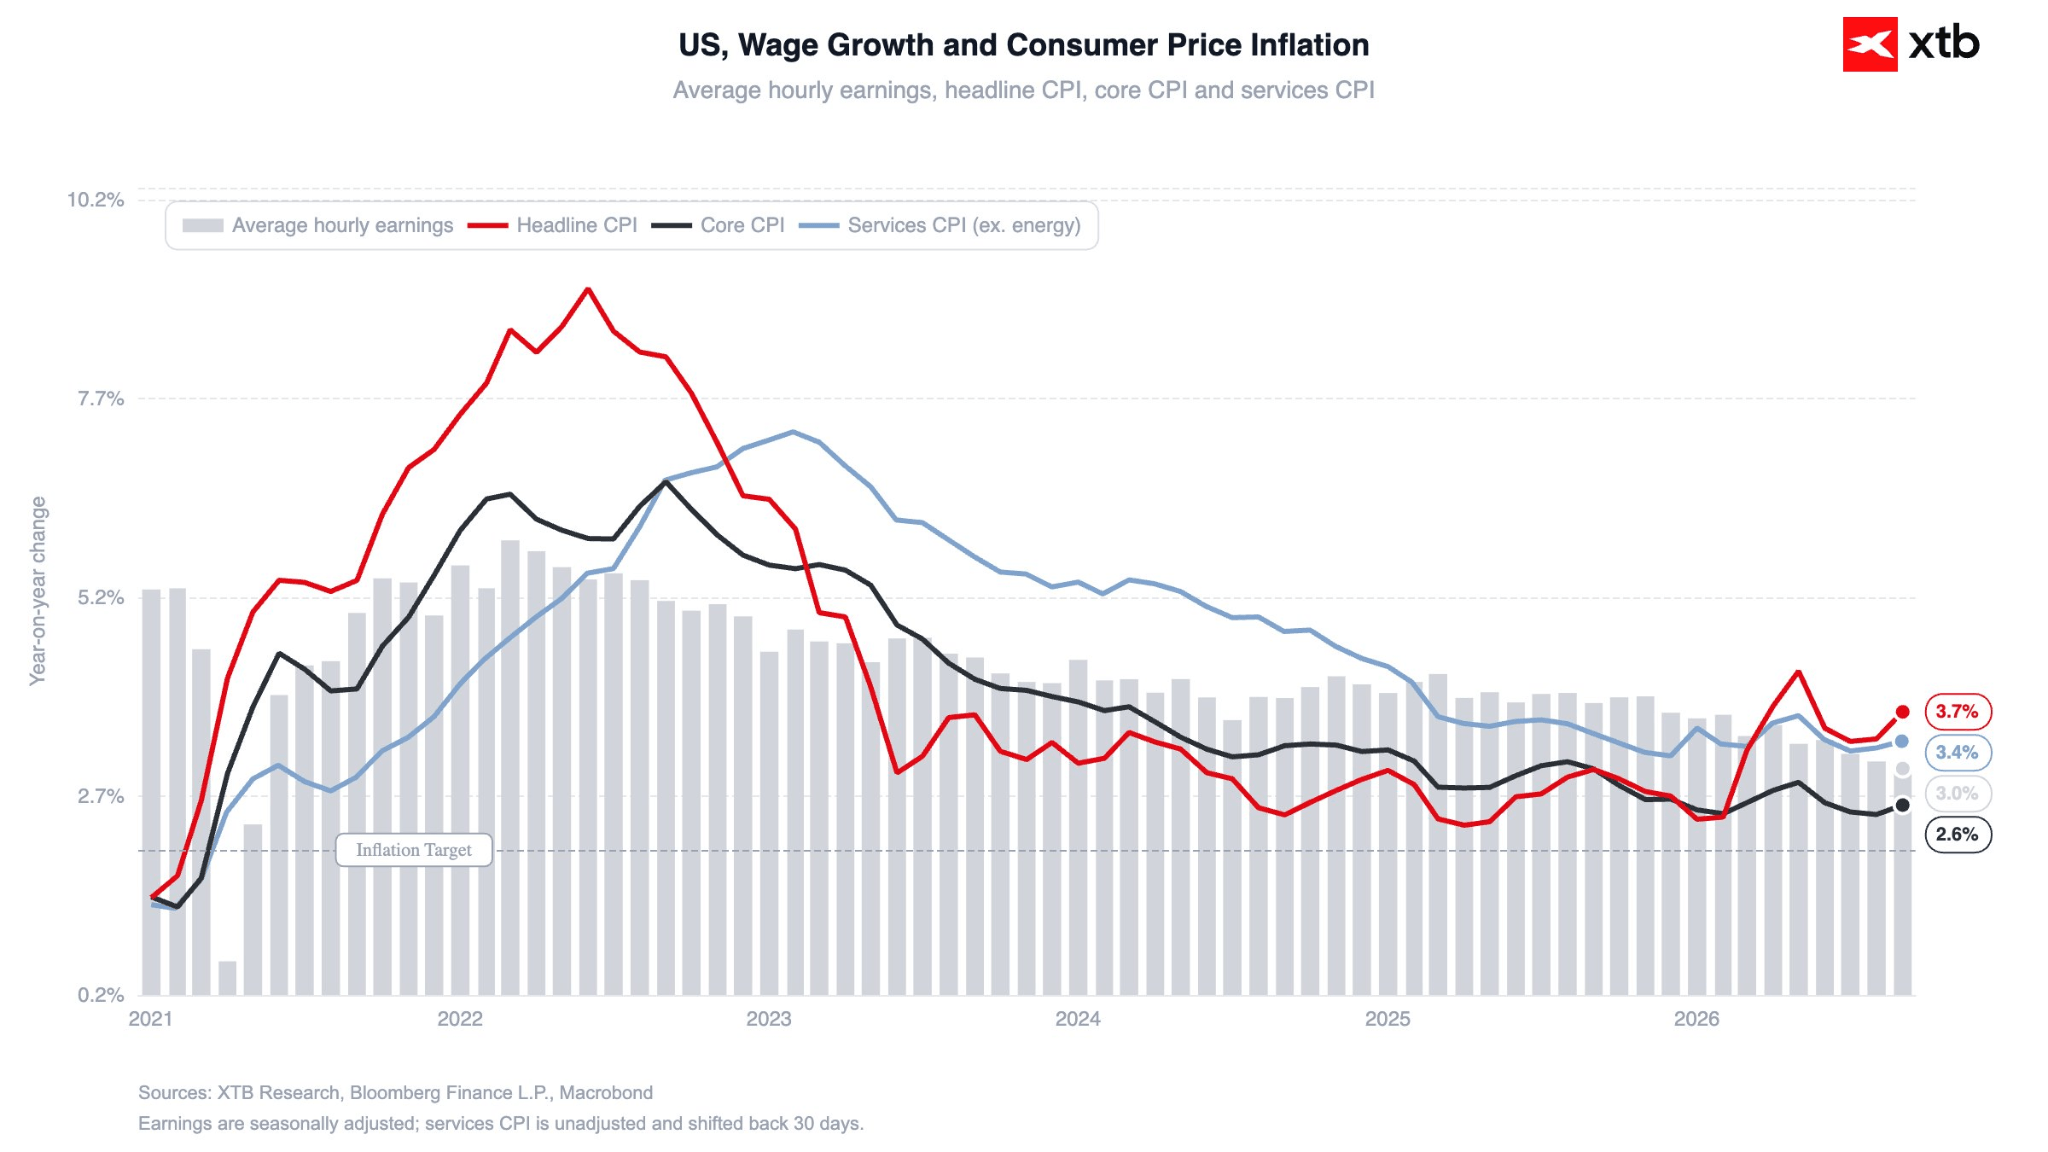
Rzuciły. Środowy odczyt CPI zaskoczył nie tylko w zakresie miary głównej (3,7%), ale i bazowej (2,6%).
Wykres 1: Inflacja CPI i wzrost płac w USA (2021 - 2026)
 Źródło: XTB Research, 16.10.2026
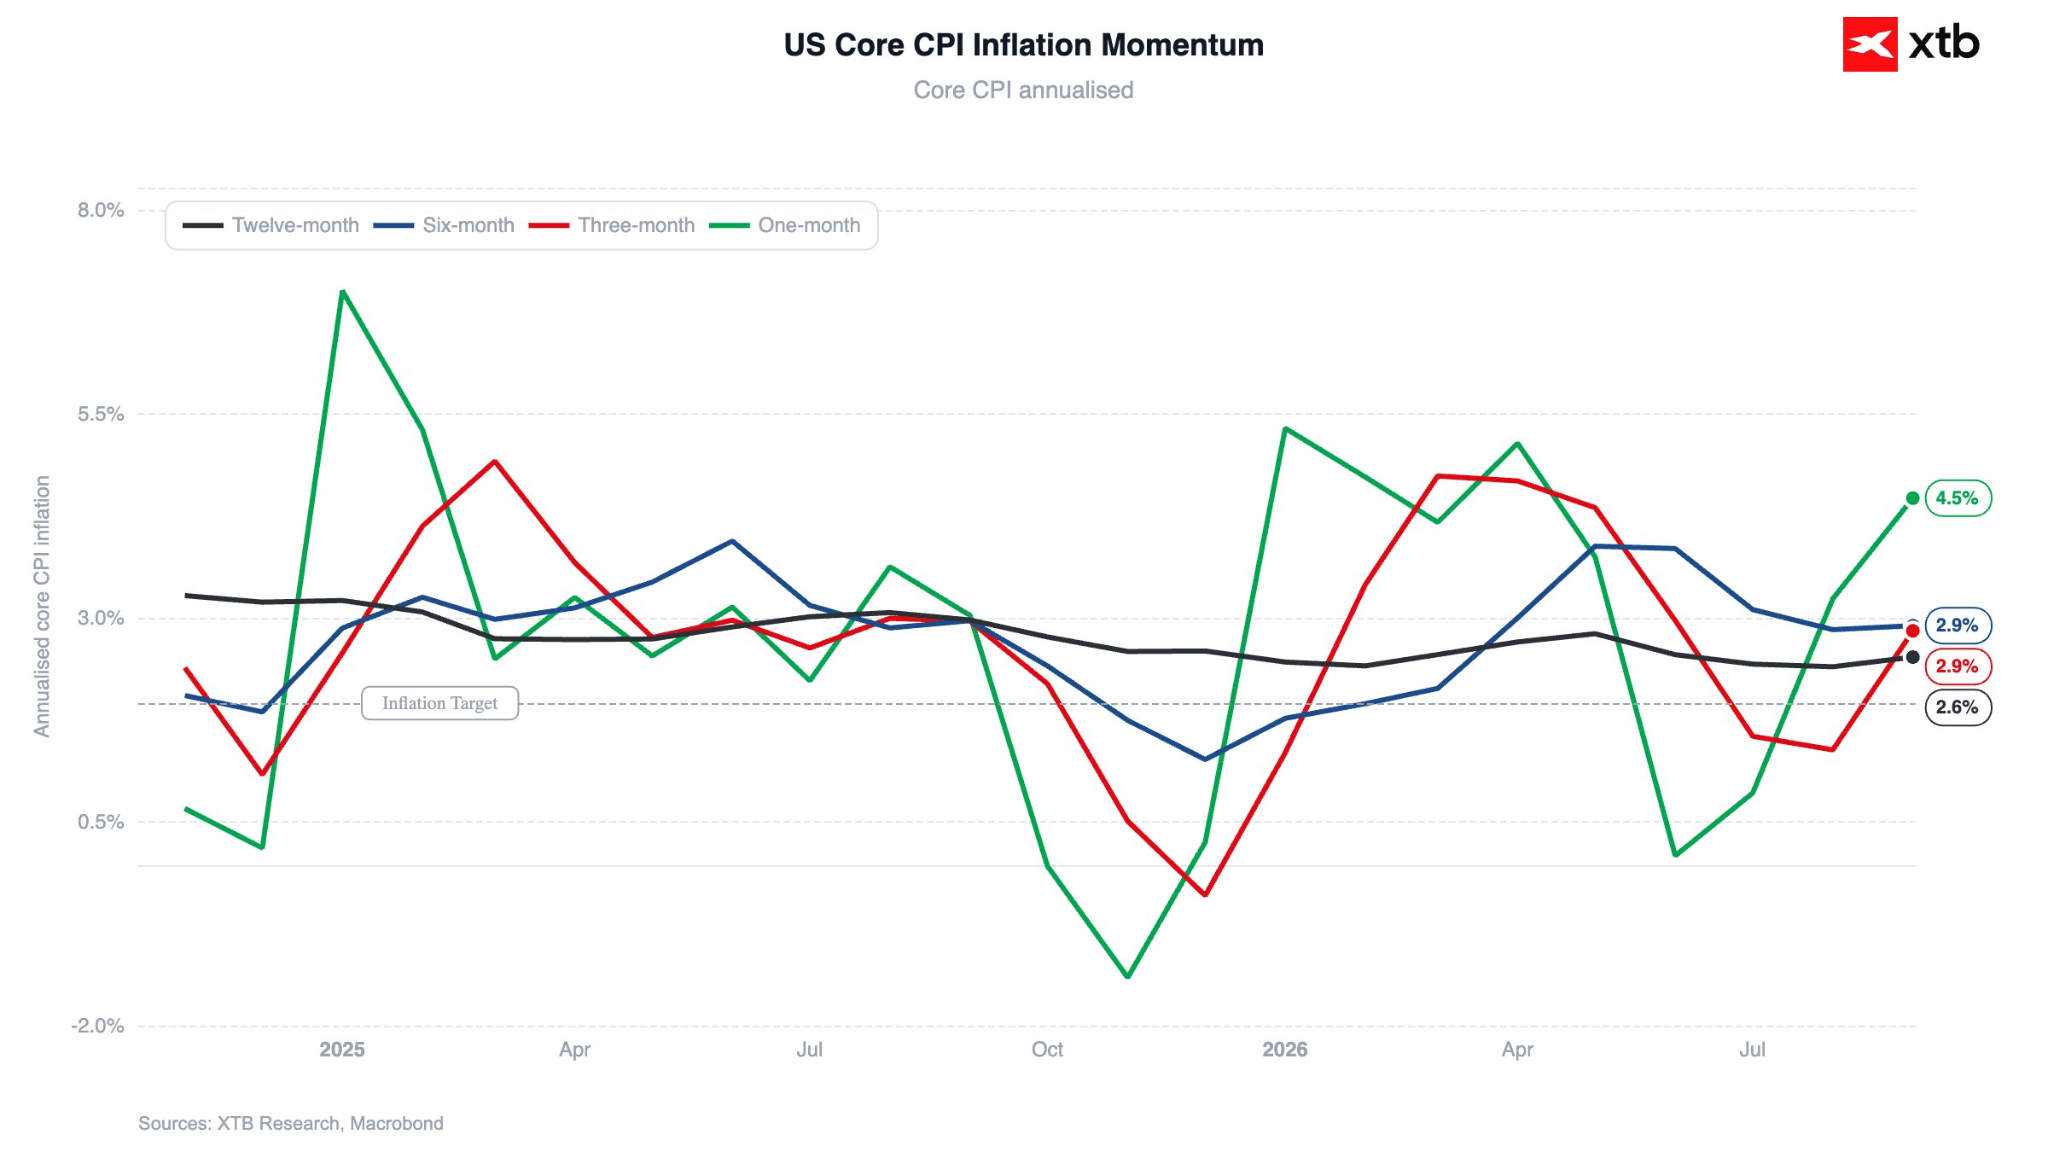
Wzrosło także momentum inflacyjne mierzone trzymiesięczną średnią zannualizowaną miary bazowej (do 2,9%).
Wykres 2: Momentum inflacji bazowej w USA (2025 - 2026)
 Źródło: XTB Research, 16.10.2026
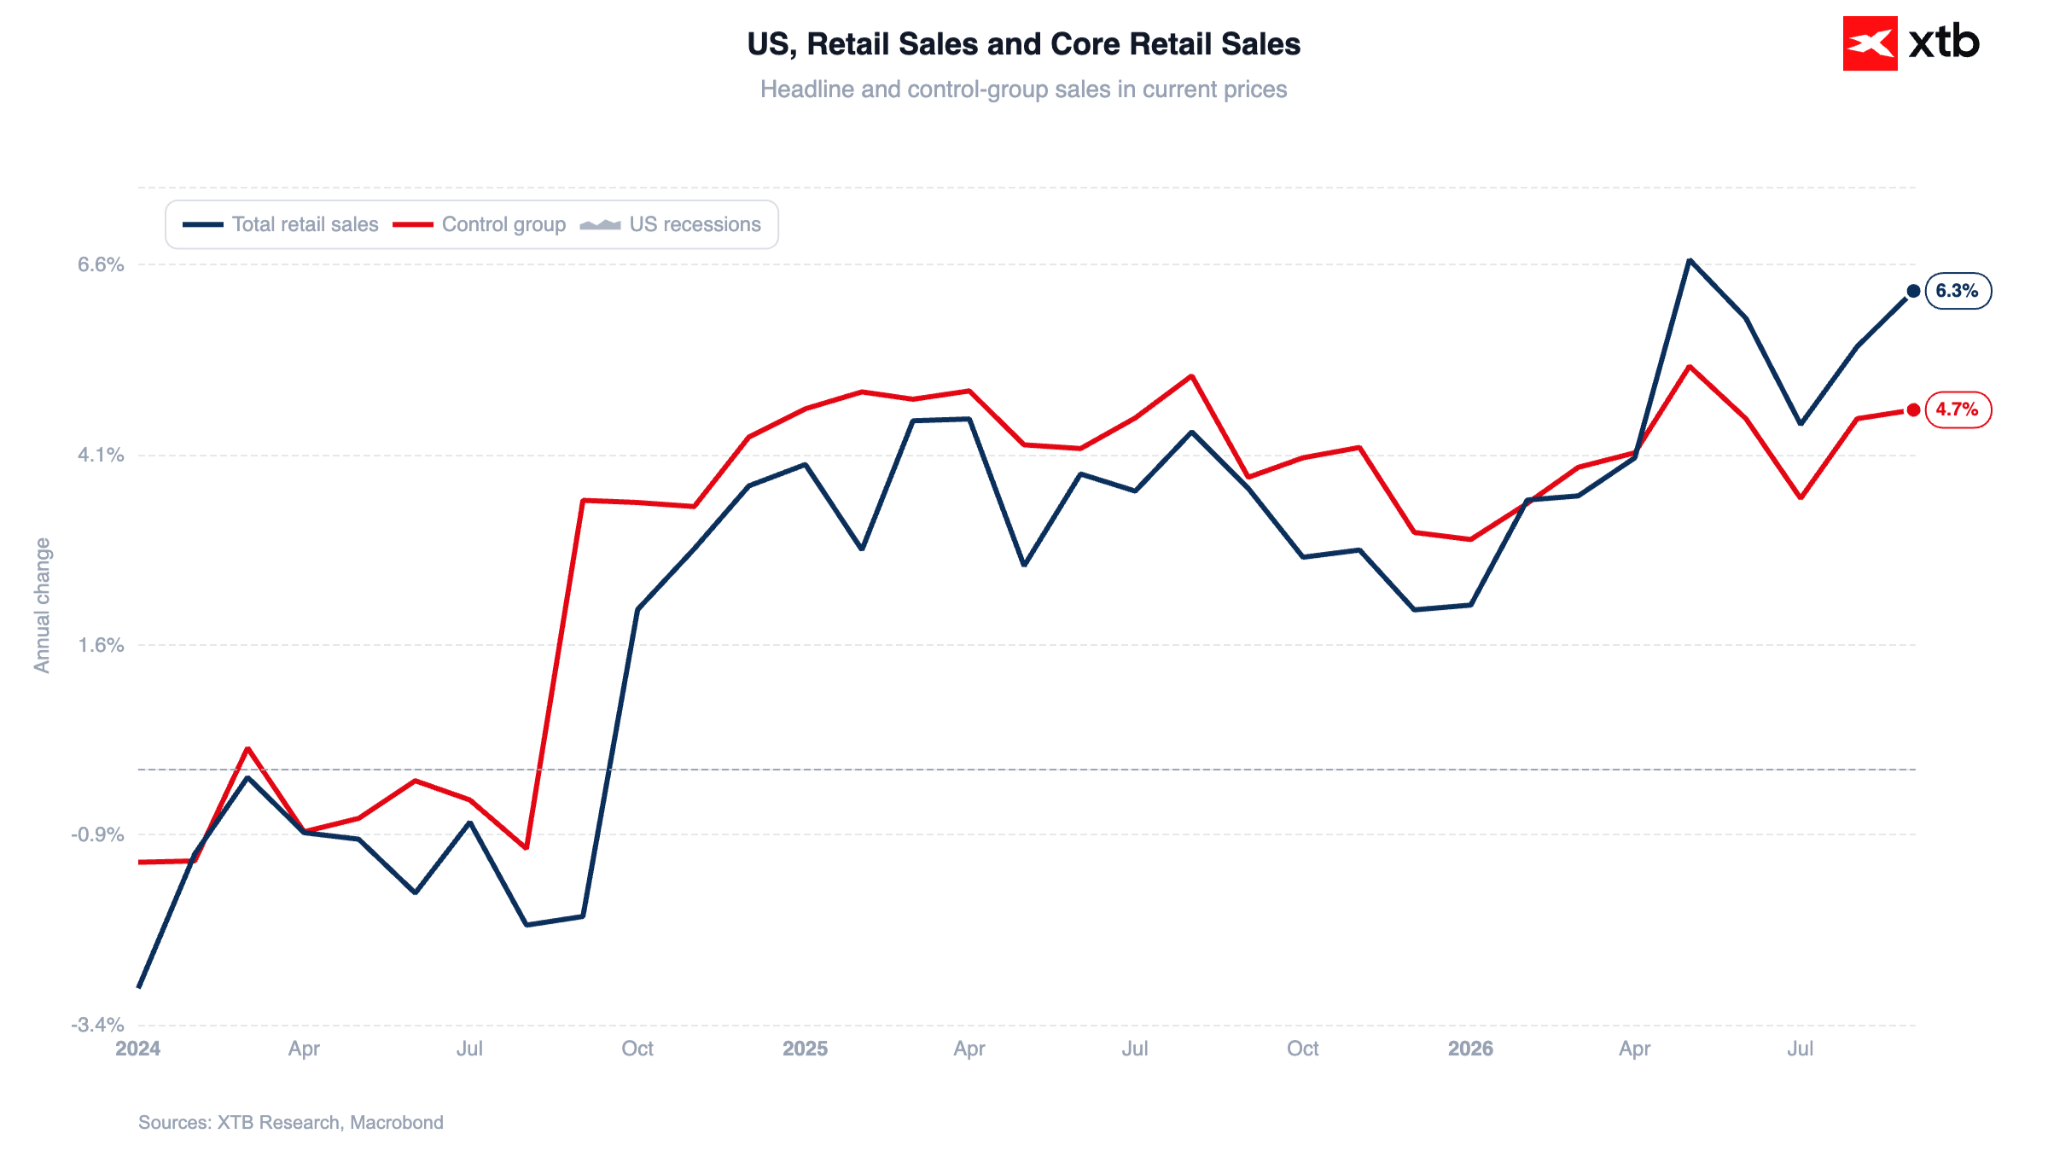
Czwartkowe dane jedynie wzmogły niepokój, wykazując istotnie mocniejszy od oczekiwań wzrost sprzedaży detalicznej (do 6,3% w ujęciu rocznym) oraz najmocniejszy od kwietnia wzrost bazowej inflacji producenckiej (5%).
Wykres 3: Sprzedaż detaliczna w USA (2025 - 2026)
 Źródło: XTB Research, 16.10.2026
Wyceny podwyżek stóp procentowych w Stanach Zjednoczonych tymczasem… spadły. Rynek przypisuje obecnie nieco mniej niż 15% prawdopodobieństwa kontynuacji zacieśniania w październiku względem ok. 25% z wtorku, redukując oczekiwania wobec poziomu stopy terminowej o ok. 8 pb.
Pewnych argumentów ku takiemu ruchowi możemy doszukiwać się w ostatnich wypowiedziach Mary Daly, prezeski Fed w San Francisco i Michelle Bowman, która zasiada w FOMC. Pierwsza w wywiadzie dla Reutersa zaznaczała, że choć najprawdopodobniej “potrzebne będą dalsze dostosowania”, to Fed “ma czas, którego potrzebuje”, sygnalizując brak potrzeby gorączkowych działań. Druga wypowiadała się na szczycie IIF w Bangkoku w podobnym tonie: “mamy trochę czasu aby czekać i obserwować zmianę sytuacji na rynku finansowym”.
Czy takie komentarze są bezpodstawne?
Zdecydowanie nie. Racjonalnym wydaje się wstrzymanie z dalszym zacieśnianiem co najmniej do grudnia, kilka dni po październikowym posiedzeniu miejsce miały będą wybory połówkowe, które zdefiniują kierunek dla działań USA zarówno na płaszczyźnie geopolitycznej (co mogłoby sprowadzić w dół ceny surowców energetycznych) oraz gospodarczej.
Przyglądając się bardziej szczegółowym danym także można mieć pewne zastrzeżenia co do konieczności prędkiego podnoszenia stóp procentowych.
- “Szerokość” inflacji pozostaje co prawda w tradycyjnym ujęciu wysoka (ponad 50% subkategorii wykazuje wzrost cen o ponad 3% w ujęciu rocznym), ale jej bardziej bieżąca dynamika wydaje się obiecująca (w ujęciu 6-miesięcznym zannualizowanym takowych subkategorii produktów jest już niespełna 40%).
- Wzrost płac w ujęciu realnym spowalnia (w sierpniu poniżej 1%).
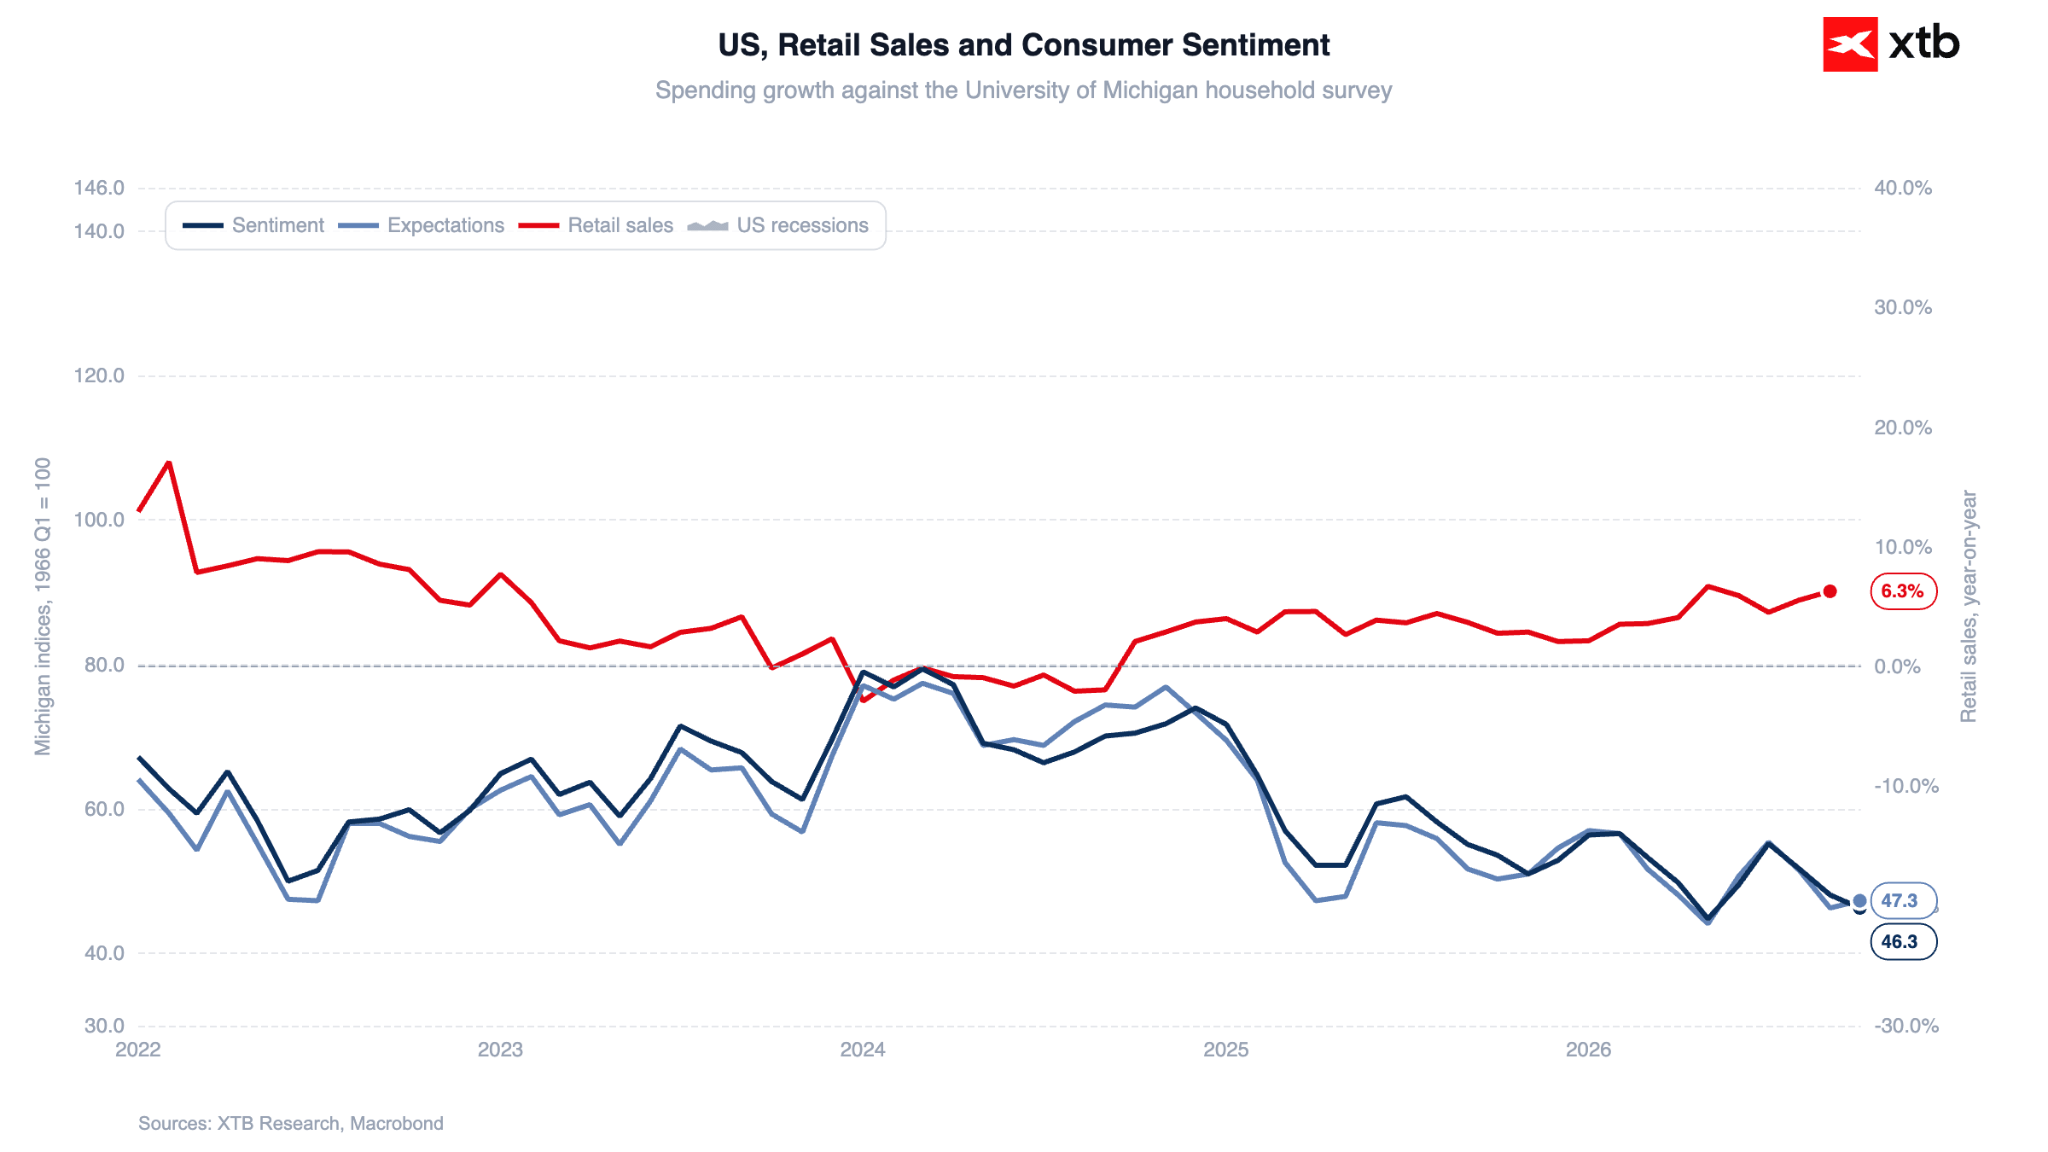
- Większość wskaźników sentymentu konsumenckiego znajduje się na lub blisko wieloletnich minimów, a rozwarstwienie w zakresie tempa zwiększania konsumpcji między gospodarstwami o niższych dochodach (dolna tercja) a wyższych dochodach (górna tercja) pozostaje wysokie.
Wykres 4: Sprzedaż detaliczna i sentyment konsumencki w USA (2025 - 2026)
 Źródło: XTB Research, 16.10.2026
Nie oznacza to natomiast, że kolejne podwyżki nie będą konieczne. Najprawdopodobniej będą, natomiast sytuacja nie jest na tyle zero-jedynkowa na ile potrafi ją zarysowywać rynek.
Czy to w pełni uzasadnia spadek rentowności amerykańskich obligacji?
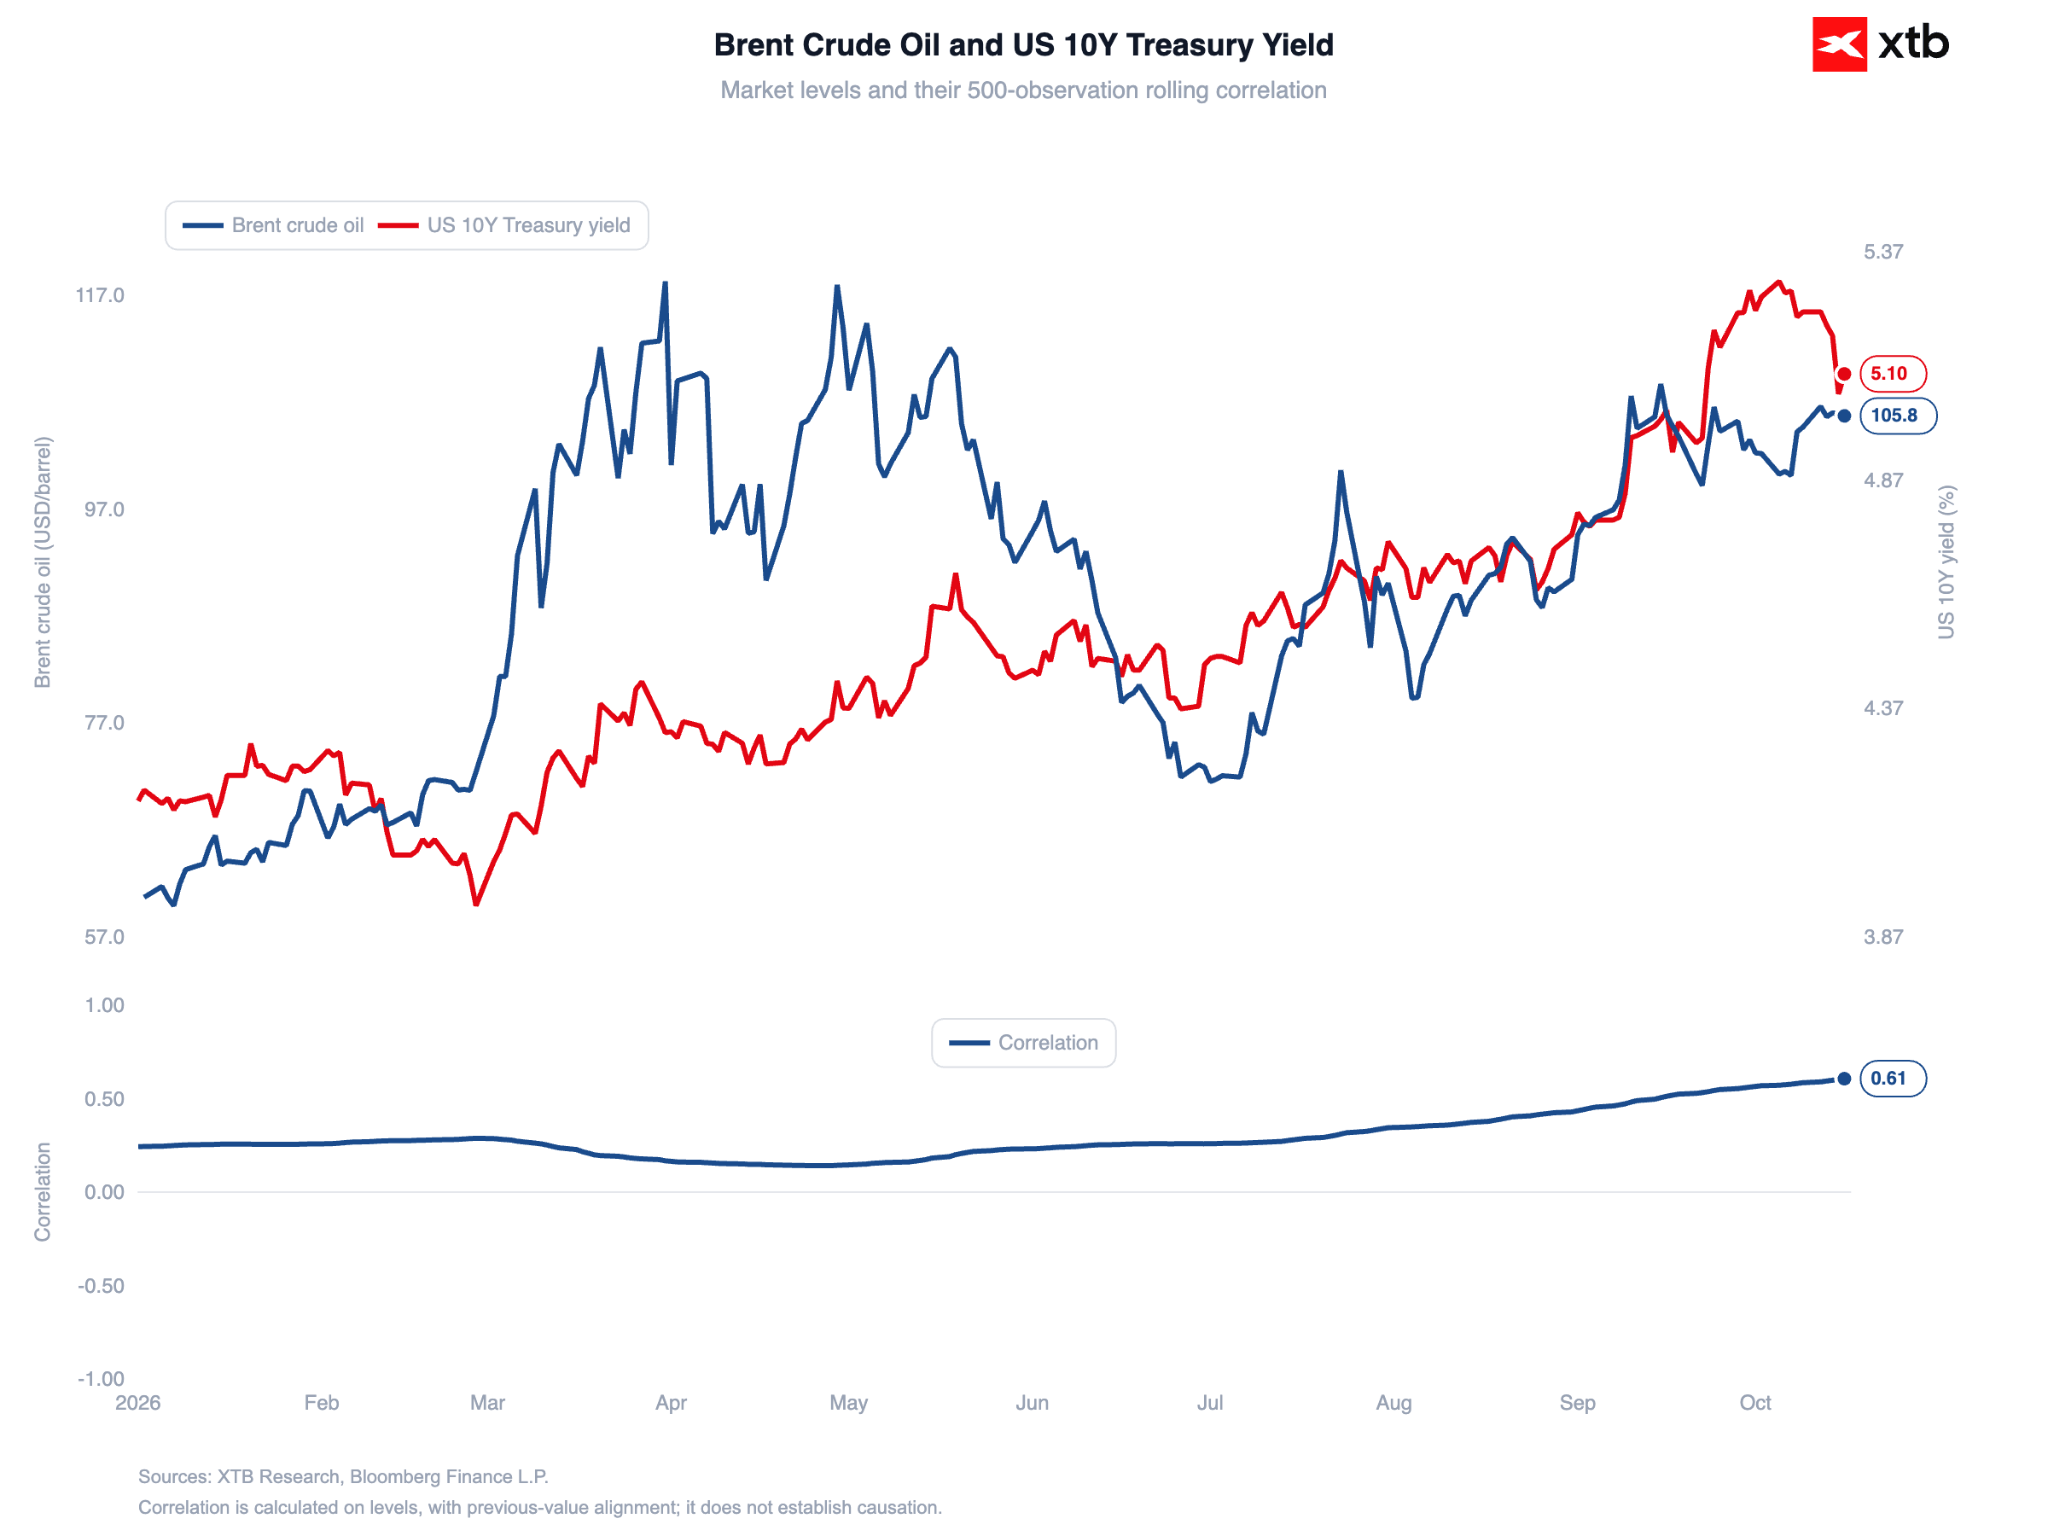
Nie. Jeszcze ważniejsza wydaje się rotacja kapitału, którą w ostatnich dniach obserwujemy. Wydaje się, że po przekroczeniu przez 10-letnie obligacje skarbowe USA progu 5,3% pod kątem rentowności (a u szczytu po publikacji danych CPI sięgnęliśmy nawet 5,33%) wielu inwestorów, którzy wcześniej wycofali kapitał z sektora półprzewodników zdecydowało się na jego częściową realokację w stronę oferujących atrakcyjne stopy zwrotu obligacji rządowych. Oczywiście pojawiają się także komentarze odnośnie potencjalnej interwencji ze strony Departamentu Skarbu, która mogła wspomóc ten ruch, natomiast na ten moment nie pojawiły się przekonujące dowody na podparcie owych twierdzeń.
Wykres 5: Ceny ropy naftowej Brent i rentowność 10-letnich obligacji skarbowych USA (2026)
 Źródło: XTB Research, 16.10.2026
To co jednak istotne – wydaje się, że okolice 5,3% to w kontekście rentowności 10-letnich obligacji rządowych USA nowy “próg bólu”, który być może w kolejnych tygodniach ponownie będziemy testować.
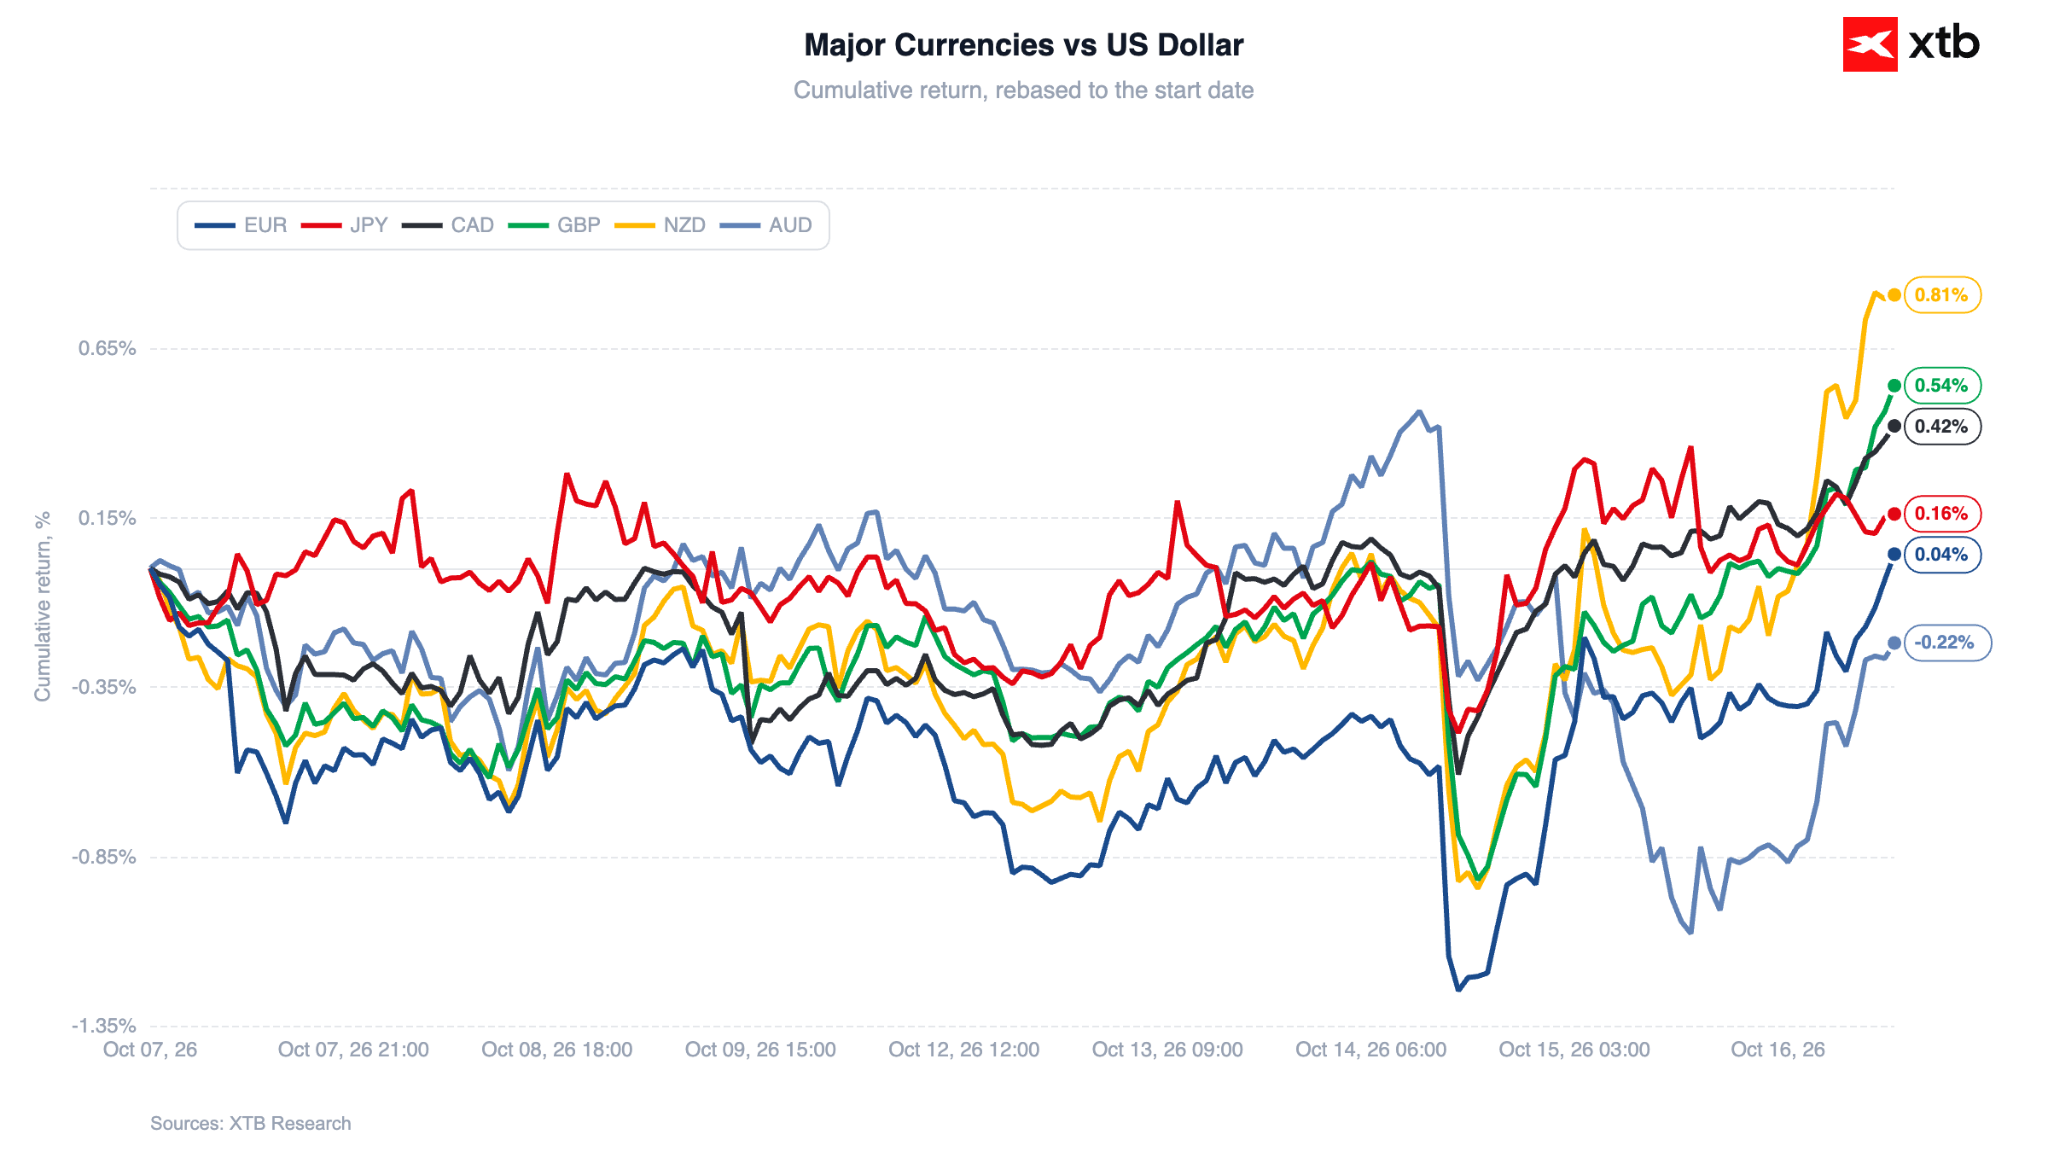
Rzeczony spadek rentowności odcisnął oczywiście silne piętno na kursie EURUSD (ruch na 10-letnich bundach był znacznie płytszy), który względem środowego dołka wzrósł już o przeszło 1,2%. Silniejsze euro, jak to przeważnie bywa, wsparło złotego. Polska waluta umocniła się w tym samym okresie o 1,5% względem amerykańskiej. Para USDPLN obecnie znajduje się nieznacznie poniżej poziomu 3,88.
Wykres 6: Notowania głównych walut względem dolara (07.10.2026 - 16.10.2026)
 Źródło: XTB Research, 16.10.2026
—
Michał Jóźwiak, Analityk Rynków Finansowych XTB



Inflacja rośnie, Fed nie zamierza się spieszyć | Bliżej Rynków, 16.10.2026


📊Poranna odprawa: Milczenie Warsha ws. stóp. Obawy o dług AI schłodziły nastroje, ale widać odreagowanie


Komentarz walutowy: Czy FED przesadził z podwyżkami?

Podsumowanie dnia: Wzrost inflacji ciąży rynkom, półprzewodniki cierpią najmocniej (14.10.2026)
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.