


Złoty ma za sobą wyraźnie słaby rok i wbrew obiegowej opinii o jego stabilności dane nie pozostawiają złudzeń. Od początku roku polska waluta straciła do wszystkich kluczowych walut: około 9% wobec dolara, 7,1% wobec funta oraz po 3,9% wobec euro i franka szwajcarskiego. To osłabienie jest efektem splotu dwóch sił, rekordowo mocnego dolara na świecie oraz pogarszającej się sytuacji fiskalnej w kraju, a obie wciąż działają i mogą pchnąć złotego jeszcze niżej.
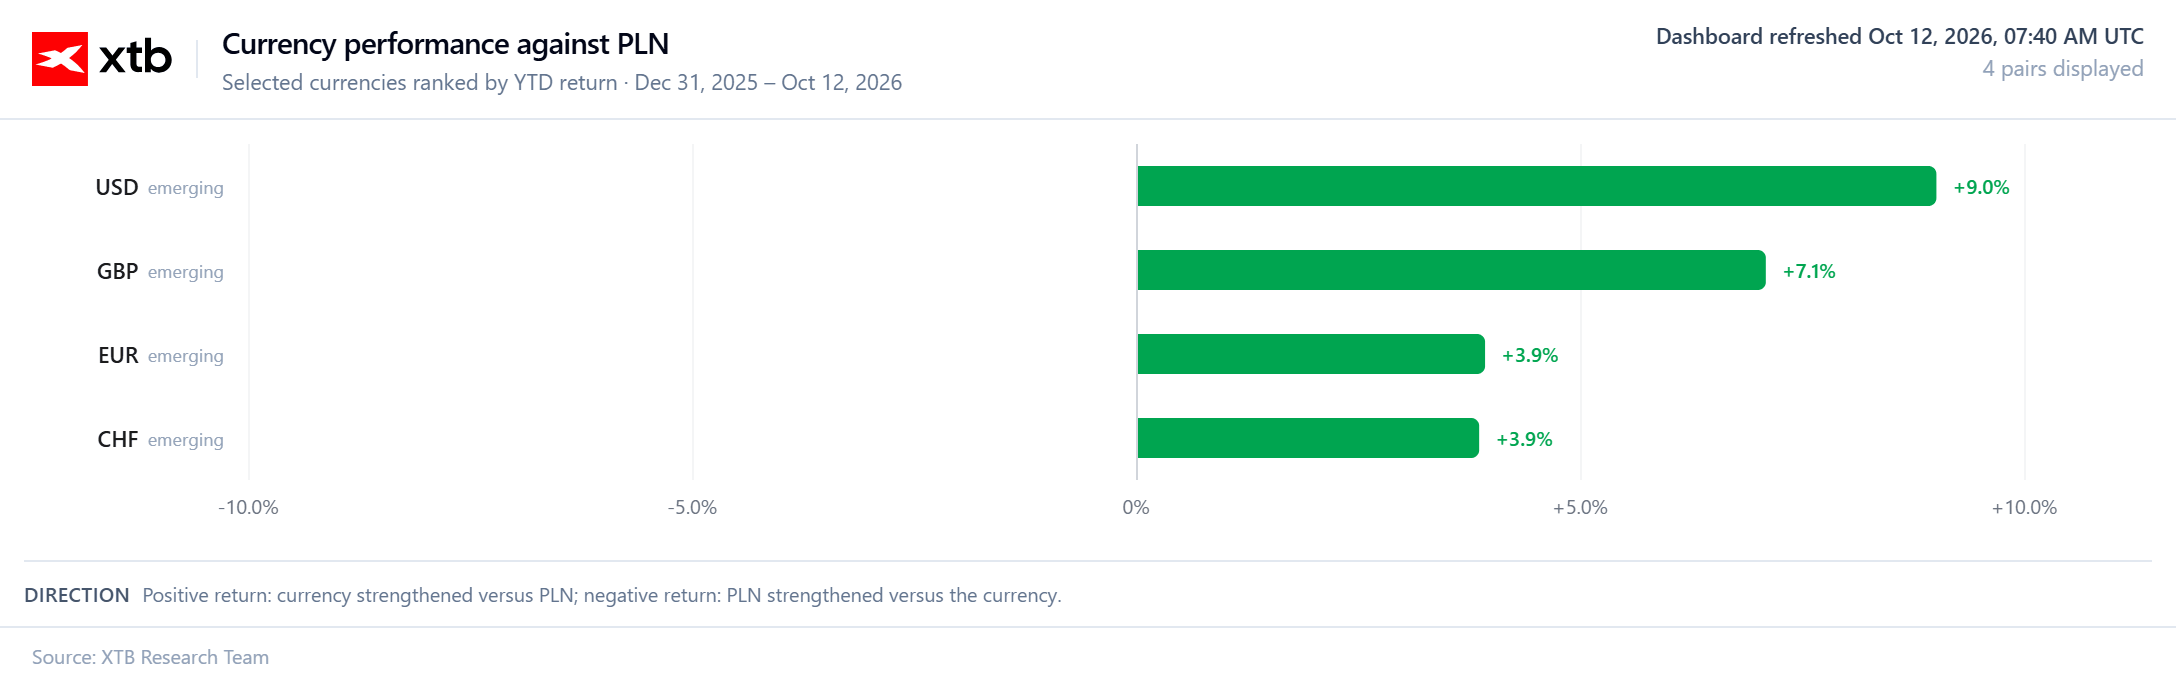
Polski złoty nie radzi sobie dobrze w 2026 roku. Źródło: XTB
Dolar po drugiej stronie szali
Największy ciężar dla złotego leży dziś poza Polską. Dolar utrzymuje się blisko najmocniejszego poziomu od półtora roku, a spekulacyjne pozycje nastawione na jego dalszy wzrost sięgają blisko 34 mld USD. To wciąż wyraźnie mniej niż najwyższe poziomy z tego roku gdzie notowaliśmy wartości rzędu 48,6 mld USD, a więc technicznie istnieje jeszcze przestrzeń do dalszego umacniania amerykańskiej waluty, zanim pozycjonowanie stanie się skrajne. To właśnie dlatego złoty stracił do dolara najwięcej ze wszystkich głównych par. Dopóki globalny kapitał płynie w stronę dolara, napędzany jastrzębim Fedem i eskalacją napięć na Bliskim Wschodzie, waluty rynków wschodzących, w tym PLN, pozostają pod strukturalną presją. Relatywnie lepsza postawa złotego wobec euro i franka pokazuje, że wysoka realna stopa procentowa wciąż stanowi częściową tarczę, ale jest to przewaga krucha, bo zbudowana na różnicy stóp, która w kolejnych kwartałach może się kurczyć.
Fiskalna bomba z opóźnionym zapłonem
Tu kryje się największe i wciąż niedoszacowane ryzyko dla złotego. Projekt budżetu na 2027 r. zakłada deficyt rzędu 281,2 mld zł, czwarty rok z rzędu powyżej 200 mld zł, po dekadzie, w której dziura budżetowa oscylowała średnio poniżej 39 mld zł rocznie. To trwała zmiana reżimu fiskalnego, a nie jednorazowy wyskok. Jeszcze bardziej niepokojąca jest trajektoria długu, bo miernik netto z ustawy o finansach publicznych ma w 2028 r. przebić próg ostrożnościowy 55% PKB, osiągając 57,4%, co uruchamia realne procedury, od zamrożenia płac w sferze budżetowej po ograniczenie waloryzacji emerytur. Rynek obligacji już to dostrzega. Rentowności polskich dziesięciolatek wróciły w okolice poziomów z lat 2009 do 2011, a spread wobec niemieckiego długu utrzymuje się przy około 280 pb, podczas gdy porównywalny spread francusko-niemiecki to zaledwie 140 pb. Inwestorzy żądają od Polski podwójnej premii za ryzyko, a jej głównym składnikiem jest niepewność fiskalna. Do tego dochodzi koszt obsługi długu, który w 2027 r. po raz pierwszy przekroczy 107 mld zł, rosnąc o niemal 19% rok do roku i przewyższając koszt programu Rodzina 800 plus.
Co może przechylić szalę
Kluczowe będzie zderzenie kotwicy, jaką jest polityka pieniężna, z ciężarem fiskalnym. Rada Polityki Pieniężnej utrzymała stopę referencyjną na poziomie 4%, a rynek wycenia niemal pół na pół brak zmian i podwyżkę na najbliższym posiedzeniu. To właśnie wysoka stopa jest dziś główną tarczą złotego i jedynym powodem, dla którego strata do euro i franka jest o połowę mniejsza niż do dolara. Jej fundamenty zaczynają się jednak kruszyć. Dynamika płac wyraźnie spowalnia, a nowa projekcja inflacyjna otwiera drogę do scenariusza zbliżenia inflacji do celu, co docelowo wymagałoby najwyżej jednej podwyżki. Dla złotego to miecz obosieczny, bo łagodniejsza inflacja oznacza zarazem węższy dysparytet stóp wobec dolara, a więc słabszy argument za PLN. Najgroźniejszy byłby scenariusz, w którym globalna siła dolara spotka się z nasileniem obaw o polskie finanse publiczne, bo wtedy obie siły, które już osłabiają złotego, zadziałałyby ze zdwojoną mocą. Granicą jest wiarygodność. Dopóki rynek wierzy, że Polska panuje nad trajektorią długu, tegoroczne straty złotego pozostaną umiarkowane. Gdy ta wiara zostanie podważona, premia za ryzyko gwałtownie rośnie, a waluta staje się pierwszym wentylem, przez który napięcie ujdzie.
Mateusz Czyżkowski
Analityk Rynków Finansowych XTB



Kalendarz ekonomiczny: Gdzie giełdy się dziś nie otworzą? (12.10.2026)

Ceny ropy spadają po wypowiedzi Trumpa o „rozejmie energetycznym”


Poranna odprawa: Ropa tanieje pomimo ataków na Arabię Saudyjską, rynki czekają na CPI (12.10.2026)

PLN na krawędzi – LIVE 7:50⏰
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.