


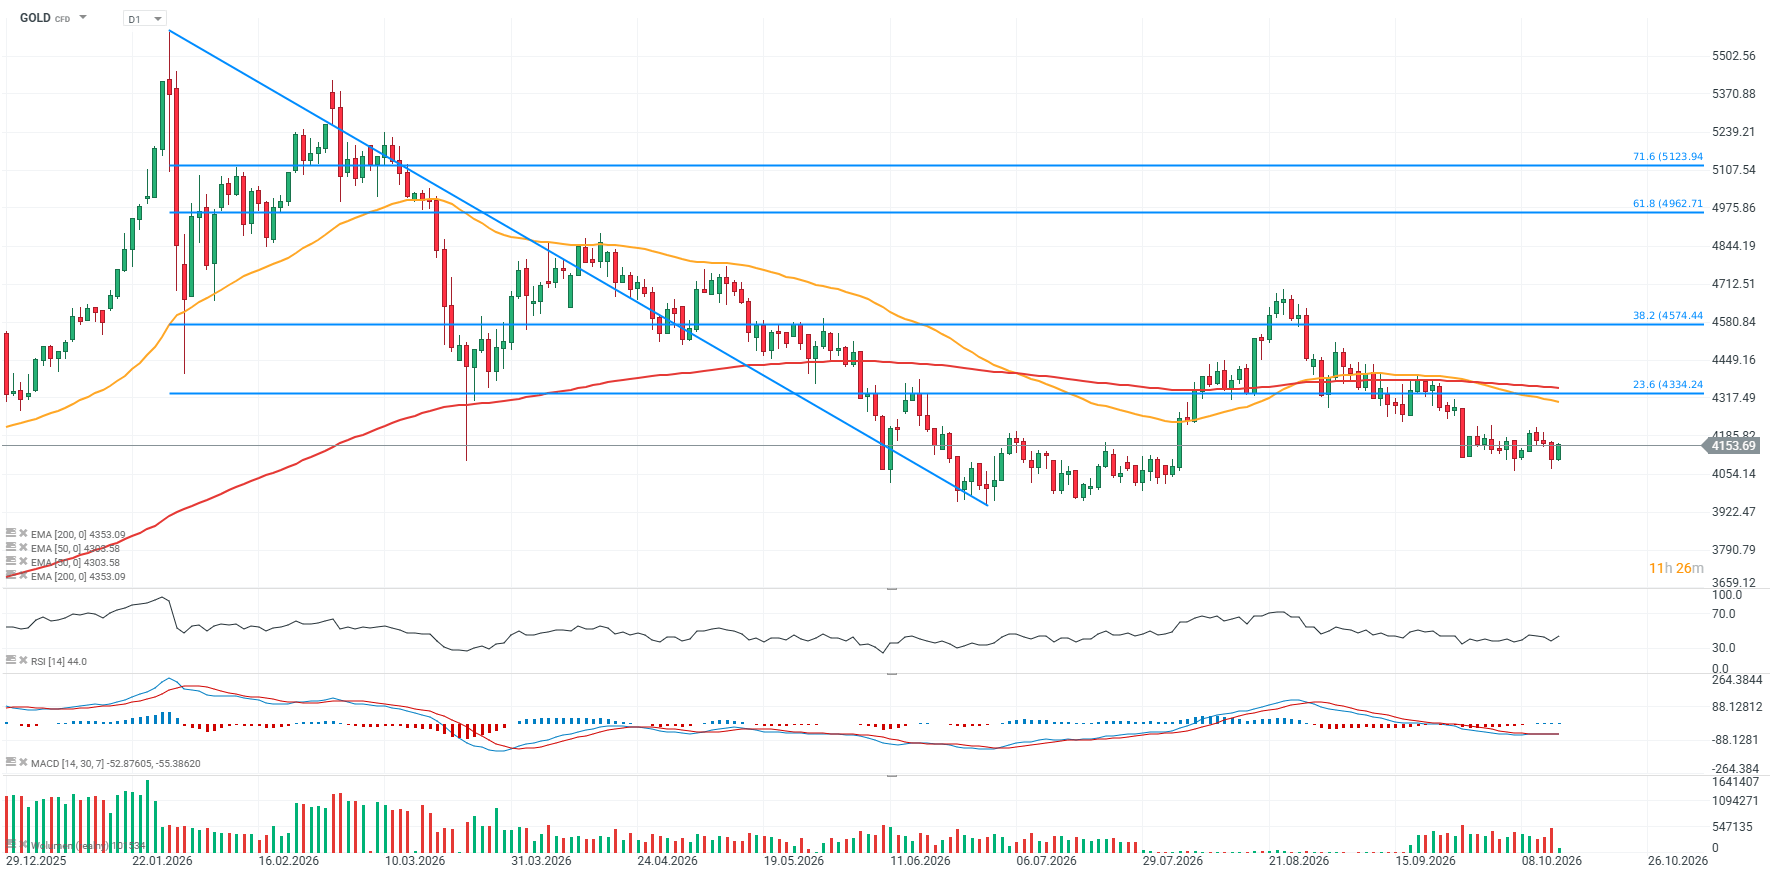
Złoto rośnie dziś o ponad 1% mimo słabszych nastrojów na rynku ryzykownych aktywów, a byki mają nadzieję, że kruszec ma już za sobą największą część spadków wywołanych wzrostem rentowności obligacji skarbowych USA. Katalizatorami odbicia mogłyby być: poprawa sytuacji wokół Iranu i osłabienie oczekiwań dotyczących kolejnych podwyżek stóp Fed - niestety ani na jedno ani na drugie obecnie się nie zanosi, więc jak dotąd stabilizacja na poziomie 4100 - 4150 USD ma jedynie techniczny charakter. Jednocześnie do końca roku dodatkowym wsparciem może stać się polityka amerykańskiego Departamentu Skarbu.
- Złoto pozostaje pod presją od wrześniowej podwyżki stóp Fed o 25 pb, jednak skala spadku była relatywnie niewielka w porównaniu z bardzo silnym wzrostem nominalnych i realnych stóp procentowych w USA. Rentowność 10-letnich obligacji skarbowych USA wzrosła w okolice 5,3%, natomiast rentowność 10-letnich TIPS, będąca przybliżeniem realnej stopy procentowej, znalazła się tuż poniżej 3%.
- Relatywnie umiarkowana reakcja złota na te informacje może sugerować, że historyczna ujemna korelacja między złotem a stopami procentowymi osłabła. W sierpniu i na początku września inwestorzy nadal zwiększali ekspozycję na złoto mimo rosnących rentowności obligacji. Inwestorzy detaliczni zwiększali pozycje w ETF-ach na złoto, a inwestorzy instytucjonalni podnosili pozycje długie na rynku futures.
- Banki centralne nadal pozostają ważnym źródłem popytu na złoto. Ludowy Bank Chin ponownie znalazł się w 2026 r. wśród największych nabywców kruszcu, choć liczba banków centralnych zwiększających rezerwy złota zmniejszyła się. Najnowsza ankieta World Gold Council wskazała, że rekordowe 45% banków centralnych oczekuje zwiększenia swoich rezerw złota w ciągu najbliższego roku, co może to oznaczać silniejszy popyt ze strony sektora przy większych korektach cen. Jeśli założyć, że część presji inflacyjnej w USA ma charakter jednorazowy, to mogłoby pozwolić Fed ograniczyć skalę dalszego zacieśniania polityki pieniężnej, gdyby sytuacja na Bliskim Wschodzie uległa stabilizacji.
Banki centralne znów przyspieszają zakupy złota. Wrzesień najmocniejszy od niemal dwóch lat?
Popyt ze strony banków centralnych pozostaje jednym z najważniejszych strukturalnych filarów rynku złota: według wstępnych danych World Gold Council, opartych na raportach banków centralnych i MFW, we wrześniu instytucje monetarne kupiły około 63 ton złota. Był to najwyższy miesięczny wynik od listopada 2024 roku i wyraźny sygnał, że mimo bardzo wysokich nominalnych cen kruszcu oficjalny sektor nadal zwiększa ekspozycję na złoto.
Szczególnie istotna pozostaje aktywność Ludowego Banku Chin. PBoC kontynuował zwiększanie rezerw złota w ostatnich miesiącach, a według danych World Gold Council posiada obecnie około 2 410 ton kruszcu. Złoto odpowiada już za około 9% całkowitych rezerw Chin. Z perspektywy rynku nie jest to wyłącznie kwestia dywersyfikacji aktywów, ale także stopniowego ograniczania zależności od dolara jako głównej waluty rezerwowej.
Część uczestników rynku zakłada, że ten trend może w kolejnych latach jeszcze się nasilić. Dla wielu instytucji z rynków wschodzących naturalną alternatywą wobec dolara nie muszą być euro czy jen, lecz właśnie złoto. Dodatkowym argumentem jest coraz częstsze wykorzystywanie dolara jako narzędzia polityki gospodarczej i sankcyjnej, co może zwiększać motywację części państw do dywersyfikowania rezerw.
Jednocześnie obraz zakupów banków centralnych nie jest całkowicie jednostronny. Popyt pozostaje bardzo silny, ale część państw była w tym roku również zmuszona do sprzedaży złota, aby pozyskać płynność po wybuchu wojny USA-Izrael z Iranem. Nie zmienia to jednak głównego trendu: w środowisku rosnącej niepewności geopolitycznej i coraz większej dyskusji o stabilności walut fiducjarnych złoto nadal pełni funkcję strategicznego aktywa rezerwowego.
Inwestorzy oczekują nowych rekordów złota w perspektywie roku do 2 lat
Mimo wyraźnej korekty po styczniowym rekordzie część zarządzających funduszami zakłada, że złoto może ustanowić nowe historyczne maksima w relatywnie niedługim czasie. Pojawiają się prognozy zakładające nowy rekord w perspektywie 12–18 miesięcy, a bardziej konserwatywne szacunki wskazują na horyzont do dwóch lat.
Rynek pozostaje jednak bardzo zmienny. W styczniu cena złota wzrosła powyżej 5 500 USD za uncję, ustanawiając historyczny rekord po bardzo dynamicznym rajdzie. Od tego momentu notowania wyraźnie się cofnęły, choć nadal pozostają na poziomach, które w historycznym ujęciu można uznać za bardzo wysokie. W środę cena złota spadła o około 2% poniżej 4100 USD za uncję, ponieważ inwestorzy zwiększyli oczekiwania na kolejną podwyżkę stóp procentowych przez Rezerwę Federalną.
Krótkoterminowo właśnie polityka Fed i poziom realnych rentowności pozostają jednym z głównych zagrożeń dla notowań kruszcu. Wyższe stopy zwiększają koszt alternatywny utrzymywania aktywa, które nie generuje odsetek, dlatego kolejne podwyżki mogą ograniczać tempo odbicia. Z drugiej strony długoterminowe czynniki stojące za popytem na złoto pozostają znacznie szersze niż sama polityka monetarna USA.
Wsparcie dla cen pochodzi również z całego otoczenia makroekonomicznego: od narastających obaw dotyczących kondycji finansów publicznych, przez spadek zaufania do walut fiducjarnych, po rosnącą potrzebę ochrony realnej wartości rezerw przez banki centralne. Część rynku uważa, że okolice 4 000 USD mogą znajdować się bardzo blisko poziomu, z którego rozpocznie się kolejna większa fala wzrostowa, choć nie można traktować tego poziomu jako pewnego dna rynku.
Słabsze zaufanie do dolara i rosnące zadłużenie wspierają długoterminowy popyt na złoto
Jednym z najważniejszych argumentów stojących za długoterminowym optymizmem wobec złota jest pogarszająca się kondycja finansów publicznych największych gospodarek, przede wszystkim Stanów Zjednoczonych. Rosnące zadłużenie publiczne zwiększa obawy, że podczas kolejnego spowolnienia banki centralne ponownie sięgną po bardzo luźną politykę monetarną i zwiększanie podaży pieniądza. W przeciwieństwie do walut fiducjarnych podaż złota nie może zostać szybko zwiększona decyzją banku centralnego, co pozostaje jednym z kluczowych argumentów inwestycyjnych stojących za kruszcem.
Na rynku pojawiają się również obawy o możliwość nadejścia poważniejszego wydarzenia finansowego. Część tzw. family offices ma zwiększać ekspozycję na złoto i zmniejszać udział obligacji skarbowych w portfelach, traktując kruszec jako element dywersyfikacji w coraz mniej stabilnym otoczeniu makroekonomicznym. Istotny pozostaje także geopolityczny wymiar roli dolara. Im częściej amerykańska waluta jest wykorzystywana jako instrument presji politycznej lub sankcyjnej, tym większa może być motywacja części państw do ograniczania zależności od niej. W takim scenariuszu złoto może korzystać nie tylko z klasycznego popytu typu safe haven, ale również ze stopniowej zmiany struktury globalnych rezerw.
Banki centralne coraz częściej stają przed pytaniem, jak zachować realną wartość rezerw w środowisku wysokiego zadłużenia, niepewności fiskalnej i słabszego zaufania do pieniądza fiducjarnego. To tworzy silne fundamentalne wsparcie dla rynku złota. Jeżeli jednocześnie napięcia geopolityczne, niestabilność finansowa oraz obawy o przyszłą politykę fiskalno-monetarną utrzymają się, presja strukturalna na zwiększanie udziału złota w portfelach może pozostać istotna nawet przy okresowych, głębokich korektach cen.
Wykres GOLD (interwał D1)
Źródło: XTB


Silna wyprzedaż na rynku półprzewodników 📉🖥️


Puls GPW: Byki bez przekonania, niedźwiedzie bez siły. Parkiet czeka na PPI z USA


Komentarz walutowy: Czy FED przesadził z podwyżkami?

Kalendarz ekonomiczny: Europejskie akcje otwierają sesję niżej⬇️; czy PPI potwierdzi inflacyjny trend CPI❓
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.