


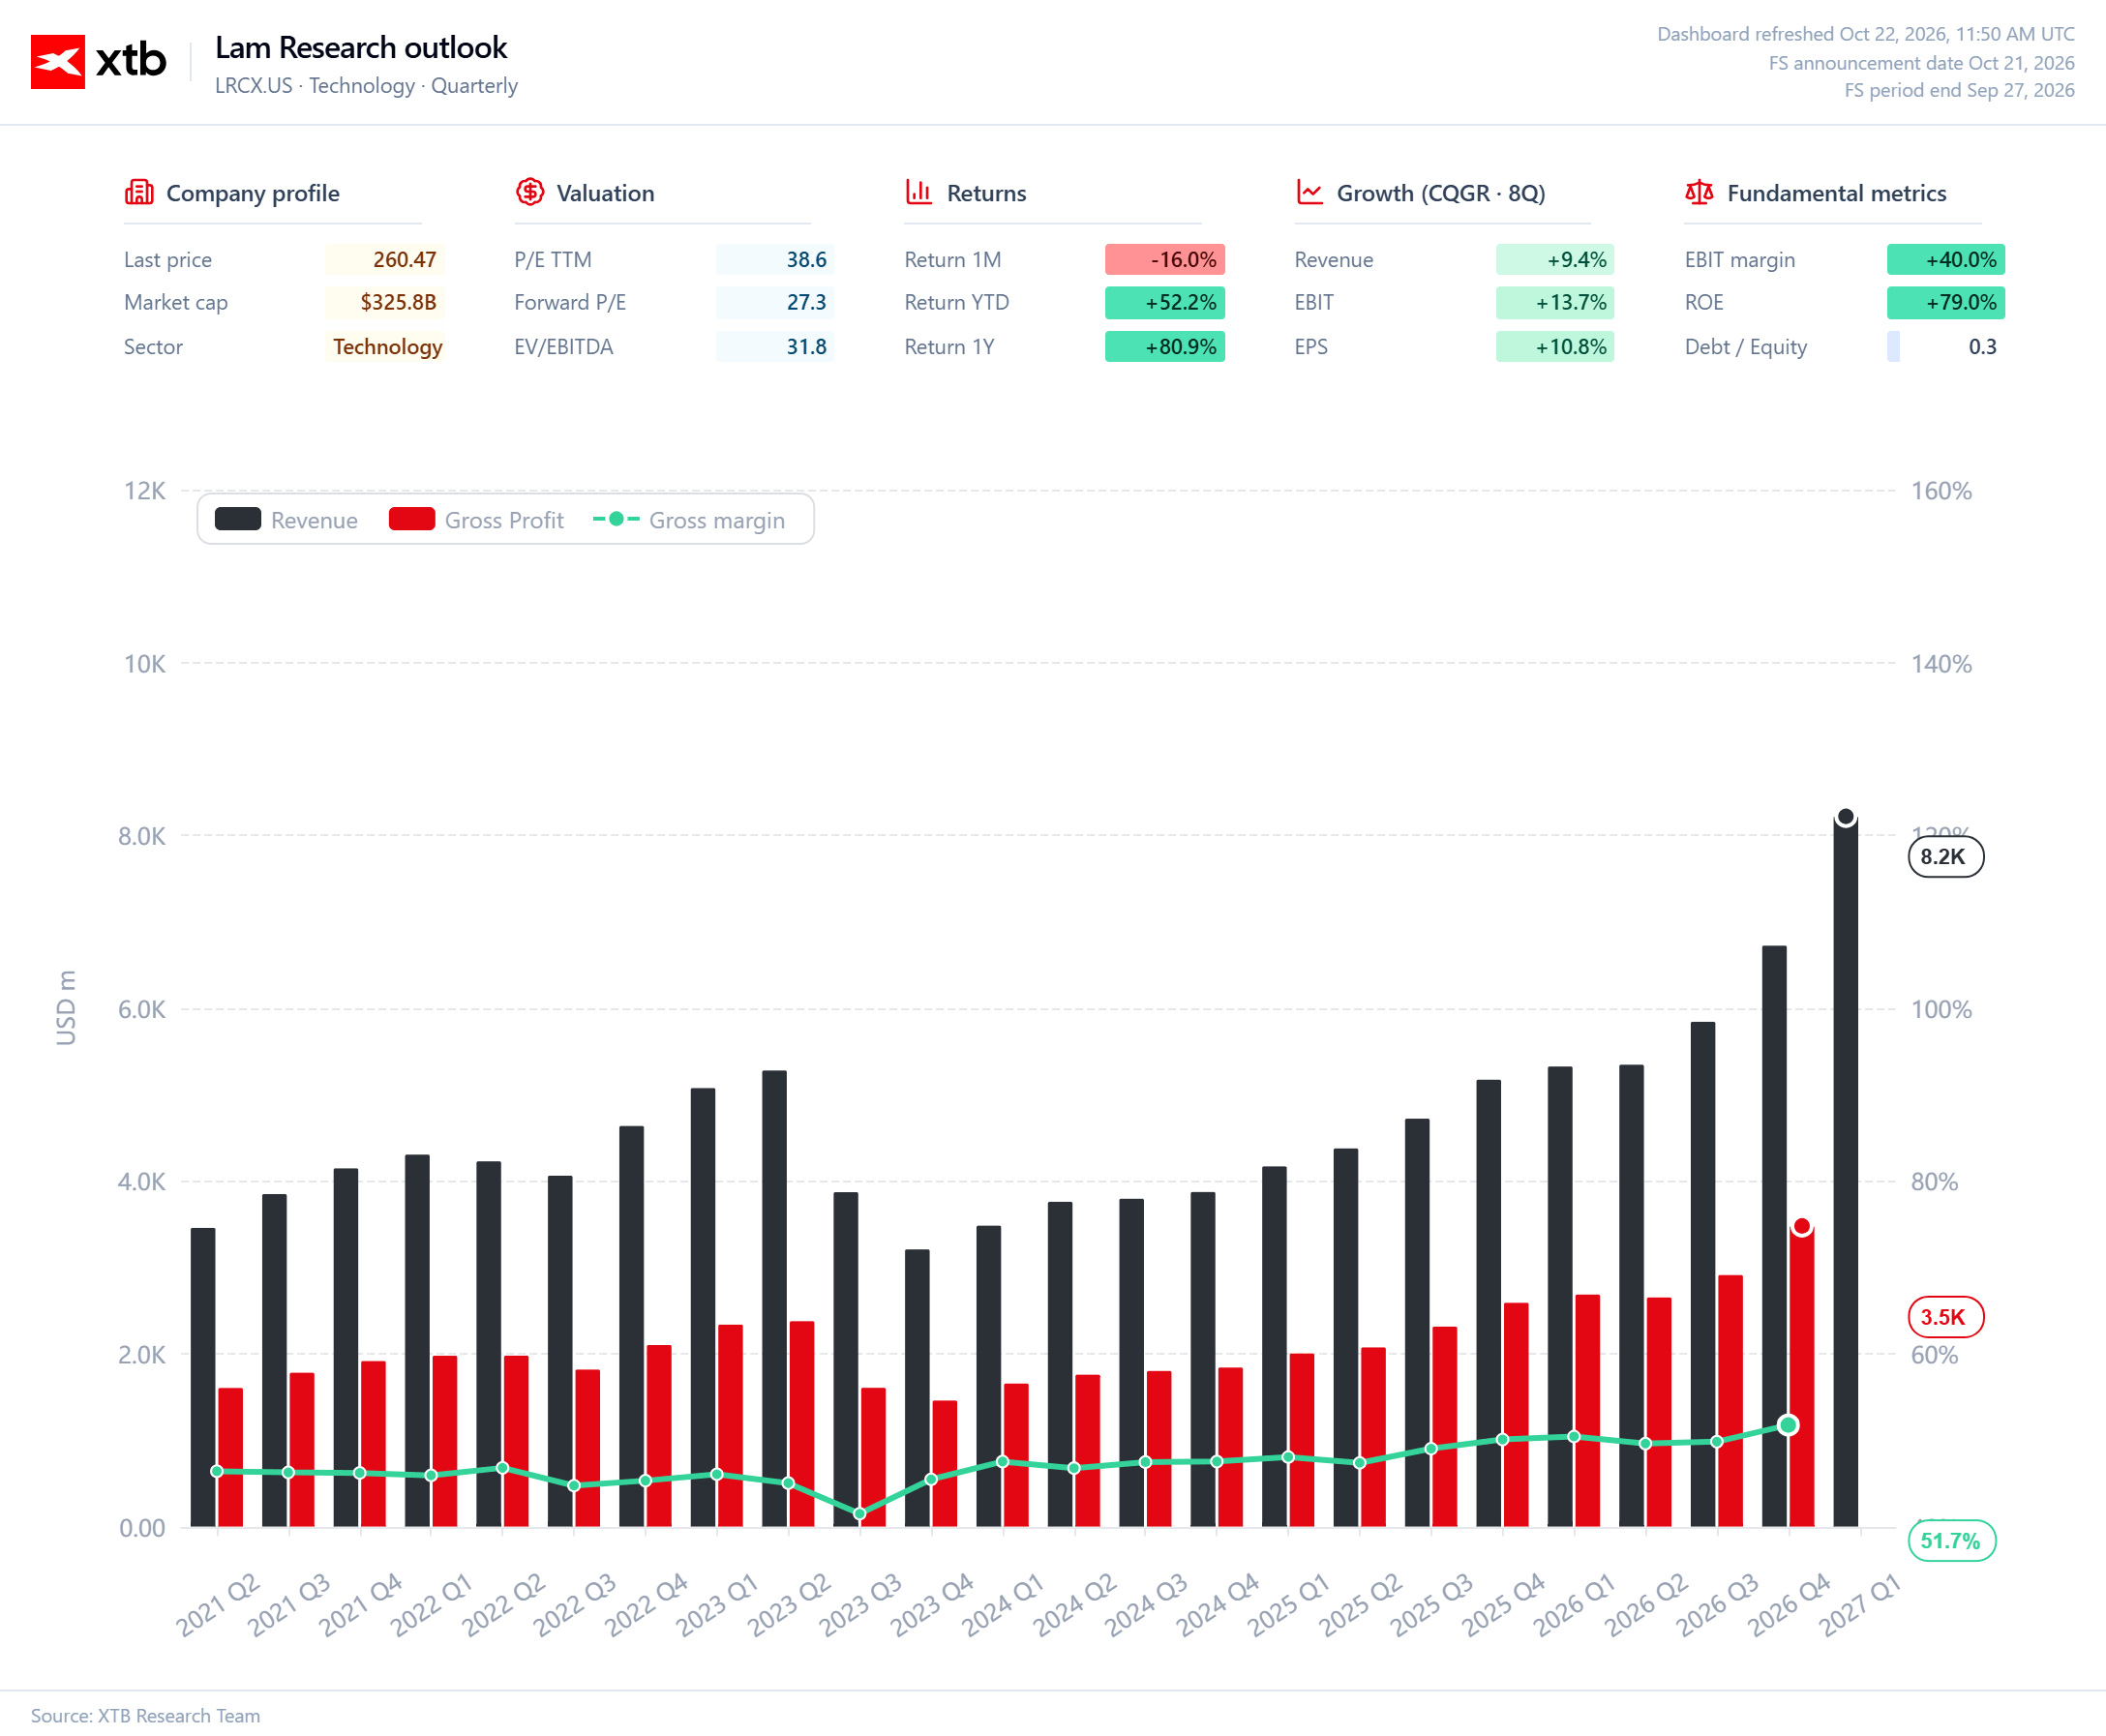
Lam Research opublikował dobre wyniki, ale inwestorzy liczyli na więcej. Przychody i zysk na akcję przekroczyły konsensus, marże poprawiły się, a prognoza na kolejny kwartał również znalazła się powyżej oczekiwań. Problem w tym, że skala tych pobić była niewielka. Przy mocnym wcześniejszym wzroście kursu rynek oczekiwał wyraźniejszego potwierdzenia, że boom inwestycyjny w branży półprzewodników przełoży się na jeszcze lepsze wyniki spółki.
Najważniejsze liczby:
-
Przychody: 8,22 mld USD, wzrost o 54% rok do roku, wobec konsensusu na poziomie około 8,14 mld USD.
-
Skorygowany EPS: 2,20 USD wobec oczekiwanych 2,18 USD.
-
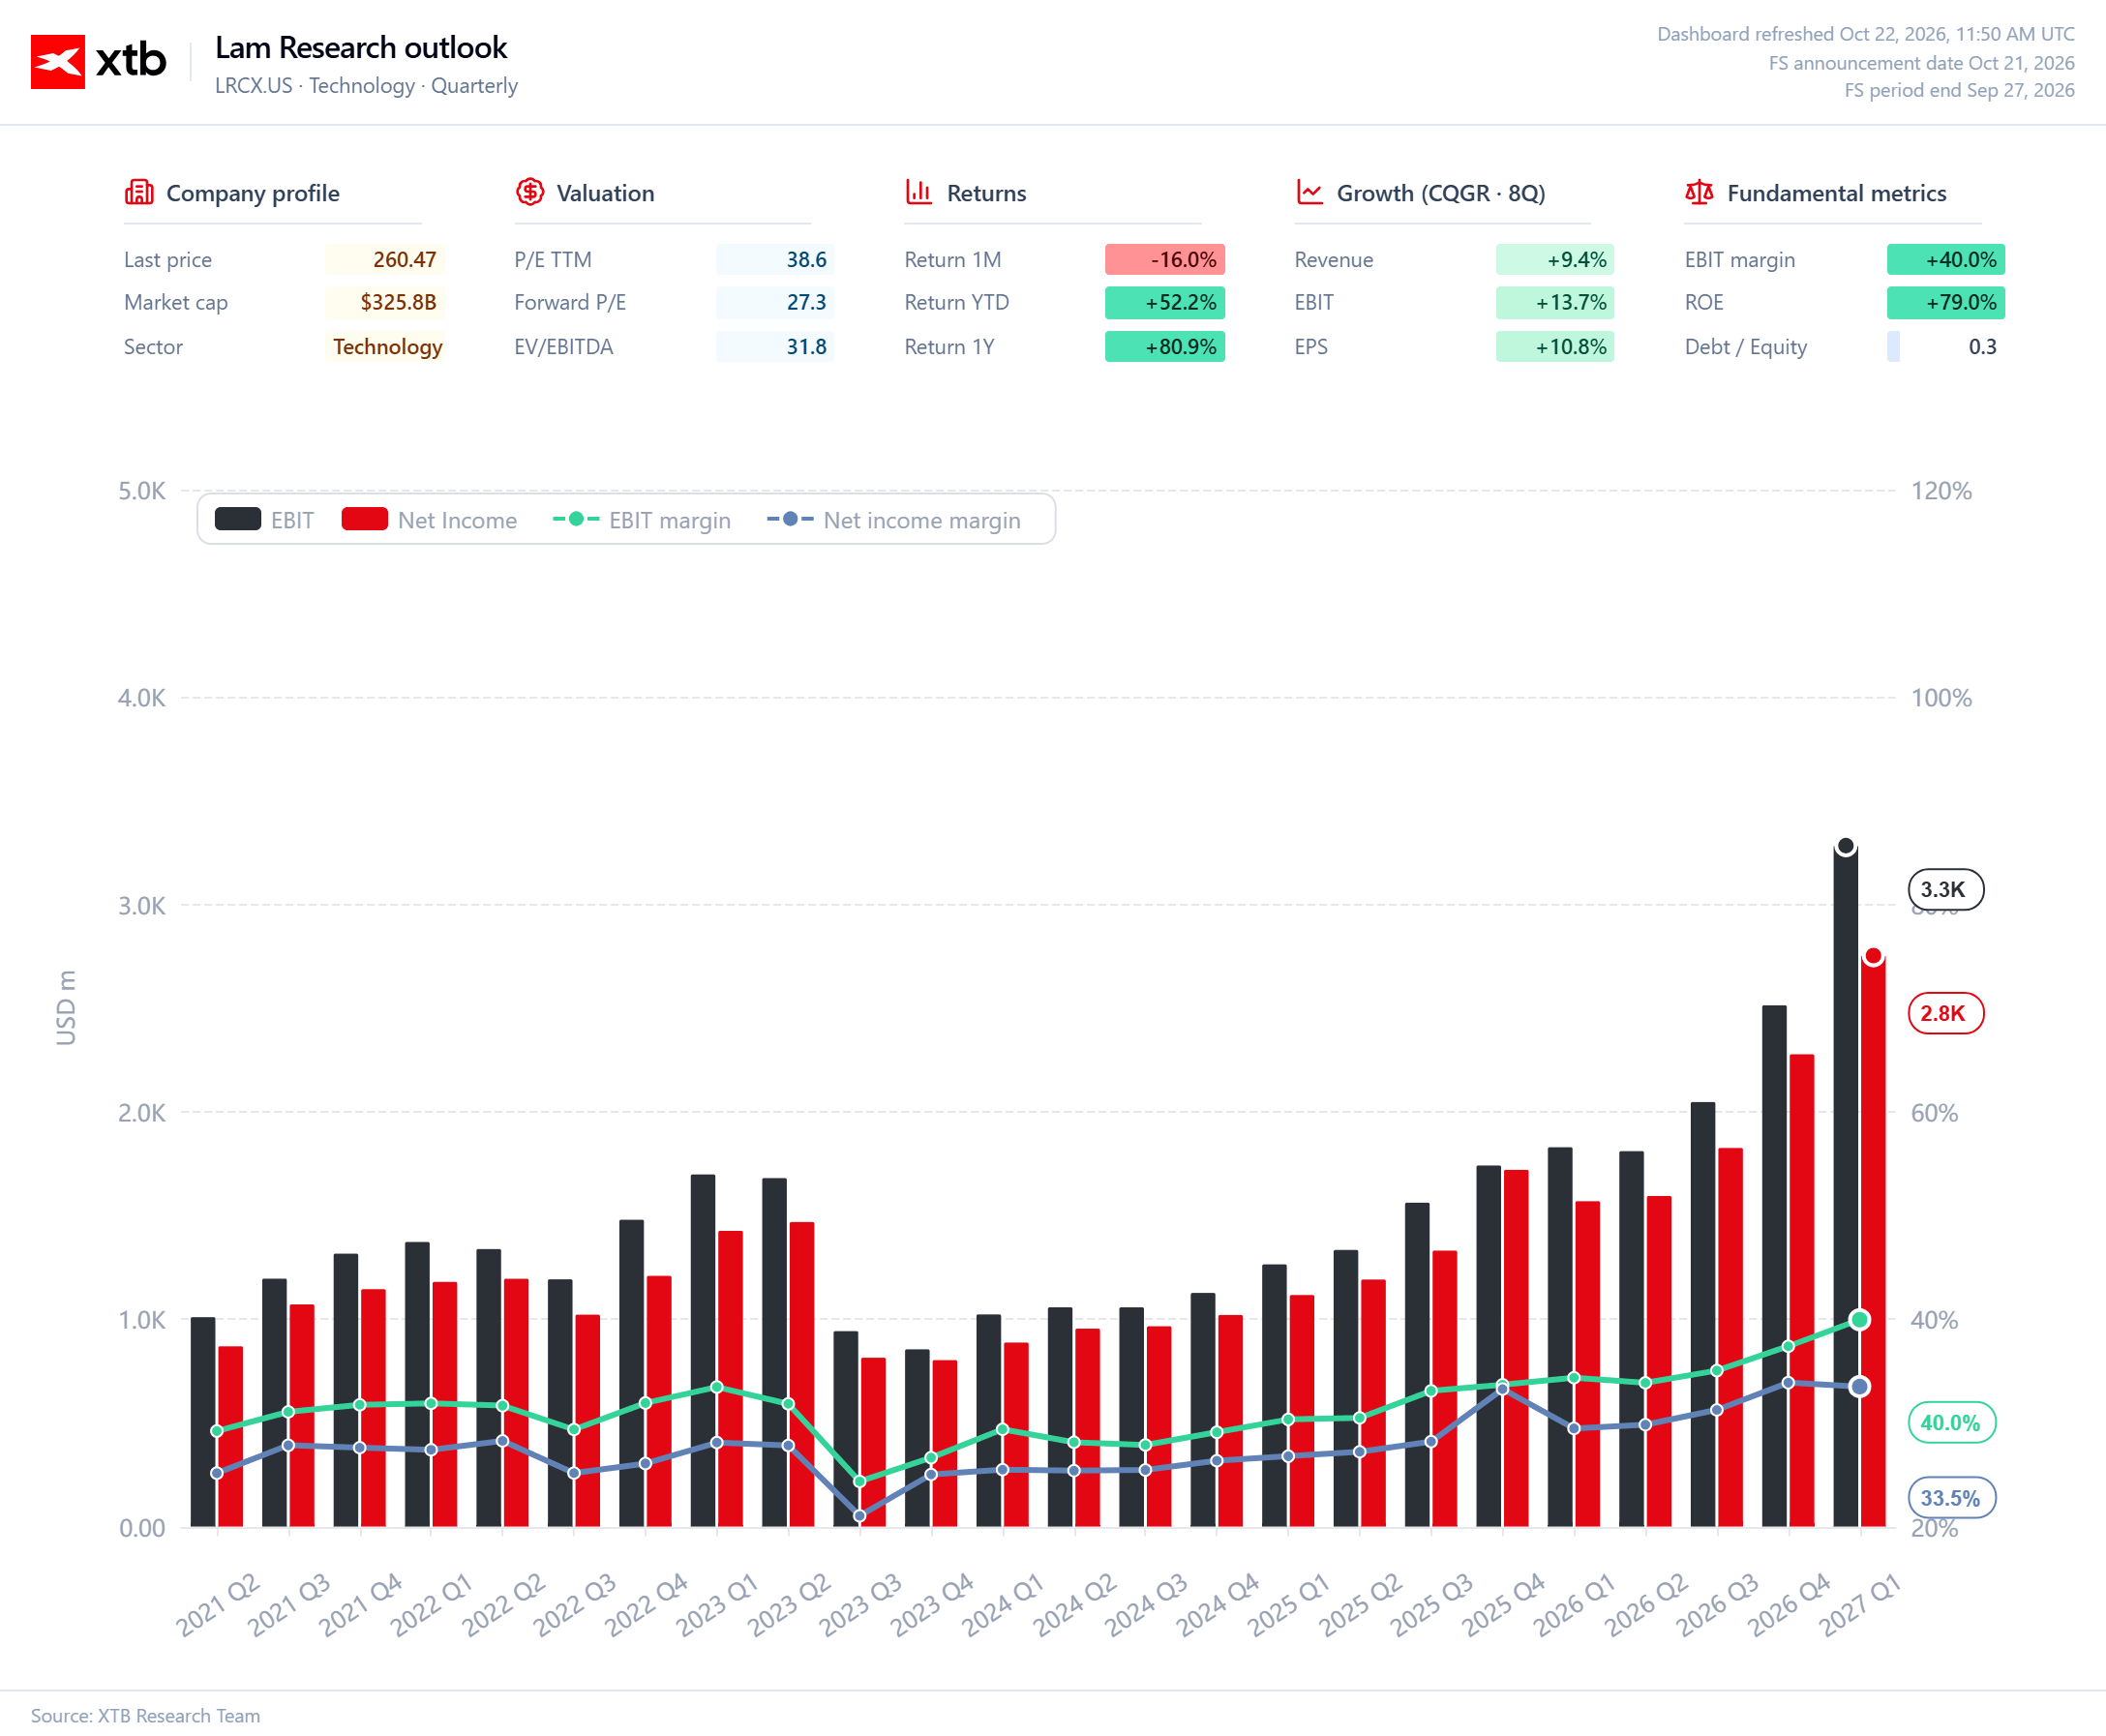
Marża operacyjna: rekordowe 40,2%.
-
Prognoza przychodów na kolejny kwartał: 8,6 mld USD wobec konsensusu około 8,53 mld USD.
-
Prognoza skorygowanego EPS: 2,33 USD wobec oczekiwanych około 2,31 USD.
-
Rynek WFE: Lam szacuje jego wartość na około 150 mld USD w 2026 roku i ponad 200 mld USD w 2027 roku.
Wyniki operacyjne wyglądają dobrze. Przychody wzrosły o 22% względem poprzedniego kwartału, a spółka poprawiła rentowność wraz ze wzrostem skali działalności. Mimo to przy kwartalnej sprzedaży przekraczającej 8 mld USD dodatkowe 80 mln USD przychodów ponad konsensus i zaledwie dwucentowe pobicie prognozy zysku na akcję trudno uznać za mocne zaskoczenie. Rynek oczekiwał wyraźniejszego potwierdzenia, że Lam potrafi wykorzystać obecny popyt lepiej, niż wcześniej zakładano.
Prognoza na kolejny kwartał daje pewne pocieszenie. Spółka spodziewa się przychodów w wysokości 8,6 mld USD i skorygowanego zysku na akcję na poziomie 2,33 USD. Obie wartości przewyższają konsensus, ale różnica pozostaje niewielka. Guidance potwierdza dalszy wzrost, nie daje jednak mocnych podstaw do podnoszenia oczekiwań.
Warto przy tym zwrócić uwagę na ograniczenia podażowe. Zarząd przyznał, że przy lepszej dostępności niektórych komponentów przychody mogłyby być wyższe. Część dostaw planowanych na kolejny kwartał może również zostać przesunięta na późniejszy termin. Problemem nie musi być więc brak zamówień, lecz zdolność dostawców do ich terminowej realizacji. Nie znamy jednak skali potencjalnie przesuniętej sprzedaży, dlatego trudno ocenić, jak mocno wpłynie ona na kolejne wyniki.
Perspektywy całej branży pozostają bardzo dobre. Lam przewiduje, że globalny rynek WFE, czyli Wafer Fab Equipment, będzie wart około 150 mld USD w 2026 roku i ponad 200 mld USD w 2027 roku. WFE obejmuje urządzenia wykorzystywane w fabrykach półprzewodników, między innymi maszyny do trawienia i osadzania materiałów, które są ważną częścią oferty Lam Research. Podane wartości dotyczą całego rynku, a nie przychodów samej spółki.
Za tym wzrostem stoją inwestycje w zaawansowane układy logiczne i pamięci, których znaczenie dodatkowo zwiększa rozwój sztucznej inteligencji. Lam korzysta na tym bezpośrednio. W ostatnim kwartale przychody ze sprzedaży systemów do produkcji pamięci wzrosły o około 120% rok do roku, a segment ten odpowiadał za 46% przychodów ze sprzedaży systemów.
Nie brakuje jednak ryzyk. Zarząd spodziewa się spadku udziału Chin w przychodach w kolejnym kwartale, a ograniczona dostępność komponentów może nadal utrudniać realizację zamówień.
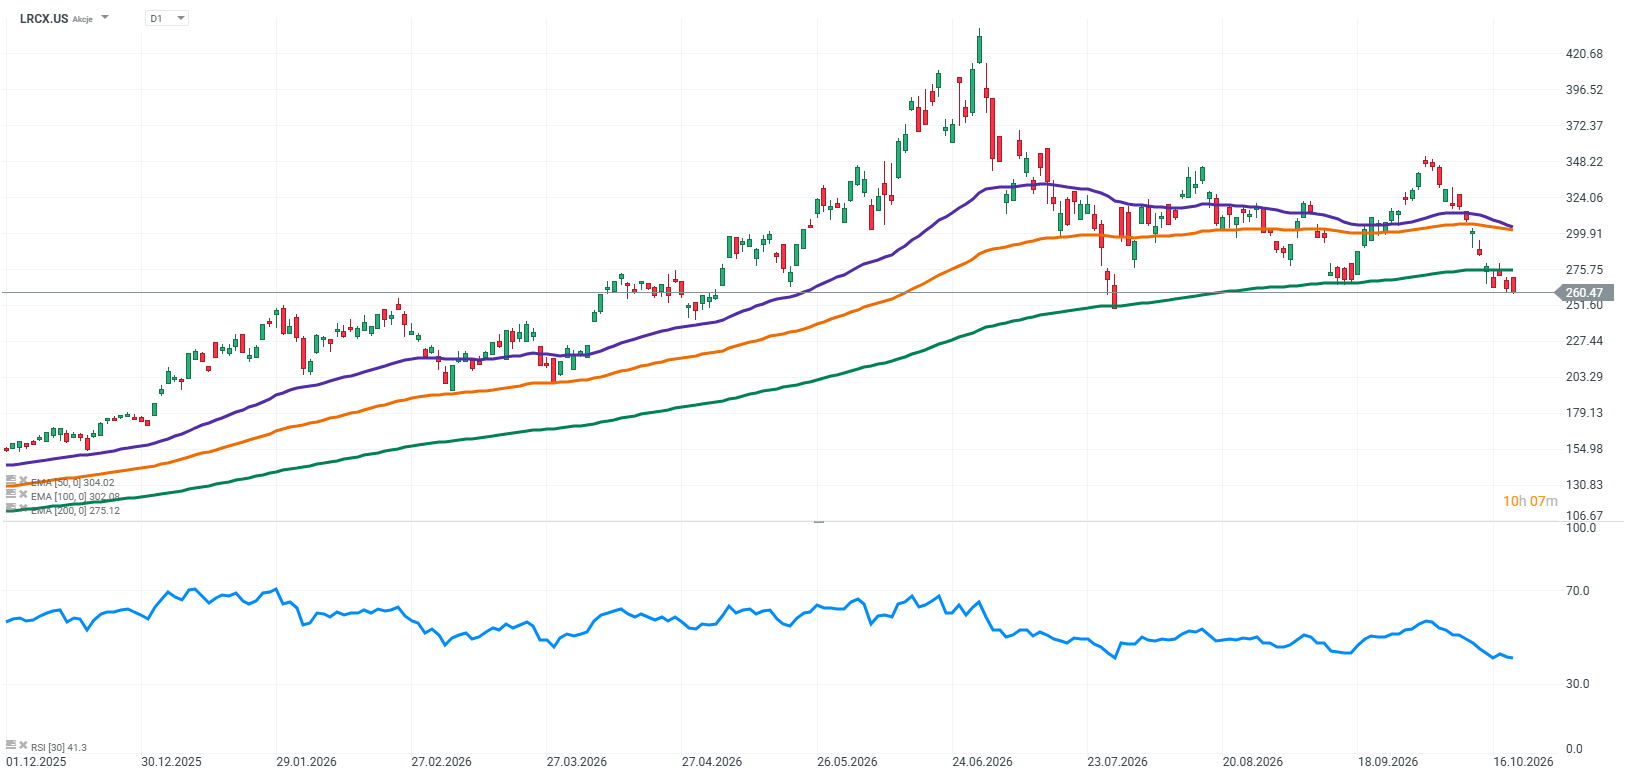
Lam pozostaje beneficjentem rosnących inwestycji w produkcję półprzewodników, ale tym razem nie przekonał rynku skalą pobicia prognoz. Lepsza od konsensusu prognoza i sygnały o ograniczeniach podażowych łagodzą obraz sytuacji, jednak inwestorzy wciąż czekają na mocniejszy impuls, który uzasadniłby dalszy wzrost oczekiwań wobec spółki.
Źródło: XTB Research



Przegląd rynkowy: “Niezłe” wyniki to za mało – techy pogłębiają spadki; ropa najdroższa od maja (22.10.2026)

🌟Anthropic na ostatniej prostej przed największym debiutem w historii. Prospekt może się pojawić już w piątek wieczorem


Puls GPW: Słabsza sprzedaż detaliczna studzi nastroje

US100 traci 1,8% 🚨
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.