


Meta wchodzi w publikację wyników za trzeci kwartał w momencie, gdy inwestorzy coraz uważniej przyglądają się finansowym efektom boomu na sztuczną inteligencję. Mark Zuckerberg ma argumenty, by bronić obranej strategii. Biznes reklamowy pozostaje potężną maszyną do generowania przychodów, a AI pomaga lepiej dopasowywać reklamy, zwiększać zaangażowanie użytkowników i rozwijać nowe produkty. Jednocześnie skala inwestycji w infrastrukturę obliczeniową rośnie tak szybko, że coraz trudniej oddzielić długoterminową szansę od kosztów, które już teraz obciążają przepływy pieniężne.
Tym razem dodatkową uwagę przyciąga Muse, nowy asystent AI, który szybko zdobywa użytkowników i daje Mecie szansę na wyjście poza dotychczasowy model biznesowy. Jego popularność jest obiecującym sygnałem, ale nie należy jeszcze utożsamiać jej z finansowym sukcesem. Przychody z nowej usługi, jej wpływ na ekosystem aplikacji oraz możliwość skutecznej monetyzacji będą prawdopodobnie znacznie lepiej widoczne w kolejnych kwartałach. Teraz rynek będzie przede wszystkim szukał wskazówek, czy Muse może stać się czymś więcej niż popularnym produktem, a jednocześnie sprawdzi, czy dotychczasowy biznes Meta nadal rośnie wystarczająco szybko, by udźwignąć kosztowne plany Zuckerberga.
Najważniejsze oczekiwania rynku
-
Przychody w trzecim kwartale: około 63,3 mld USD, co oznacza wzrost o blisko 24% rok do roku.
-
Zysk operacyjny całej grupy: około 16,9 mld USD.
-
Family of Apps: około 62,8 mld USD przychodów, przede wszystkim z reklam wyświetlanych w Facebooku, Instagramie i pozostałych aplikacjach grupy.
-
Zysk na akcje (EPS): 6,74 USD
-
Reality Labs: oczekiwana strata operacyjna w wysokości około 5,7 mld USD w kwartale.
-
Nakłady inwestycyjne: konsensus na cały 2026 rok wzrósł do około 139,7 mld USD, niemal dwukrotnie więcej niż w 2025 roku.
-
Muse: około 10,9 mln pobrań od premiery we wrześniu i szacunkowo 2,5 mln dziennie aktywnych użytkowników w połowie października. To wczesne dane dotyczące adopcji produktu, a nie miara jego rentowności.
Reklama nadal napędza wzrost
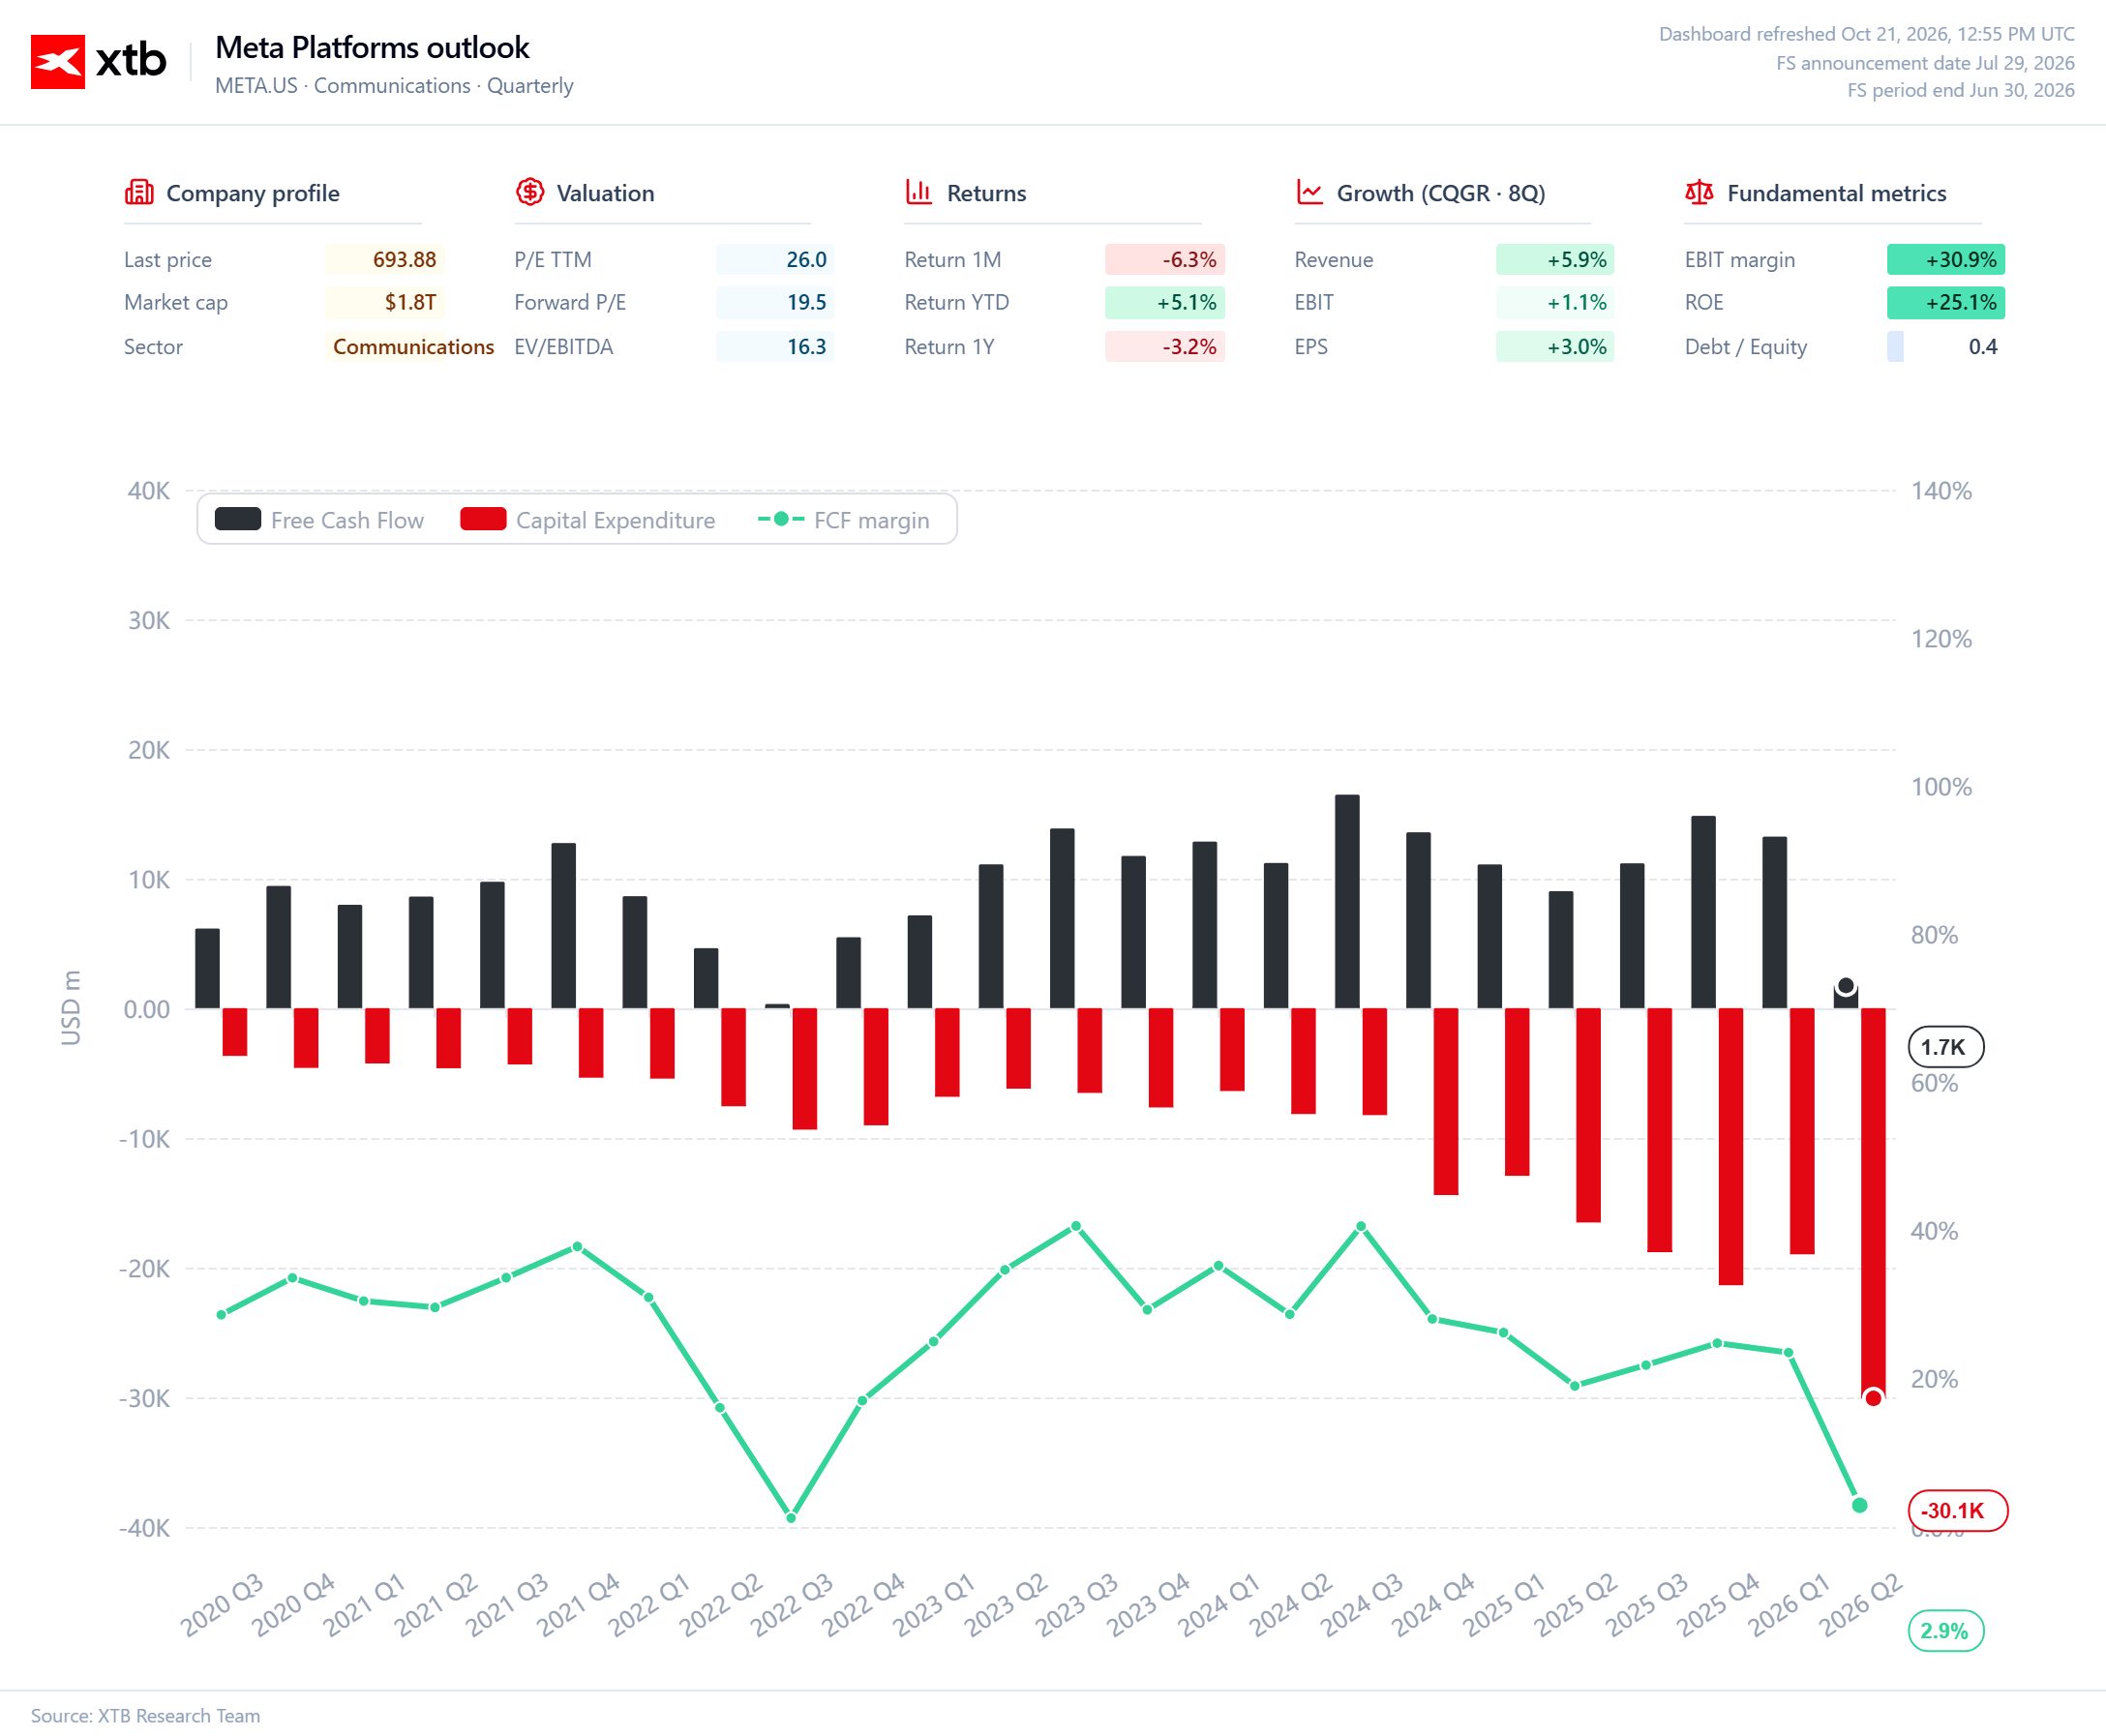
Podstawowa działalność Meta pozostaje jej największym atutem. Przy oczekiwanych 63,3 mld USD kwartalnych przychodów niemal całość sprzedaży ma pochodzić z Family of Apps. Skala Facebooka i Instagrama zapewnia firmie dostęp do ogromnej grupy użytkowników i budżetów reklamodawców. AI może dodatkowo zwiększać skuteczność kampanii, poprawiać rekomendacje treści i podnosić wartość reklam bez konieczności budowania zupełnie nowego źródła przychodów.
Źródło: XTB Research
To właśnie w reklamie najłatwiej dziś znaleźć ekonomiczne uzasadnienie inwestycji w sztuczną inteligencję. Jeśli algorytmy skuteczniej przewidują zachowania użytkowników i poprawiają wyniki kampanii, Meta może zwiększać sprzedaż i efektywność istniejącego biznesu. AI nie musi od razu stać się samodzielnym produktem wartym dziesiątki miliardów dolarów, by przynosić wymierne korzyści.
Wyniki pokażą, czy ten mechanizm nadal działa z odpowiednią siłą. Ważna będzie dynamika przychodów, ale również komentarz zarządu dotyczący kolejnego kwartału i 2027 roku. Przy tak wysokiej bazie utrzymanie mocnego wzrostu wymaga skutecznego wykorzystania danych, uwagi użytkowników i budżetów reklamowych.
Muse otwiera nową drogę, ale przychody są dopiero przed nim
Szybki wzrost popularności Muse pokazuje, że Meta potrafi wykorzystać własny ekosystem do wprowadzania nowych produktów AI. Asystent może w przyszłości stworzyć dodatkowy kanał kontaktu z użytkownikami i przedsiębiorstwami, a także otworzyć nowe możliwości komercjalizacji. Nie wiadomo jednak jeszcze, jak skutecznie firma przełoży zainteresowanie na regularne korzystanie i przychody. Pobrania są początkiem, nie miarą sukcesu finansowego.
W kolejnych kwartałach znaczenia nabiorą retencja użytkowników, częstotliwość korzystania i model monetyzacji. Obsługa asystenta generuje koszty obliczeniowe, więc duża skala użycia nie musi automatycznie oznaczać wysokiej marży. Meta będzie musiała znaleźć sposób na zarabianie, który nie osłabi atrakcyjności produktu. Możliwe powiązania z reklamą i usługami dla firm są interesujące, ale droga od rozmowy z AI do dodatkowych przychodów wymaga jeszcze udowodnienia.
Wydatki na AI rosną szybciej niż pewność zwrotu
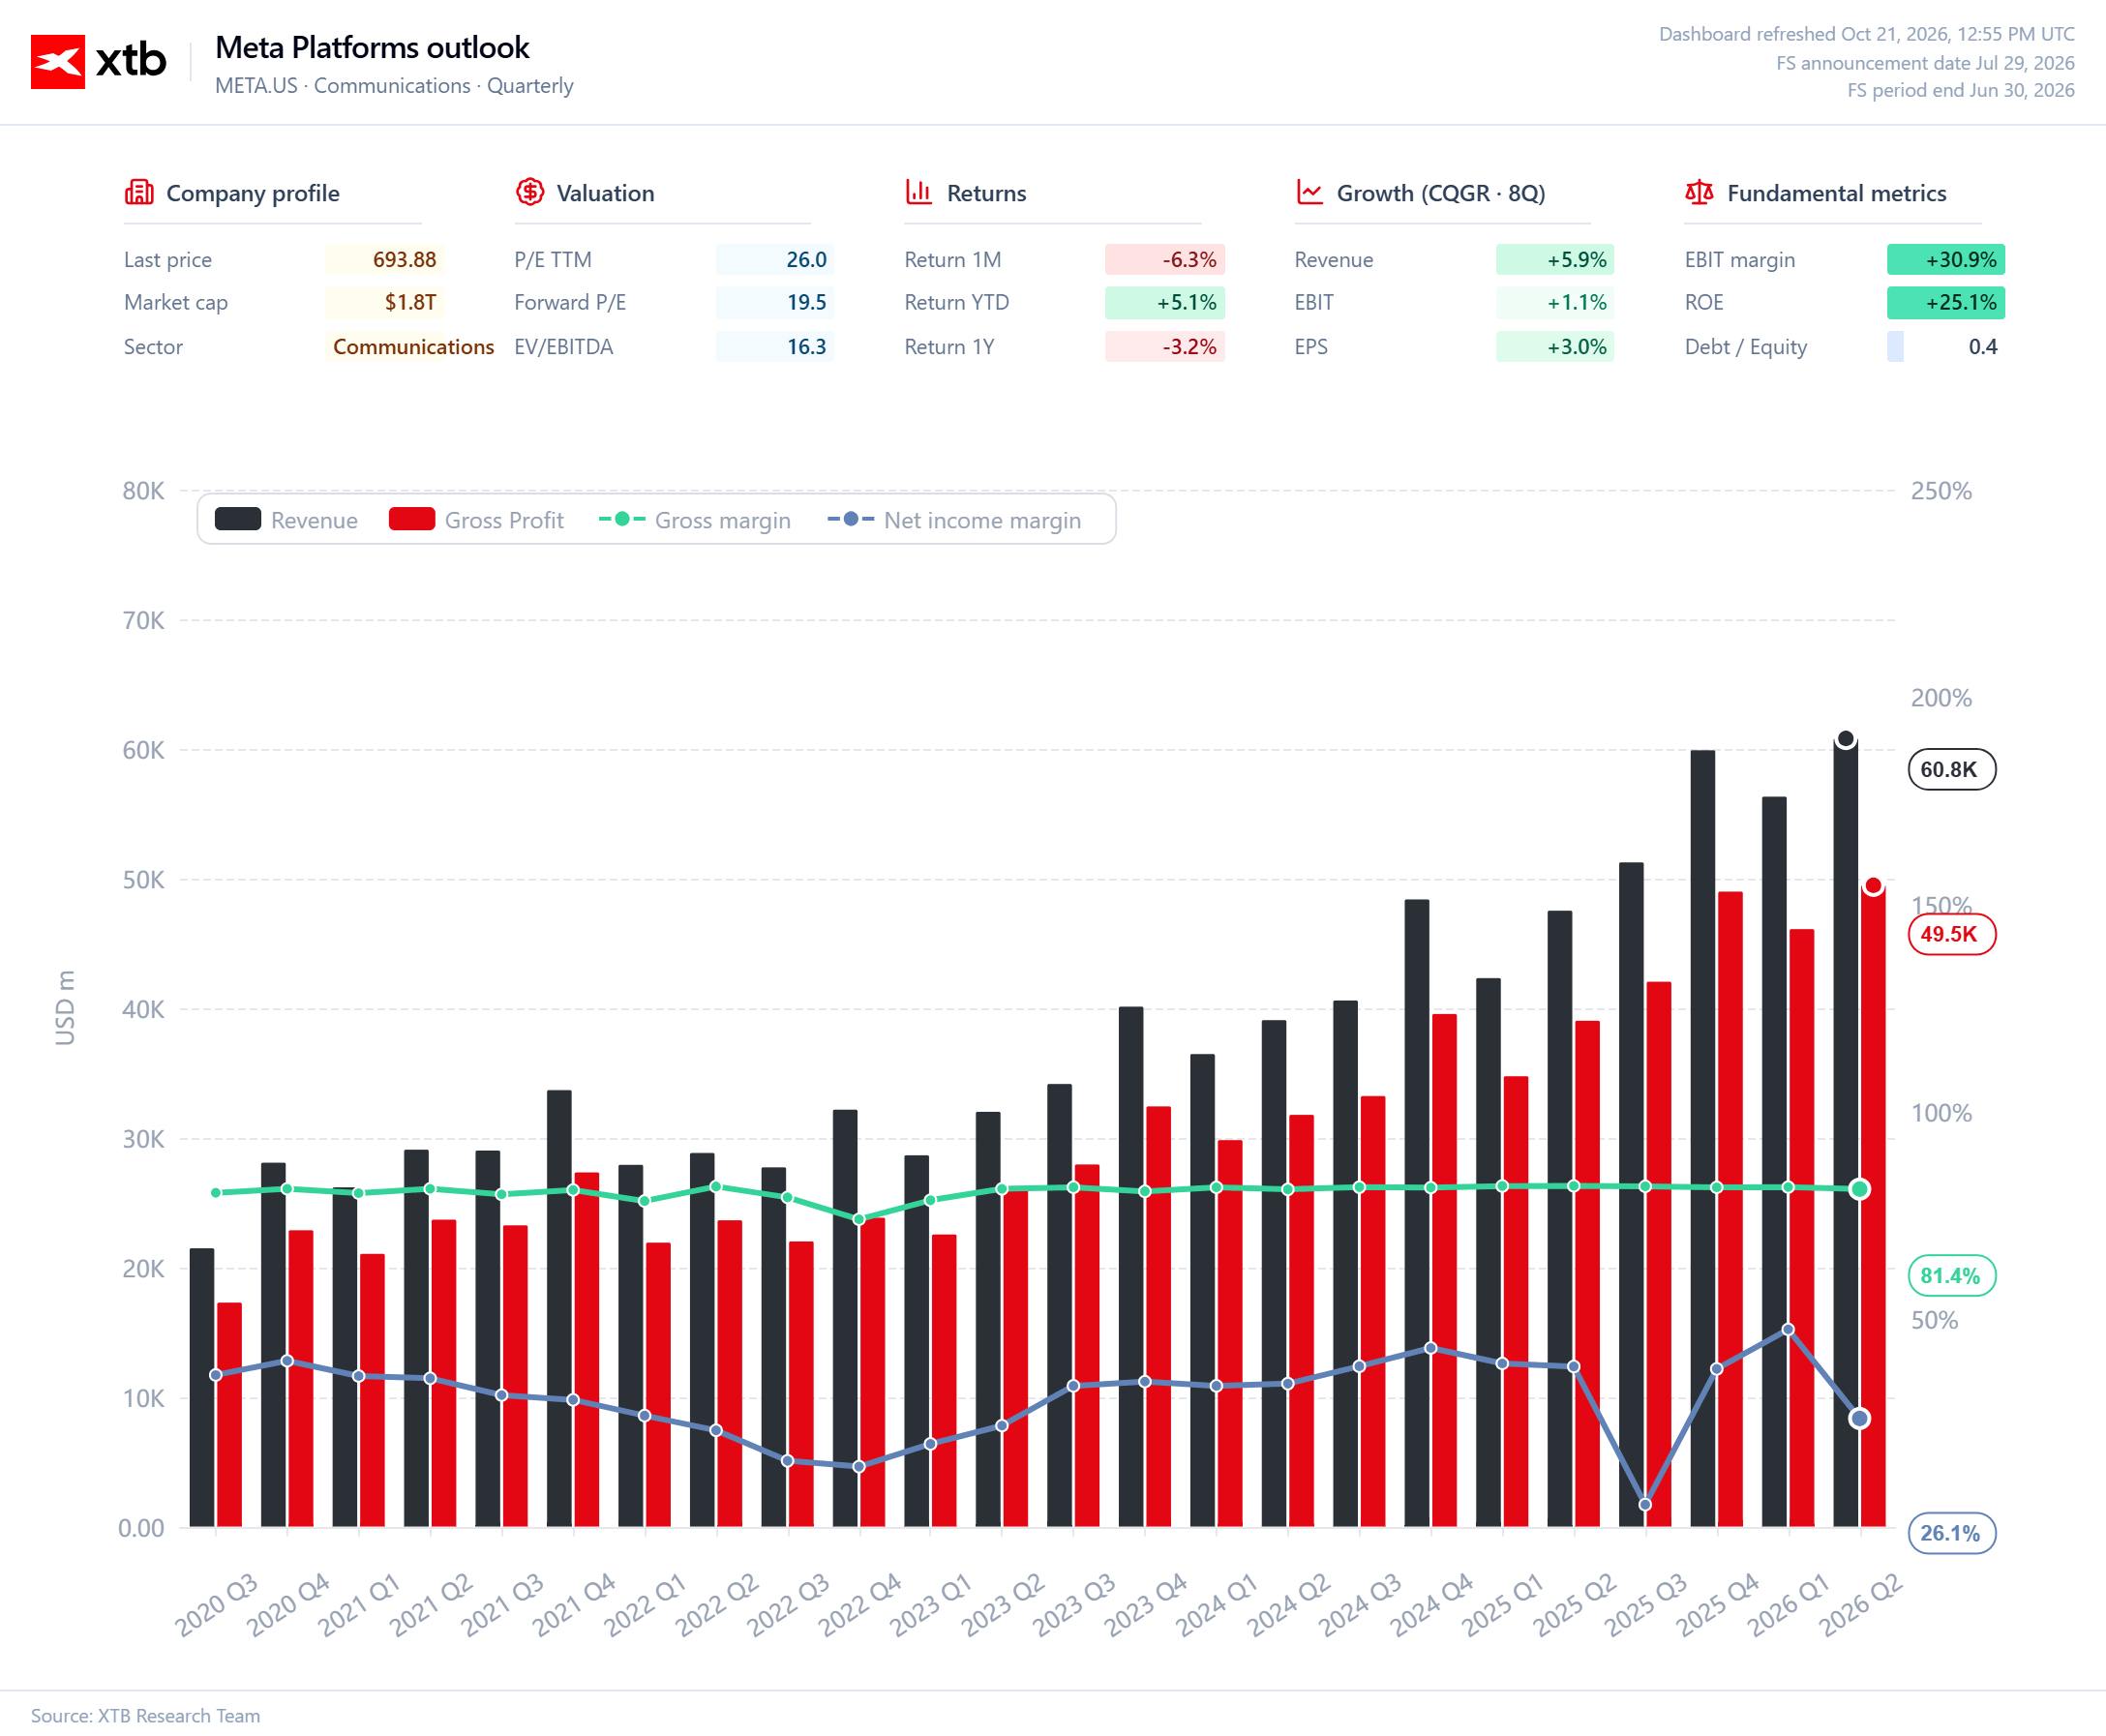
Największe obciążenie finansowe wynika z infrastruktury potrzebnej do realizacji strategii Zuckerberga. Konsensus nakładów inwestycyjnych na 2026 rok sięga około 140 mld USD, niemal dwukrotnie więcej niż rok wcześniej. To ogromne zaangażowanie kapitału w serwery, centra danych i sprzęt potrzebny do trenowania oraz uruchamiania coraz bardziej zaawansowanych modeli.
Źródło: XTB Research
Infrastruktura służy nie tylko nowym produktom, lecz także systemom reklamowym i rekomendacjom treści. Meta musi jednak przekonać rynek, że buduje aktywa, które będą przynosić korzyści przez kolejne lata, a nie tylko podąża za konkurencją w wyścigu technologicznym.
Wysokie nakłady mogą być uzasadnione, jeśli pozwalają zbudować trwałą przewagę i zwiększać przyszłe przepływy pieniężne. Obawy pojawiają się wtedy, gdy koszty rosną szybciej niż przychody, a moment uzyskania zwrotu pozostaje odległy. Coraz większa część gotówki trafia wówczas na inwestycje, zamiast zwiększać wolne przepływy pieniężne lub wracać do akcjonariuszy.
Dlatego ważna będzie aktualizacja planów inwestycyjnych. Dalszy wzrost wydatków może zostać dobrze przyjęty, jeśli zarząd przedstawi przekonującą perspektywę poprawy produktywności i przychodów. Bez takiego uzasadnienia większy budżet może wzmocnić obawy o przyszłą rentowność.
Reality Labs nadal obciąża rachunek
Do wydatków na AI dochodzą straty Reality Labs, segmentu rozwijającego między innymi technologie rzeczywistości wirtualnej i rozszerzonej. Prognozowana strata operacyjna w trzecim kwartale wynosi około 5,7 mld USD, a całoroczna może sięgnąć 20,7 mld USD. To kolejny kapitałochłonny obszar, którego potencjał komercyjny pozostaje trudny do zmierzenia na podstawie bieżących wyników.
Reality Labs i AI to różne przedsięwzięcia, ale z perspektywy inwestorów łączy je pytanie o efektywność alokacji kapitału. Meta rozwija nowe platformy i infrastrukturę technologiczną, jednocześnie utrzymując segment generujący duże straty. Mocny biznes reklamowy daje jej możliwość prowadzenia kilku kosztownych projektów równolegle, lecz nie zwalnia zarządu z konieczności pokazywania postępów i wiarygodnej drogi do poprawy wyników.
Rynek będzie oceniał koszt przyszłego wzrostu
Meta ma przewagę, której brakuje wielu firmom rozwijającym AI: ogromną bazę użytkowników, rozbudowaną infrastrukturę reklamową i doświadczenie w komercjalizacji produktów cyfrowych. To daje jej szansę na przekształcenie nowych technologii w produkty o dużej skali, ale nie gwarantuje, że wydatki przełożą się na proporcjonalny wzrost wartości dla akcjonariuszy.
Wyniki za trzeci kwartał pokażą przede wszystkim, czy reklamowy rdzeń Meta utrzymuje dynamikę oraz jak zarząd ocenia perspektywy kolejnych kwartałów. Muse pozostanie ważnym elementem tej historii, choć jego finansowe znaczenie będzie można lepiej ocenić dopiero na podstawie kolejnych danych.
Ostatecznie o sukcesie strategii Zuckerberga nie zdecyduje to, jak dużo Meta wyda na AI ani jak szybko zdobędą popularność jej nowe produkty. Liczyć się będzie to, ile dodatkowego zysku i gotówki te inwestycje wygenerują. Przy nakładach sięgających niemal 140 mld USD rocznie sama dynamika przychodów przestaje wystarczać. Meta musi udowodnić, że potrafi rozwijać AI szybciej, niż rośnie koszt tej technologii, i jednocześnie utrzymać wysoką rentowność podstawowego biznesu. Jeśli inwestycje nie przełożą się na wyraźny wzrost zysków i wolnych przepływów pieniężnych, nawet imponujące wyniki sprzedażowe mogą okazać się zbyt słabym argumentem dla inwestorów.
Źródło: XTB Research



US OPEN: Przymiarki do megafuzji Tesli ze SpaceX. Dyplomatyczny impas z Iranem studzą zapędy Wall Street


Trump chce budować centra danych, ale wyborcy mają dostać swoją działkę.

Tesla przed wynikami: Czy Robo Taksówki uratują rentowność?


Puls GPW: WIG20 odrabia straty, ale konsumenci tracą optymizm
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.