

- Globalna gospodarka ma rosnąć w tempie 3,1% w 2026 roku.
- Ceny ropy mają wzrosnąć w 2026 roku średnio o 41,3%.
- Polska ma zanotować wzrost PKB na poziomie 3,4% w 2026 roku.

- Globalna gospodarka ma rosnąć w tempie 3,1% w 2026 roku.
- Ceny ropy mają wzrosnąć w 2026 roku średnio o 41,3%.
- Polska ma zanotować wzrost PKB na poziomie 3,4% w 2026 roku.
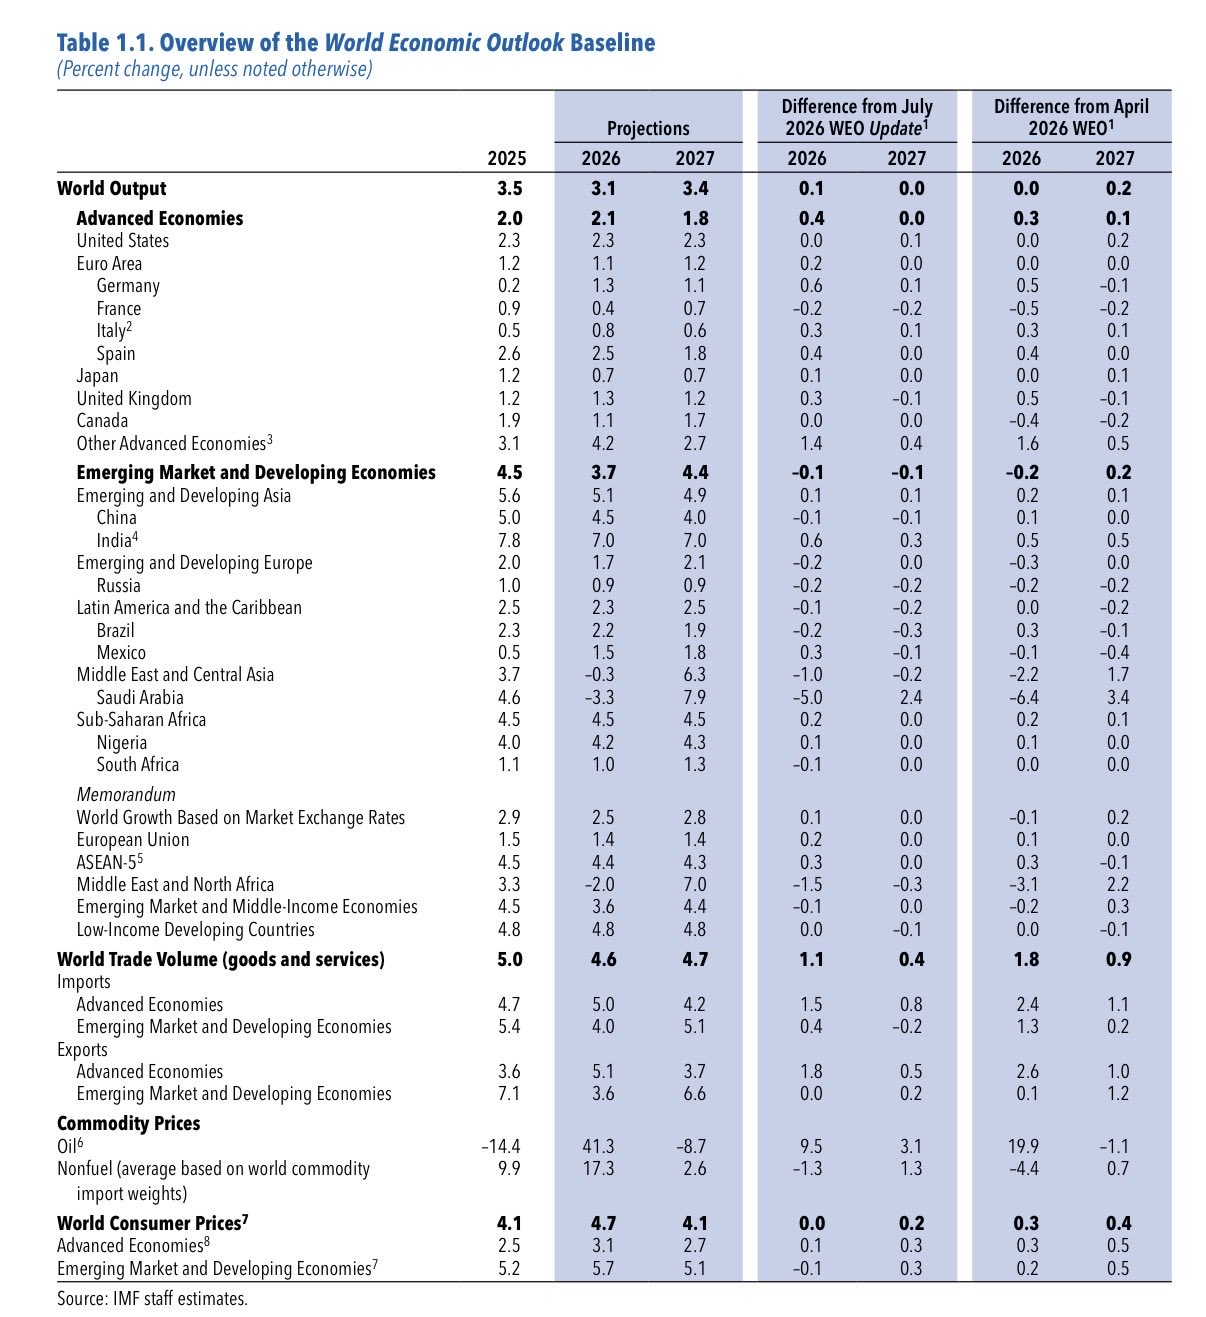
Międzynarodowy Fundusz Walutowy w najnowszym raporcie World Economic Outlook po raz kolejny sięga po swoje ulubione słowo ostatnich kwartałów, czyli "resilient", a po polsku najlepszym tłumaczeniem wydaje się być “odporny”. Globalna gospodarka ma rosnąć w tempie 3,1% w 2026 roku i przyspieszyć do 3,4% w 2027, mimo ponad ośmiu miesięcy wojny na Bliskim Wschodzie. Prognoza dla Stanów Zjednoczonych pozostaje dokładnie tam, gdzie była, czyli na poziomie 2,3%, bez żadnej korekty. Na pierwszy rzut oka to obraz gospodarki, która otrzepała się z szoku i idzie dalej.
Problem w tym, że ta sama tabela, dwie kolumny dalej, pokazuje coś zupełnie innego: ceny ropy mają wzrosnąć w 2026 roku średnio o 41,3%. Surowce pozaenergetyczne o 17,3%. Globalna inflacja ma wystrzelić do 4,7%. I tu zaczyna się pytanie, które samo się narzuca: jak gospodarka ma być odporna i nietknięta, skoro koszt jej podstawowego paliwa rośnie o ponad dwie piąte w rok?
 Źródło: IMF
Sprzeczność, która nie jest sprzecznością
Odpowiedź leży w tym, że MFW w gruncie rzeczy opisuje nie jedną gospodarkę światową, tylko dwie, które przypadkiem mieszczą się w jednej tabeli. Dokument sam to w zasadzie przyznaje, choć półgłosem, w jednym zdaniu: "energy-importing economies outside the technology value chain face the most difficult outlook". Innymi słowy, ci, którzy są w łańcuchu wartości AI, jadą na fali inwestycyjnego boomu na tyle silnej, że przykrywa sobą koszty drogiej energii. Ci, którzy w tym łańcuchu nie siedzą, płacą pełną cenę szoku surowcowego i nikt o nich w nagłówkach nie wspomina.
To nie jest odporność całego systemu. To jest uśrednianie recesji w jednych miejscach wzrostem gospodarczym w innych, które akurat ma to szczęście, że jego cykl inwestycyjny (half-trillion-dollar capex na data center i chipy) biegnie niezależnie od ceny baryłki ropy. Gdy spojrzeć na rewizje regionalne, obraz staje się bardziej czytelny i dużo mniej optymistyczny: region Bliskiego Wschodu i Azji Centralnej ścięty został do -0,3% wzrostu w 2026 roku, co oznacza rewizję w dół o całe 2,2 pp względem kwietnia. Arabia Saudyjska, formalnie eksporter korzystający na wyższych cenach ropy, ma skurczyć się o 3,3%, po rewizji w dół o 5 punktów procentowych względem lipca. To nie jest drobna korekta, to jest załamanie prognozy dla całego regionu.
Gdzie faktycznie ma miejsce “destrukcja popytu”?
Czy MFW zakłada magiczną normalizację przepływów surowcowych? Częściowo tak, i to jest najsłabszy punkt całej prognozy. Fundusz nie zakłada spadku wolumenu popytu na surowce. Zamiast tego zakłada, że koszt szoku zostanie wchłonięty przez trzy kanały jednocześnie: wyższą inflację (stąd skok do 4,7%, czyli miejsce, gdzie szok faktycznie się objawia w modelu), bufory fiskalne zgromadzone wcześniej oraz brak agresywnej reakcji banków centralnych, które miałyby zdławić popyt podwyżkami stóp. To tłumaczy, czemu PKB gospodarek rozwiniętych pozostaje nietknięte, a cały koszt ląduje w linii inflacyjnej, nie we wzroście.
To, co jednak rzuca się w oczy najbardziej, to prognoza na 2027 rok: ropa ma spaść o 8,7%. Nie dlatego, że popyt się załamie. MFW nigdzie tego nie zakłada: tylko dlatego, że Fundusz liczy na normalizację strony podażowej: koniec zakłóceń wojennych, odbudowę zdolności produkcyjnych OPEC+, deeskalację na Bliskim Wschodzie. To nie jest mechanizm rynkowy oparty na elastyczności popytu. To jest zakład o to, że wojna się skończy w rozsądnym terminie. Warto jednak podkreślić, że niemal wszyscy liczyliśmy, że wojna w Iranie jest kwestią tygodni, a trwa już 6 miesięcy i nie zanosi się na koniec, choć jednocześnie wszyscy snują nadzieję na wybory połowkowe i jakieś rozwiązanie po tym terminie.
Europa i Polska: po właściwej stronie szoku, ale nie w łańcuchu AI
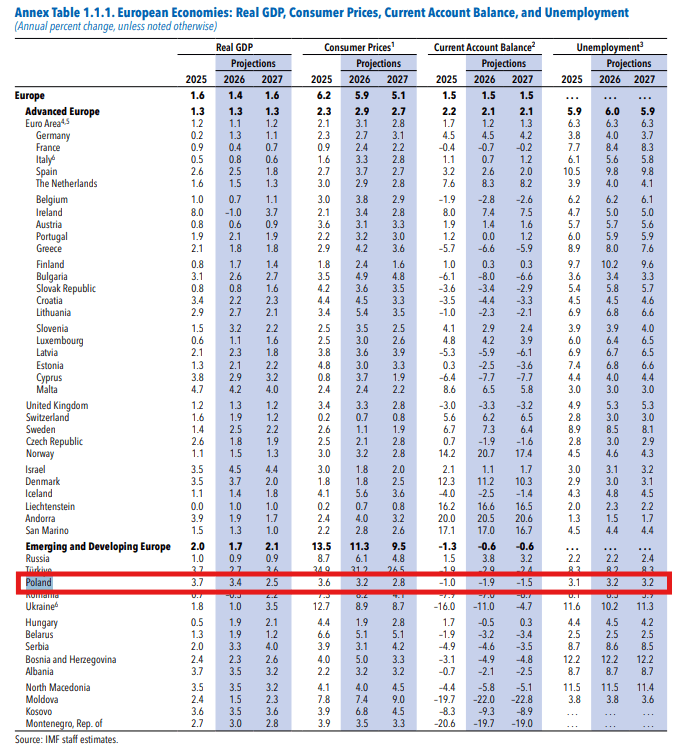
Jeśli teza o "dwóch gospodarkach świata" jest słuszna, czyli jednej jadącej na fali capexu AI i drugiej płacącej pełną cenę za drogą energię, to Europa siedzi niewygodnie pomiędzy nimi, bliżej tej drugiej kategorii. Cała strefa euro ma urosnąć w 2026 roku o zaledwie 1,1%, po 1,2% w 2025. Jest to dokładnie profil gospodarki importującej energię bez istotnej ekspozycji na boom technologiczny, o której MFW pisze, że "stoi przed najtrudniejszymi perspektywami". Inflacja w Europie (Advanced Europe) ma wynieść 2,9% w 2026 i wzrosnąć do 2,7% w 2027, czyli znacznie poniżej globalnej średniej 4,7%, ale to zasługa głównie słabszego popytu wewnętrznego, a nie odporności strukturalnej.
Warto przy tym zauważyć wyraźną dywergencję wewnątrz samej strefy euro. Niemcy, tradycyjnie najbardziej energochłonna gospodarka przemysłowa kontynentu, rewidowane są w górę najmocniej ze wszystkich dużych krajów: z 0,2% w 2025 do 1,3% w 2026. To sugeruje, że niemiecki przemysł znajduje sposób na życie z drogą energią (częściowo dzięki własnym inwestycjom w elektryfikację i efektywność, częściowo dzięki popytowi eksportowemu powiązanemu pośrednio z globalnym cyklem AI: Niemcy jako dostawca maszyn i komponentów). Francja natomiast ciągnie w dół: 0,4% w 2026, najsłabszy wynik w gronie dużych gospodarek, pogłębiony przez kryzys fiskalno-polityczny opisywany od tygodni przez rynek długu.
Polska: lider regionu, ale z zastrzeżeniem
Polska wypada na tle Europy wyraźnie najlepiej z dużych gospodarek regionu: 3,4% wzrostu w 2026 i 2,5% w 2027, wobec 2,7% w 2025. To jedna z nielicznych rewizji w górę w tabeli (z 2,7% do 3,4%), podczas gdy większość sąsiadów z Europy Środkowo-Wschodniej jest rewidowana w dół lub pozostaje płaska. Dla porównania: Czechy 2,1%, Węgry 1,9%, Rumunia zaledwie -0,5% w 2026 (przy 7,3% inflacji przedstawia nam klasyczny obraz stagflacji).
Skąd ta polska przewaga? Nie wynika ona z ekspozycji na łańcuch wartości AI w rozumieniu Tajwanu czy Korei. Polska nie produkuje półprzewodników ani układów HBM. To raczej efekt kombinacji: solidnego popytu wewnętrznego wspartego funduszami UE, inwestycji związanych z napływem środków z UE, mniejszej zależności energetycznej od importu rosyjskiego gazu niż w szczytowym momencie kryzysu 2022, oraz relatywnie zdrowszej sytuacji fiskalnej niż u Francji czy Włoch. Największy problem jednak ma miejsce w przypadku oceny inflacji. Ta ma spaść z 3,8% w 2025 do 3,0% w 2026 i dalej do 2,8% w 2027. To jednak zbiega się z pakietem paliwowym rządu, choć efekt ten jest tu uśredniony w rocznej projekcji, a nie w miesięcznym odczycie. Jeśli ceny ropy nie spadną do początku 2027 roku, a rząd nie przedłuży programu, czeka nas mocny wzrost inflacji, który potencjalnie mógłby wzrosnąć do zakresu 4-5%.
Jest jednak pytanie o trwałość tej przewagi. Polska korzysta dziś na tym, że nie jest zbyt mocno uzależniona ani od drogiej ropy, ani na tyle eksponowana na globalny cykl technologiczny, by ucierpieć przy ewentualnej korekcie wycen AI. To defensywna siła, nie ofensywna. Polska nie zyskuje tak, jak zyskuje Tajwan czy Korea na samym AI, ale też nie traci tak, jak traci Arabia Saudyjska czy Bliski Wschód na samej energii. W świecie, w którym MFW stawia zakład na deeskalację geopolityczną i normalizację podaży ropy do 2027 roku, taka pozycja "pomiędzy" jest relatywnie bezpieczna, ale oznacza też, że Polska nie ma w tym cyklu własnego koła zamachowego wzrostu, jakim dla innych regionów jest capex AI, i pozostaje zależna od tego, czy europejski popyt zewnętrzny (głównie niemiecki) utrzyma się na tyle, by ciągnąć eksport.
Wniosek
MFW sam wskazuje na pierwszym miejscu listy ryzyk "dalszą eskalację konfliktów" jako główne zagrożenie dla swojego scenariusza bazowego, i słusznie, bo to właśnie od tego zależy, czy prognoza -8,7% na ropę w 2027 roku w ogóle ma szansę się zmaterializować. Jeśli deeskalacja nie nadejdzie, deficyt na rynkach surowców wejściowych nie zniknie sam, a wtedy zostają dwie opcje: albo ceny rosną dalej ponad założone 41%, podbijając inflację jeszcze mocniej, albo w końcu zaczyna się realna destrukcja popytu — czyli to, czego w obecnej prognozie MFW po prostu nie ma. Odporność, o której mówi raport, jest więc bardziej odpornością bilansu dla gospodarek siedzących w łańcuchu AI niż odpornością systemu jako całości. Reszta świata, zwłaszcza importerzy energii bez ekspozycji technologicznej, już dziś płaci rachunek, który w nagłówkach po prostu się nie pojawia.
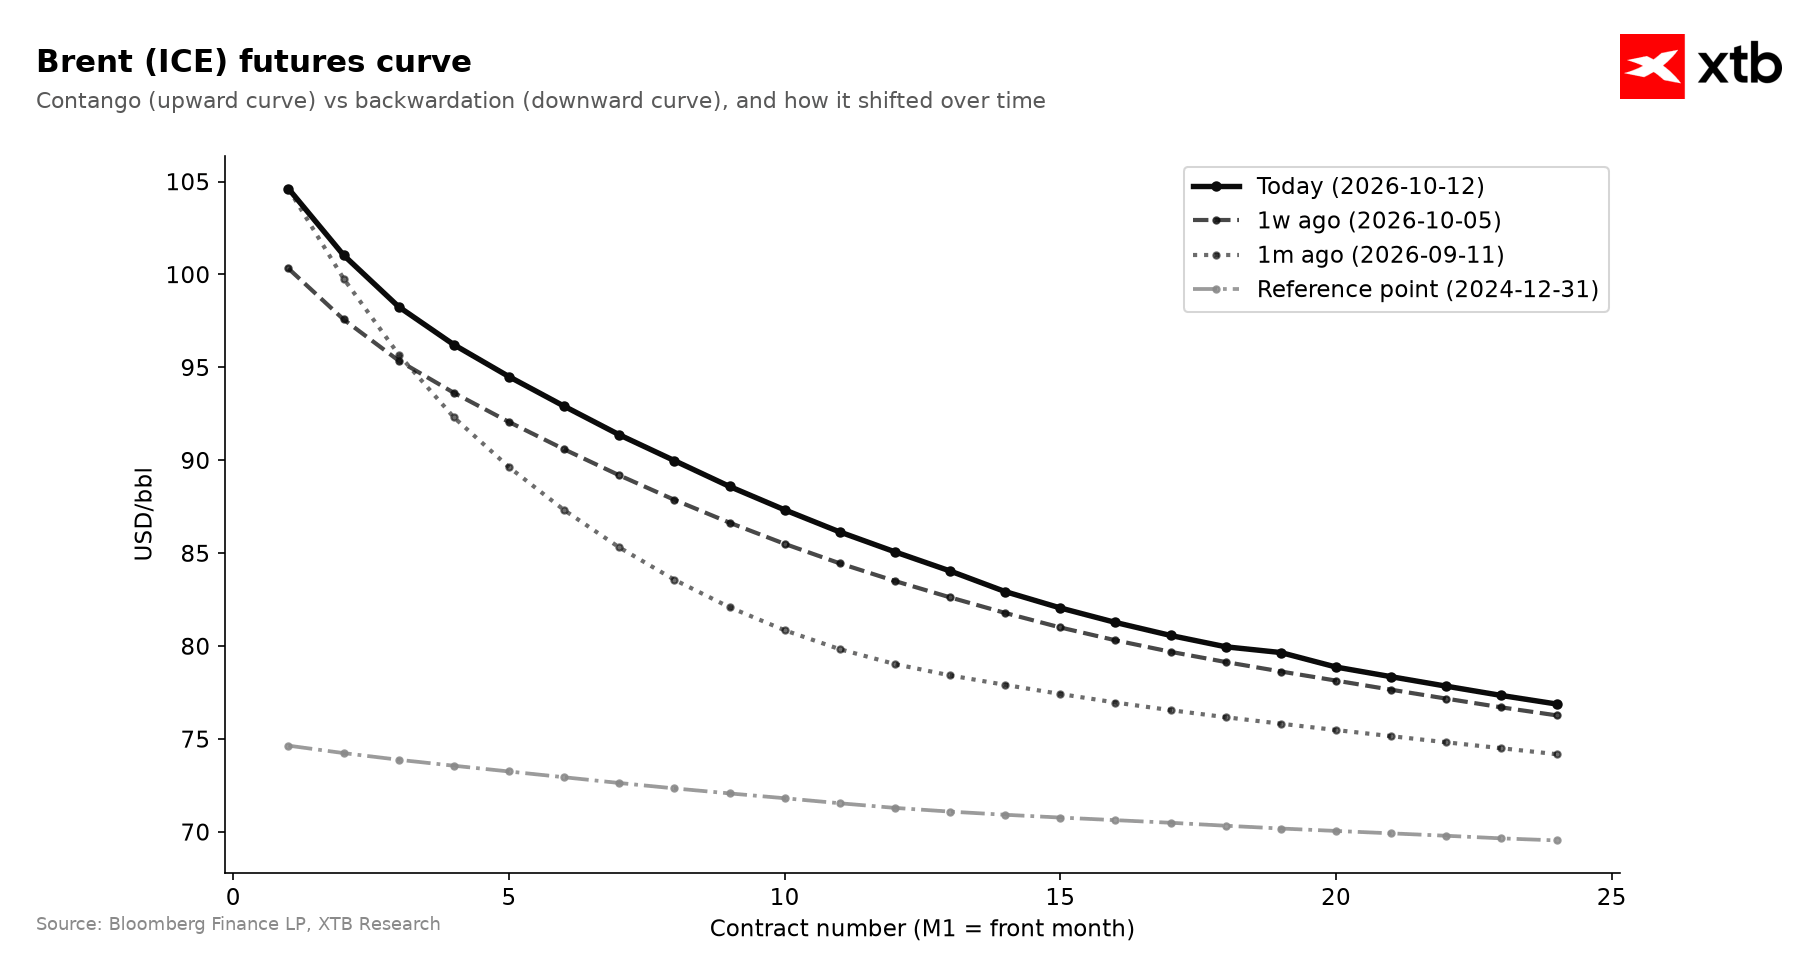 Kontrakt na ropę Brent za 12 miesięcy wyceniany jest na ok. 85 USD za baryłkę, czyli ok. 20% niżej. To znacznie więcej niż estymowane 8,7%, ale tyczy się to cen średnich. Co więcej, niemal cała krzywa (poza marcem i kwietniem) jest oceniana wyżej niż ceny z tego roku, co może świadczyć o tym, że wciąż ten spadek cen jest raczej zakładem niż pewnością. Źródło: Bloomberg Finance LP, XTB



Kalendarz makro - Początek sezonu wyników na Wall Street. Jak zareaguje US500 na banki? (13.10.2026)



🔴Poranny wrap: Krach technologiczny w Azji i jastrzębie banki centralne w cieniu szoku naftowego (13.10.2026)

📊Przegląd rynkowy: Spore ożywieniw w Europie przy sile dolara i odbiciu ropy (12.10.2026)


Wykres dnia: Potężny pakiet zmian regulacyjnych RBI uratuje rupię z opresji? (12.10.2026)
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.