


Dzisiejsze przetasowanie na rynku akcji może wydawać się nieco zaskakujące. W standardowych warunkach wzrost stóp procentowych powinien rynkowi akcji ciążyć – przede wszystkim w wyniku wzrostu rentowności obligacji.
Wczorajsze posiedzenie Fedu
Rentowność 10-letnich obligacji USA rzeczywiście wczoraj wzrosła – o blisko 1,5%. Główną przyczyną ruchu nie była sama podwyżka stóp procentowych, ruch był bowiem wcześniej przez rynki niemal w pełni wyceniony, co oznacza, że powinien być już zawarty w cenach poszczególnych aktywów.
Uwaga skupiła się na Dot Plocie, czyli projekcji poziomu stóp procentowych Fedu w kolejnych latach oraz retoryce ze strony Kevina Warsha. Ton komunikatów nowego prezesa Fedu został odebrany jako jastrzębi, czyli taki, który w tym przypadku sugeruje dalsze podwyżki stóp procentowych.
No dobrze, skąd więc wzrosty na rynkach?
Dziś rentowności rzeczonych obligacji zaczęły dynamicznie spadać, wracając do poziomów sprzed wczorajszej decyzji (ok. 1,95% w przypadku 10-latek). Główną przyczyną ruchu wydaje się być dynamiczny spadek cen ropy naftowej. Za baryłkę Brenta w okolicach godziny 15:00 zapłacić musieliśmy mniej niż 102 dolary.
Wykres 1: Rentowność 10-letnich obligacji skarbowych USA (06.2026 - 09.2026)
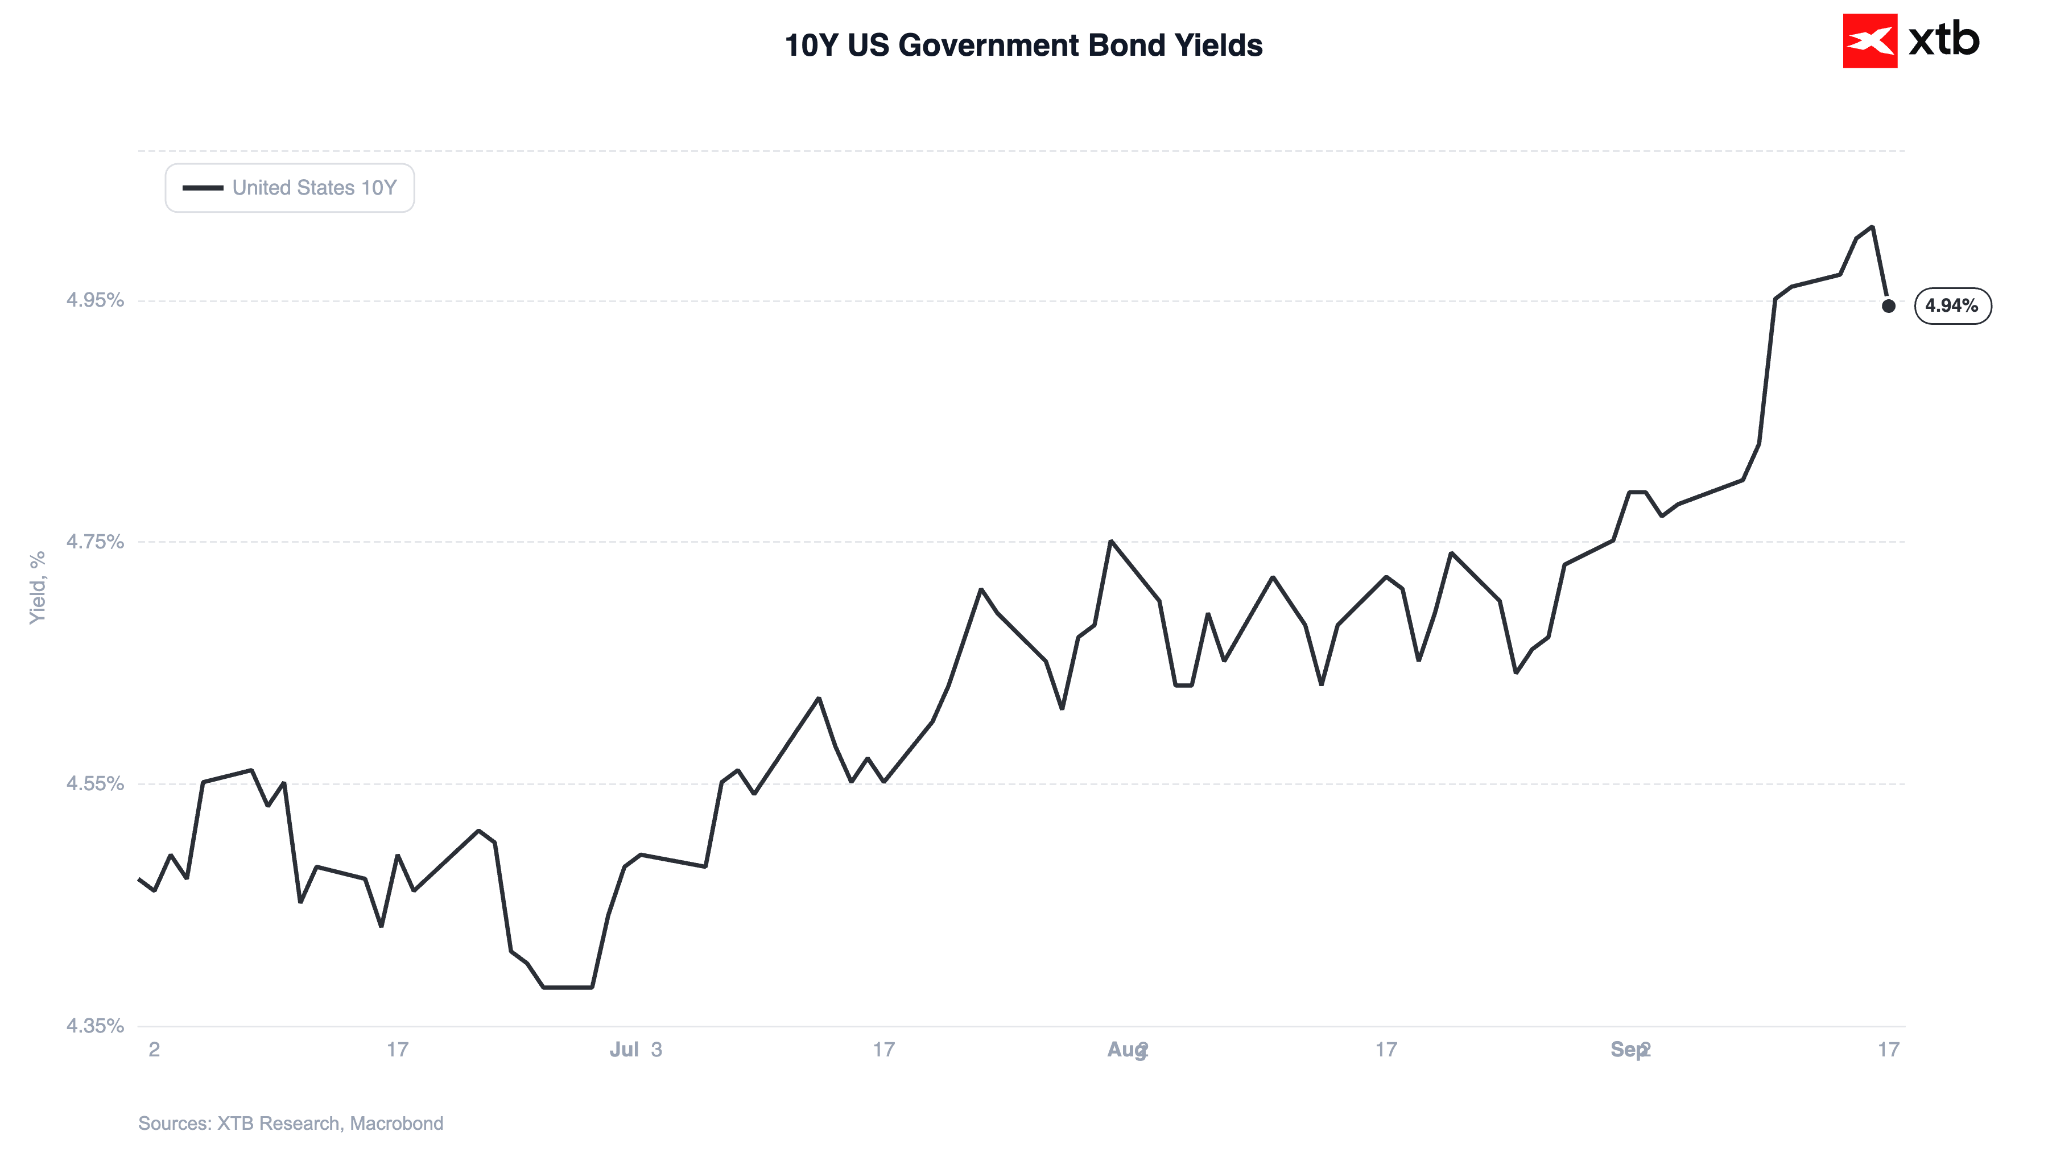 Źródło: XTB Research, 17.09.2026
Obecnie obserwujemy powrót do wyższych poziomów w okolicach 105 dolarów. Korekta na rynku długu jest znacznie słabsza. Wydaje się, że czynnikiem równie istotnym co sam spadek cen surowców energetycznych było dla rynku ograniczenie obaw o utratę niezależności przez Fed, która doprowadziłaby do odkotwiczenia oczekiwań inflacyjnych (i potrzeby bardzo silnego zacieśniania polityki monetarnej w przyszłości). Z takiej perspektywy podwyżka stóp procentowych może być dla inwestorów “mniejszym złem”.
Wykres 2: Ropa naftowa Brent oraz WTI (2026)
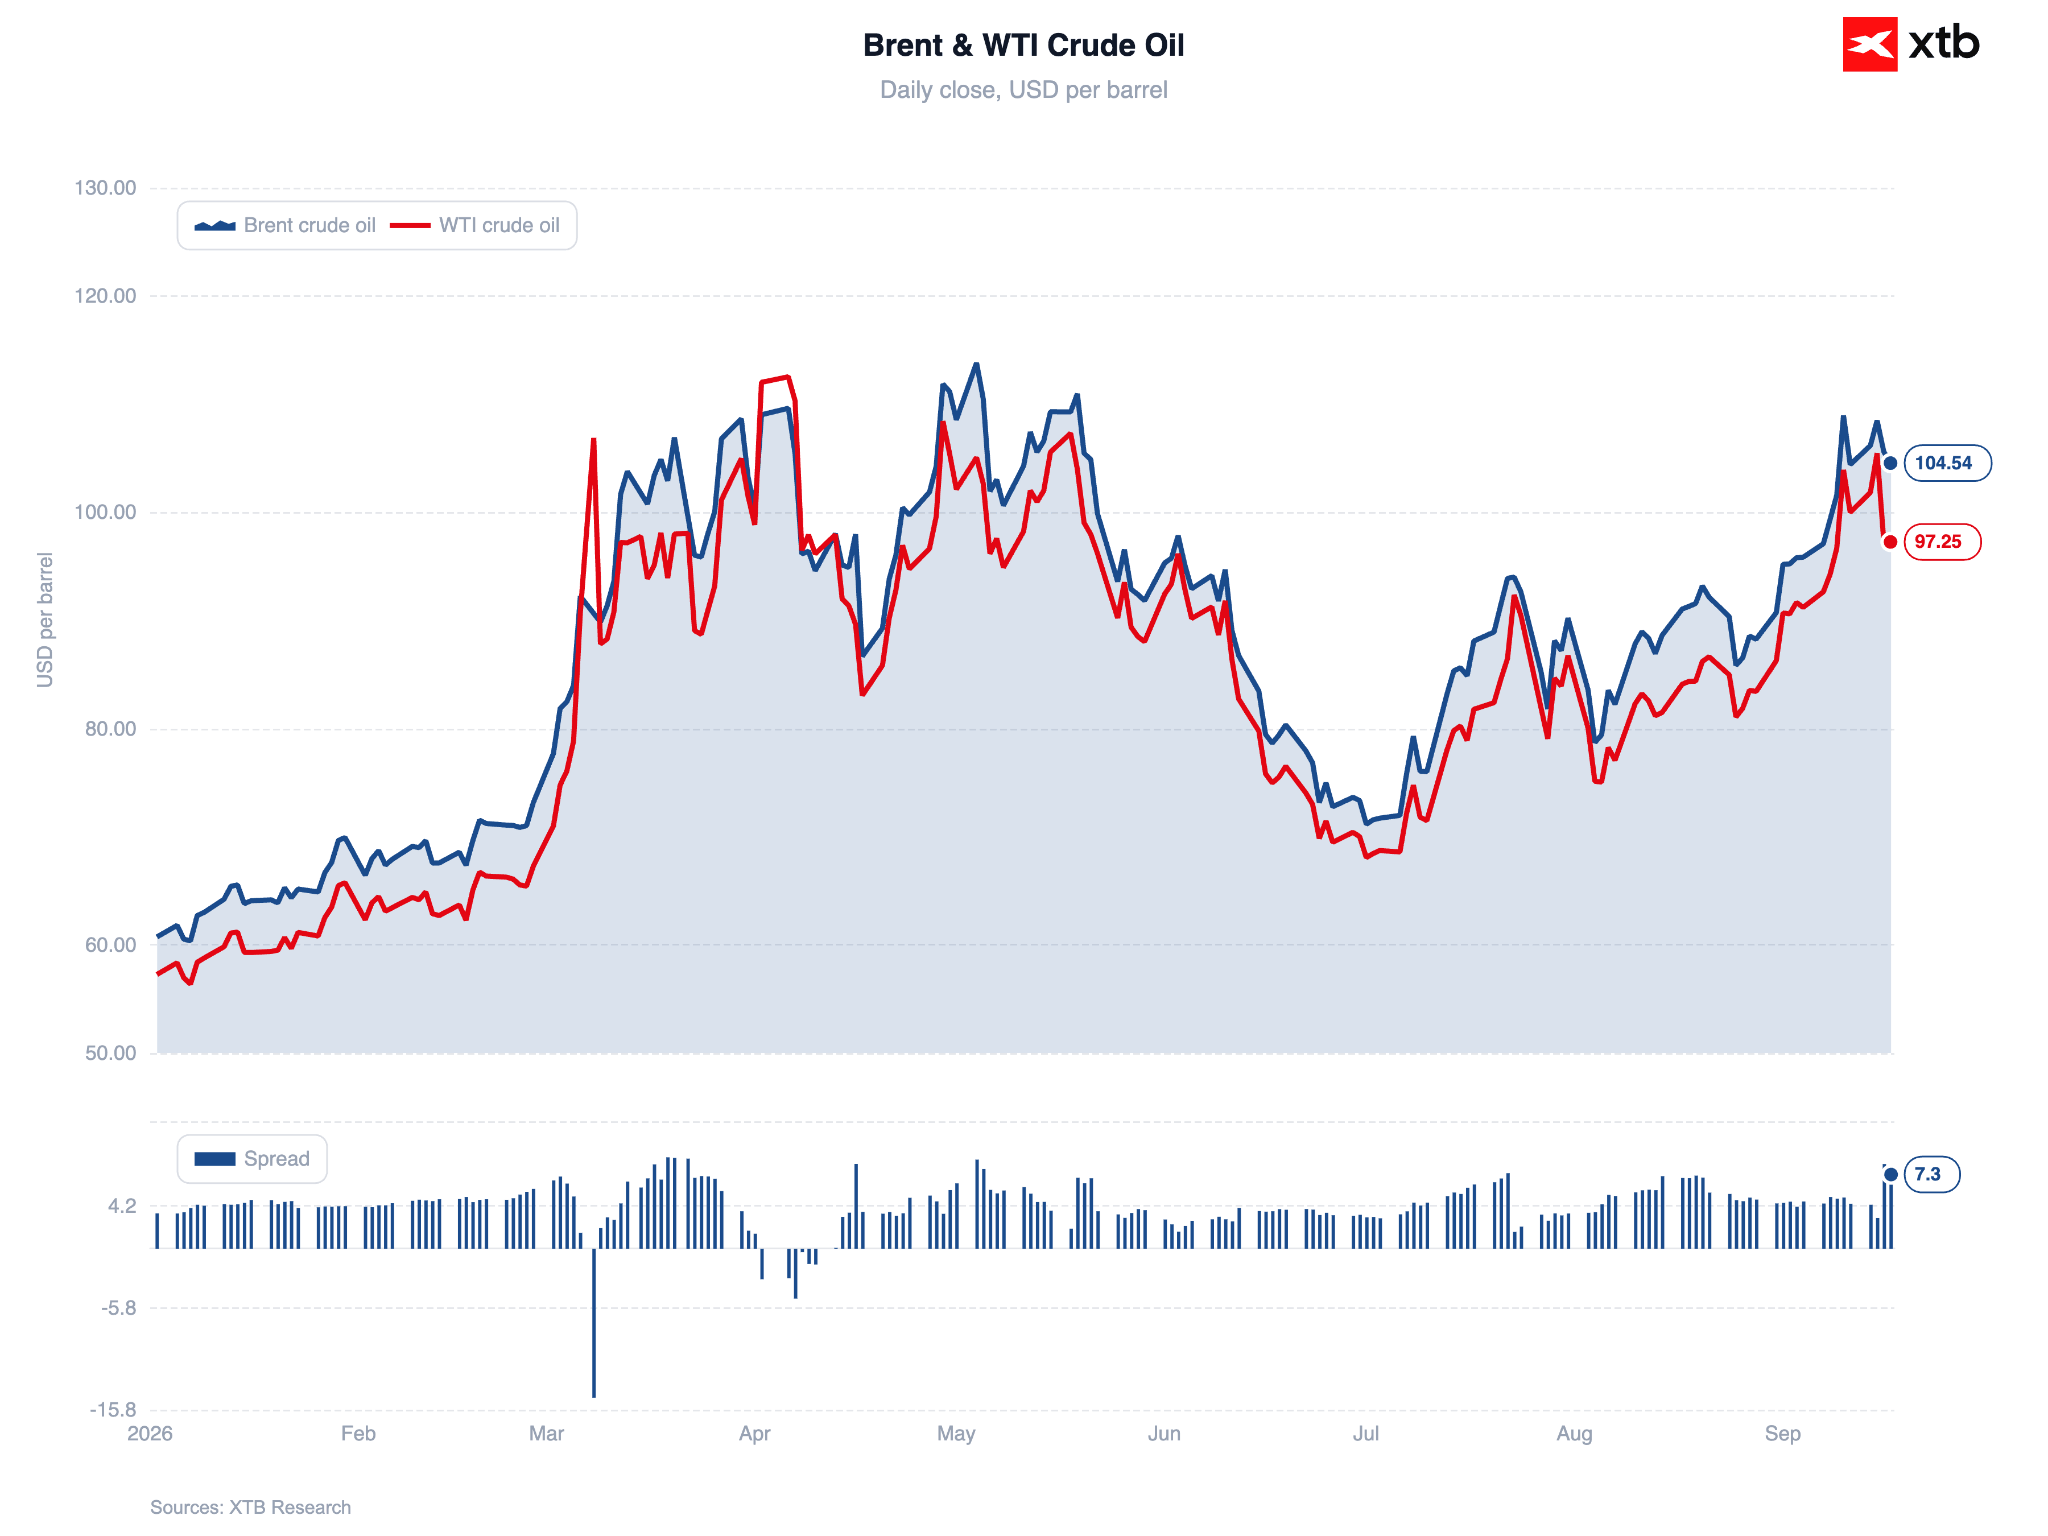 Źródło: XTB Research, 17.09.2026
Warto przypomnieć, że pomimo jastrzębiej przeszłości (za czasów zasiadania w FOMC w latach 2006-2011 opowiadał się za wyższymi poziomami stóp procentowych pomimo Wielkiego Kryzysu Finansowego), Warsh przed objęciem stanowiska nierzadko sygnalizował poparcie dla obniżek. Nieco ponad rok temu, otwarcie stanął po stronie prezydenta, stwierdzając, na antenie FOX News, że frustracja Trumpa z powodu sposobu prowadzenia polityki monetarnej przez Powella jest w pełni uzasadniona. Krytykował wówczas instytucję za zbyt wolne obniżanie stóp procentowych i nadmierne przywiązanie do wstecznych danych gospodarczych.
Wczorajsza podwyżka oraz towarzysząca jej retoryka zmniejszyła grono sceptyków, dając Warshowi pokaźny kredyt zaufania. To coś czego Fed (oraz sam rynek) bardzo mocno potrzebował.
Presja ze strony Trumpa
Reakcja Donalda Trumpa na podwyżkę była zaskakująco “spokojna” – jeżeli można tak powiedzieć o przesyconym caps lockiem wpisie w którym prezydent domaga się spadku stóp procentowych do poziomu 1% (bądź mniej).
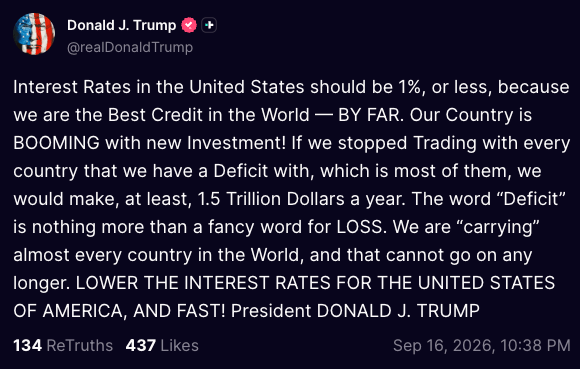 Źródło: Truth Social, 16.09.2026
Podważanie niezależności Rezerwy Federalnej przez Donalda Trumpa to niestety problem wciąż żywy. Rynki bardzo dobrze pamiętają represje z jakimi mierzył się w ostatnich miesiącach swojej kadencji były już prezes Fedu, Jerome Powell, który zdaniem Trumpa utrzymywał stopy procentowe na niewystarczająco niskich poziomach. Nie sposób pominąć także wątku Lisy Cook, która przez prezydenta Trumpa została “zwolniona”. Cudzysłów jest w tym kontekście nieprzypadkowy – wyrok anulował w późniejszym terminie Sąd Najwyższy, a sama Cook pozostaje członkinią FOMC i w środę będzie uczestniczyła w obradach.
Perspektywa makroekonomiczna
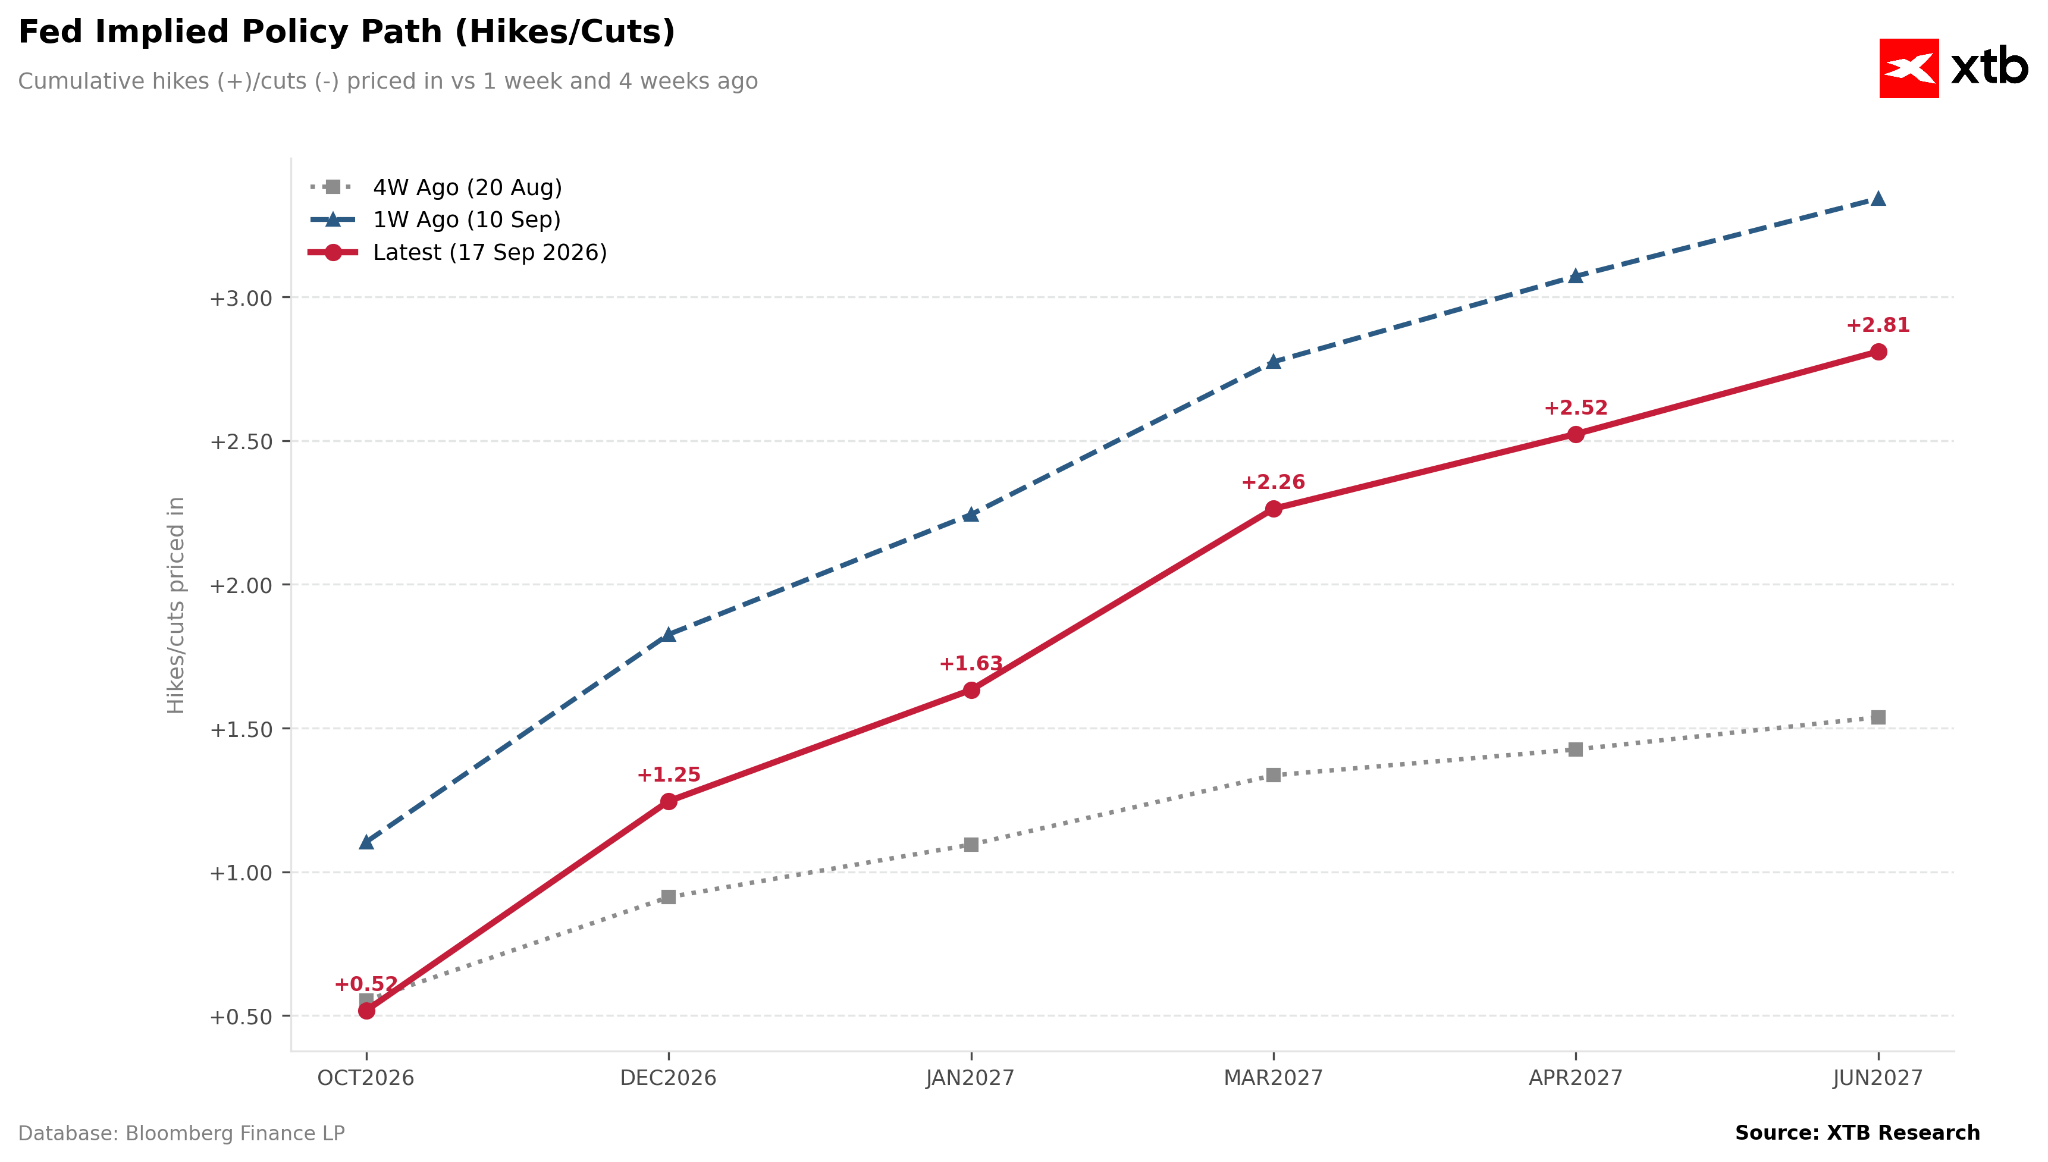
Rynki wycenia obecnie względnie dynamiczny cykl podwyżek stóp procentowych. Scenariusz bazowy stanowią trzy kolejne ruchy w górę jeszcze przed końcem I połowy przyszłego roku.
Wykres 3: Implikowana rynkowo ścieżka stóp procentowych Fedu (2026 - 2027)
Źródło: XTB Research, 17.09.2026
UWAGA: Obecna ścieżka odnosi się do wyższego poziomu referencyjnego (tzn. poziomu stóp po wczorajszej podwyżce)
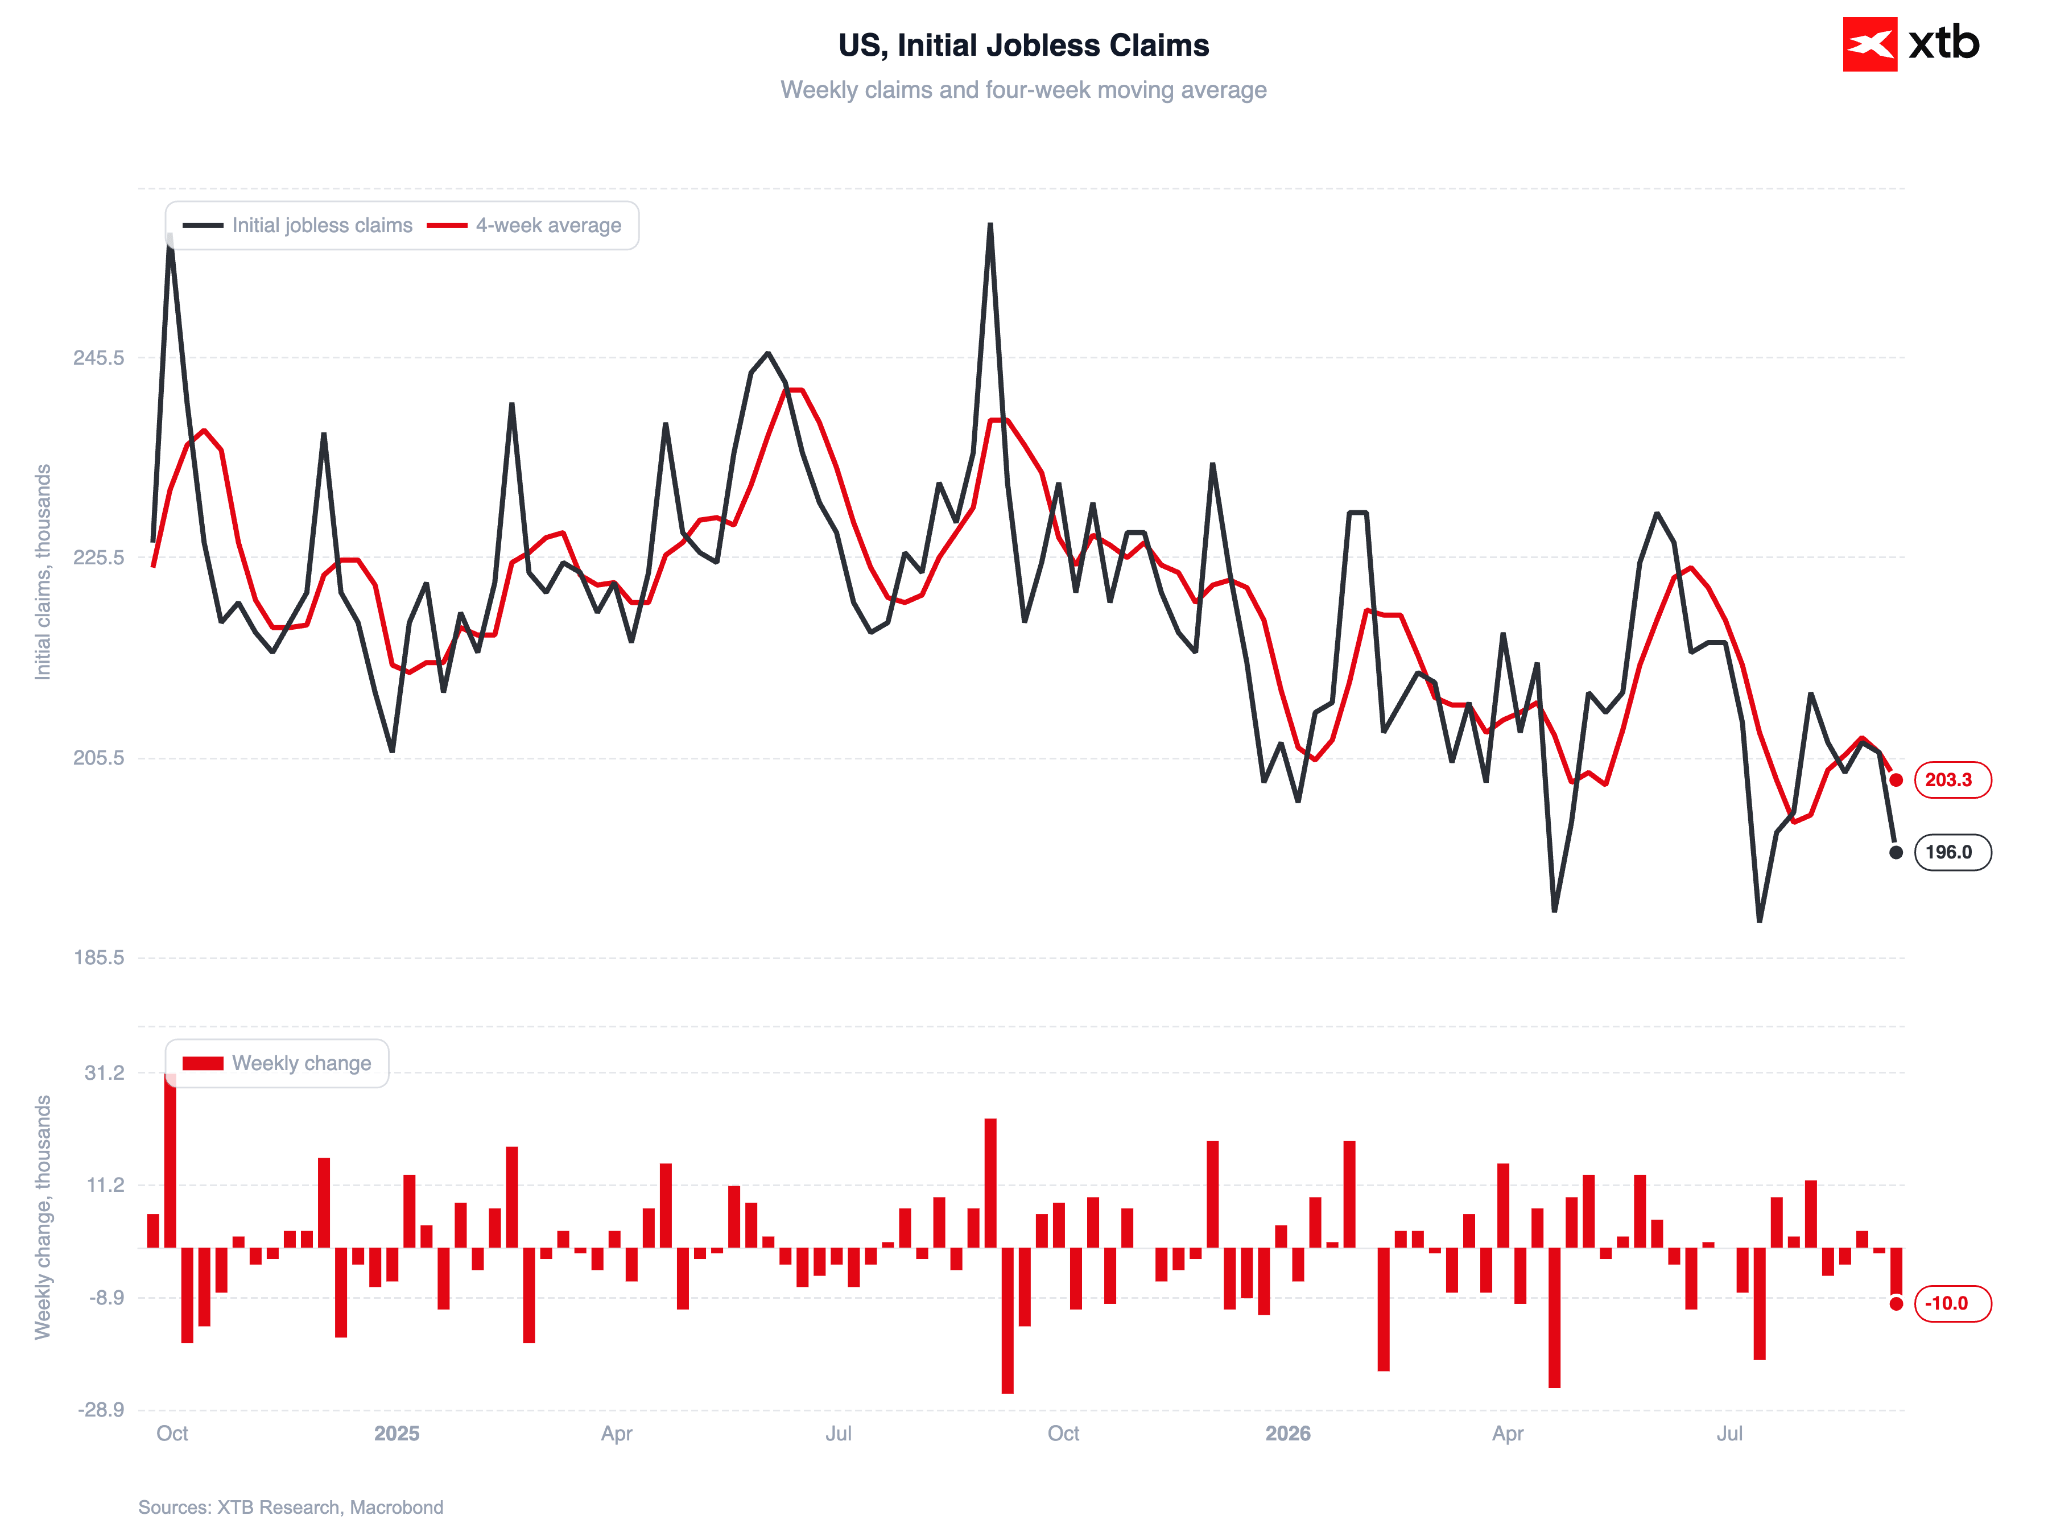
FOMC ma o tyle duży komfort, że gospodarka pozostaje zaskakująco silna, a rynek pracy wciąż znajduje się w stanie “low fire-low hire”, czyli niskiej liczby zwolnień i niskiego zatrudniania. Prawdopodobny jest więc scenariusz tzw. miękkiego lądowania, gdzie skromne zacieśnienie polityki monetarnej ostudzi wciąż dynamiczną konsumpcję i rosnące oczekiwania inflacyjne bez znacznego wytracenia impetu wzrostowego.
Wykres 5: Liczba nowych deklaracji bezrobocia w USA (2025 - 2027)
 Źródło: XTB Research, 17.09.2026
W centrum uwagi wciąż Bliski Wschód
Potencjalna korekta cen na rynku surowców energetycznych może oczywiście doprowadzić do gwałtownego repricingu (tzn. wycofania zakładów za podwyżkami), co obserwowaliśmy już na przełomie maja oraz czerwca. Uwaga koncentruje się nie tylko na samej podaży na rynku ropy oraz LNG (tu kluczowa jest oczywiście sytuacja w cieśninie Ormuz oraz – w coraz większym stopniu – w cieśninie Bab Al-Mandab), ale i na mocach przerobowych rafinerii.
Kwestia wojny w Iranie ponownie znajdzie się w nadchodzących tygodniach na świeczniku, w szybkim tempie zbliżamy się bowiem do wyborów połówkowych w USA. Z perspektywy politycznej sprowadzenie cen paliw na stacjach w dół wydaje się kwestią szalenie istotną.



US Open: Nasdaq, złoto i srebro ostro w górę po… podwyżce stóp procentowych (17.09.2026)


Komentarz Giełdowy: Podwyżki dobre dla rynku?

🇬🇧 Czy funt podniesie się po BoE?


Komentarz walutowy: Jastrzębi cios Fedu nokautuje złotego. Przed nami BoE i BoJ
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.