


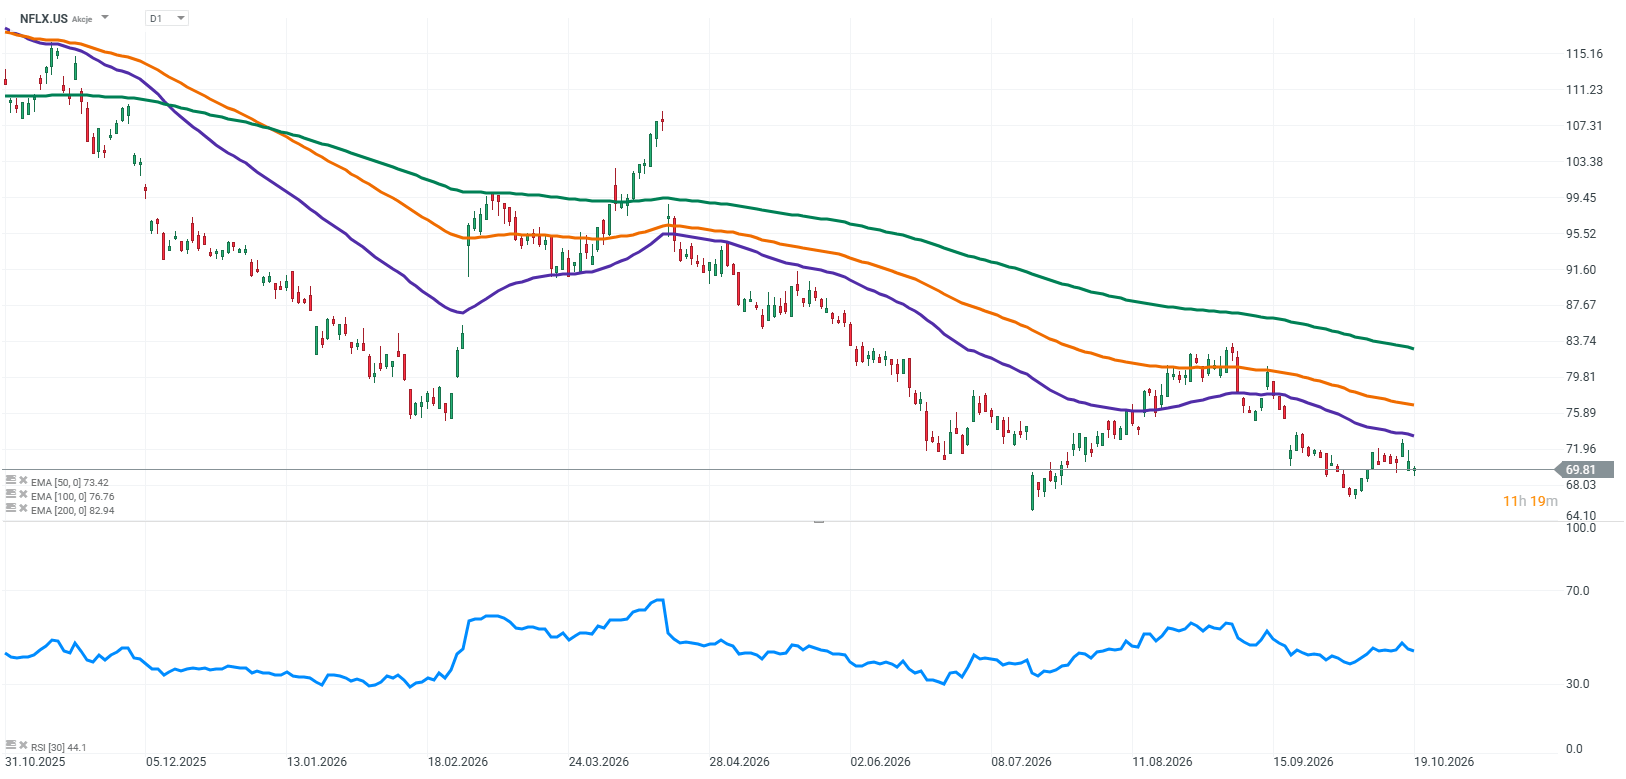
Netflix przez lata był jedną z tych spółek, którym rynek chętnie wybaczał potknięcia. Wystarczyło spojrzeć na skalę zmian, jakie firma wprowadziła w branży rozrywkowej, i na to, jak skutecznie zamieniała globalną popularność swoich produkcji w rosnące przychody. Inwestorzy kupowali nie tylko akcje platformy streamingowej, lecz także udział w biznesie, który zdawał się sam wyznaczać kolejne granice rozwoju. Dziś sytuacja wygląda inaczej. Akcje Netflixa straciły od początku roku około 20%, a spółka coraz częściej jest oceniana jak dojrzały biznes medialny, który ma dowozić wzrost, pilnować kosztów i regularnie dostarczać widzom powody do pozostania przy abonamencie.
Nie oznacza to, że Netflix nagle stał się słabą firmą. Problem jest bardziej subtelny. Dwucyfrowy wzrost przychodów i wysoka rentowność nadal robią wrażenie, ale niekoniecznie wystarczają, by inwestorzy znów chcieli płacić za akcje więcej. Rynek zna już historię o globalnej skali, rozpoznawalnej marce i rosnącym znaczeniu reklamy. Chce wiedzieć, co będzie dalej. A odpowiedź nie może sprowadzać się do tego, że Netflix pozostanie Netflixem.
Najważniejsze oczekiwania rynku:
-
Przychody w III kwartale: około 12,9 mld USD
-
Oczekiwany wzrost przychodów rok do roku: około 11,7 proc.
-
Prognozowana marża operacyjna: około 33,2 proc.
-
Oczekiwany wzrost przychodów w 2027 roku: około 11,2 proc.
-
Zysk na akcję: 0,82 USD
-
Wydatki na treści w 2026 roku: około 20 mld USD
-
Najważniejsze pytanie: czy Netflix może odbudować zaangażowanie widzów, utrzymać wzrost reklam i jednocześnie poprawiać marże?
Wyniki to jedno, oglądalność drugie
Oczekiwania na trzeci kwartał są solidne. Wzrost przychodów o 12% i marża operacyjna na poziomie 33% potwierdziłyby, że Netflix nadal potrafi łączyć skalę z wysoką rentownością. Nie rozwiązałyby jednak ważniejszego problemu: jak długo spółka może utrzymywać takie tempo, nie tracąc zdolności do pozytywnego zaskakiwania rynku?
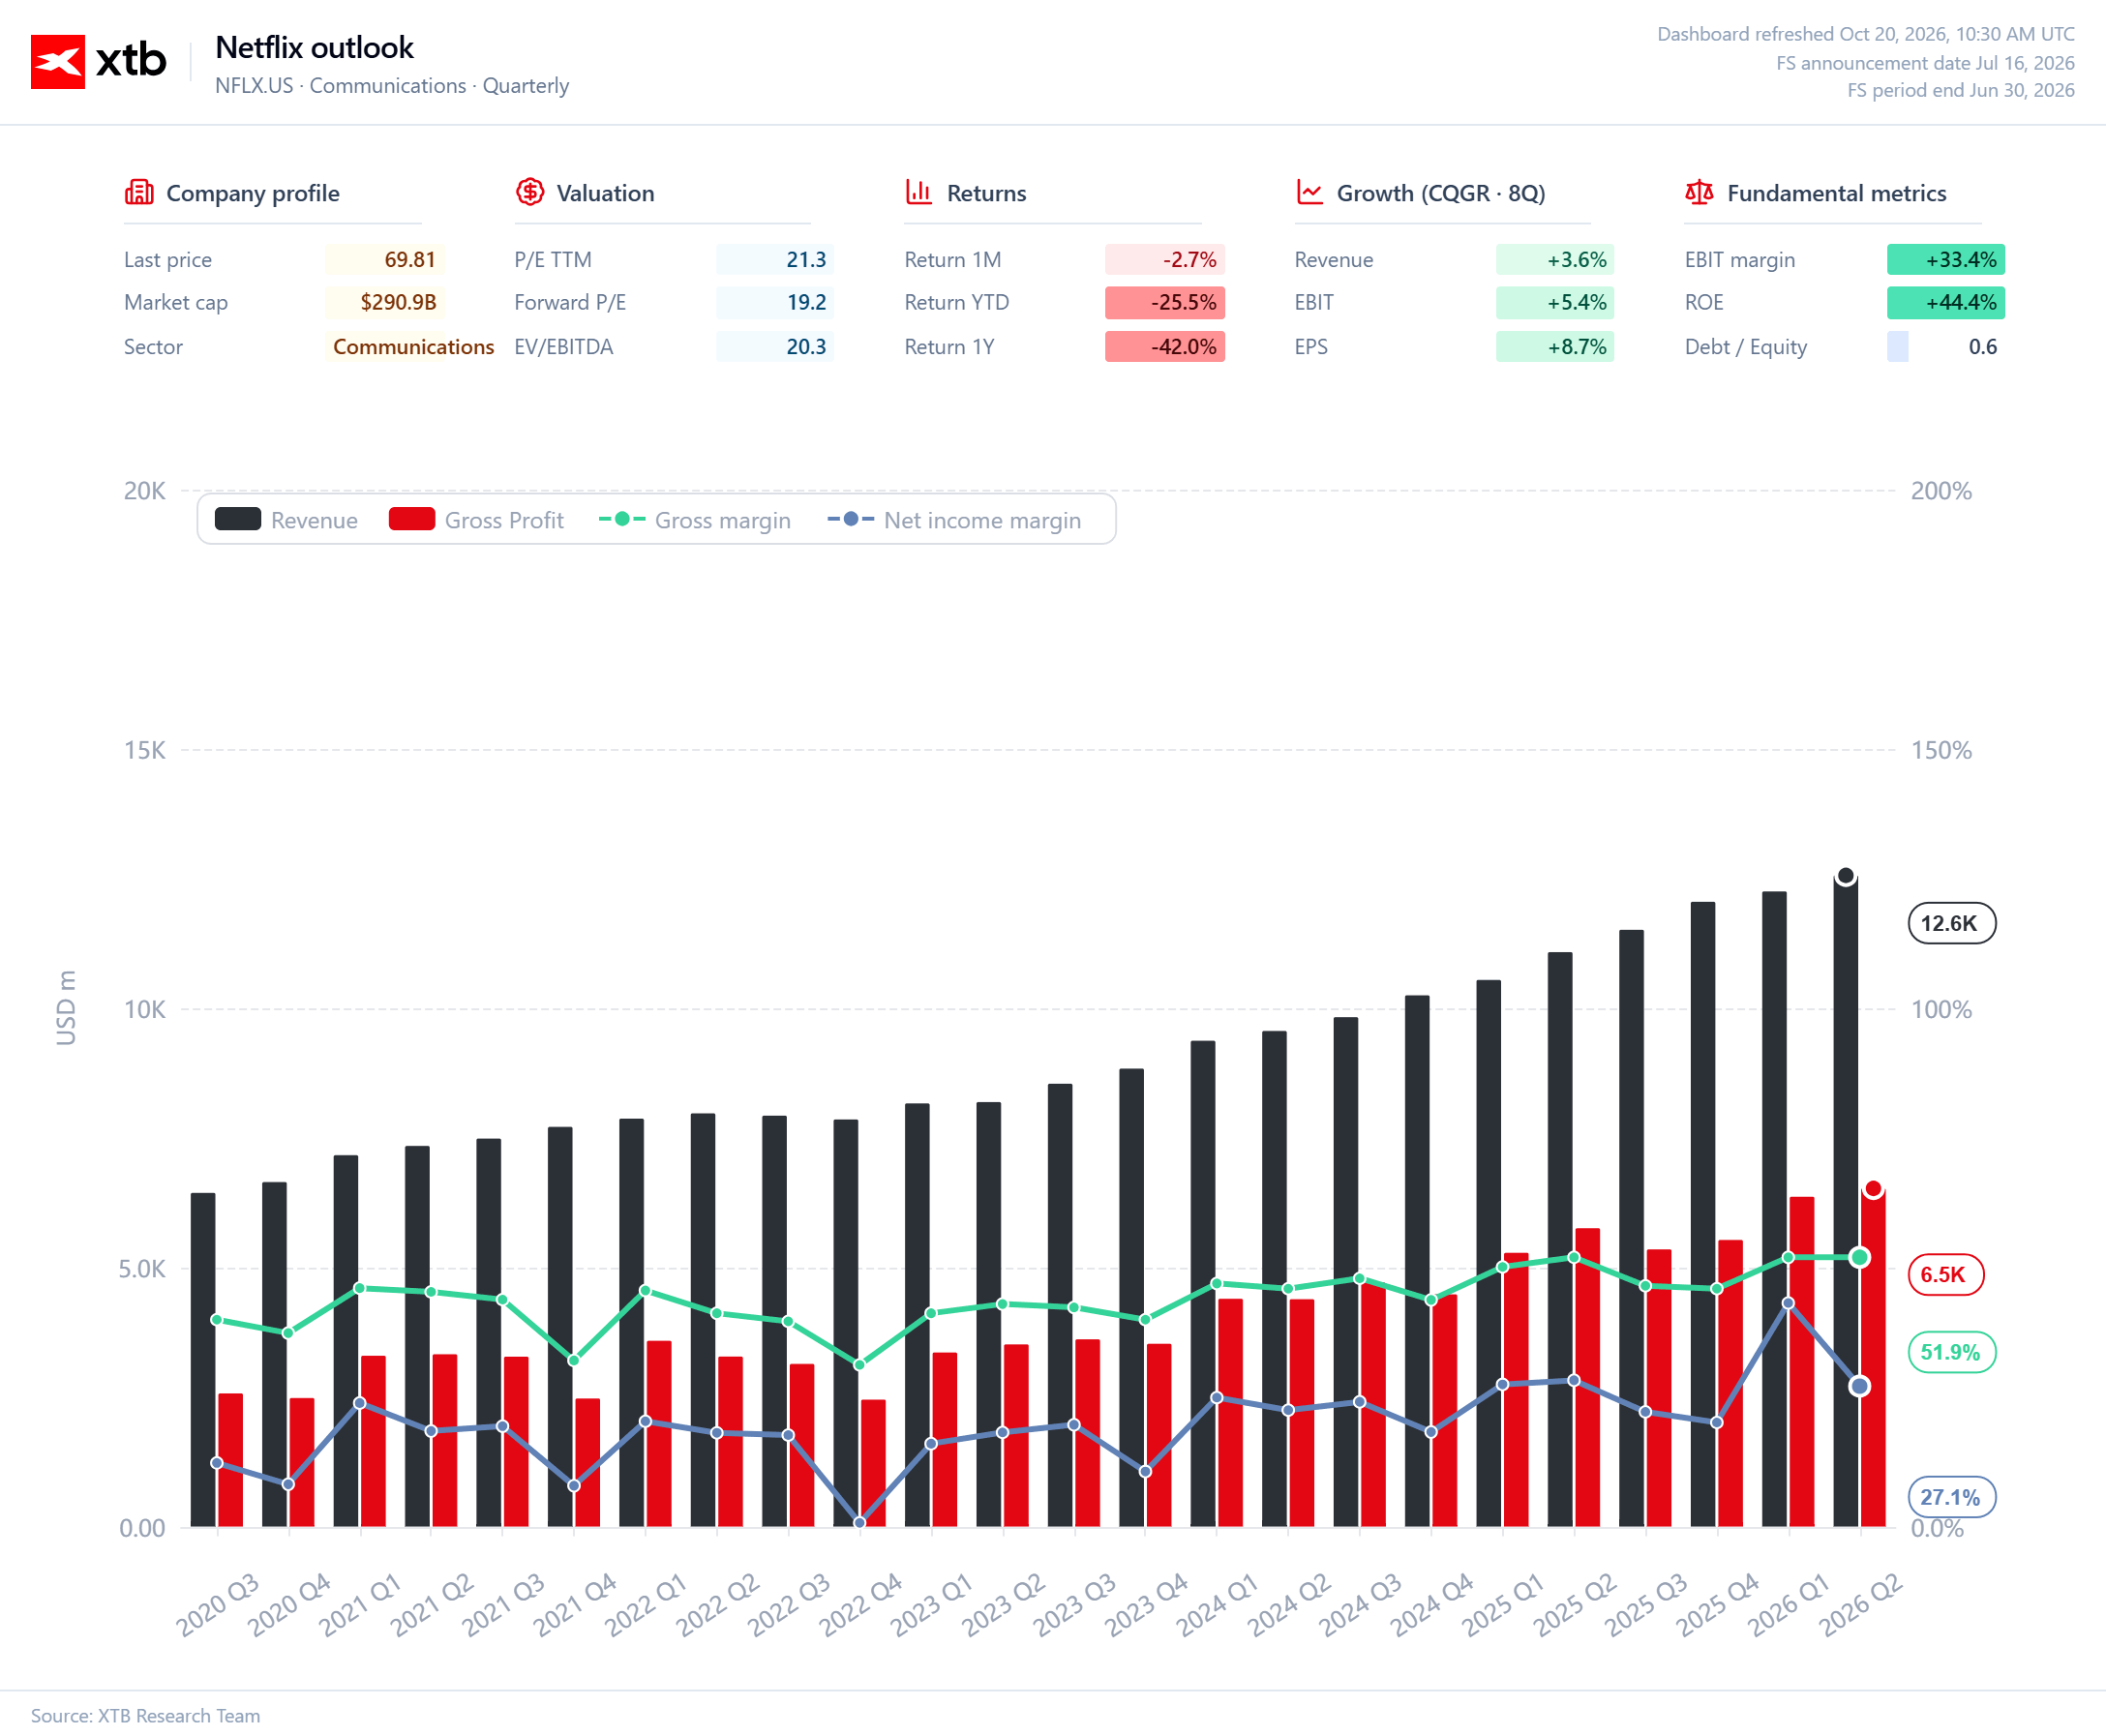
Konsensus na 2027 rok zakłada wzrost przychodów o około 11% i marżę operacyjną w okolicach 33,5%. To obraz zdrowej firmy, ale bez oczywistego impulsu dla kursu. Po spadku akcji o około 20% od początku roku inwestorzy będą szukać argumentów, że rynek zbyt ostrożnie ocenia przyszłość Netflixa, a nie tylko potwierdzenia, że biznes działa zgodnie z planem.
Najwięcej wątpliwości budzi oglądalność. W trzecim kwartale łączne godziny oglądania tytułów z zestawień Top 10 spadły o około 11% rok do roku, a liczba widzów o 17%. Porównanie jest trudne, bo przed rokiem Netflix miał wyjątkowo mocny repertuar, w tym „K Pop Demon Hunters”, „Happy Gilmore 2”, drugi sezon „Wednesday” i trzeci sezon „Squid Game”. Tegoroczne produkcje, przyciągały widzów, ale nie powtórzyły skali tamtych sukcesów.
Słabszy kwartał nie przesądza o trwałym problemie. Pytanie dotyczy czegoś innego: czy Netflix potrafi regularnie tworzyć produkcje, które wychodzą poza grono stałych abonentów i stają się wydarzeniami. Sam szeroki katalog nie daje takiej przewagi. Największą wartość mają tytuły, które przyciągają nowych użytkowników, zatrzymują obecnych i sprawiają, że platforma pozostaje częścią codziennych rozmów. Łatwiejsza baza porównawcza i mocniejszy repertuar w czwartym kwartale mogą poprawić oglądalność, ale nie zastąpią dowodu, że spółka nadal potrafi tworzyć globalne hity.
Droższe produkcje, większe ryzyko
Zmiana na stanowisku szefa działu treści, może oznaczać większy nacisk na kosztowniejsze, bardziej prestiżowe produkcje. W 2026 roku Netflix przeznaczył na treści około 20 mld USD, o 10% więcej niż rok wcześniej. W przyszłym roku wydatki mogą wzrosnąć w podobnym tempie lub szybciej.
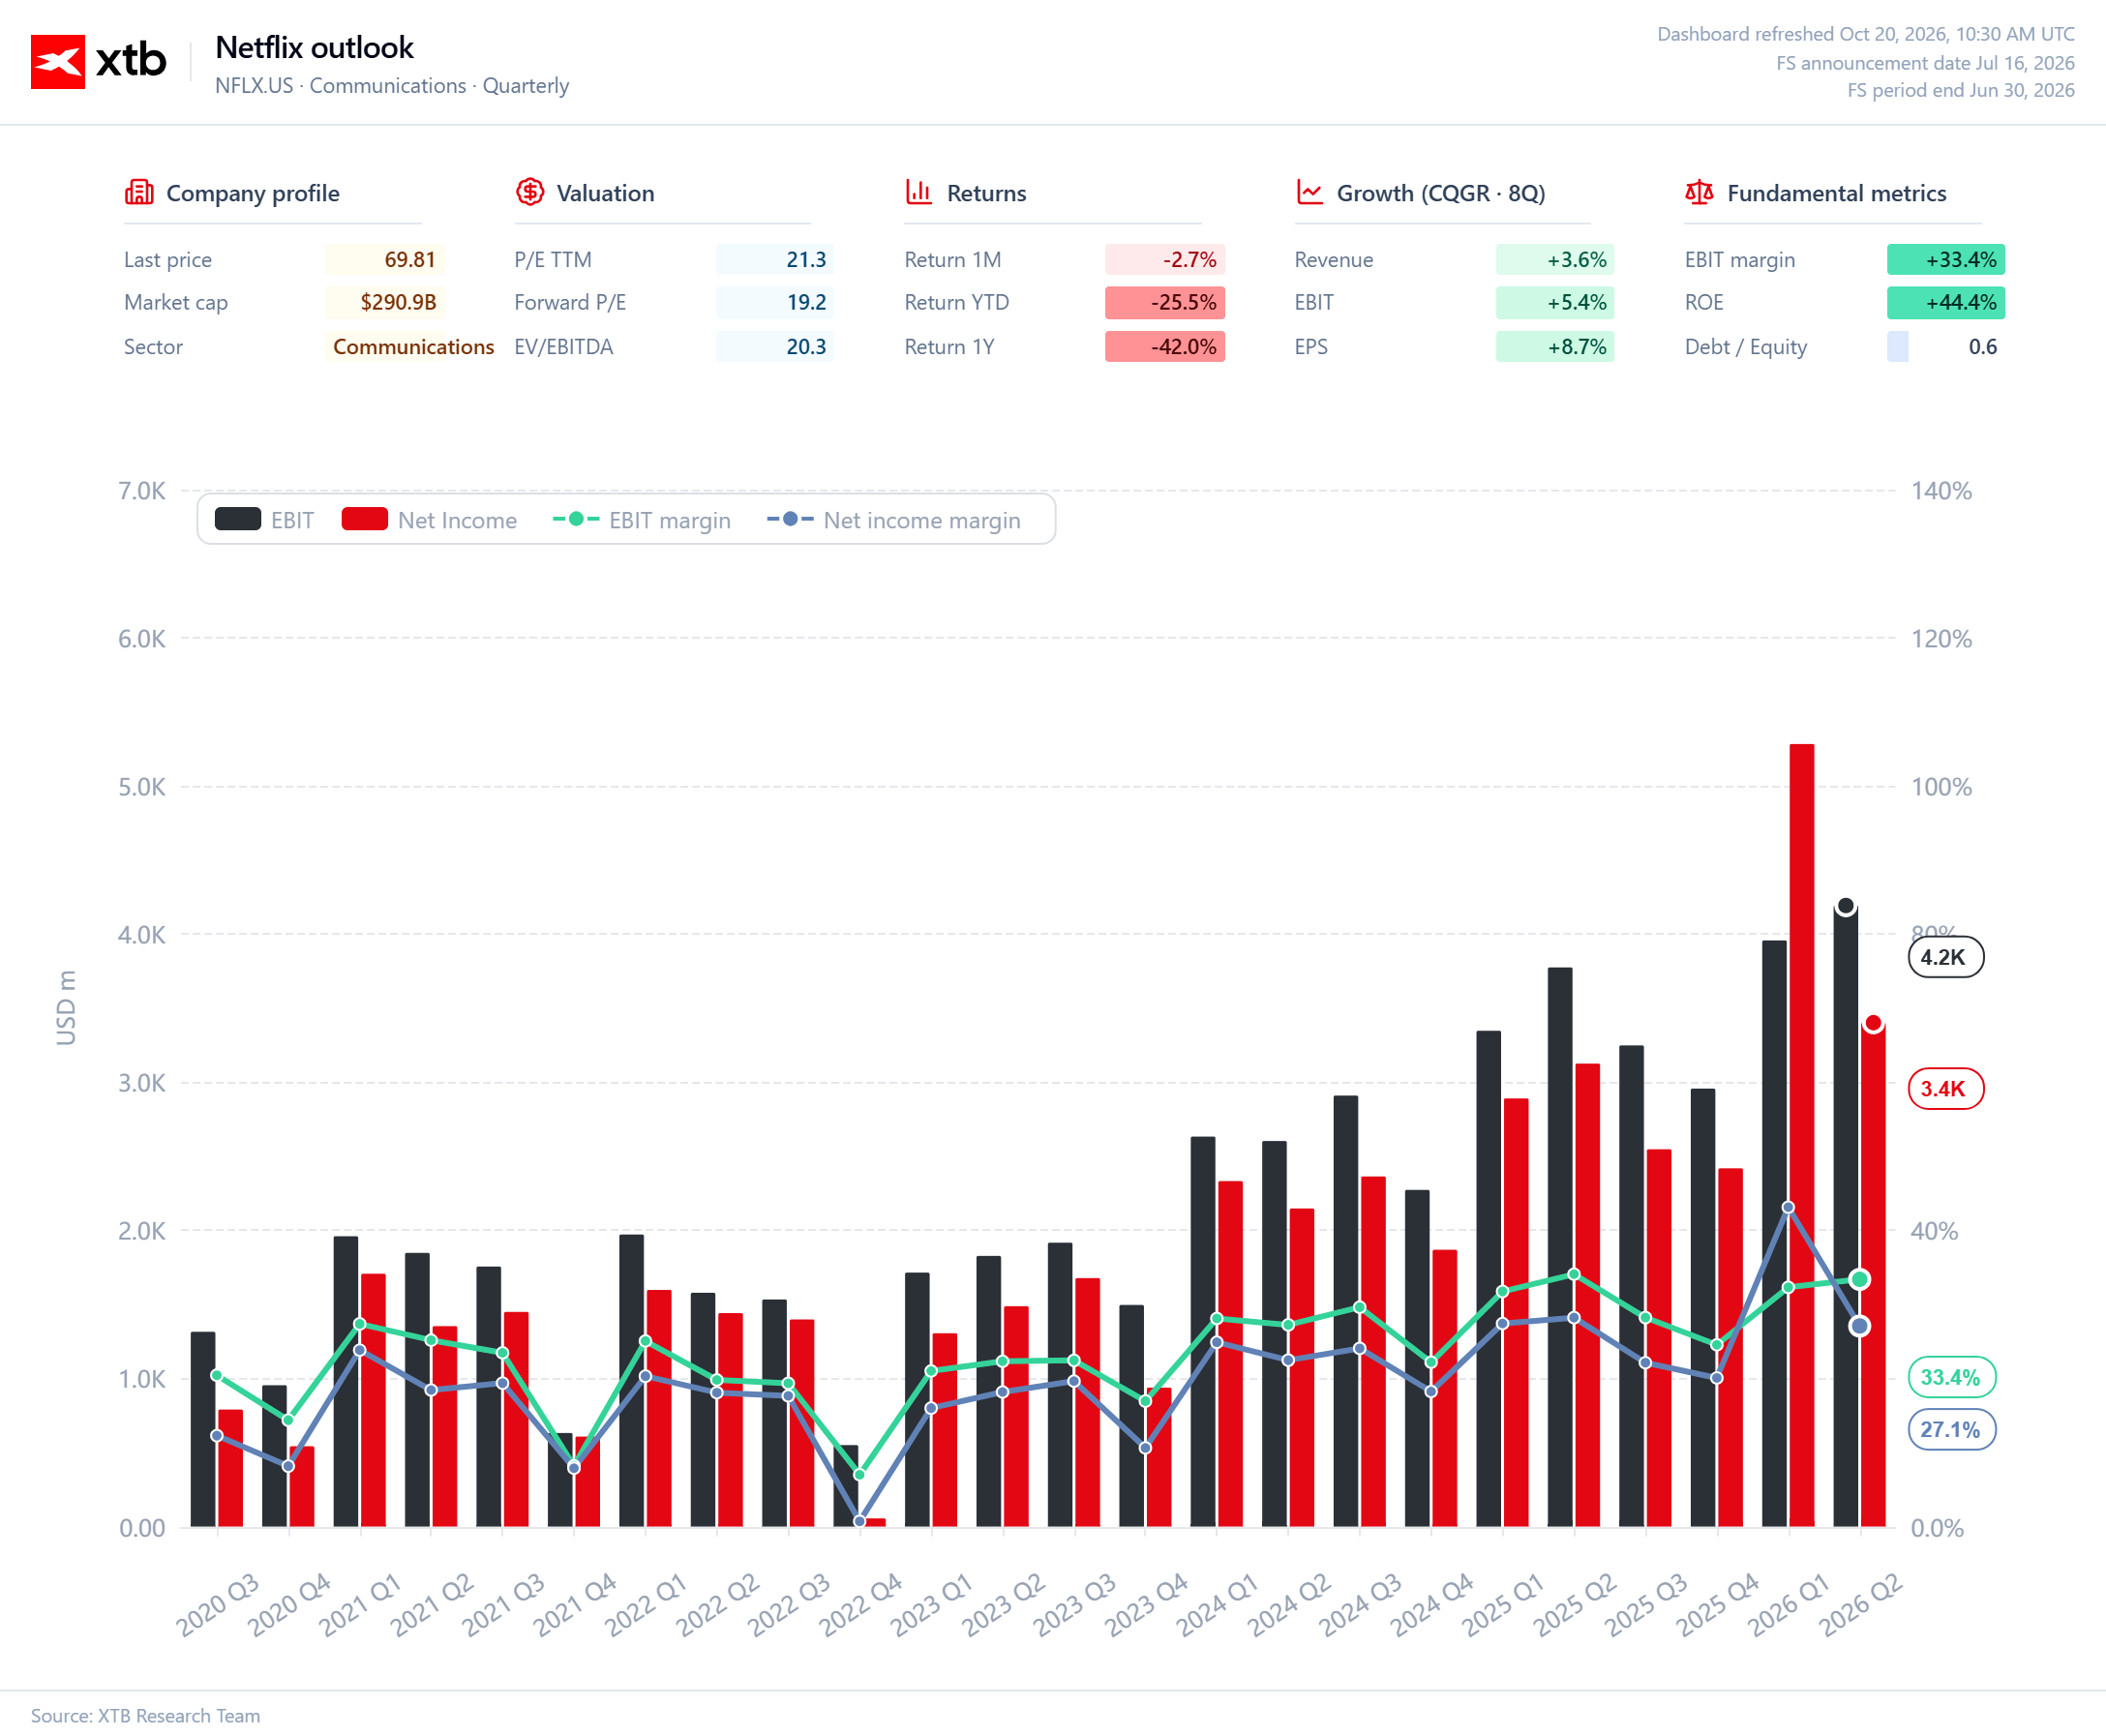
Taki kierunek może się opłacić, jeśli nowe produkcje zwiększą oglądalność i pomogą utrzymać abonentów. Nie ma jednak gwarancji, że większy budżet przyniesie większy sukces. Wyższe nakłady oznaczają też większe koszty gotówkowe i amortyzację, a więc potencjalnie mniejszą przestrzeń do poprawy marż. Netflix musi przekonać inwestorów, że nie tylko wydaje więcej, ale potrafi zamienić te pieniądze w treści, których widzowie rzeczywiście chcą.
Dodatkowym źródłem wzrostu pozostaje reklama. Lepsze targetowanie i obecność na kolejnych rynkach mogą zwiększyć przychody bez konieczności polegania wyłącznie na abonamencie. Czwarty kwartał przyniesie kilka potencjalnych magnesów na widzów, w tym wydarzenia NFL oraz ważne premiery filmowe i serialowe.
Rozwój reklamy nie rozwiąże jednak problemu, jeśli zabraknie widowni. Reklamodawcy płacą za uwagę odbiorców, a Netflix musi najpierw ją zdobyć. Właśnie dlatego strategia treści i monetyzacja powinny być oceniane razem, a nie jako dwa niezależne źródła optymizmu.
Netflix musi odzyskać element zaskoczenia
Spółka nadal ma mocne fundamenty: globalną skalę, rozpoznawalną markę, wysoką rentowność i możliwości inwestowania, których mniejsi konkurenci nie mają. Nie oznacza to jednak, że kolejne lata będą równie łatwe jak okres, w którym sama ekspansja streamingu zapewniała naturalny wzrost. Dziś Netflix musi jednocześnie utrzymywać dyscyplinę finansową, rozwijać reklamę i finansować produkcje zdolne przyciągnąć masową publiczność.
Wyniki za trzeci kwartał mogą być dobre, a prognozy na koniec roku mogą nie budzić zastrzeżeń. Dla kursu ważniejsze będzie jednak to, czy zarząd pokaże przekonujący obraz 2027 roku. Przy rosnących wydatkach na treści inwestorzy będą chcieli wiedzieć, skąd ma wziąć się dalszy wzrost zysków i czy spółka potrafi odzyskać regularność w tworzeniu hitów.
Netflix nie musi przestać być dobrą firmą, żeby jego akcje rozczarowywały. Wystarczy, że będzie rozwijał się zgodnie z oczekiwaniami, które rynek zdążył już uwzględnić w wycenie. Po tegorocznej przecenie pytanie nie brzmi więc wyłącznie, czy spółka dowiezie wyniki. Chodzi o to, czy ma jeszcze czym zaskoczyć inwestorów. Dobre liczby mogą obronić biznes. Do odbudowy kursu potrzebna będzie historia, w którą rynek znów zechce uwierzyć.
Źródło: XTB Research


Puls GPW: Miliardowy rekord ASBIS, BlackRock przekracza próg 5% w PKO BP


Wykres dnia: US100 (Nasdaq 100). Odbicie AI trade kontra słabnący obraz techniczny



Kalendarz makro - Rynek pracy w UK, nastroje ZEW i raporty gigantów takich jak Netflix i SpaceX (20.10.2026)

Musk chce rozdać akcje SpaceX wszystkim dzieciom w USA. Przypadek przed wynikami?
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.