


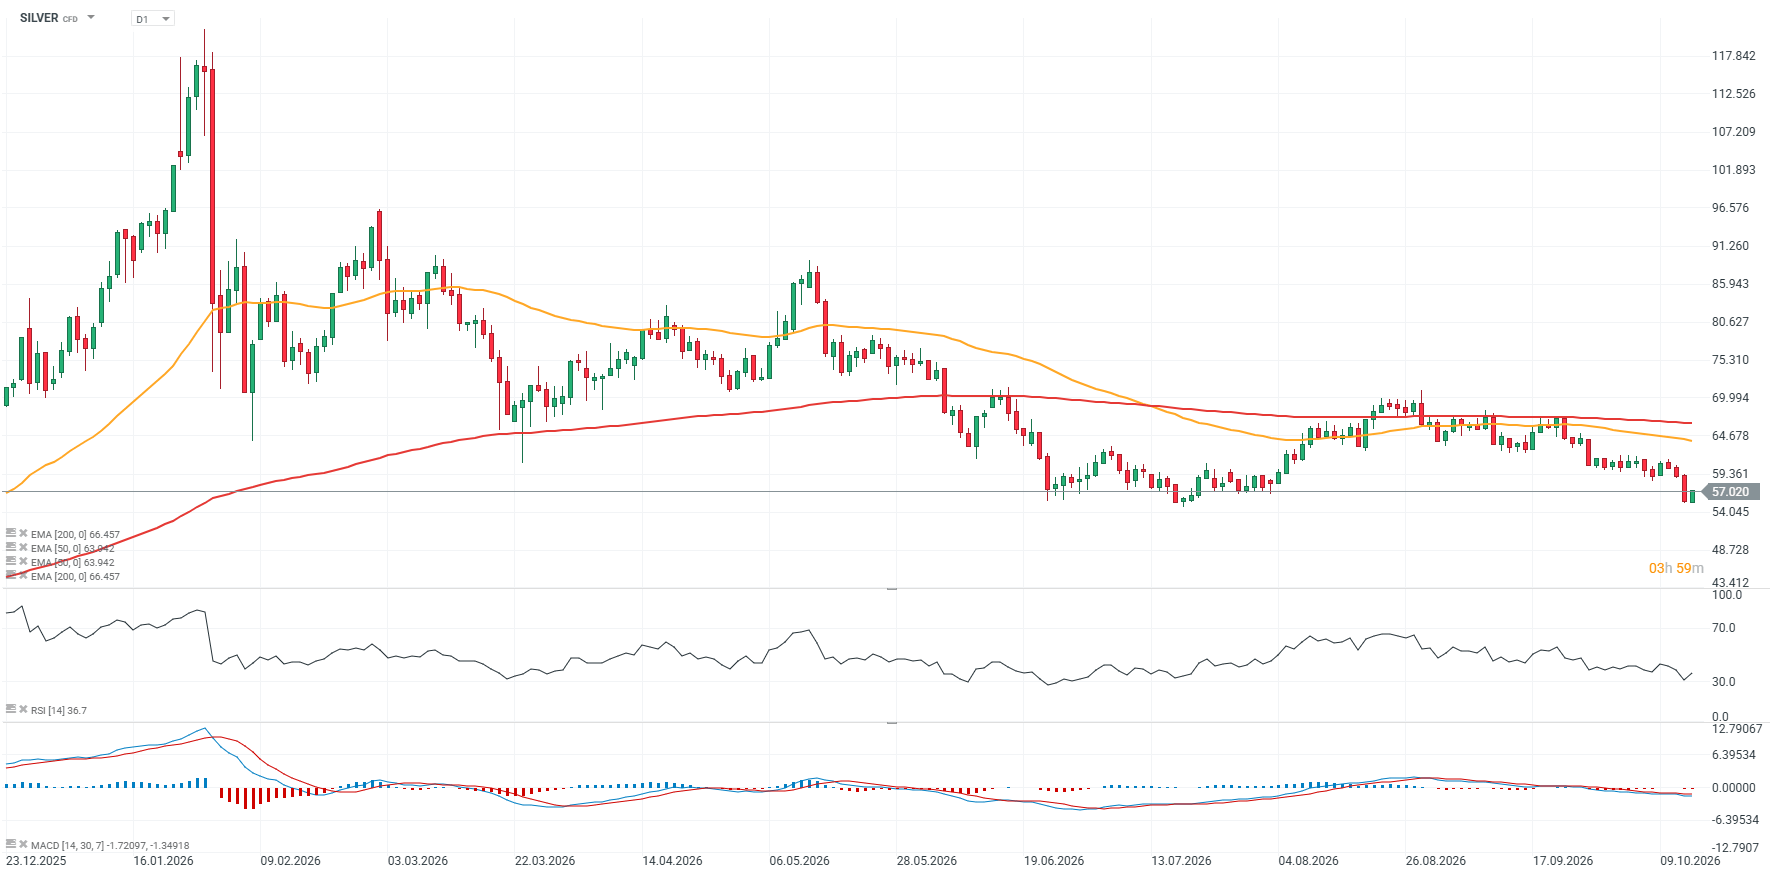
Spadek rentowności amerykańskich obligacji z rekordowdych poziomów wsparł dziś odbicie na rynku metali szlachetnych oraz ryzykownych aktywów: kryptowalut i akcji. Rentowności 10-letnich obligacji USA cofają się z okolo 5,3% do 5,08%, złoto rośnie 1,2%, a srebro odbija o 2,5%. Kontrakty na Wall Street stabilizują się i podejmują próbę odbicia: najlepiej radzi sobie US30 (Dow Jones Industrial Average), który notuje 1,1% wzrost, dobrze wygląda też kontrakt na indeks spółek o średniej i niskiek kapitalizacji US2000 (Russell 2000), który rośnie o 0,9%
Na amerykańskim rynku akcji obserwujemy odradzające się zainteresowanie akcjami firm spoza sektora tech, które w ostatnich latach radziły sobie słabo. Dziś wzrostami wyróżniają się m.in. firma dostarczająca analizy dla rynku nieruchomości CoStar, International Paper Group czy nawet Nike. Najsłabiej radzą sobie firmy technologicznej ze szczególnym uwzględnieniem tych, które postrzegane są jako "beneficjenci" rozbudowy infrastruktury dla sektora AI.
Ropa WTI i Brent rośnie dziś a dane EIA wskazały, że zapasy w USA spadły o 8,557 mln baryłek, podczas gdy rynek oczekiwał wzrostu o 150 tys.; poprzednio zapasy zmniejszyły się o 3,186 mln baryłek. Spadku zapasów ropy i destylatów nie dał rady zamortyzować zrost zapasów benzyny, które okazały się ok. 3,5 raza wyższe, niż oczekiwano.
- Zapasy benzyny wzrosły o 3,518 mln baryłek, wyraźnie powyżej prognozowanego spadku o 0,911 mln; poprzednio wzrosły o 0,382 mln baryłek.
- Zapasy destylatów spadły o 2,527 mln baryłek, mocniej niż oczekiwany spadek o 1,720 mln; poprzednio zmniejszyły się o 0,042 mln baryłek.
- Zapasy ropy w hubie Cushing wzrosły o 1,862 mln baryłek, wobec wzrostu o 0,444 mln baryłek w poprzednim tygodniu.
Wyższe od prognoz dane o inflacji z USA nie powstrzymały spadku rentowności. Inflacja producencka PPI w USA wzrosła we wrześniu aż o 1,3% m/m, wyraźnie powyżej prognozy 0,6% i wobec 0,4% wcześniej, a kontrakty na indeksy. Wskaźnik PPI w USA wzrósł o 6,3% r/r, wobec oczekiwanych 5,4%; poprzedni odczyt został zrewidowany z 5,4% do 5,6%.
-
Bazowy PPI wzrósł o 0,7% m/m, ponad dwukrotnie mocniej od prognozy 0,3% i wobec 0,2% wcześniej.
-
Bazowy PPI wzrósł o 5% r/r, powyżej oczekiwanych 4,4% i 4,6% poprzednio.
-
Sprzedaż detaliczna w USA wzrosła o 0,8% m/m, wyraźnie powyżej prognozy 0,3%, choć wolniej niż 1,2% wcześniej.
-
Bazowa sprzedaż detaliczna wzrosła o 0,9% m/m, wobec oczekiwanych 0,5% i 1,4% w poprzednim miesiącu.
-
Liczba nowych wniosków o zasiłek dla bezrobotnych w USA wyniosła 199 tys., wobec prognozowanych 200 tys. i 197 tys. wcześniej.
-
Liczba kontynuowanych wniosków o zasiłek wyniosła 1,71 mln, praktycznie zgodnie z prognozą 1,709 mln i nieco poniżej wcześniejszych 1,716 mln.
-
Indeks przemysłowy NY Fed wzrósł do 25,5 pkt, wyraźnie powyżej prognozy 12 pkt i 7,6 pkt poprzednio.
-
Indeks aktywności biznesowej Philadelphia Fed spadł do 20,9 pkt, poniżej prognozy 28 pkt i wobec 37,8 pkt wcześniej.
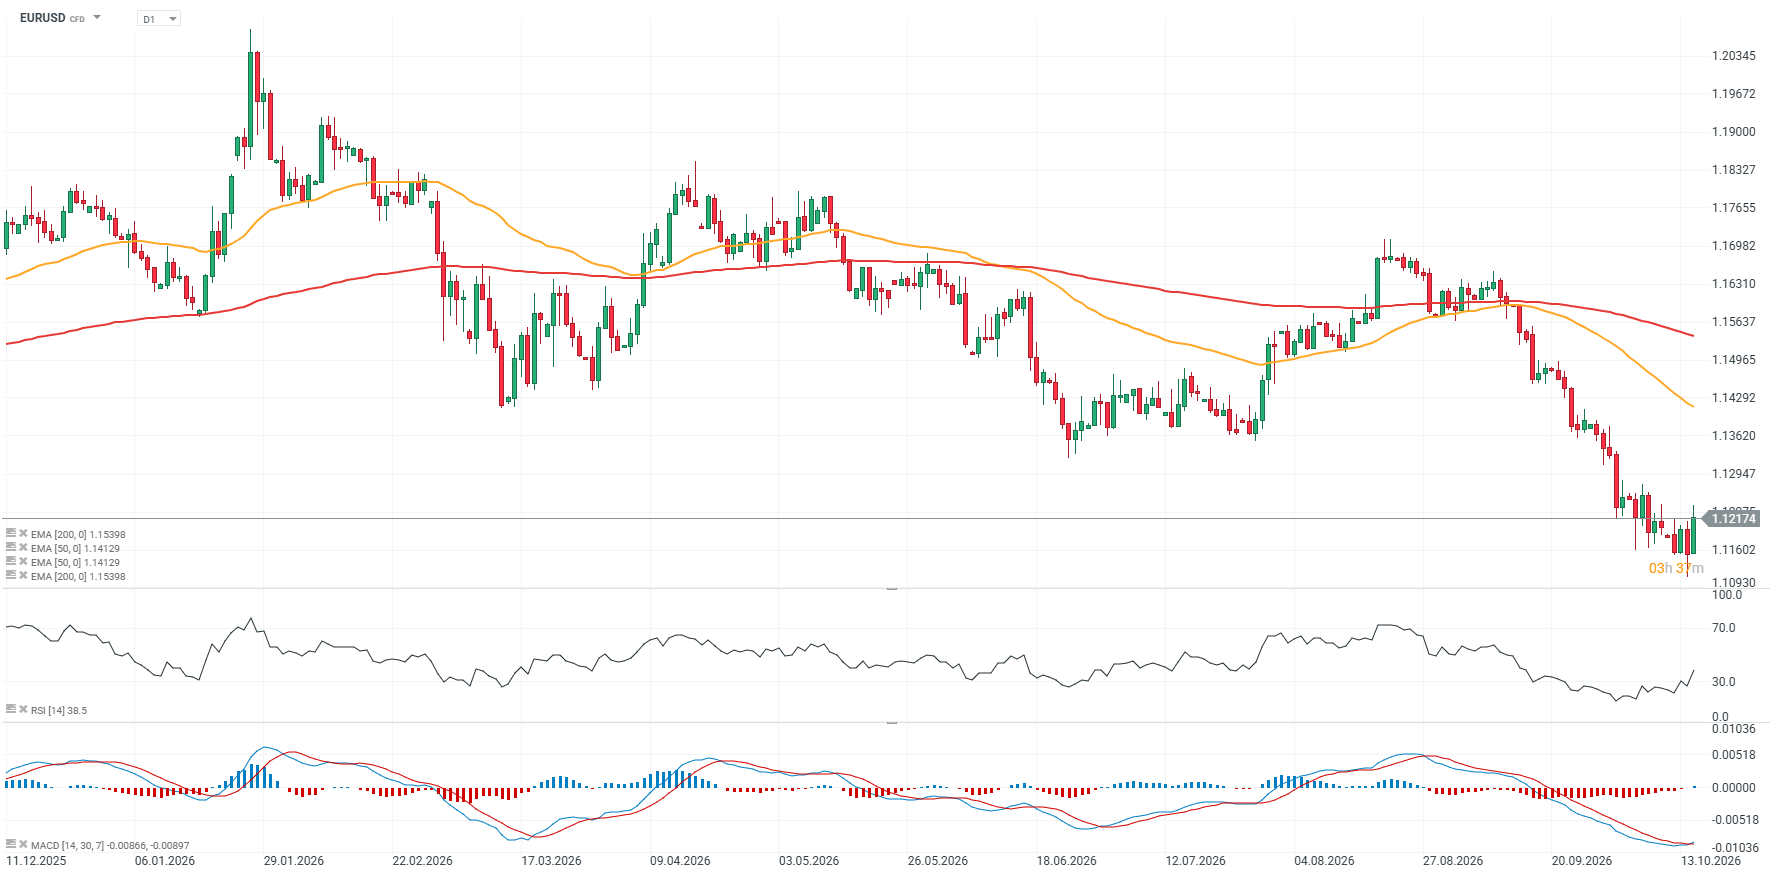
Eurodolar notuje najmocniejszy wzrost od 19 sierpnia i zyskuje prawie 0,6%; kontrakt na indeks dolara (USDIDX) cofa się do ok. 101.8 wobec 102.7 obserowanych wczoraj. Aukcja 4-tygodniowych bonów skarbowych USA wypadła solidnie: bid-to-cover wzrósł do 2,56 z 2,40, co wskazuje na wyraźnie większy popyt inwestorów mimo sprzedaży aż 110 mld USD długu. Rentowność końcowa wyniosła 4,% wobec 3,98% poprzednio, więc koszt finansowania nieco wzrósł, ale przy tak mocnym pokryciu aukcji dane nie sugerują problemów z absorpcją krótkoterminowego długu USA.
Departament Skarbu USA otrzymał oferty sprzedaży obligacji o łącznej wartości prawie 40,84 mld USD, z czego odkupił maksymalną zaplanowaną kwotę 6 mld USD. W ramach operacji zaakceptowano 3 z 42 kwalifikujących się emisji, koncentrując się na obligacjach kuponowych zapadających w latach 2037 - 2046.
Europejskie indeksy zakończyły sesję nieznacznym wzrostem, wobec stabilizacji nastrojów na amerykańskim parkiecie giełdowym; WIG20% nieznacznie wzrósł i w ciągu ostatnich dni wyraźnie "opera się" nastrojom risk-off na globalnym rynku akcji. Brytyjski FTSE wzrósł o ponad 1%, niemiecki DAX wzrosł niespełna 0,3% a szeroki europejski Euro Stoxx 600 zyskał prawie 0,4%.
(podsumowanie dnia w toku)
Wykres SILVER, EURUSD (interwał D1)
Źródło: XTB
Źródło: XTB
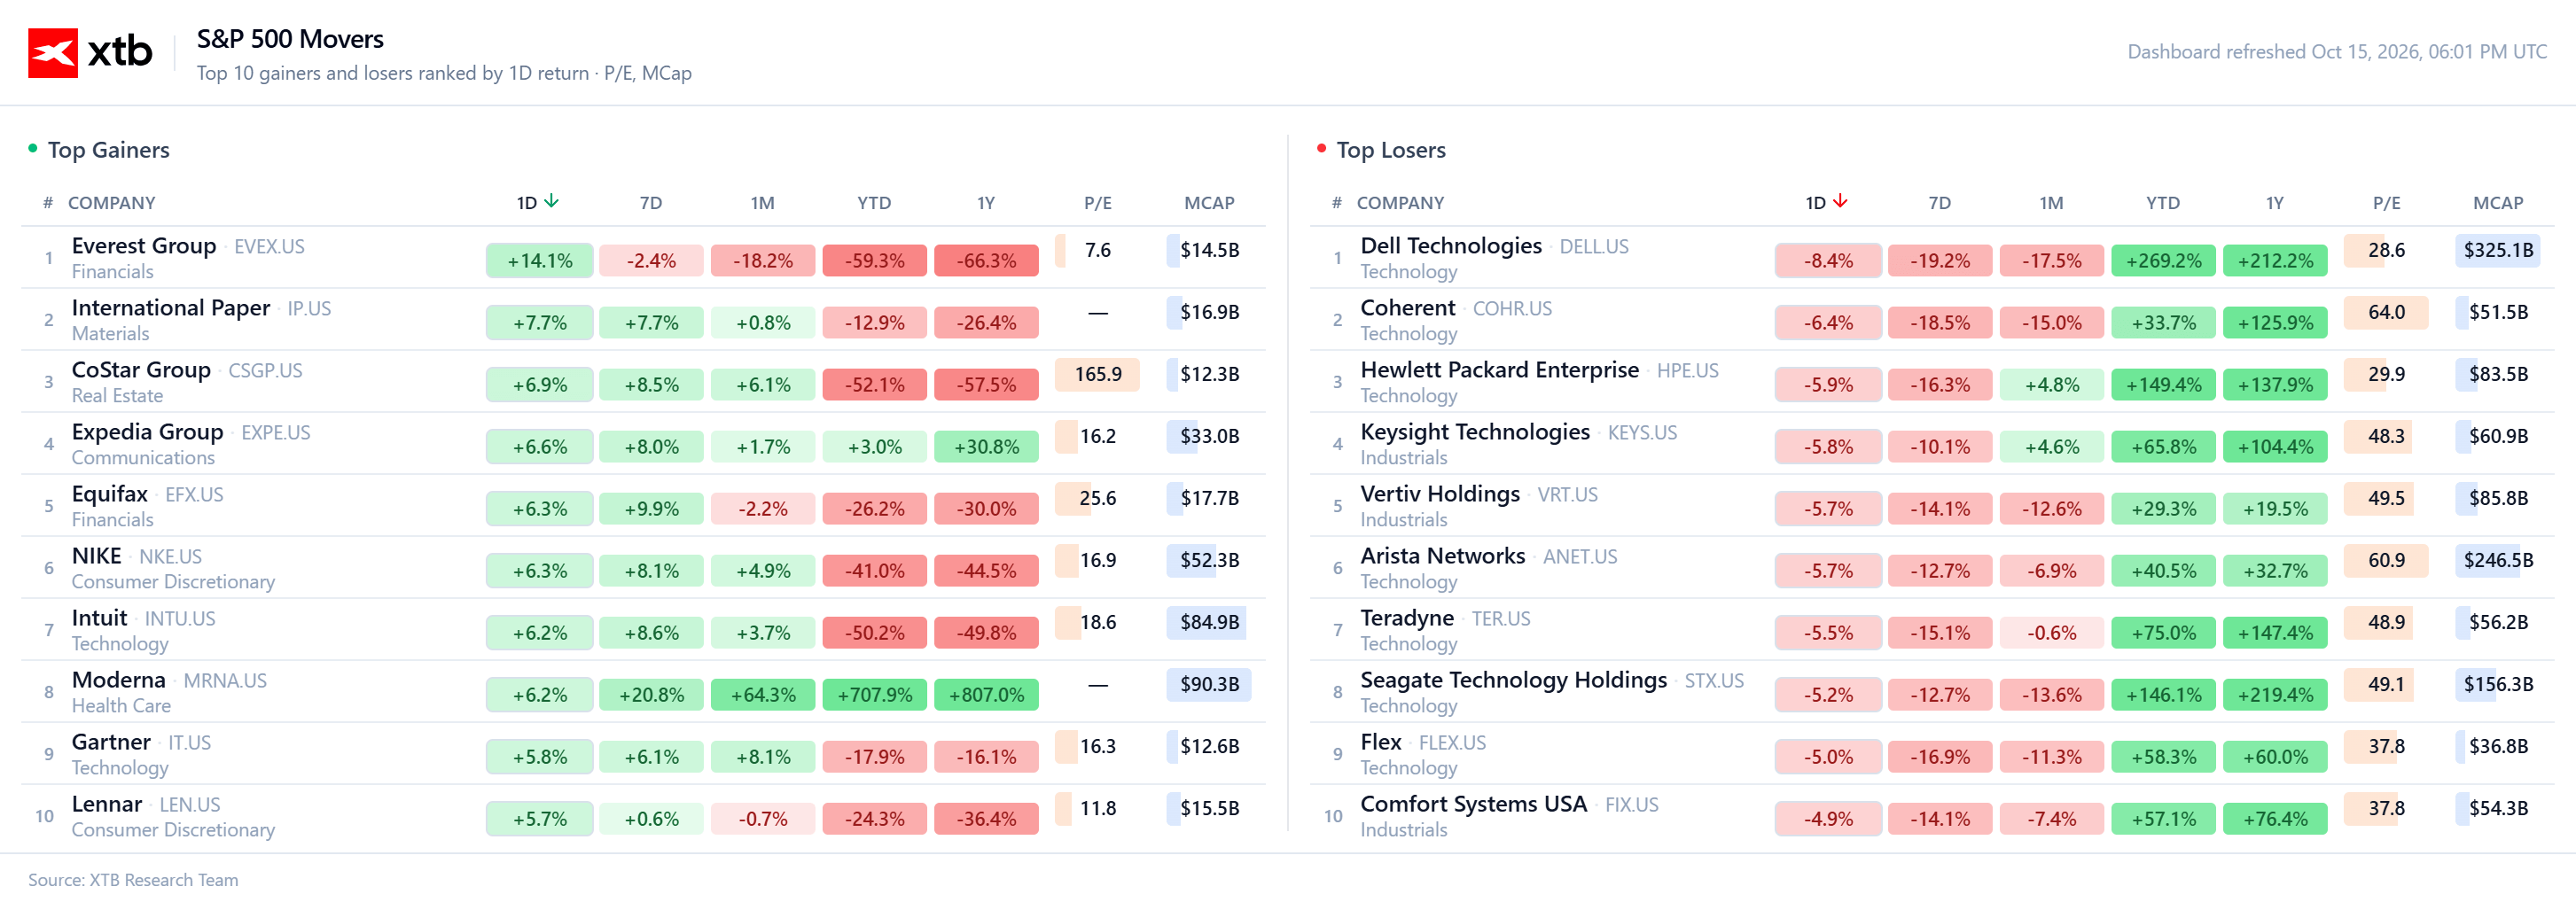
Najmocniejsze i najsłabsze akcje w S&P 500
Dzisiejsza sesja na S&P 500 pokazuje bardzo silne zróżnicowanie między poszczególnymi spółkami, przy wyraźnej presji na część segmentu technologicznego i przemysłowego. Po stronie wzrostowej zdecydowanie wyróżnia się Everest Group, zyskujący około 14,1%, a mocne odbicie notują również International Paper (+7,7%), CoStar Group (+6,9%) i Expedia (+6,6%). Wzrosty Nike (+6,3%), Intuit (+6,2%) i Moderny (+6,2%) pokazują, że popyt obejmuje spółki z kilku różnych sektorów, a nie tylko jedną branżę. Jednocześnie po stronie spadkowej dominują firmy silnie powiązane z technologią, infrastrukturą AI i centrami danych: Dell Technologies traci 8,4%, Coherent 6,4%, HPE 5,9%, Vertiv 5,7%, Arista Networks 5,7%, a Seagate 5,2%. Warto jednak zauważyć, że wiele z tych spółek pozostaje bardzo mocnych w dłuższym horyzoncie, m.in. Dell nadal zyskuje około 269% YTD, HPE 149%, Seagate 146%, a Teradyne 75%, co sugeruje raczej gwałtowną realizację zysków niż jednoznaczne odwrócenie ich długoterminowych trendów. Struktura sesji wskazuje więc na silną rotację kapitału i redukcję ekspozycji na najbardziej rozgrzane segmenty rynku, przy jednoczesnym odbiciu części wcześniej mocno przecenionych spółek.
Źródło: XTB


Ropa zyskuje po mocnym spadku zapasów w USA

Amerykańskie indeksy podejmują próbę odbicia po spadkach


US Open: Nasdaq 100 pogłębia spadki 🚩Akcje AI pod presją, CoreWeave traci 8%

Komentarz Giełdowy: Inflacja nie odpuszcza. Fed szykuje się do podwyżki stóp
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.