


Na około trzy godziny przed zamknięciem sesji w USA indeks S&P 500 i Nasdaq 100 rosną 0,5%, mimo wzrostu rentowności obligacji do poziomów niewidzianych od 20 lat. Sesja w Europie zamknęła się w relatywnie pozytywnych nastrojach: DAX i Euro Stoxx 50 rosły 0,5%. Polski indeks WIG20 tracił jednak 0,3%.
-
Zamówienia na dobra trwałego użytku w USA pozostały bez zmian, podczas gdy rynek oczekiwał spadku o 0,3%. Jednocześnie poprzedni odczyt został wskazany na poziomie 1,1%, co sugeruje wyhamowanie dynamiki zamówień.
-
Bazowe zamówienia na dobra trwałego użytku wzrosły o 0,3%, wyraźnie poniżej prognozy na poziomie 0,6% i nieco słabiej niż 0,4% wcześniej. Dane wskazują więc na umiarkowane osłabienie popytu inwestycyjnego po wyłączeniu najbardziej zmiennych kategorii.
-
Finalne dane Uniwersytetu Michigan były mieszane, ale ogólnie nieco lepsze od oczekiwań: indeks nastrojów wzrósł do 48,1 pkt, indeks oczekiwań do 46,3 pkt, a indeks bieżących warunków do 50,9 pkt. Roczne oczekiwania inflacyjne wyniosły 4,6%, a 5-letnie pozostały na poziomie 3,4%.
-
Iran podkreśla, że Cieśnina Ormuz pozostanie zamknięta, a rozmowy nuklearne z USA nie zostaną wznowione, dopóki warunki Teheranu nie zostaną spełnione. Mimo twardej retoryki ceny ropy cofają się w kierunku 96 USD za baryłkę z poziomów powyżej 100 USD.
-
Spadkom notowań ropy sprzyjają informacje o dołączeniu ekspertów technicznych do rozmów, co może oznaczać przejście do bardziej szczegółowych negocjacji. Atmosfera ma być bardziej konstruktywna, ale na tym etapie nie ma jeszcze przełomu ani finalnego porozumienia.
-
Rentowności amerykańskich obligacji skarbowych wzrosły do najwyższych poziomów od niemal dwóch dekad. Rentowność 10-latek sięga ponad 5,2%, a 5-letnich Treasuries przekroczyła 5% po raz pierwszy od 2007 roku.
-
Wzrost rentowności napędzają przede wszystkim wysokie ceny energii i ryzyko uporczywej inflacji, mocniejsze od oczekiwań dane z gospodarki USA oraz rosnące oczekiwania na dalsze zacieśnianie polityki pieniężnej przez Fed.
-
Dodatkową presję wywołała ostatnia sabsza aukcja 5-letnich obligacji, sugerująca większe wymagania inwestorów co do premii za ryzyko. W efekcie rosnące rentowności podnoszą koszt finansowania w gospodarce i zwiększają presję na wyceny najbardziej wrażliwych na stopy procentowe aktywów.
-
Na giełdzie w USA Synopsys rośnie 2% i zdążył oddać sporą część wzrostów po tym, jak HSBC podniósł rekomendację z „trzymaj” do „kupuj” i zwiększył cenę docelową z 490 do 700 USD, najwyższego poziomu na Wall Street. Bank zakłada EPS w roku fiskalnym 2027 na poziomie 20,01 USD, około 13% powyżej konsensusu, licząc na szybszy wzrost wyników dzięki większemu udziałowi przychodów royalty oraz rosnącemu popytowi na narzędzia EDA związane z AI.
-
Ostatnie wyniki wspierają bardziej optymistyczne prognozy: w III kwartale fiskalnym spółka przebiła oczekiwania zarówno pod względem EPS, jak i przychodów, a następnie podniosła całoroczne prognozy. Pozytywne rekomendacje napłynęły także od Baird, Morgan Stanley i Benchmark, choć wysoka wycena oznacza, że dalsze wzrosty będą mocno zależne od utrzymania tempa poprawy wyników i skutecznej integracji Ansys.
-
Na sesji europejskiej BASF tracił ponad 3,5% po doniesieniach, że złożył Evonik formalną propozycję dużej fuzji. Potencjalna transakcja miałaby pomóc w konsolidacji europejskiego sektora chemicznego, który zmaga się ze słabym popytem i presją na marże.
-
Airbus tcofnął się o 1% po wykryciu problemu z powłoką antykorozyjną w setkach samolotów A321neo, podczas gdy Konecranes wzrósł o blisko 7% po ogłoszeniu skupu akcji i podniesieniu prognoz. Dobrze radziły sobie Nokia, ASML i UBS, zyskujące odpowiednio około 3,3%, 2,1% i 3%.
-
Trump ocenił spotkanie z Xi Jinpingiem jako „spotkanie pełne przyjaźni, siły i sukcesu” i zapowiedział kolejne rozmowy w listopadzie w Chinach. Prezydent USA miał też przekazać Xi Jinpingowi, by Pekin przestał wspierać Teheran w walce ze Stanami Zjednoczonymi.
Wykres US100 (interwał D1)
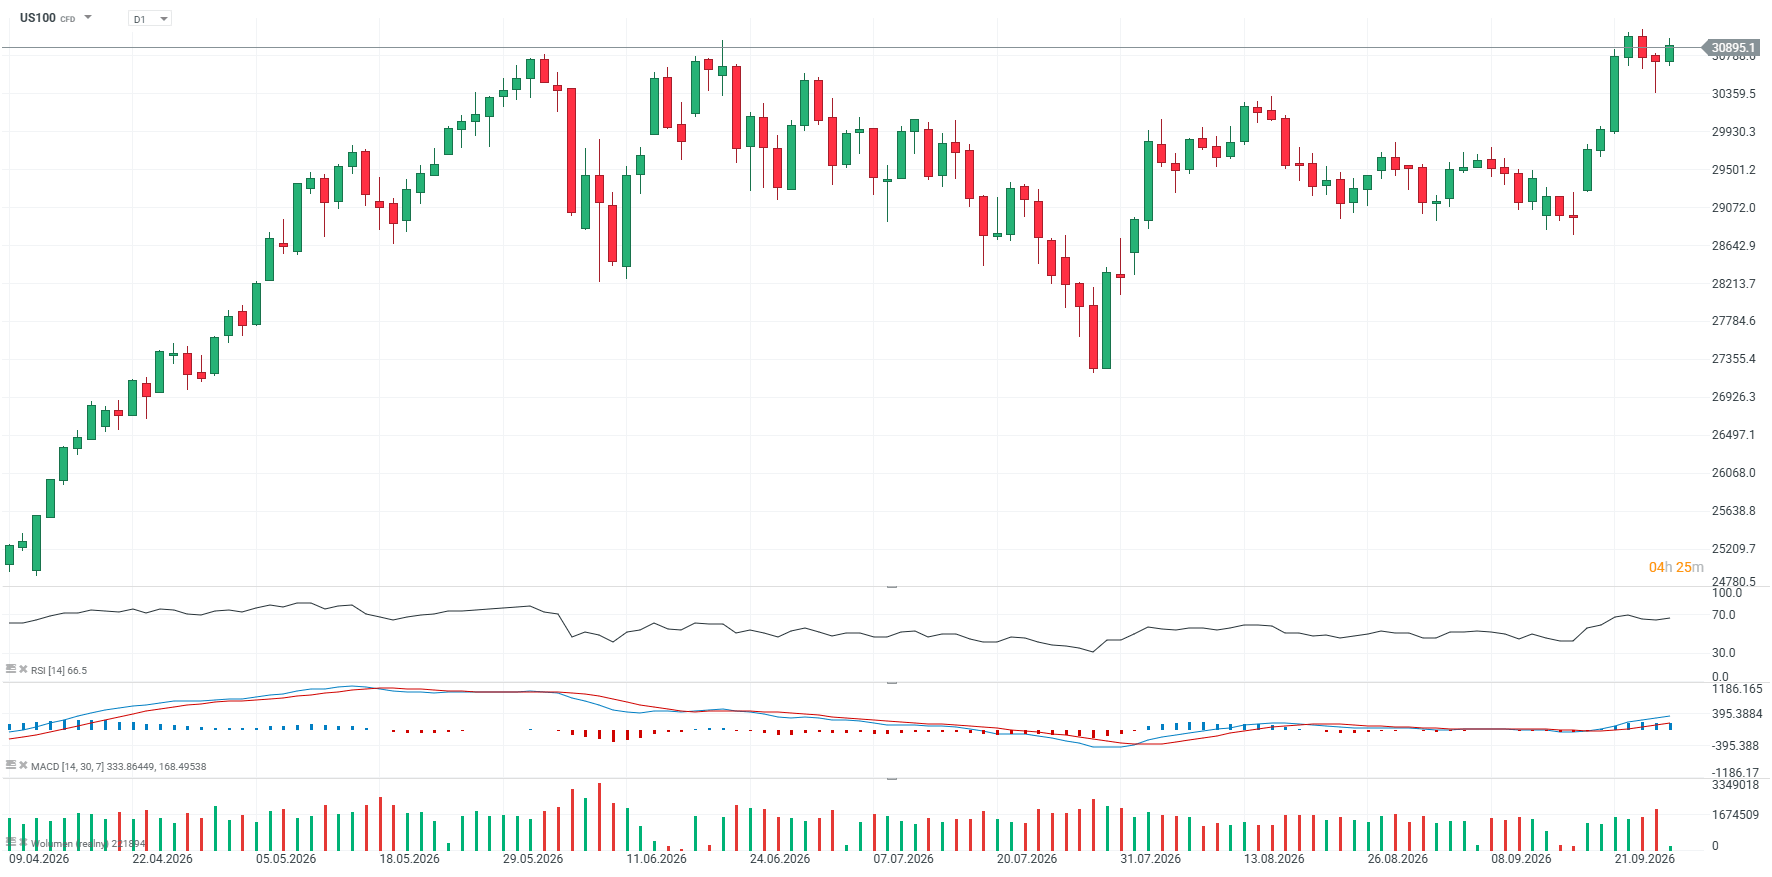
Źródło: xStation5


Trzy rynki do obserwacji w przyszłym tygodniu (25.09.2026)


Ropa traci 3,5% choć Iran podkreśla silną pozycję w negocjacjch z USA

Crypto news 📉Bitcoin traci się po osiągnięciu najwyższych poziomów od stycznia. Co dalej?


Komentarz Giełdowy: No deal. Trump i Xi tylko odroczyli konflikt
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.