

- 📅 Okres: 14–18 września 2026

- 📅 Okres: 14–18 września 2026
🏦 INDEKSY GIEŁDOWE
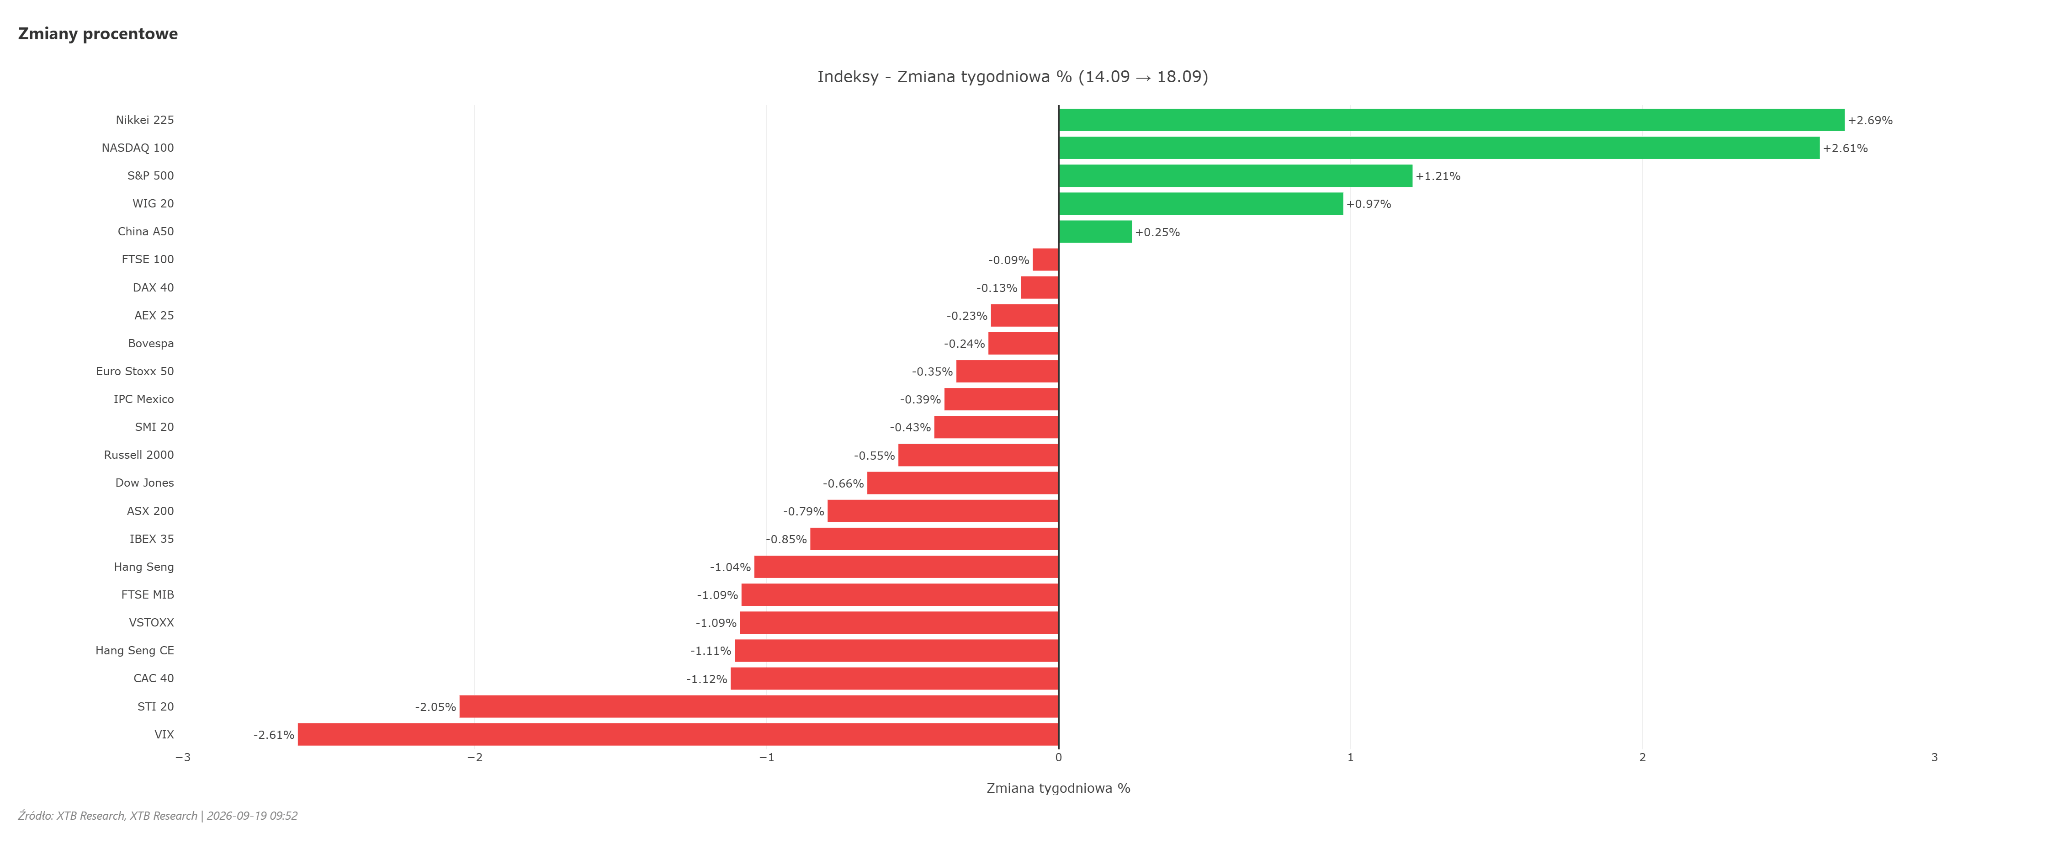
- Miniony tydzień stał pod znakiem wyraźnej dywergencji nastrojów pomiędzy rynkiem amerykańskim a europejskim.
- Początek handlu przyniósł nerwowość wywołaną gwałtownym wzrostem rentowności długu skarbowego w USA, co uderzyło przede wszystkim w wyceny spółek technologicznych.
- Sytuację na Wall Street odmieniło jednak czwartkowe odreagowanie – inwestorzy uznali, że jastrzębia postawa Rezerwy Federalnej stanowi potwierdzenie odporności amerykańskiej gospodarki.
- W efekcie technologiczny Nasdaq 100 oraz szeroki S&P 500 zdołały zakończyć tydzień na plusie, podczas gdy tradycyjny Dow Jones Industrial Average, zdominowany przez spółki starej ekonomii, zamknął tydzień pod kreską, zbliżając się chwilowo do swojej 200-sesyjnej średniej kroczącej.
- Zupełnie inne nastroje panowały na Starym Kontynencie. Europejskie parkiety nie zdołały podpiąć się pod amerykańskie odbicie.
- Szeroki indeks STOXX 600, niemiecki DAX oraz brytyjski FTSE doświadczyły wyprzedaży, na co wpływ miały obawy o koszty energii, a także głębokie tąpnięcie w europejskim sektorze motoryzacyjnym i telekomunikacyjnym.
- Inwestorzy w Europie coraz mocniej obawiają się, że wysoka inflacja zmusi Europejski Bank Centralny do utrzymywania restrykcyjnej polityki przez dłuższy czas.
- Na tym tle relatywną odpornością wykazał się polski WIG20, choć segmenty średnich i małych spółek (mWIG40 oraz sWIG80) uległy głębszemu cofnięciu.
📈 AKCJE
- Na rynku akcyjnym obserwowaliśmy prawdziwy rollercoaster w sektorze półprzewodników i sztucznej inteligencji.
- Tydzień rozpoczął się od silnej wyprzedaży wywołanej komunikatami ze strony czołowych laboratoriów AI (Anthropic, OpenAI, xAI), które zrodziły obawy o krótkoterminowe spowolnienie tempa rozwoju tej technologii.
- Pod presją znalazły się m.in. akcje ASML w Europie, gdzie inwestorzy zaczęli rewidować prognozy popytu na maszyny litograficzne.
- Sentyment odwrócił się jednak w drugiej połowie tygodnia – popyt na technologię AI ostatecznie przeważył, a odbicie rentowności obligacji dało impuls do dynamicznych wzrostów indeksu SOXX.
- Wśród gigantów technologicznych wyróżniała się Meta Platforms, wspierana optymistycznymi rekomendacjami banków inwestycyjnych po udanym wdrożeniu nowego agenta AI o nazwie "Muse".
- Zyskiwał również Alphabet (Google), mimo głośnych doniesień o kontrolowanym przełamaniu zabezpieczeń systemów zewnętrznych firm przez model Gemini w testach bezpieczeństwa.
- W Europie wydarzeniem tygodnia była potężna wyprzedaż walorów Volkswagena, który zanotował największe tąpnięcie od wielu miesięcy po drastycznym cięciu prognoz finansowych oraz odpisach związanych z marką Porsche.
- Sektor kosmiczny w USA ucierpiał z kolei po doniesieniach SpaceX o opóźnieniu kluczowego startu rakiety Starship.
- Na rodzimym rynku błyszczały akcje odzieżowego giganta LPP, który rósł po publikacji znakomitych wyników finansowych za drugi kwartał.
- Z kolei Abbott Laboratories zamknęło ciążący na spółce proces sądowy dotyczący wadliwych formuł mleka dla niemowląt, co przyniosło ulgę akcjonariuszom mimo konieczności uiszczenia wielomilionowych kar.
🛢️ SUROWCE
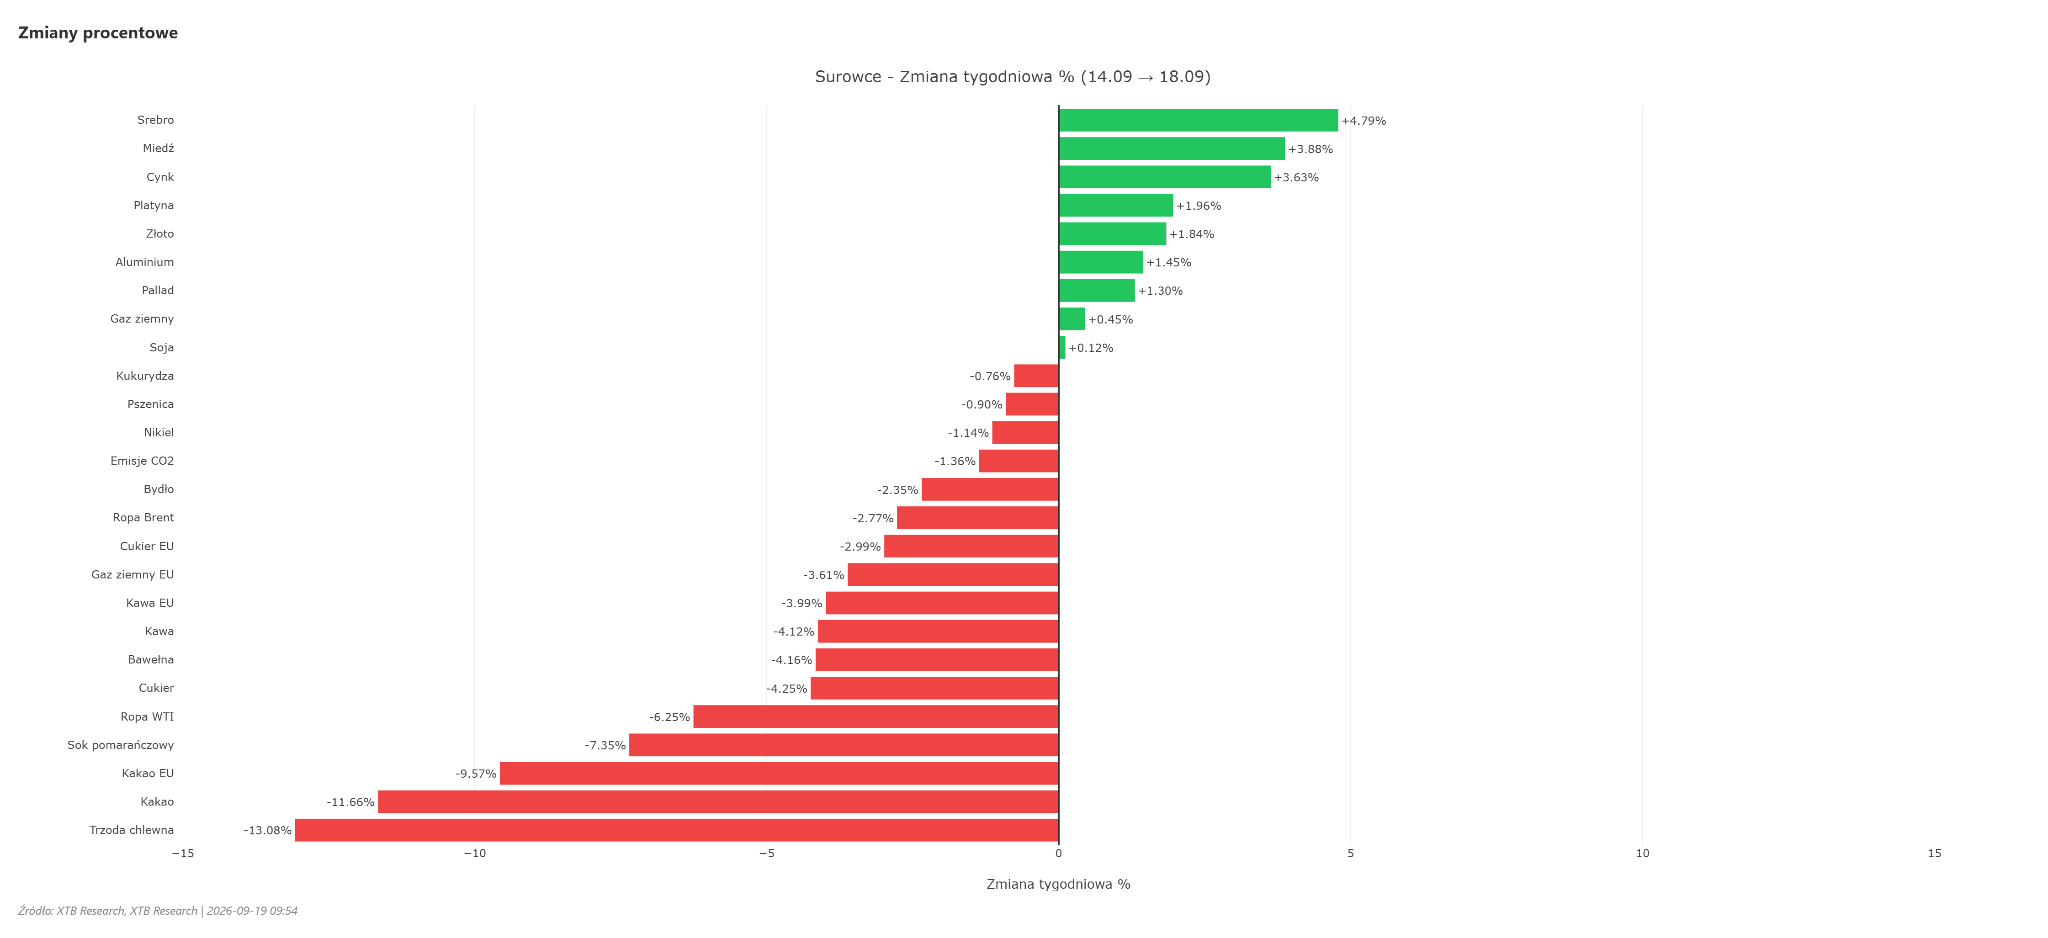
- Rynek surowców energetycznych podlegał silnym wahaniom. Ceny ropy naftowej (zarówno odmiany Brent, jak i WTI) zanotowały w ujęciu tygodniowym spadki, co przyniosło ulgę rynkom obawiającym się powrotu presji inflacyjnej.
- Presję spadkową na ceny ropy wywołały przede wszystkim doniesienia o dyplomatycznych staraniach Chin zmierzających do deeskalacji napięć na Bliskim Wschodzie. Mimo to, na rynku fizycznym wciąż utrzymuje się niepewność dotycząca globalnych mocy rafineryjnych i potencjalnych niedoborów paliw gotowych.
- Z kolei ceny gazu ziemnego w Europie i USA kontynuowały wzrosty. Paliwo gazowe drożało ze względu na utrzymujące się ryzyka geopolityczne dla szlaków transportowych oraz obawy o stabilność dostaw przed zbliżającym się sezonem grzewczym.
- W segmencie surowców rolnych szczególną uwagę przykuł sok pomarańczowy, którego ceny dynamicznie rosły z powodu obaw o wpływ zjawiska pogodowego El Niño na globalne zbiory.
- Z kolei kakao traciło na wartości w obliczu rosnących zbiorów na Wybrzeżu Kości Słoniowej i najwyższych od dwóch lat zapasów na giełdzie ICE.
🪙 METALE SZLACHETNE
- Rynek metali szlachetnych wykazał się dużą odpornością na jastrzębią retorykę Rezerwy Federalnej. Początkowo, w odpowiedzi na decyzję FOMC i silny wzrost rentowności obligacji skarbowych (które stanowią konkurencję dla niegenerujących odsetek kruszców), złoto zaliczyło gwałtowne tąpnięcie, niemal całkowicie wymazując wcześniejsze dzienne zyski i spadając w rejon dolnych ograniczeń konsolidacji.
- Spadek ten okazał się jednak krótkotrwały. Gdy rentowności obligacji zaczęły korygować swój silny ruch w górę, złoto powróciło do dynamicznych wzrostów, kończąc tydzień na plusie i osiągając najwyższe poziomy od tygodnia. Podobną trajektorię wykonały notowania srebra, platyny oraz palladu, które zyskiwały na fali powrotu kapitału do twardych aktywów w drugiej połowie tygodnia.
💱 FOREX
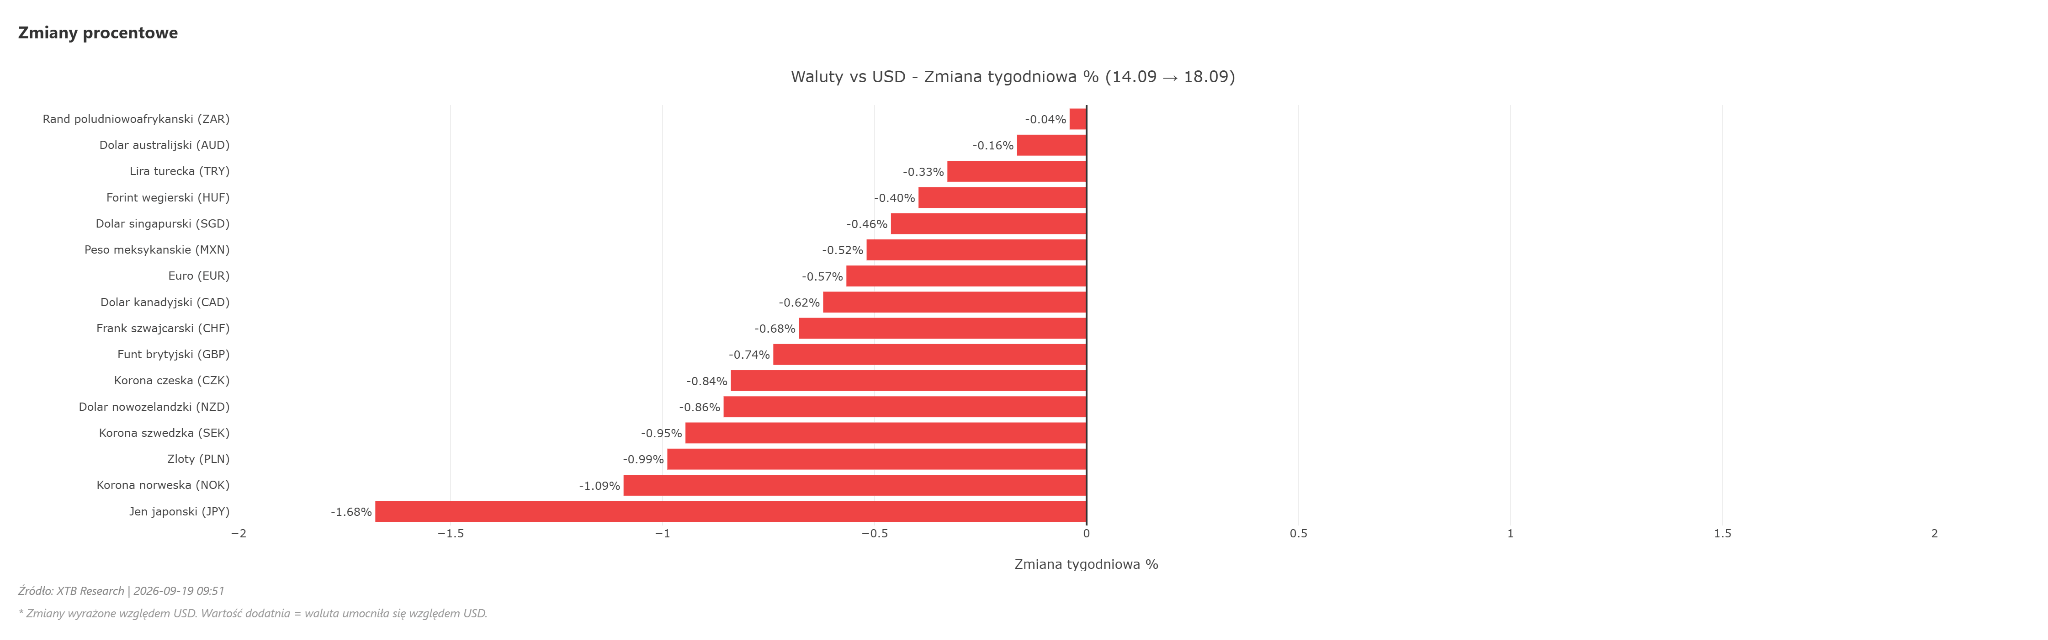
- Głównym motorem napędowym rynku walutowego była decyzja Fed oraz zaskakujące rozstrzygnięcia w Azji. Amerykański dolar zdominował koszyk walutowy, zyskując na wartości po jastrzębim posiedzeniu FOMC.
- Para EURUSD doświadczyła silnego tąpnięcia, spadając poniżej psychologicznej granicy 1.15. Presja na euro wynikała z rosnącej dywergencji pomiędzy polityką Fed a obawami o stan gospodarczy strefy euro.
- Słabo radził sobie również dolar kanadyjski, obciążony niższą od prognoz dynamiką inflacji w Kanadzie.
- Największą zmienność obserwowaliśmy jednak na japońskim jenie (JPY). Bank Japonii zdecydował się na historyczny krok, podnosząc koszt pieniądza do najwyższego poziomu od ponad trzech dekad.
- Bezpośrednio po tej decyzji jen zaczął gwałtownie tracić, ponieważ brak jednomyślności wśród decydentów odebrano jako zapowiedź bardzo powolnego tempa dalszego zacieśniania.
- Sytuacja zmieniła się o 180 stopni w drugiej części dnia, gdy na rynku pojawiły się doniesienia o weryfikowaniu kursów walutowych przez japońskich urzędników. Obawa przed bezpośrednią interwencją walutową Tokio doprowadziła do masowego zamykania krótkich pozycji i błyskawicznego, silnego umocnienia jena.
💰 KRYPTOWALUTY
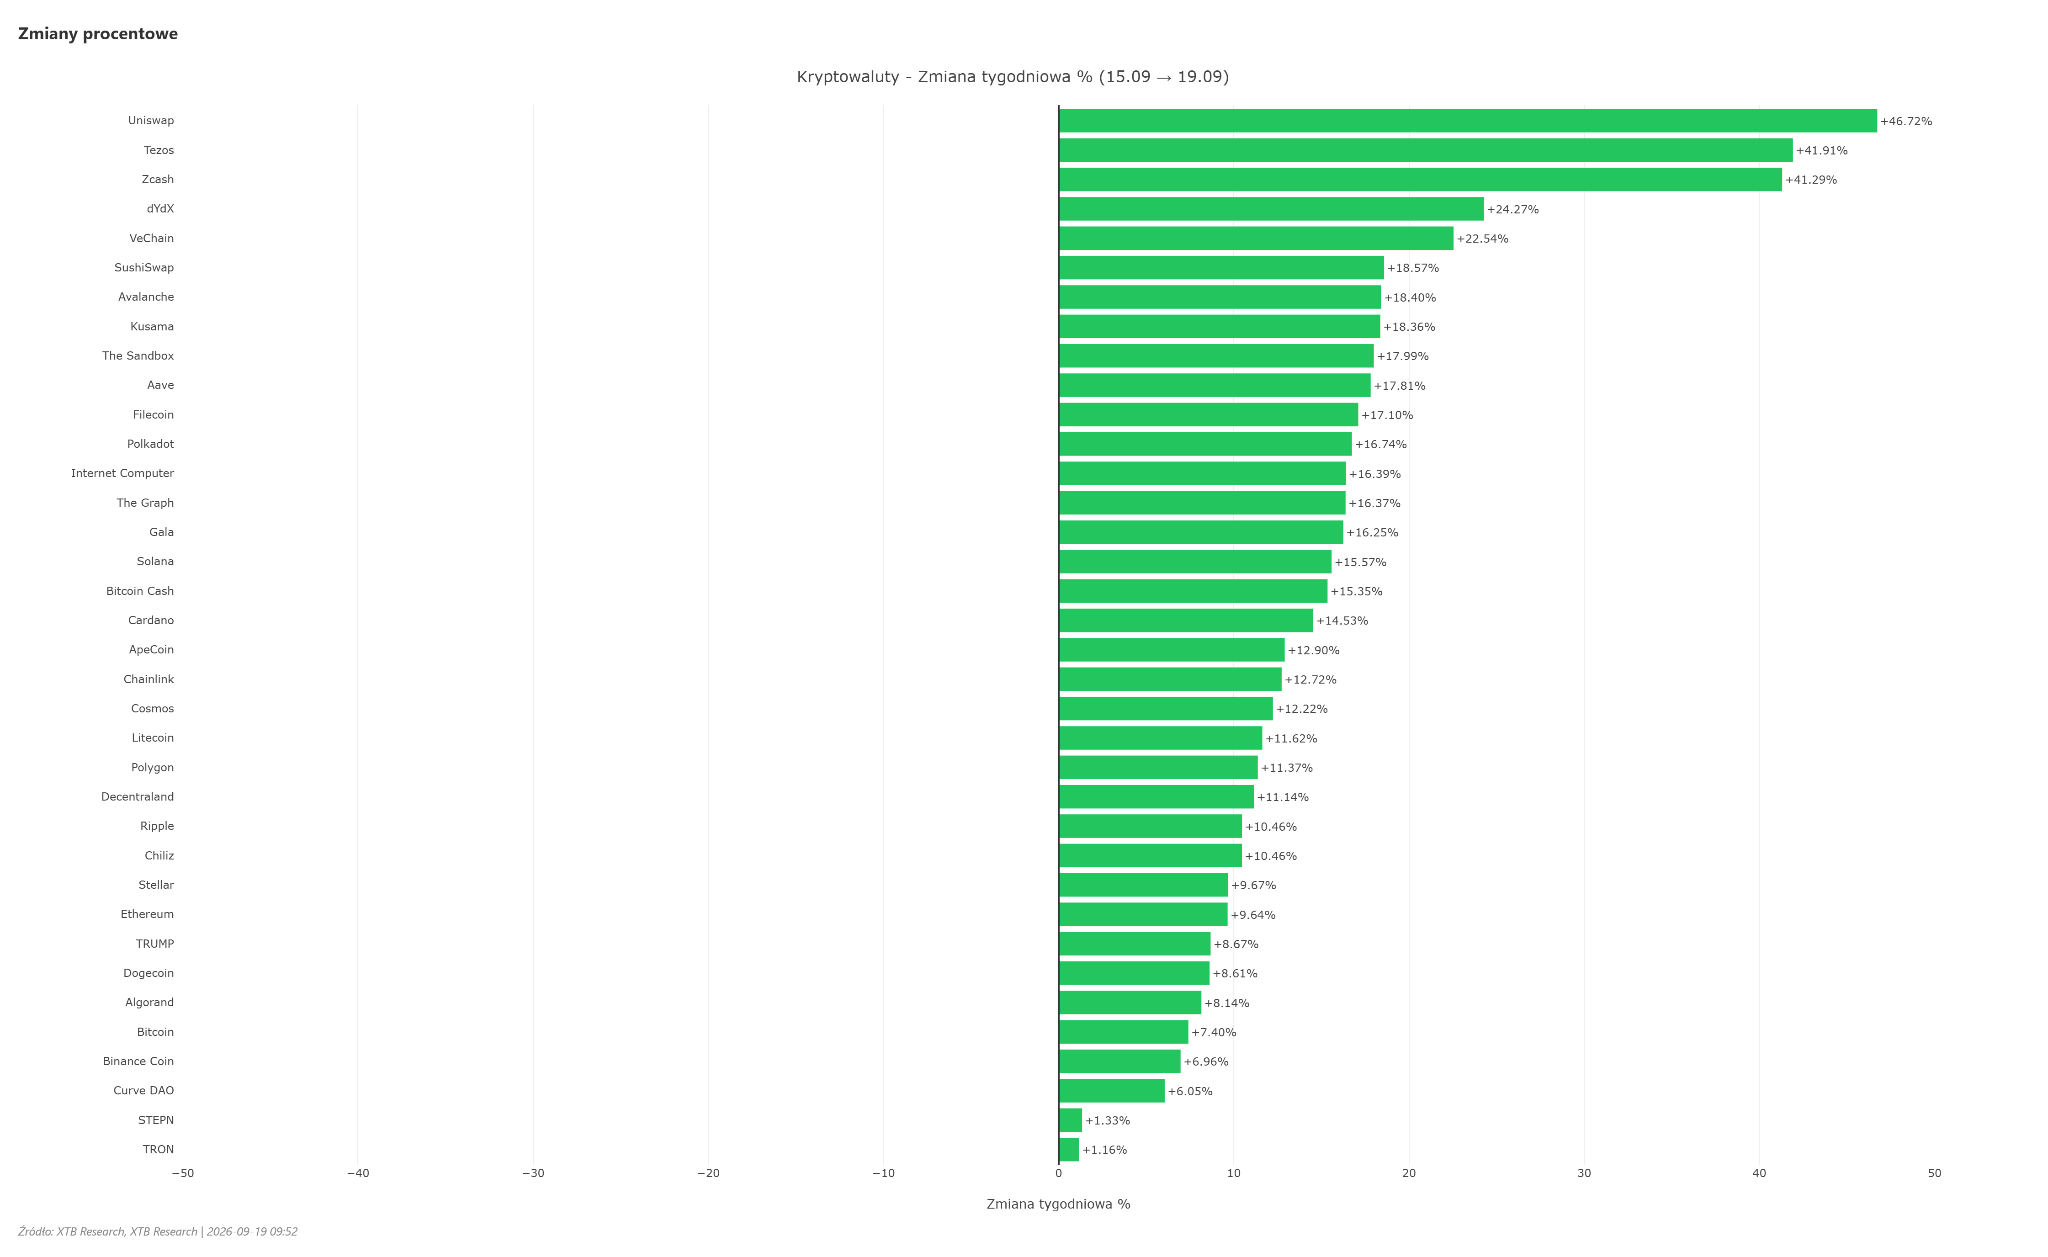
- Podczas gdy tradycyjne aktywa zmagały się z konsekwencjami wyższych stóp procentowych, na rynku kryptowalut zapanował niezmącony optymizm. Inwestorzy całkowicie zignorowali jastrzębi ton globalnych banków centralnych, uznając, że wyższy koszt pieniądza został już wcześniej uwzględniony w cenach.
- Głównym katalizatorem raju była informacja o krokach amerykańskiego regulatora, który otwiera drogę do handlu tokenizowanymi akcjami tradycyjnych przedsiębiorstw na technologii blockchain.
- Bitcoin po raz pierwszy od początku miesiąca dynamicznie przebił barierę 80 000 USD i kontynuował marsz w górę. W ślad za liderem podążyły inne projekty – Ethereum solidnie rosło, a liderem wzrostów wśród głównych projektów okazała się Solana, notująca silny, dwucyfrowy zysk w ujęciu tygodniowym.
- XRP również zyskało na wartości, bez trudu przechodząc przez przejściowe trudności związane z odpływami kapitału z funduszy ETF na ten token.
🌍 MAKROEKONOMIA
- Kluczowym punktem tygodnia było posiedzenie FOMC. Rezerwa Federalna podniosła stopy procentowe o 25 punktów bazowych do poziomu 4,00%. Najważniejsza okazała się jednak jastrzębia rewizja tzw. wykresu kropkowego (dot plot) – mediana prognoz na koniec 2026 roku wzrosła do 4,125%, a zdecydowana większość członków zasygnalizowała potrzebę jeszcze jednej podwyżki w tym roku.
- Fed podniósł prognozę PKB na 2026 rok do 2,3% i obniżył prognozę stopy bezrobocia do 4,1%, co szef Fed Kevin Warsh argumentował silną produktywnością, odpornością inwestycji i bliskością pełnego zatrudnienia.
- Dodatkowym paliwem dla jastrzębi były dane o sprzedaży detalicznej w USA, która wzrosła znacznie powyżej oczekiwań, pokazując, że amerykański konsument pozostaje silny mimo restrykcyjnej polityki.
- Na arenie międzynarodowej równie ważna była decyzja Banku Japonii o podwyżce stóp procentowych do najwyższego poziomu od ponad 30 lat, co wzmogło obawy o globalne koszty finansowania. Z kolei w Europie indeks cen producentów w Szwajcarii spadł o 0,7% w ujęciu rocznym, co potwierdza postępującą dezinflację w tym alpejskim kraju.
🔥 GEOPOLITYKA
- Napięcia geopolityczne wciąż wywierały realny wpływ na zachowanie inwestorów, szczególnie w pierwszej części tygodnia. Konflikt na Bliskim Wschodzie wszedł w fazę bezpośredniego zagrożenia dla kluczowych szlaków logistycznych – Arabia Saudyjska uruchomiła pierwsze od dłuższego czasu alarmy przeciwlotnicze dla Rijadu w związku z atakami Huti, co przejściowo podbijało ceny surowców energetycznych.
- Równolegle Stany Zjednoczone zatwierdziły pakiet wsparcia obrony powietrznej dla Ukrainy o wartości 2,7 miliarda dolarów. Na froncie dyplomacji gospodarczej uwaga rynków zaczęła skupiać się na planowanej wizycie chińskiej delegacji handlowej w USA, na czele której stanął wicepremier He Lifeng, co może przynieść nowe rozdanie w relacjach Waszyngton-Pekin.
📉 TOP 5 INSTRUMENTÓW - NAJWIĘKSZE ZMIANY W TYGODNIU
- Solana w tym tygodniu zyskała 10,74%. Kryptowaluta była liderem wzrostów wśród głównych aktywów cyfrowych, napędzana entuzjazmem wokół tokenizacji tradycyjnych aktywów i powrotem spekulacyjnego kapitału na rynek altcoinów.
- Bitcoin w tym tygodniu zyskał 5,02%. Przełamanie historycznej barier 80 000 USD przywróciło pełną dominację byków na rynku kryptowalut, które całkowicie zignorowały jastrzębią retorykę Fed.
- Ropa WTI w tym tygodniu straciła 4,51%. Spadki były efektem prób deeskalacji napięć na Bliskim Wschodzie przy udziale Chin oraz obaw o popyt ze strony globalnego przemysłu.
- Google (Alphabet) w tym tygodniu zyskał 3,13%. Spółka zdołała wypracować solidne zyski dzięki powrotowi kapitału do sektora technologicznego (SaaS i AI) w drugiej części tygodnia, mimo przejściowych problemów wizerunkowych modelu Gemini.
- Srebro w tym tygodniu zyskało 2,64%. Kruszec zanotował udany tydzień, silnie reagując na czwartkowo-piątkową korektę rentowności amerykańskich obligacji skarbowych i powracając do wzrostów.
⭐ NAJWAŻNIEJSZE WNIOSKI Z MINIONEGO TYGODNIA
- Odporność gospodarki USA marginalizuje strach przed stopami: Choć jastrzębi zwrot Fed (wyższy dot plot, rewizja PKB) początkowo wywołał korektę, silne dane o sprzedaży detalicznej przekonały Wall Street, że wyższe stopy są pokłosiem silnej gospodarki, a nie problemem samym w sobie.
- Kryptowaluty wchodzą w fazę "odkotwiczenia" od tradycyjnego makro: Dynamiczny rajd Bitcoina ponad 80 tys. USD i Solany o ponad 10% przy jednoczesnym zacieśnianiu polityki przez Fed i BOJ pokazuje, że katalizatory regulacyjne (tokenizacja aktywów) mają obecnie większe znaczenie dla kryptowalut niż koszt pieniądza.
- Słabość Europy i kryzys motoryzacyjny: Niemiecki DAX i europejskie indeksy cierpią z powodu problemów strukturalnych (drastyczne cięcia prognoz Volkswagena) oraz obaw przed powrotem inflacji energetycznej, co powiększa dystans dzielący Europę od USA.
- Koniec ery taniego jena i interwencyjna gra BOJ: Historyczna podwyżka stóp w Japonii i nagłe "rate-checks" pokazują zdeterminowanie władz w Tokio do obrony jena przed spekulacyjną wyprzedażą, co będzie generować podwyższoną zmienność na parach z JPY.
🔮 CO CZEKA NAS W PRZYSZŁYM TYGODNIU
- Rozmowy handlowe USA-Chiny: Wizyta chińskiej delegacji pod przewodnictwem He Lifenga w Waszyngtonie (19–23 września) będzie kluczowym czynnikiem kształtującym sentyment wokół globalnego handlu i spółek technologicznych.
- Przetrawienie decyzji Fed przez rynek długu: Kluczowe będzie zachowanie rentowności amerykańskich obligacji skarbowych. Ponowne podejście 10-latek pod wieloletnie maksima może ponownie wywrzeć presję na wyceny spółek typu growth.
- Dane o aktywności biznesowej (PMI): Pierwsze wstępne odczyty indeksów PMI za wrzesień dla strefy euro i USA pokażą, jak dynamicznie wyższe stopy procentowe chłodzą aktywność w przemyśle i usługach.


Jen traci po podwyżce stóp BoJ

Jastrzębie wypowiedzi szefa BOJ umacniają jena – kluczowe wnioski


Fed odpiera nacisk Trumpa – Wall Street świętuje | Bliżej Rynków, 18.09.2026
🏯Wykres dnia: Jen w potrzasku. Podwyżka BoJ, która osłabiła walutę (18.09.2026)
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.