

- 📅 Okres: 12 – 16 października 2026 roku
- Inflacja CPI w USA przyspieszyła do 3,7% r/r, co oddala perspektywę obniżek stóp przez Fed.
- Ropa Brent przekroczyła 109 USD za baryłkę z powodu napięć na Bliskim Wschodzie i spadku zapasów w USA.
- Sektor technologiczny na Wall Street zanotował głęboką wyprzedaż, podczas gdy tradycyjne branże i banki zyskały.
🏦 INDEKSY GIEŁDOWE
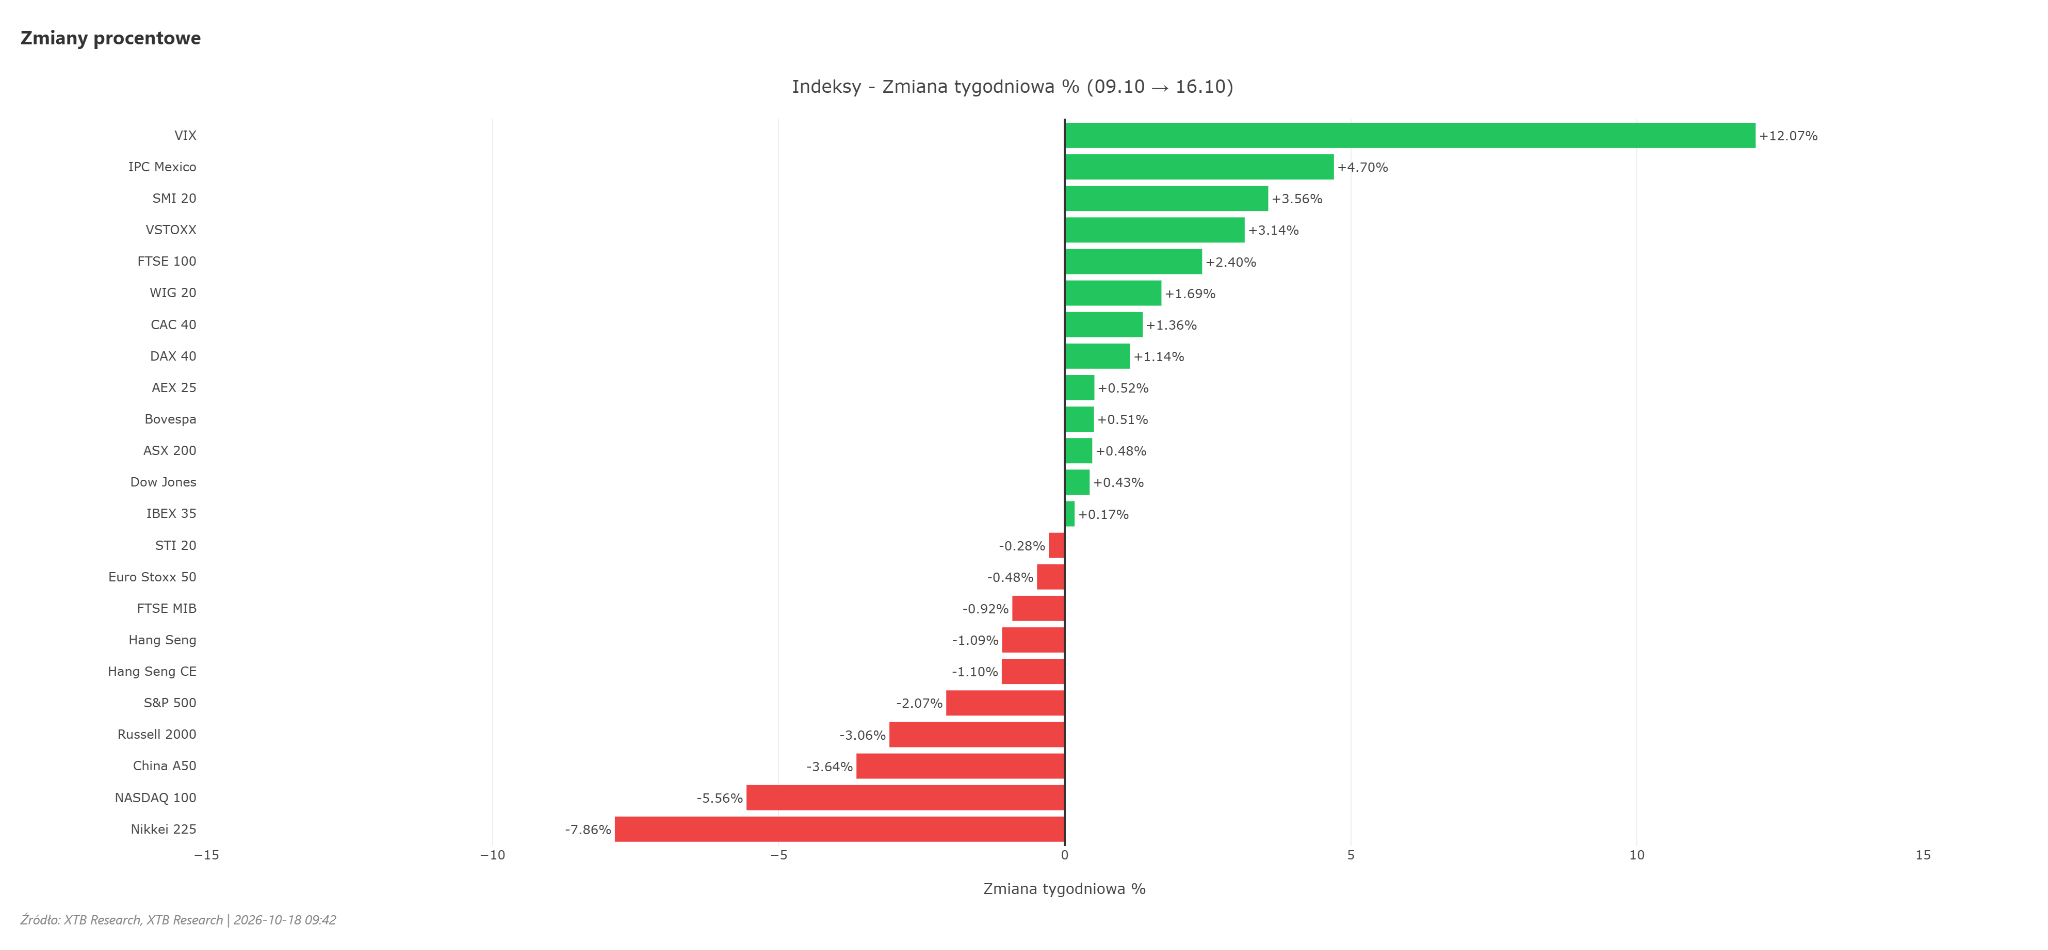
- Miniony tydzień upłynął pod znakiem gwałtownej polaryzacji nastrojów na globalnych parkietach. Podczas gdy segment technologiczny doświadczył bezwzględnej wyprzedaży, tradycyjne gałęzie gospodarki zdołały obronić się przed spadkami.
- Na Wall Street ton nadawał technologiczny Nasdaq, który zanotował najgorszy tydzień od wiosny 2025 roku, pociągając za sobą szeroki indeks S&P 500.
- Zupełnie inaczej zachowywał się Dow Jones Industrial Average – dzięki silnej reprezentacji sektora finansowego i paliwowego indeks ten zakończył tydzień na skromnym plusie.
- W Europie nastroje były zdecydowanie spokojniejsze. Inwestorzy na Starym Kontynencie w mniejszym stopniu odczuli wstrząsy w segmencie technologicznym, co pozwoliło niemieckiemu DAX-owi oraz brytyjskiemu FTSE zamknąć tydzień nad kreską.
- Na tym tle wyjątkową odpornością wykazała się giełda w Warszawie. Indeks WIG20 zignorował globalny odwrót od ryzyka, pewnie utrzymując się powyżej bariery 4200 punktów i notując solidny tygodniowy wzrost, napędzany krajowym sektorem bankowym.
📈 AKCJE
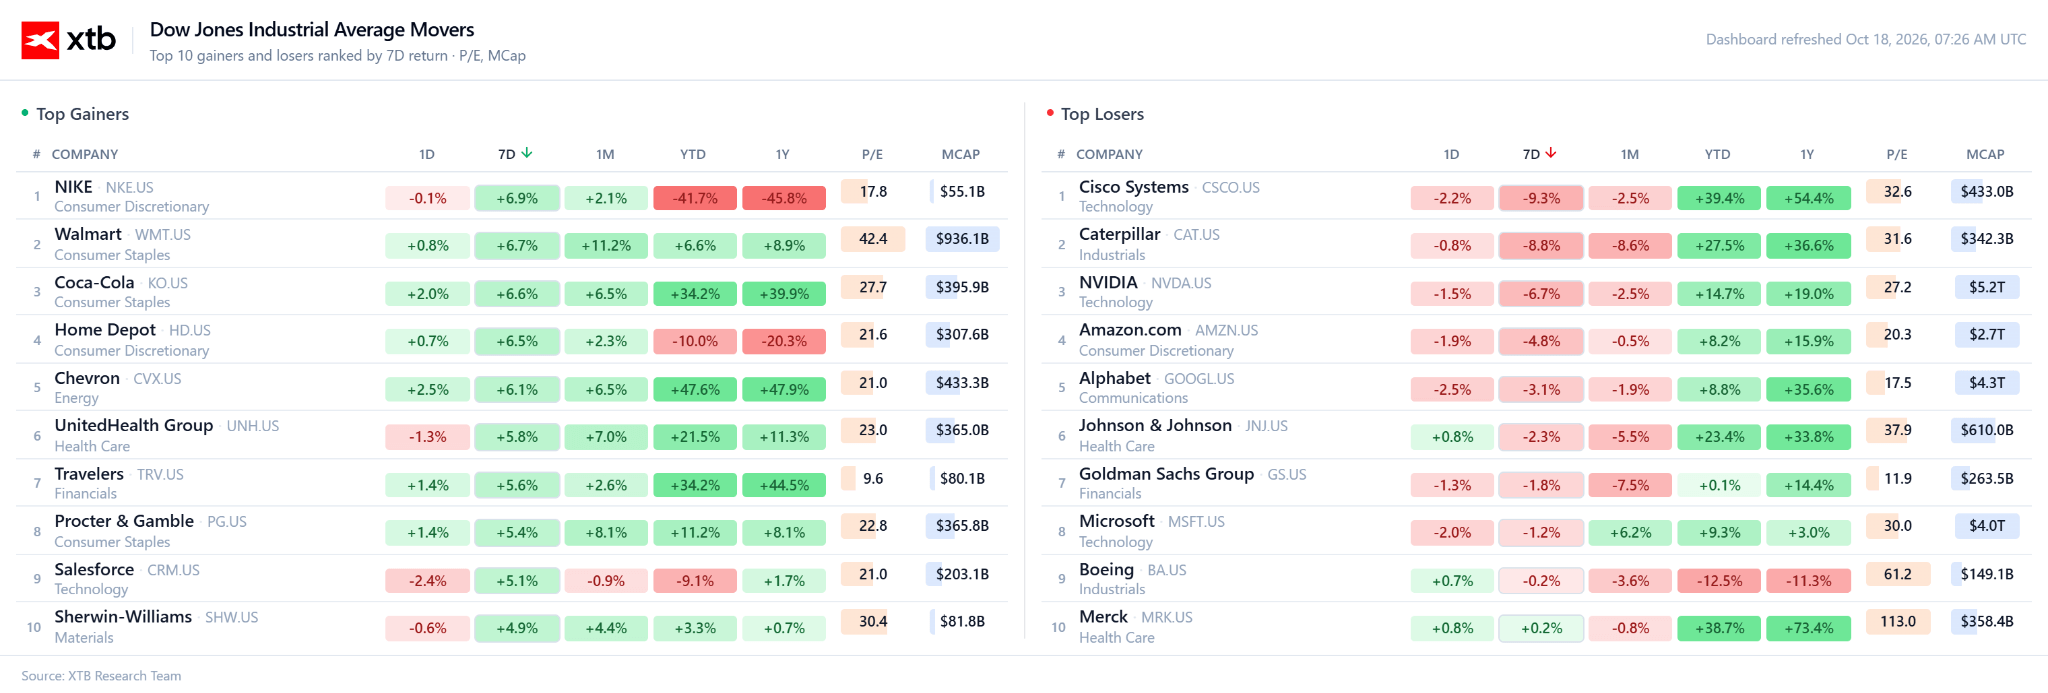
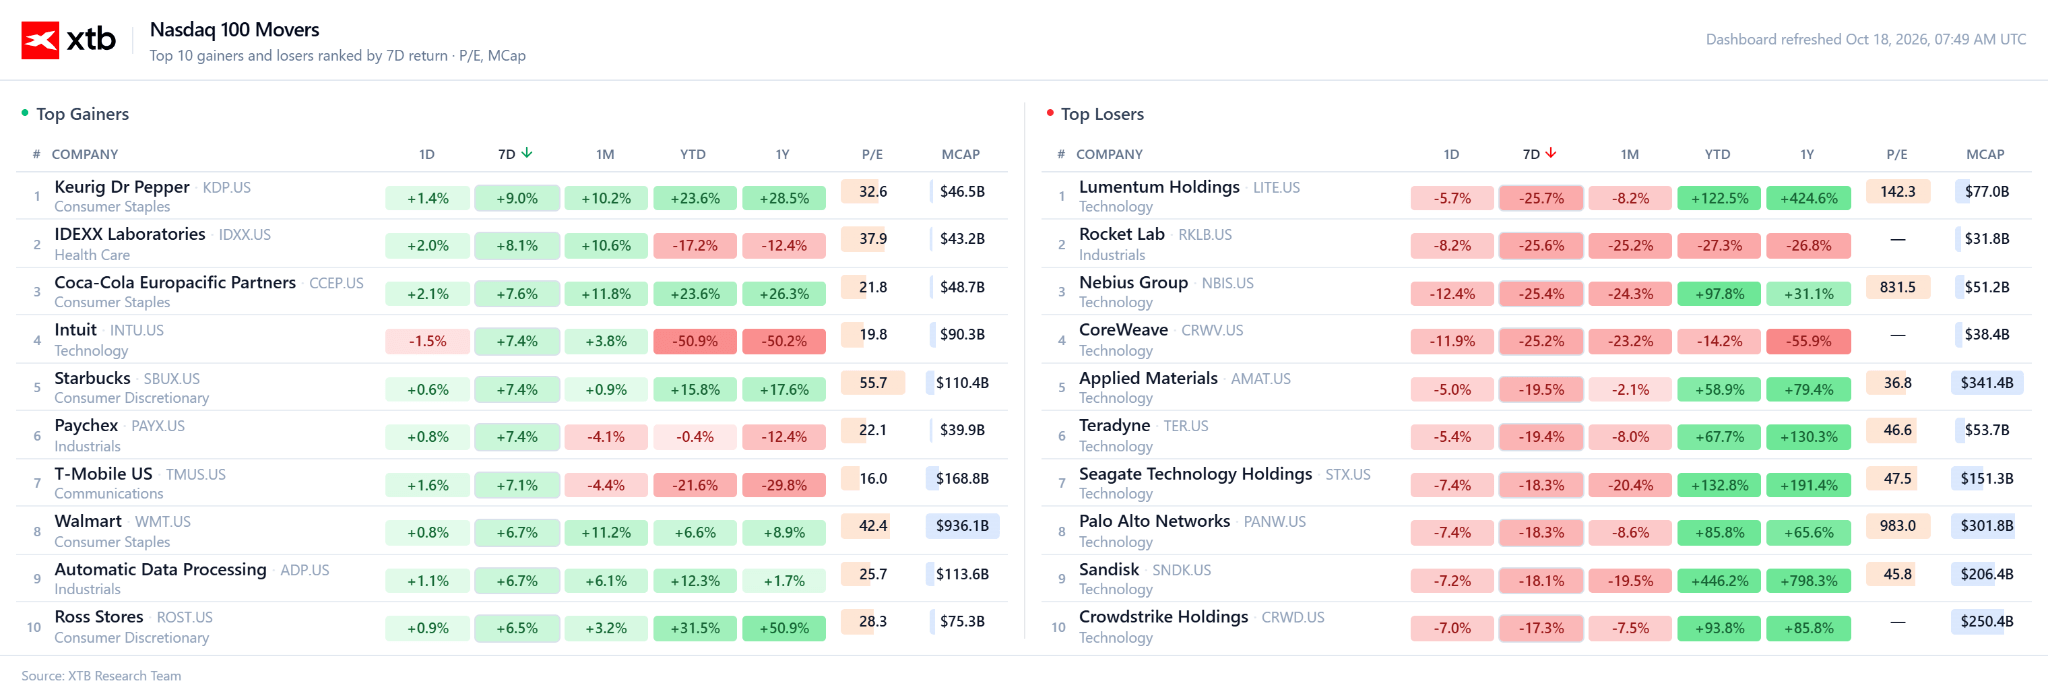
- Na rynku akcji doszło do agresywnej rotacji kapitałowej. Epicentrum przeceny stanowił sektor sztucznej inteligencji oraz producenci półprzewodników.
- Symbolem narastającego kryzysu zaufania stała się spółka CoreWeave – lawinowo rosnące rentowności jej długu oraz obawy o zdolność do obsługi ponad 50-miliardowego zadłużenia wywołały panikę wokół tzw. neoclouds i całego łańcucha dostaw AI.
- Spadki dotknęły gigantów infrastrukturalnych, takich jak Dell, Hewlett Packard Enterprise, Vertiv czy Arista Networks.
- Półprzewodnikowy indeks SOX zaliczył passę ośmiu spadkowych sesji z rzędu, do czego przyczyniły się również doniesienia o postępach technologicznych chińskiego CXMT w segmencie pamięci, uderzające bezpośrednio w marże firm Micron i AMD. Mocne spadki odnotowały także Nvidia, Tesla oraz Meta.
- Zupełnie inny obraz wyłonił się z sektora tradycyjnego i finansowego. Pozytywny impuls przyniosły pierwsze raporty kwartalne z Wall Street – Goldman Sachs zachwycił wynikami z bankowości inwestycyjnej, a Citigroup pokazał wyraźną poprawę rentowności, choć JPMorgan zanotował potknięcie na poziomie zysku na akcję.
- Kapitał chronił się również w defensywnych spółkach przemysłowych i konsumenckich – dynamicznie drożały m.in. Everest Group, International Paper oraz Nike.
🛢️ SUROWCE
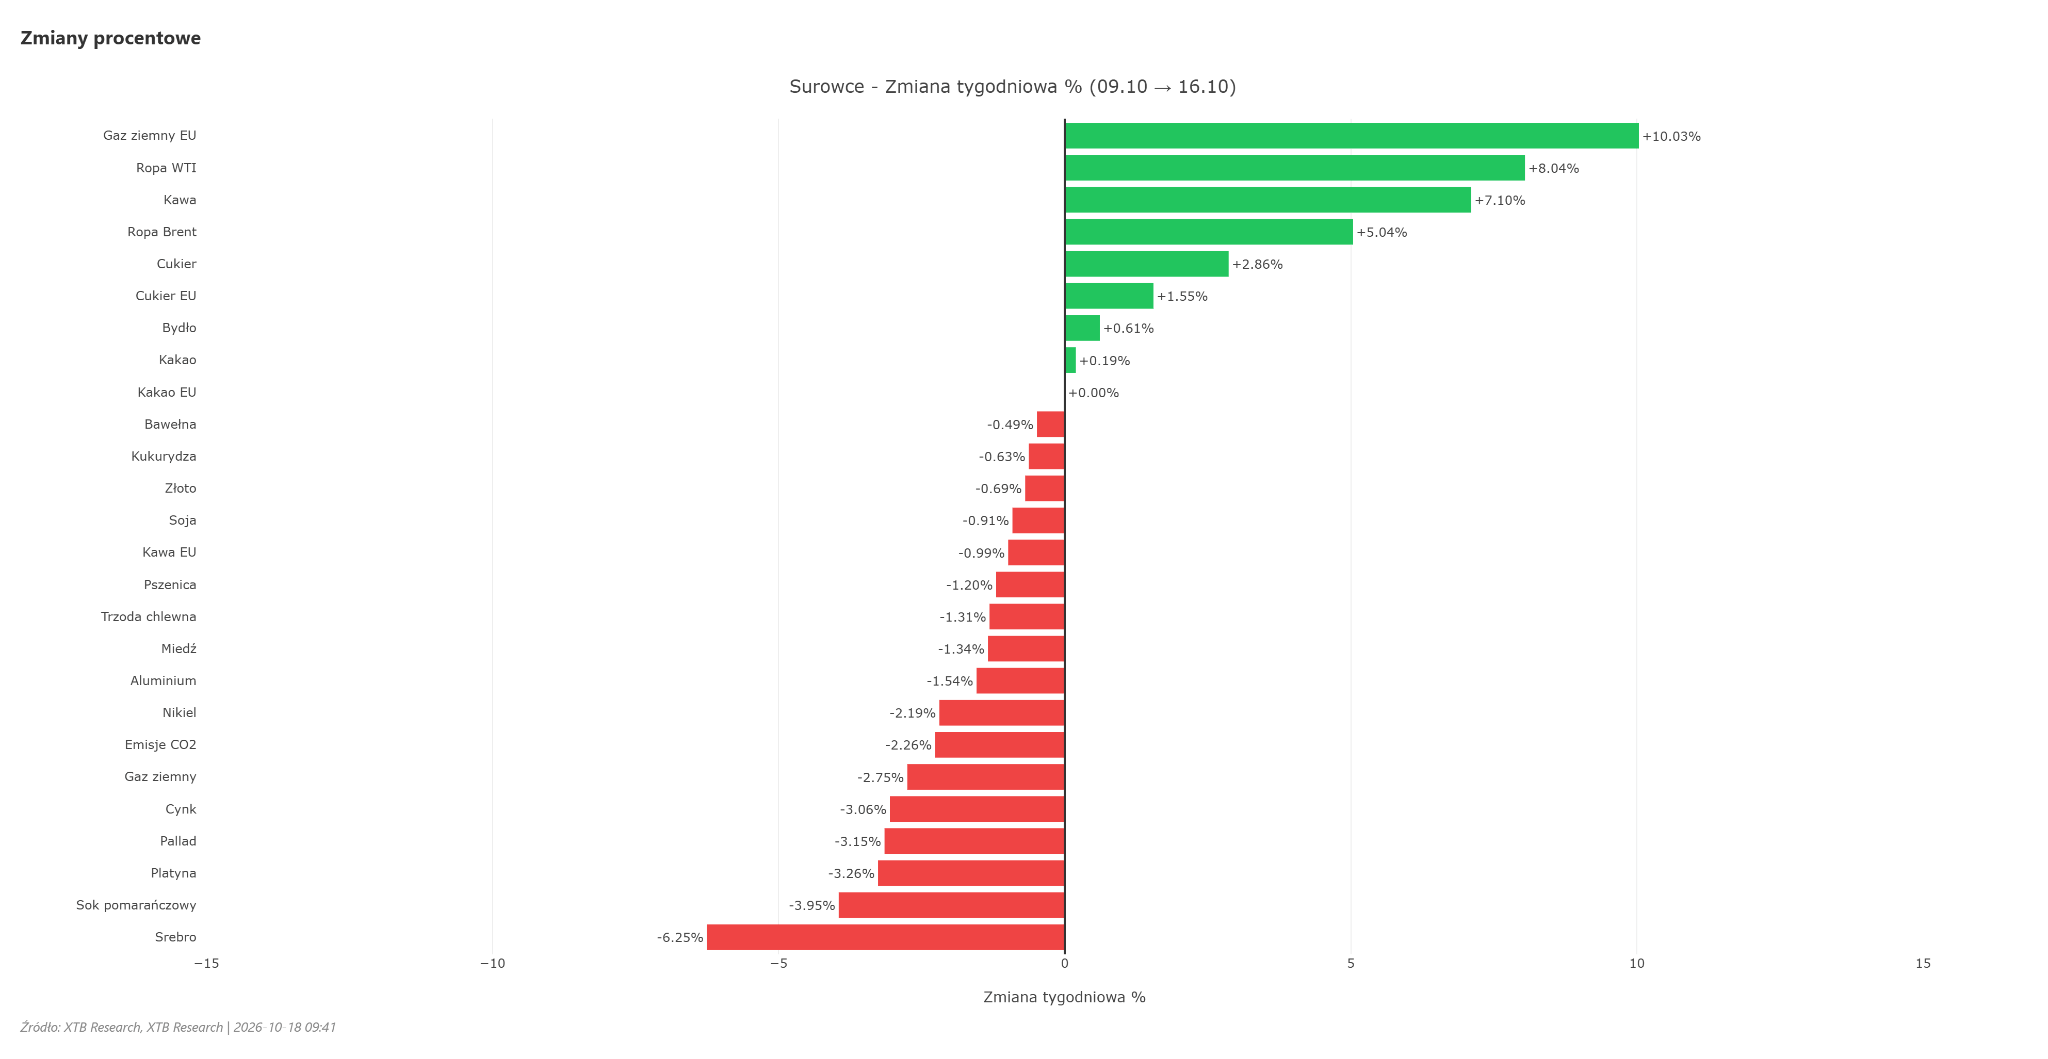
- Rynki surowcowe zdominowane zostały przez potężny rajd cen ropy naftowej. Amerykańska ropa WTI przełamała barierę 99 dolarów za baryłkę, a europejska odmiana Brent przekroczyła 109 dolarów.
- Za dynamicznym wzrostem stał splot czynników podażowych: eskalacja ataków na saudyjską infrastrukturę naftową, incydenty w Cieśninie Ormuz oraz gwałtowny spadek oficjalnych zapasów ropy w USA (ponad 8,5 miliona baryłek w ujęciu tygodniowym).
- Ceny windowała także presja polityczna w Waszyngtonie, blokująca porozumienie dotyczące uwolnienia na rynek rosyjskiego diesla.
- Z kolei na rynku gazu ziemnego w USA obserwowaliśmy odreagowanie i spadek notowań po wcześniejszych wzrostach wywołanych przez huragan Isaias.
- W Europie gaz pozostawał drogi ze względu na wolniejsze tempo zapełniania magazynów przed zimą oraz obawy o regularność dostaw LNG z Bliskiego Wschodu w obliczu napięć morskich.
🪙 METALE SZLACHETNE
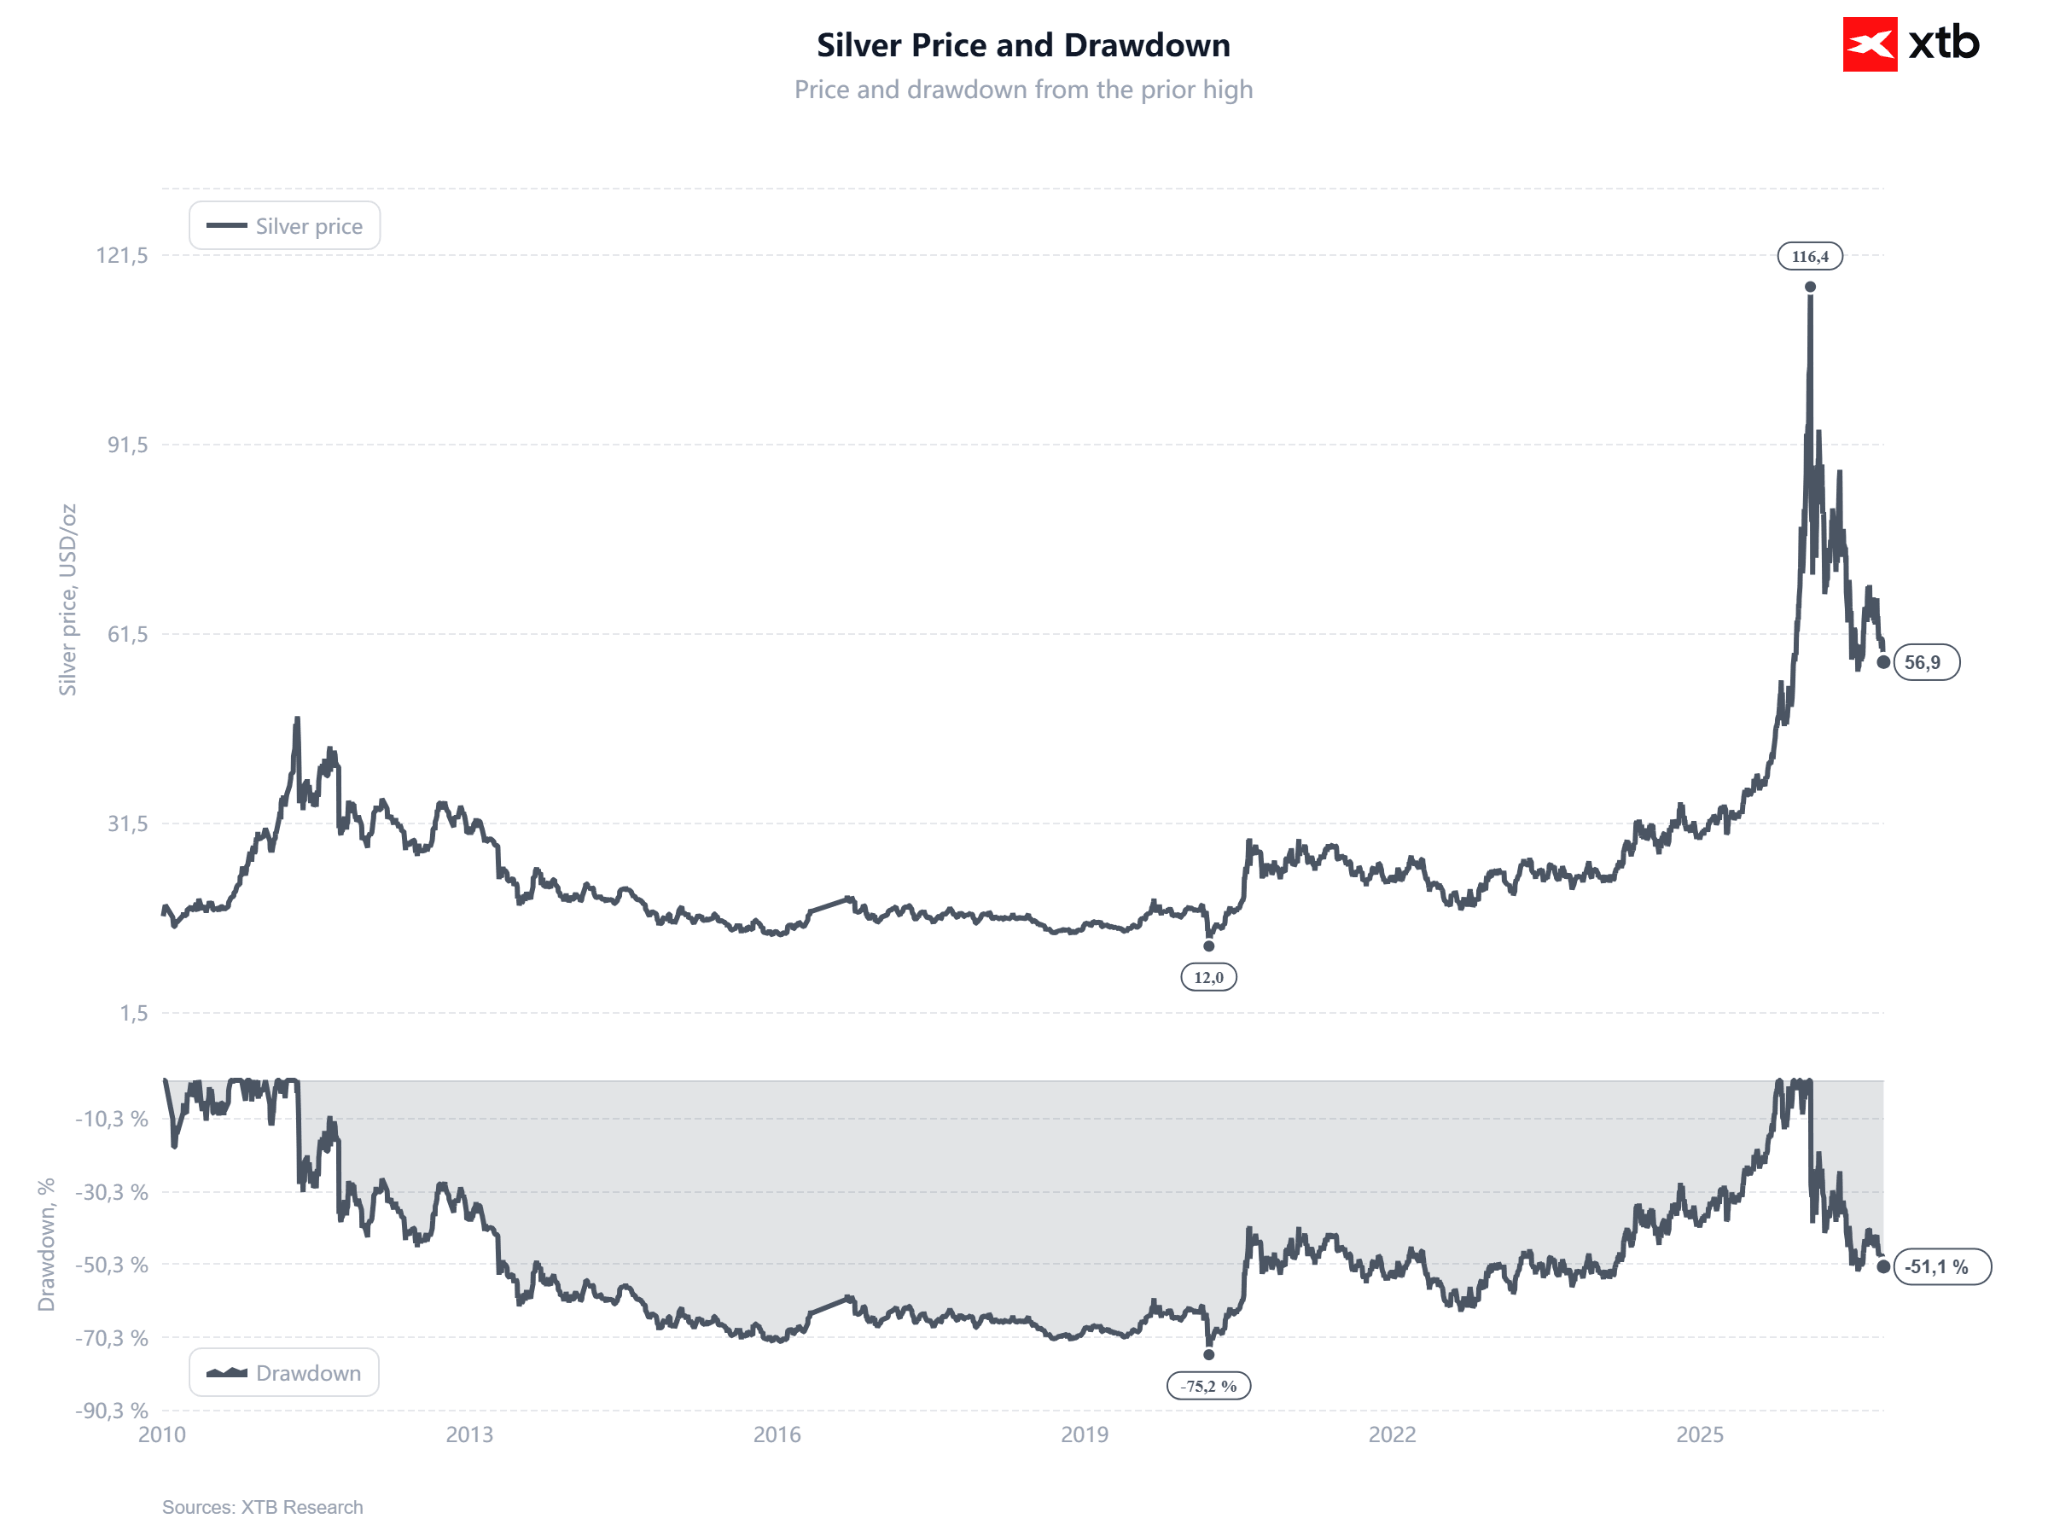
- Metale szlachetne znalazły się w kleszczach jastrzębich oczekiwań monetarnych. Złoto zakończyło tydzień z niewielką stratą, oscylując wokół 4160 dolarów za uncję.
- Presja podażowa wynikała przede wszystkim z utrzymywania się rentowności amerykańskich obligacji 10-letnich powyżej granicy 5%.
- Prawdziwe załamanie nastąpiło na rynku srebra, które po środowym odczycie inflacji z USA zostało gwałtownie przecenione, reagując na rosnący koszt alternatywny utrzymywania nieoprocentowanych aktywów oraz obawy o popyt ze strony przemysłu elektronicznego.
- Pod koniec tygodnia spadek rentowności z lokalnych szczytów pozwolił kruszcom na częściowe odrobienie strat.
💱 FOREX
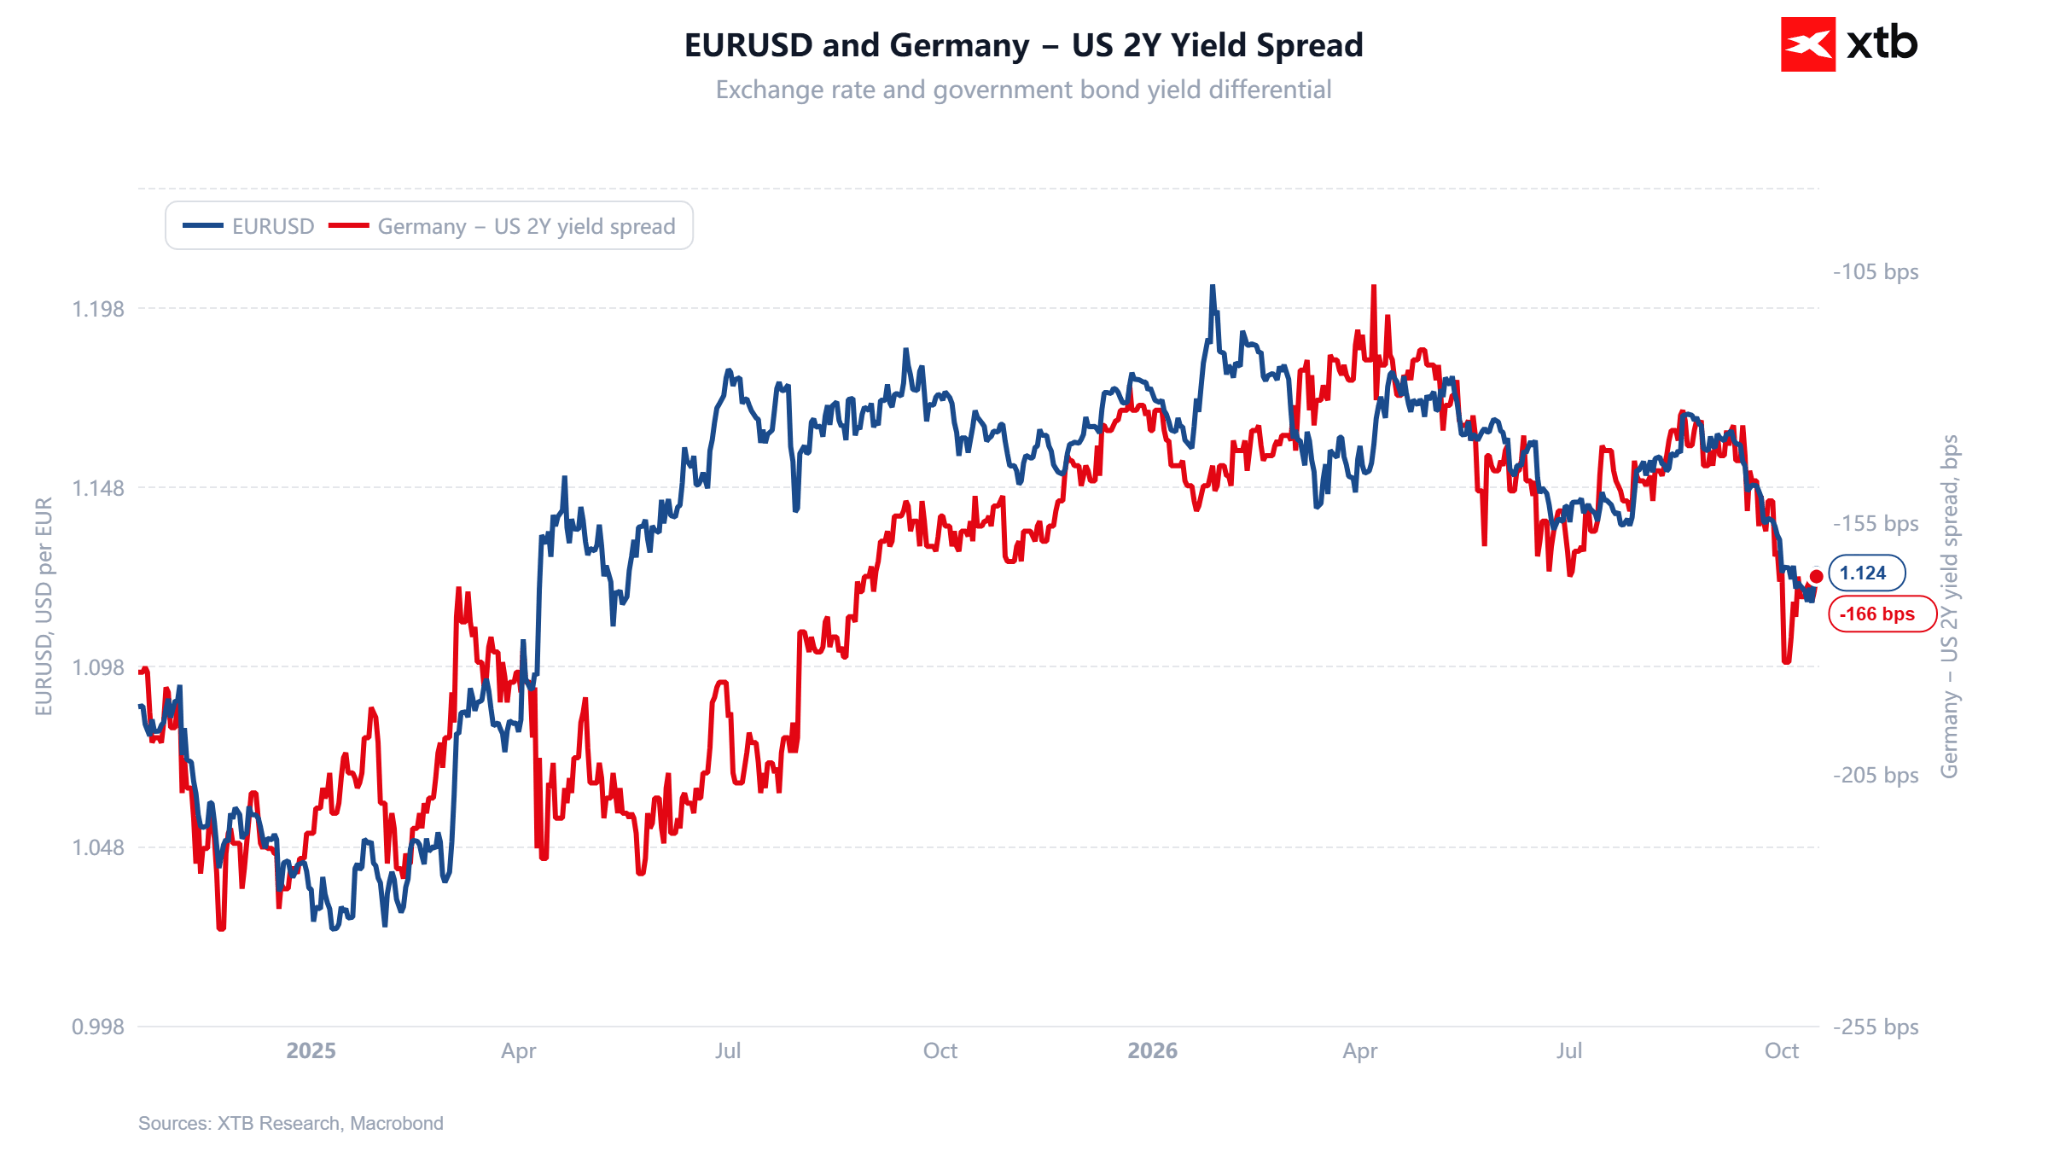
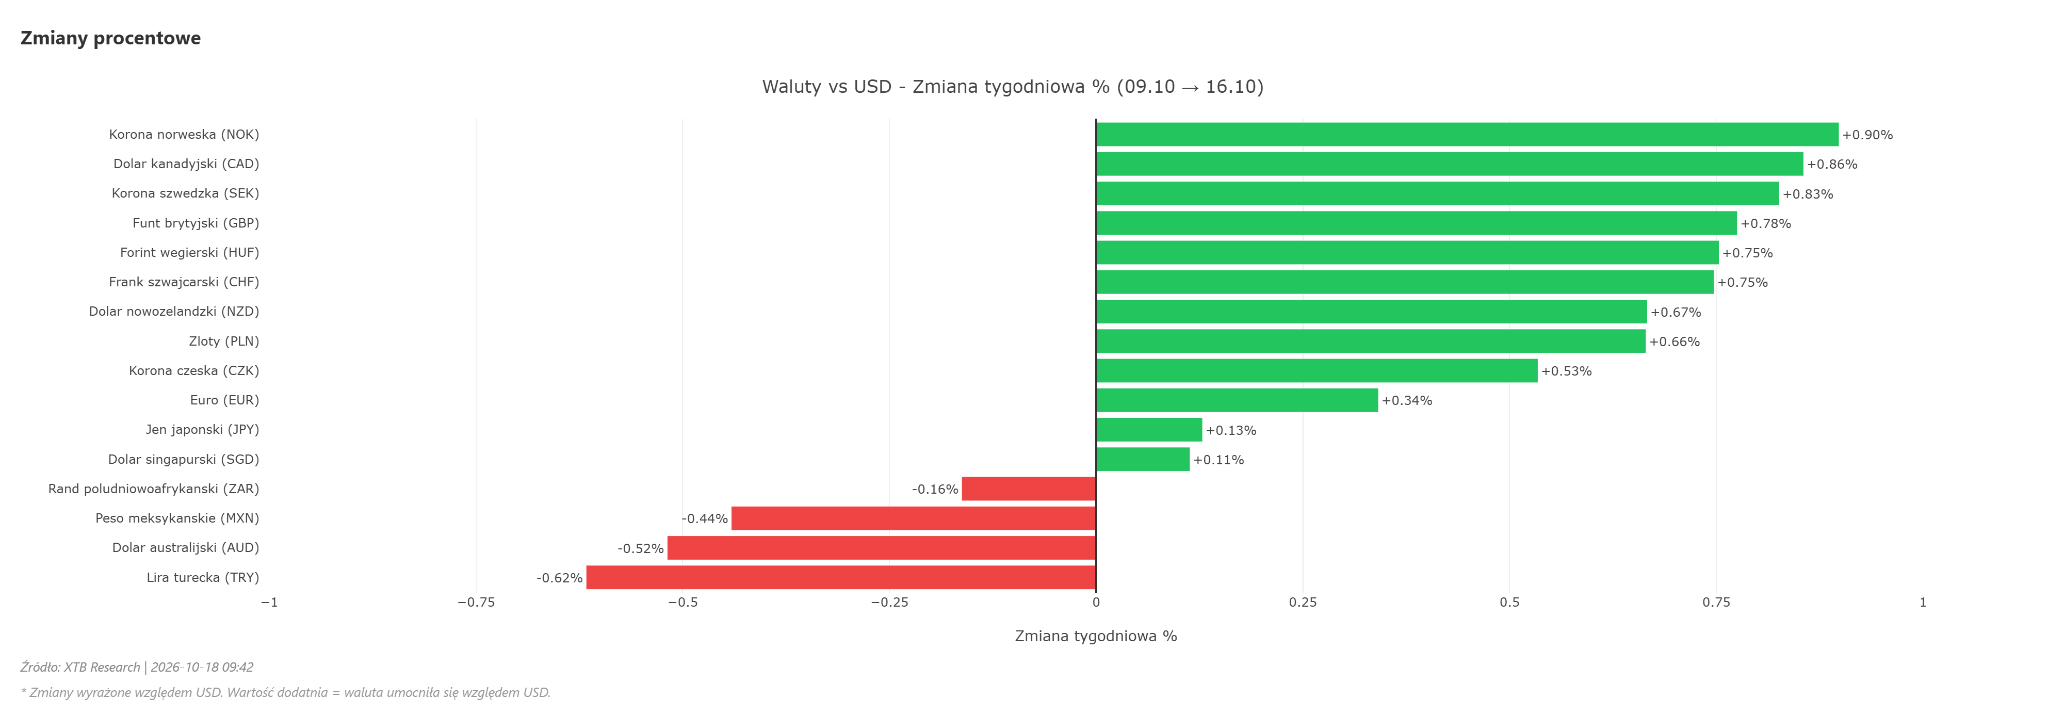
- Rynek walutowy przyniósł załamanie tradycyjnych korelacji. Początkowo dolar amerykański gwałtownie zyskiwał na fali wyższych od prognoz danych inflacyjnych, spychając kurs EURUSD w okolice 1,11. Jednak pod koniec tygodnia indeks dolara (USDIDX) osunął się z okolic 102,7 do poziomu poniżej 102 pkt. Inwestorzy zaczęli łączyć kapitałowy odwrót od amerykańskich spółek technologicznych z redukcją ekspozycji na amerykańską walutę.
- W efekcie euro oraz funt brytyjski zdołały zakończyć tydzień na plusie wobec dolara. Funt zyskiwał dodatkowo na jastrzębich oczekiwaniach wobec Banku Anglii, mimo narastających ryzyk stagflacyjnych na Wyspach. Polski złoty zachował pełną stabilność – pary USDPLN i EURPLN zanotowały kosmetyczne ruchy, co przy tak silnych turbulencjach na Wall Street potwierdziło siłę polskiego rynku finansowego.
💰 KRYPTOWALUTY
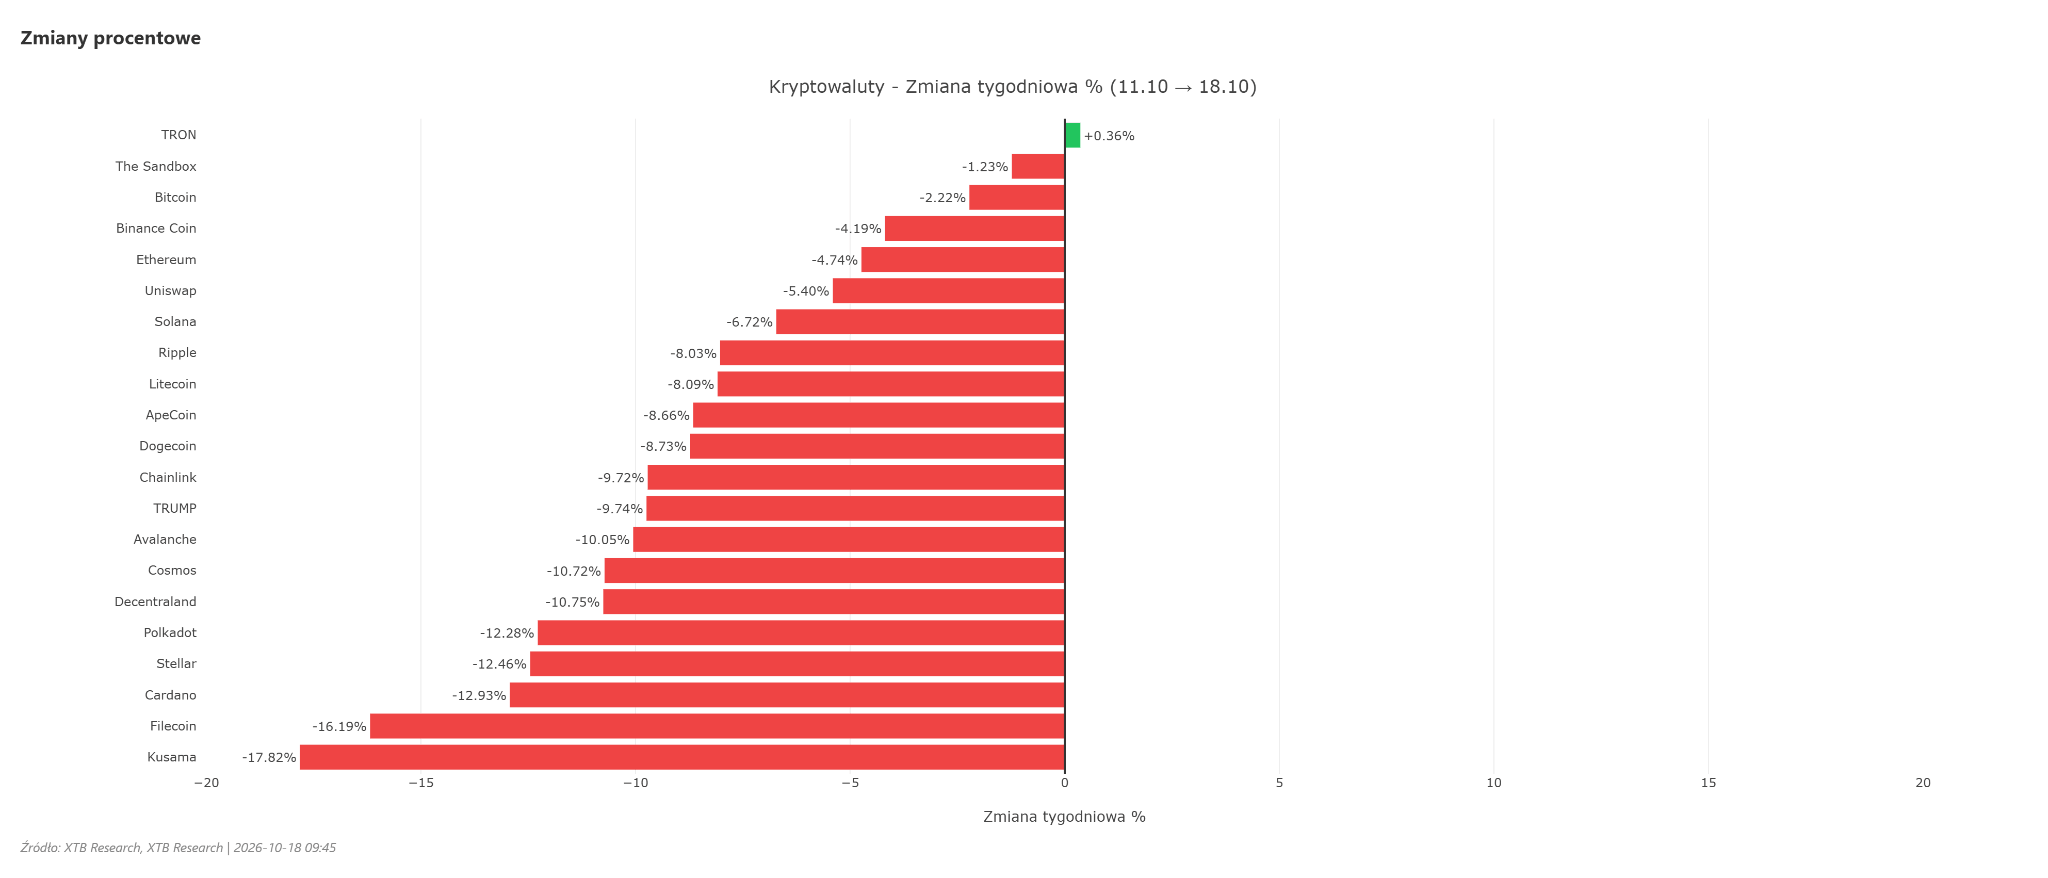
- Aktywa cyfrowe poruszały się w ścisłej korelacji z segmentem technologicznym. Zdominowane przez awersję do ryzyka rynki doprowadziły do spadku notowań Bitcoina, który po wcześniejszej próbie wyjścia ponad 83 000 dolarów cofnął się w rejon 81 500 dolarów.
- Wyprzedaż dotknęła przede wszystkim altcoiny o wyższej becie – gwałtownie traciła m.in. Solana, odzwierciedlając drenaż płynności z aktywów spekulacyjnych w obliczu utrzymujących się wysokich stóp procentowych w USA.
🌍 MAKROEKONOMIA
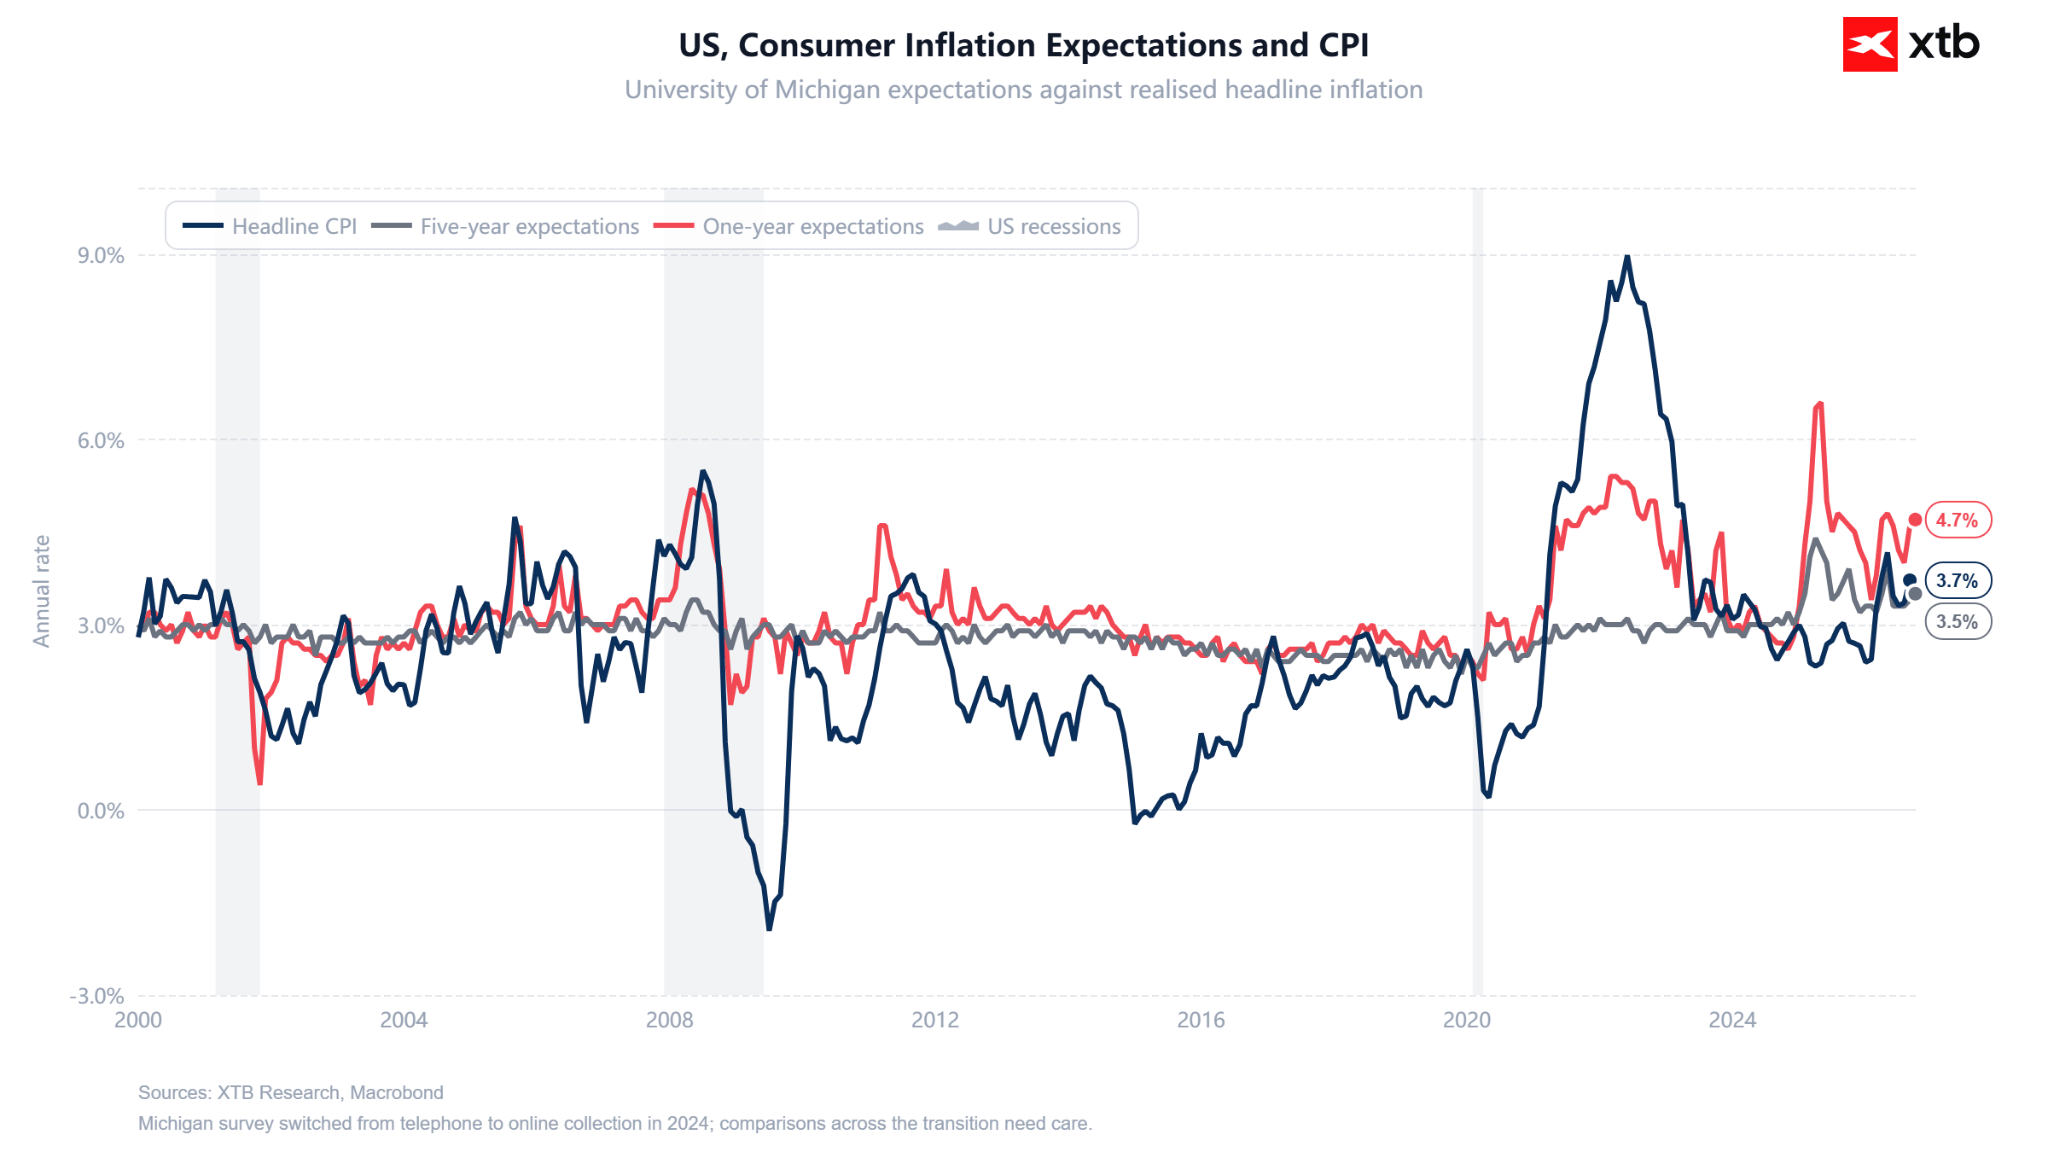
- Wydarzeniem tygodnia była seria jastrzębich niespodzianek inflacyjnych w Stanach Zjednoczonych. Inflacja konsumencka CPI niespodziewanie przyspieszyła do 3,7% r/r, napędzana drożejącymi paliwami oraz kosztami komponentów IT do budowy centrów danych.
- Był to 66. z rzędu miesiąc ze wskaźnikiem powyżej celu Rezerwy Federalnej. Szok wywołał także odczyt inflacji producenckiej PPI, która wzrosła we wrześniu aż o 1,3% w ujęciu miesięcznym (6,3% r/r).
- Rentowności obligacji 10-letnich wystrzeliły w reakcji do poziomu 5,30%, by pod koniec tygodnia spaść do okolic 5,09% po udanej aukcji krótkoterminowego długu.
- Wypowiedzi przedstawicieli Fedu (w tym Kevina Warsha) utwierdziły rynki w przekonaniu, że o obniżkach stóp można zapomnieć, a rosnące koszty energii i wydatki fiskalne mogą zmusić decydentów do dyskusji o wznowieniu podwyżek na przełomie roku.
🔥 GEOPOLITYKA
Sytuacja na Bliskim Wschodzie weszła w fazę groźnej eskalacji. Ataki dronowo-rakietowe rebeliantów Huti wymierzone zostały bezpośrednio w kluczową infrastrukturę Arabii Saudyjskiej – trafiona została siedziba koncernu Saudi Aramco w Dahranie oraz sparaliżowano lotnisko w Rijadzie. Kolejne incydenty ostrzału i abordaży tankowców w rejonie Cieśniny Ormuz wywołały natychmiastowy skok premii za ryzyko w cenach frachtu i surowców. Z kolei w Europie Wschodniej nasiliły się ukraińskie ataki dronowe na rosyjskie węzły logistyczne i centra danych (m.in. w rejonie Petersburga), a w krajach bałtyckich ogłaszano alarmy powietrzne z powodu naruszeń przestrzeni powietrznej.
📉 TOP 5 INSTRUMENTÓW - NAJWIĘKSZE ZMIANY W TYGODNIU
- Ropa WTI w tym tygodniu zyskała 8,04%. Gwałtowny wzrost cen wynikał z eskalacji ataków na saudyjskie instalacje Saudi Aramco, incydentów żeglugowych w Cieśninie Ormuz oraz gwałtownego spadku amerykańskich zapasów o ponad 8,5 mln baryłek.
- Tesla w tym tygodniu straciła 7,53%. Kurs spółki ugiął się pod presją ogólnej wyprzedaży sektora technologicznego oraz rozczarowania inwestorów, którzy zignorowali prezentację nowego Roadstera, koncentrując się na obawach o marże i wysoki koszt finansowania.
- Nvidia w tym tygodniu straciła 6,71%. Gigant sektora półprzewodników ucierpiał na fali 8-dniowej passy spadkowej indeksu SOX, obaw o rentowność gigantycznych nakładów inwestycyjnych na AI oraz doniesień o chińskich postępach w architekturze pamięci (CXMT).
- Solana w tym tygodniu straciła 6,53%. Token odczuł ucieczkę kapitału z najbardziej ryzykownych aktywów w warunkach silnego wzrostu rentowności długu skarbowego i powrotu jastrzębich oczekiwań wobec Rezerwy Federalnej.
- Srebro w tym tygodniu straciło 6,25%. Kruszec padł ofiarą gwałtownego skoku rentowności amerykańskich obligacji (10Y powyżej 5,3%) po zaskakująco wysokich odczytach inflacji CPI i PPI w Stanach Zjednoczonych.
⭐ NAJWAŻNIEJSZE WNIOSKI Z MINIONEGO TYGODNIA
- Pęknięcie na narracji AI: Rynek przestał bezkrytycznie nagradzać obietnice rozwoju sztucznej inteligencji; kryzys wokół zadłużenia CoreWeave pokazał, że wysokie stopy procentowe zaczynają realnie zagrażać modelom biznesowym opartym na długu wysokomarżowym.
- Powrót widma stagflacji: Skok cen ropy powyżej 100 USD za baryłkę w połączeniu z gorącymi odczytami PPI i CPI definitywnie przekreśla szanse na rychłe luzowanie polityki przez Fed, zmuszając inwestorów do wyceny dłuższego okresu restrykcyjnego kosztu pieniądza.
- Rotacja zamiast kapitulacji: Choć Nasdaq zanotował bolesną przecenę, kapitał nie opuścił giełd całkowicie – popłynął w stronę banków, surowców i spółek "starej ekonomii", co uchroniło Dow Jones oraz europejskie parkiety (w tym WIG20) przed załamaniem.
🔮 CO CZEKA NAS W PRZYSZŁYM TYGODNIU
- Kulminacja sezonu wyników Big Tech: Kluczowe raporty finansowe przedstawią Meta Platforms, Tesla i Netflix. Rynek nie będzie patrzył wyłącznie na zyski, lecz na wskazówki zarządów dotyczące cięcia lub utrzymania gigantycznych budżetów inwestycyjnych (Capex) na infrastrukturę serwerową.
- Test inflacyjny dla Banku Anglii: Środowy odczyt brytyjskiej inflacji CPI (prognozowane przyspieszenie do 3,4% r/r) w zestawieniu z rosnącym bezrobociem postawi decydentów z BoE w skrajnie trudnym położeniu decyzyjnym.
- Weryfikacja impetu na rynku ropy: Raport Departamentu Energii USA (DOE) na temat stanu zapasów ropy i paliw pokaże, czy fizyczny rynek w USA pozostaje tak ciasny, jak sugerował ostatni odczyt, co może wyznaczyć kierunek dla próby trwałego sforsowania 110 USD na ropie Brent.
- Wstępne wskaźniki PMI ze strefy euro i USA: Piątkowe odczyty koniunktury gospodarczej odpowiedzą na pytanie, jak europejski przemysł radzi sobie z kolejną falą wzrostu cen nośników energii.


🎥 Wybory połówkowe w USA: Czy Trumpowi grozi odwołanie? | XTB x Polityka Zagraniczna

📑WYBORY W USA: Kluczowe wnioski dla inwestora (Część 9)


🗳️WYBORY W USA: Jakie spółki zyskają w zależności od scenariusza? (Część 5)
📈WYBORY W USA: Znaczenie wyborów w przeszłości (Część 3)
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.