

- 📅 Okres: 21.09.2026 – 25.09.2026

- 📅 Okres: 21.09.2026 – 25.09.2026
🏦 INDEKSY GIEŁDOWE
- Miniony tydzień upłynął pod znakiem wyraźnej dywergencji na globalnych parkietach, gdzie rynki akcji wykazywały dużą odporność pomimo silnej presji ze strony rosnących rentowności długu skarbowego.
- Amerykański indeks Nasdaq 100 systematycznie budował wzrostowe momentum, zbliżając się do historycznych rekordów i radząc sobie wyraźnie lepiej od tradycyjnego Dow Jones, który w trakcie tygodnia notował okresowe cofnięcia.
- Europejskie parkiety, w tym DAX oraz Euro Stoxx 50, zamykały sesje w przeważająco pozytywnych nastrojach, choć krajowy WIG20 poruszał się pod prąd, notując lekkie straty.
- Kluczowym motorem napędowym dla amerykańskich indeksów były sektory technologiczne i półprzewodnikowe, które notowały najdłuższą serię wzrostową od miesięcy, wspierane przez optymizm wokół sztucznej inteligencji.
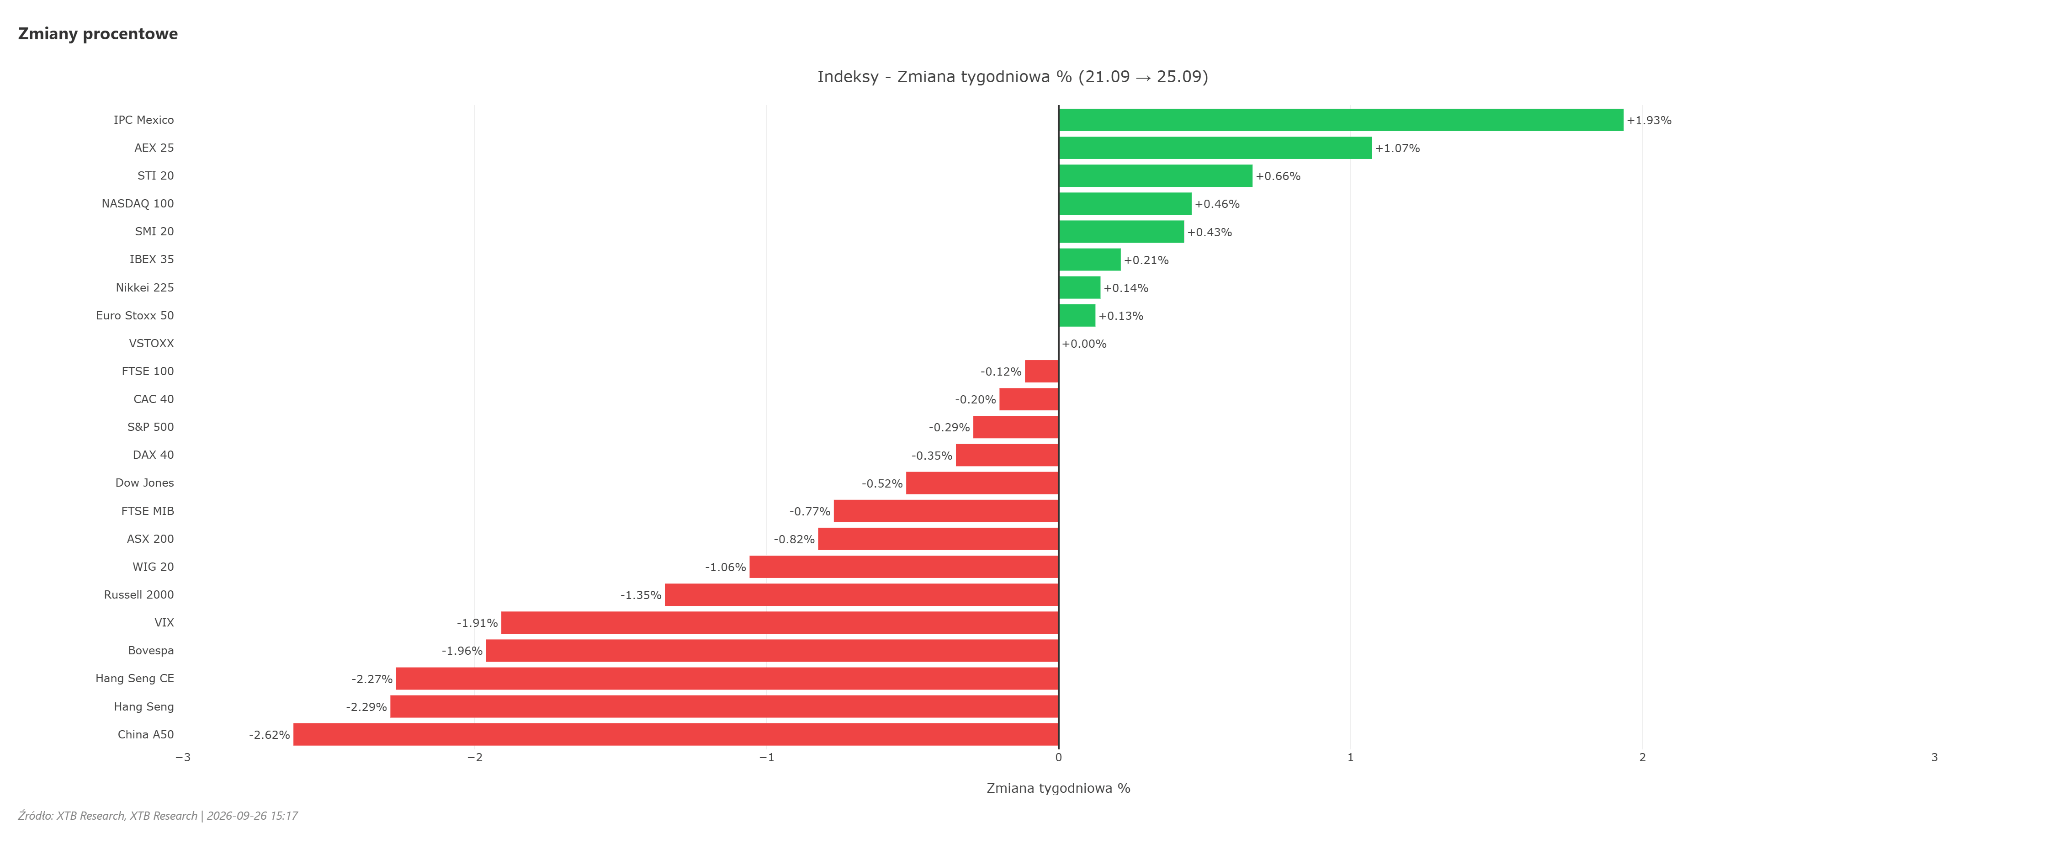 Zmiany kontraktów terminowych na najważniejsze indeksy. Źródło: XTB
📈 AKCJE
- Sektor technologiczny i półprzewodnikowy w Stanach Zjednoczonych przyciągał najwięcej uwagi kapitału.
- Spółki takie jak ARM Holdings notowały dynamiczne rajdy w ślad za silnymi perspektywami monetyzacji procesorów AGI, a Meta Platforms kontynuowała marsz w kierunku najlepszego miesięcznego wyniku od lat, napędzana optymizmem wokół rozwiązań AI.
- W centrum uwagi znalazł się również Synopsys, zyskujący po podwyższeniu rekomendacji i ceny docelowej przez HSBC do najwyższego poziomu na Wall Street, co uzasadniono wyższym udziałem przychodów royalty i popytem na narzędzia EDA.
- Z kolei w Europie podaż dominuje w sektorze chemicznym – BASF notował wyraźne spadki po złożeniu oferty fuzji na Evonik, co odzwierciedla presję na marże i słaby popyt w regionie.
- Na rynku farmaceutycznym presję odczuwał Novo Nordisk w obliczu obaw o wygasanie ochrony patentowej kluczowych leków.
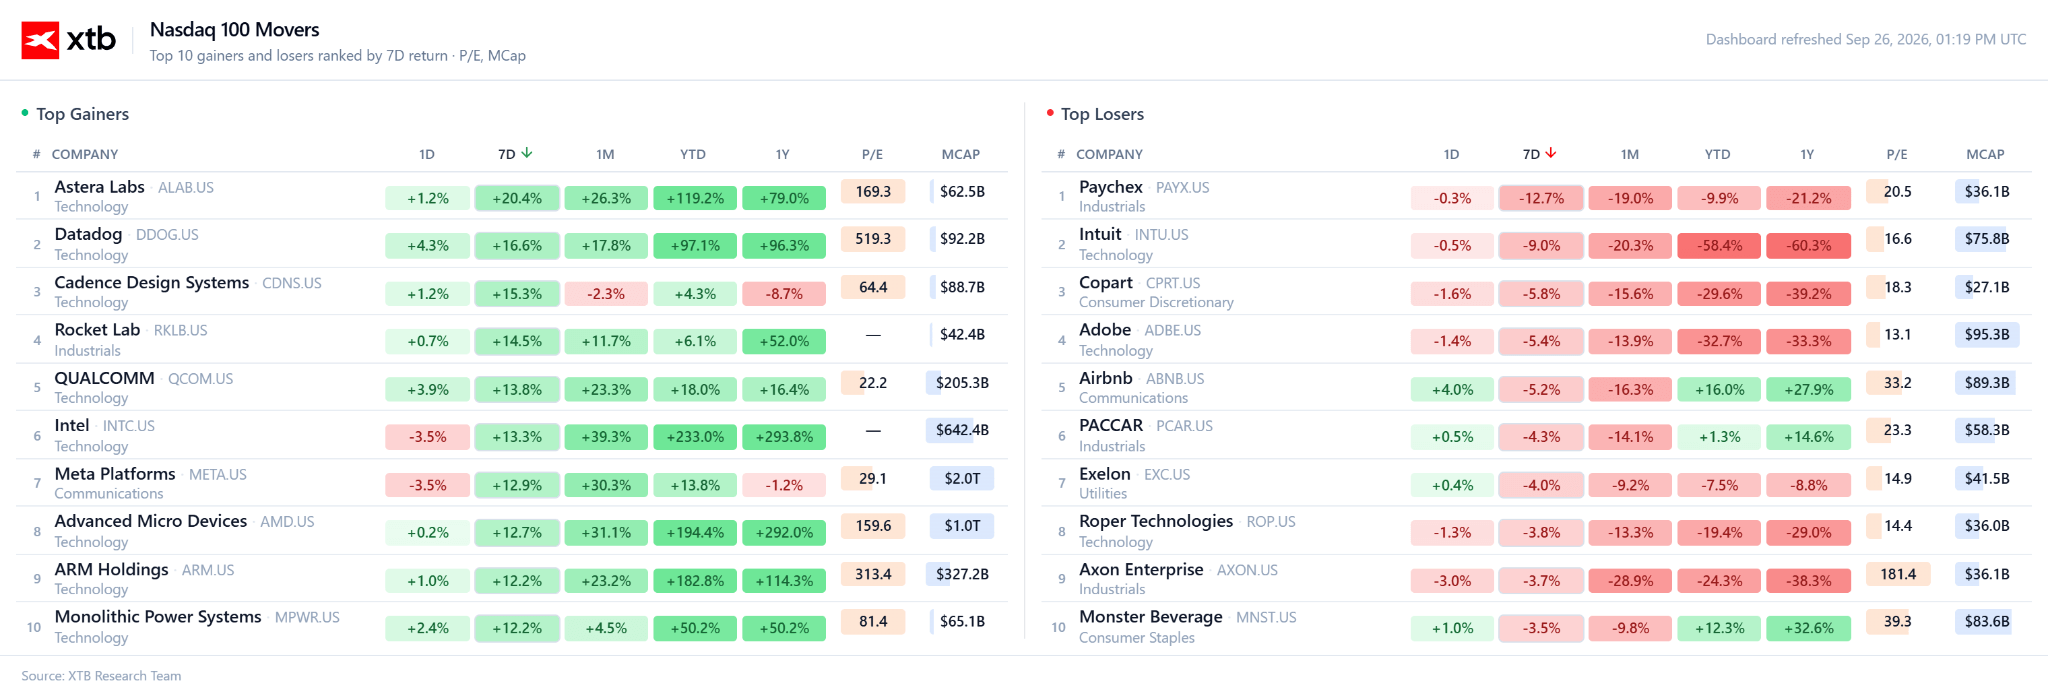 Zmiany w indeksie Nasdaq z minionego tygodnia. Źródło: XTB
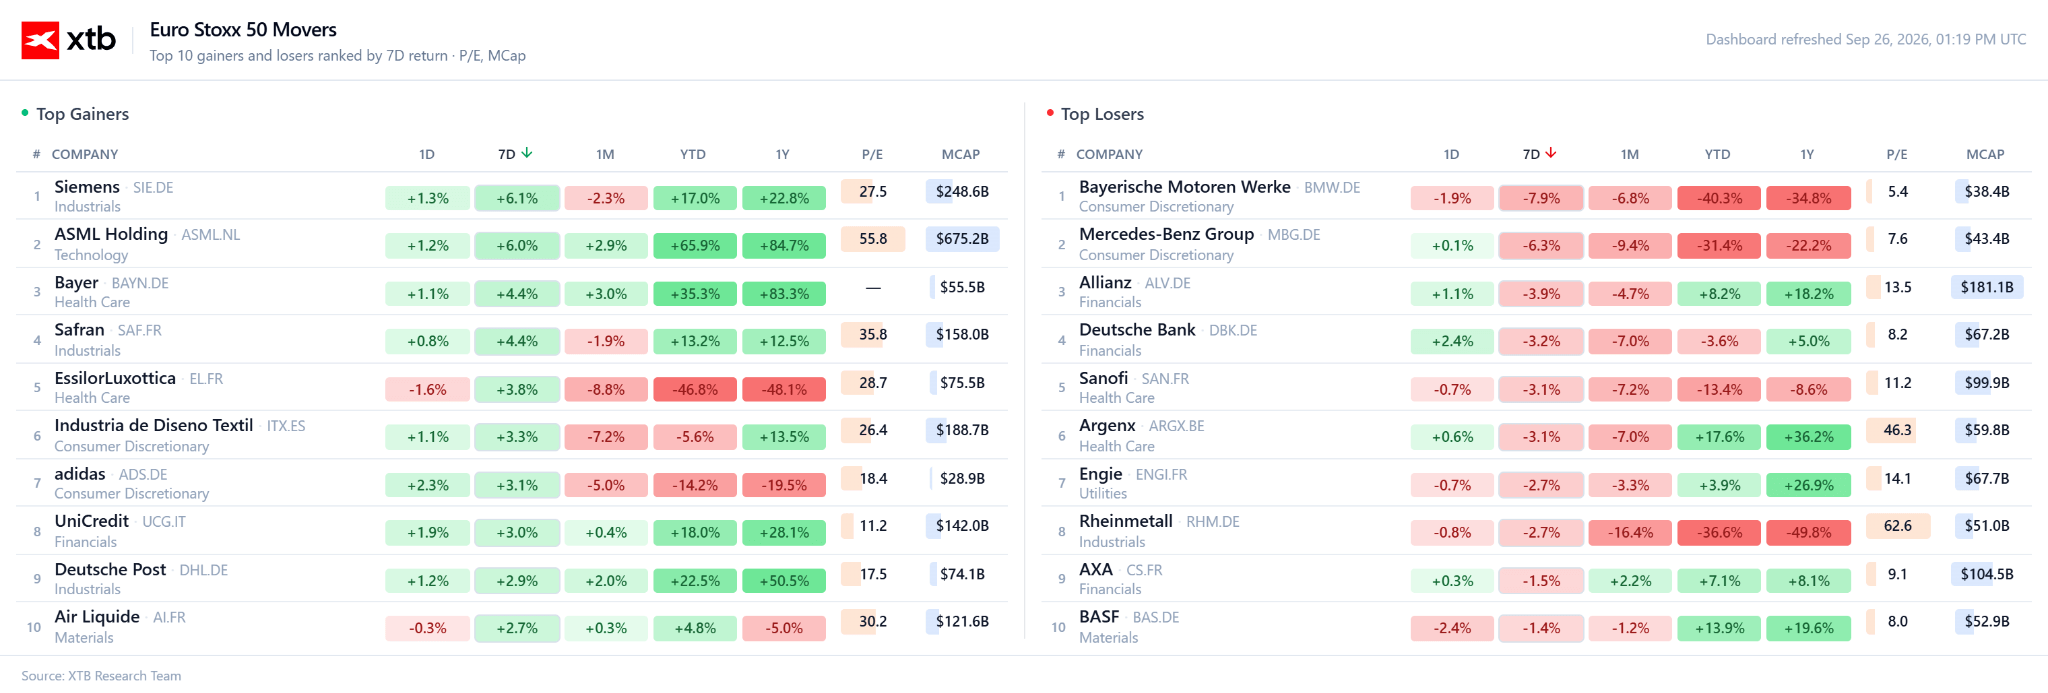 Zmiany tygodniowe w indeksie Eurostoxx 50. Źródło: XTB
🛢️ SUROWCE
- Rynek ropy naftowej cechował się ekstremalną zmiennością, reagując nerwowo na doniesienia dotyczące dyplomacji wokół Iranu i potencjalnego otwarcia Cieśniny Ormuz.
- Po wcześniejszym teście wyższych poziomów cenowych, surowiec zanotował głębokie, ponad trzyprocentowe cofnięcie w reakcji na propozycję siedmiodniowego planu pokojowego przedstawionego przez Iran, choć amerykańska administracja pozostawała sceptyczna co do intencji Teheranu.
- Dodatkową presję podażową generowały raporty o wzroście zapasów surowca w USA oraz intensyfikacja ukraińskich ataków dronów na rosyjską infrastrukturę rafineryjną (m.in. rafinerię Ilsky).
- Europejski gaz ziemny, po wcześniejszych silnych wahaniach i rolowaniu kontraktów, ustabilizował się poniżej kluczowych barier cenowych, co odciążyło presję kosztową na unijną gospodarkę.
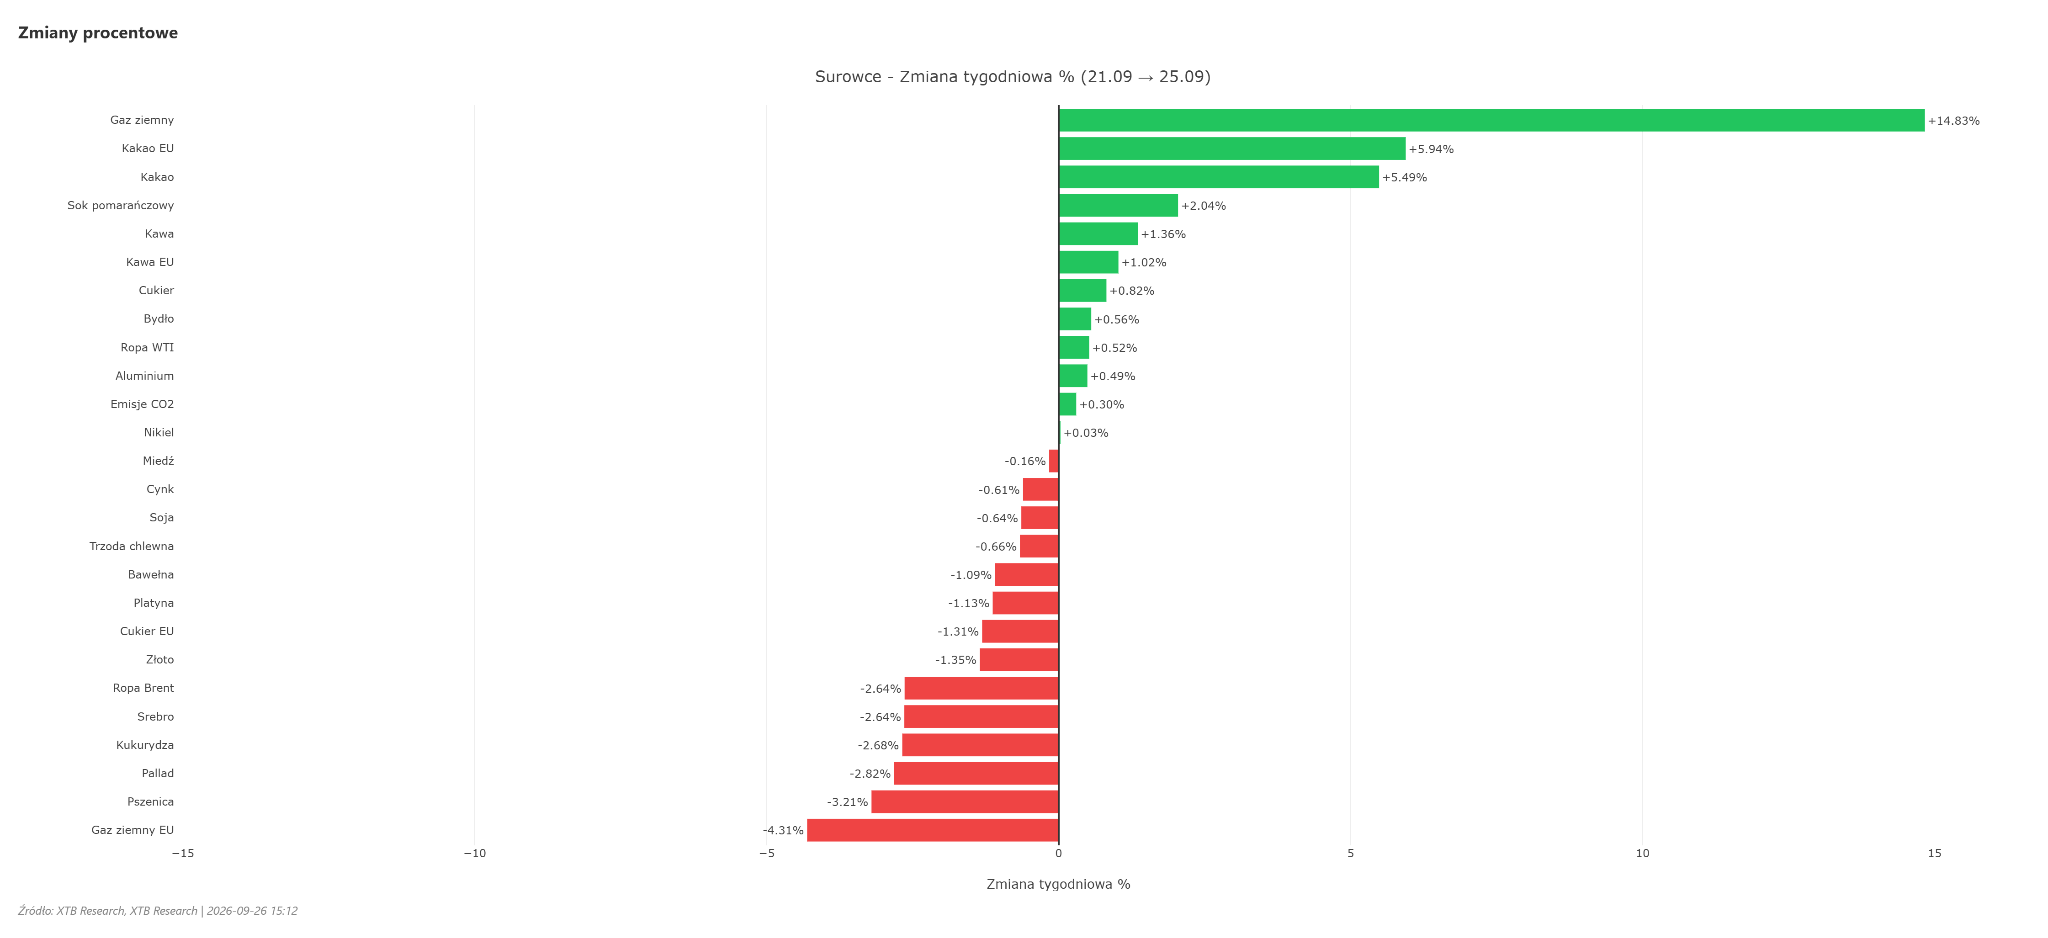 Mocny wzrost cen gazu amerykańskiego to w dużej mierze efekt rolowania. Źródło: XTB
🪙 METALE SZLACHETNE
- Złoto pozostawało pod silną presją sprzedających, kontynuując ruch w dół i testując najniższe poziomy od połowy miesiąca.
- Głównym katalizatorem spadków była dynamiczna aprecjacja dolara amerykańskiego oraz silny wzrost rentowności amerykańskich obligacji skarbowych, które podniosły koszt alternatywny utrzymywania aktywów niegenerujących odsetek.
- Inwestorzy zignorowali tradycyjne czynniki niepewności geopolitycznej, podporządkowując wyceny kruszcu twardym uwarunkowaniom polityki monetarnej i kosztowi kapitału.
💱 FOREX
- Dolar amerykański dominował na rynku walutowym, kontynuując serię wzrostową i spychając parę EUR/USD poniżej istotnego wsparcia technicznego w rejonie 1,14.
- Za siłą amerykańskiej waluty stały jastrzębie wypowiedzi przedstawicieli Fedu oraz wyjątkowo mocne dane makroekonomiczne z gospodarki USA, które zmusiły rynek do wyceniania ryzyka kontynuacji podwyżek stóp procentowych już na październikowym posiedzeniu.
- Na szerokim rynku wyróżniał się japoński jen, który zanotował silne, ponad 150-pipsowe umocnienie w trakcie jednej sesji po werbalnej interwencji japońskich i amerykańskich władz fiskalnych, choć brak fizycznych działań ze strony banku centralnego pozostawił walutę w strefie podwyższonej niepewności.
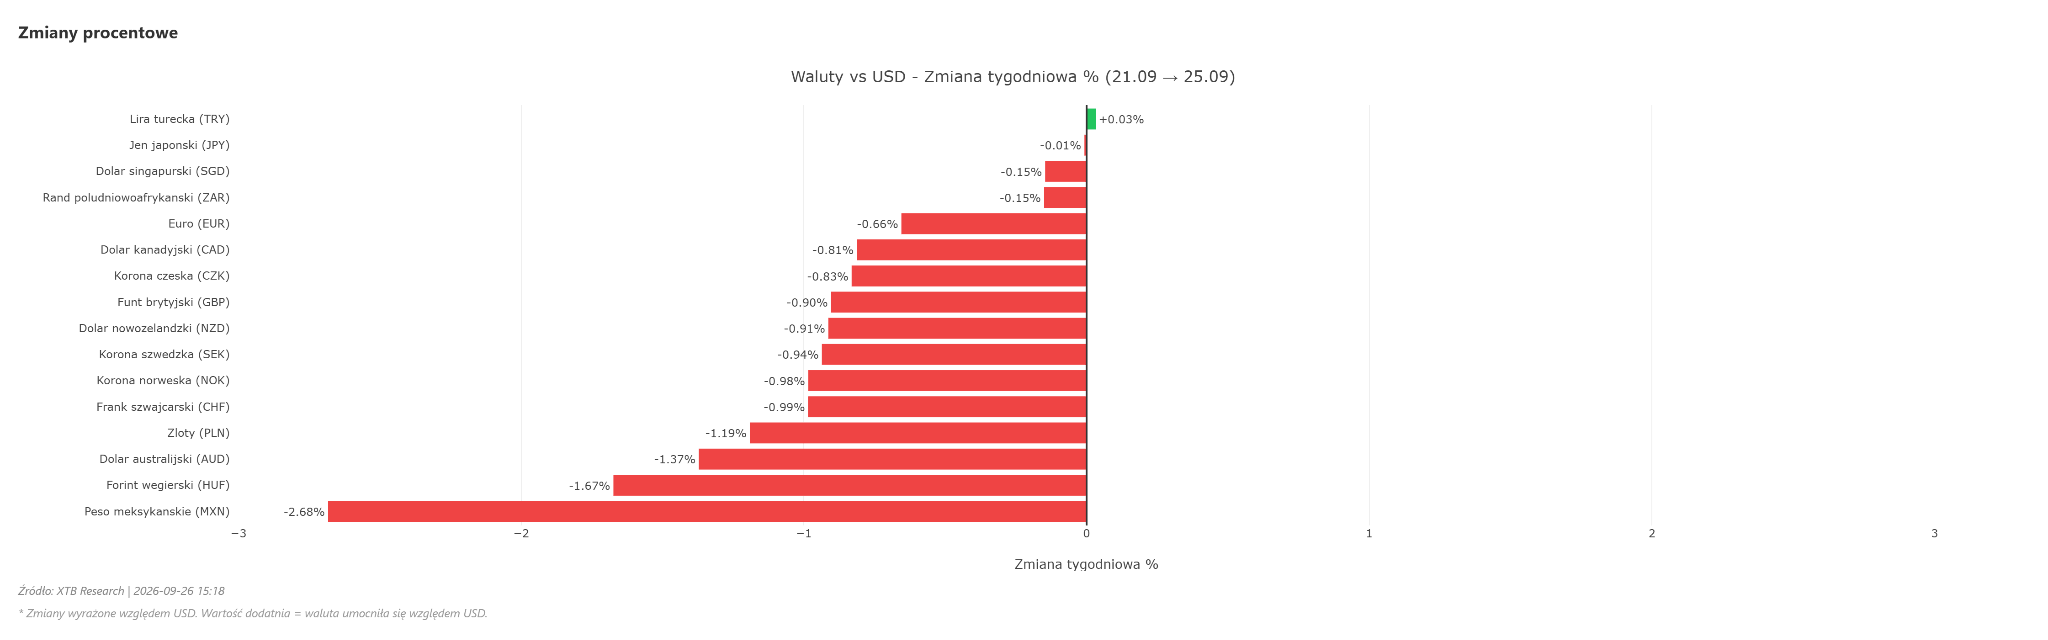 Pomimo próby umocnienia jena przez słowną interwencję, ostatecznie waluta zakończyła tydzień na minusie. Źródło: XTB
💰 KRYPTOWALUTY
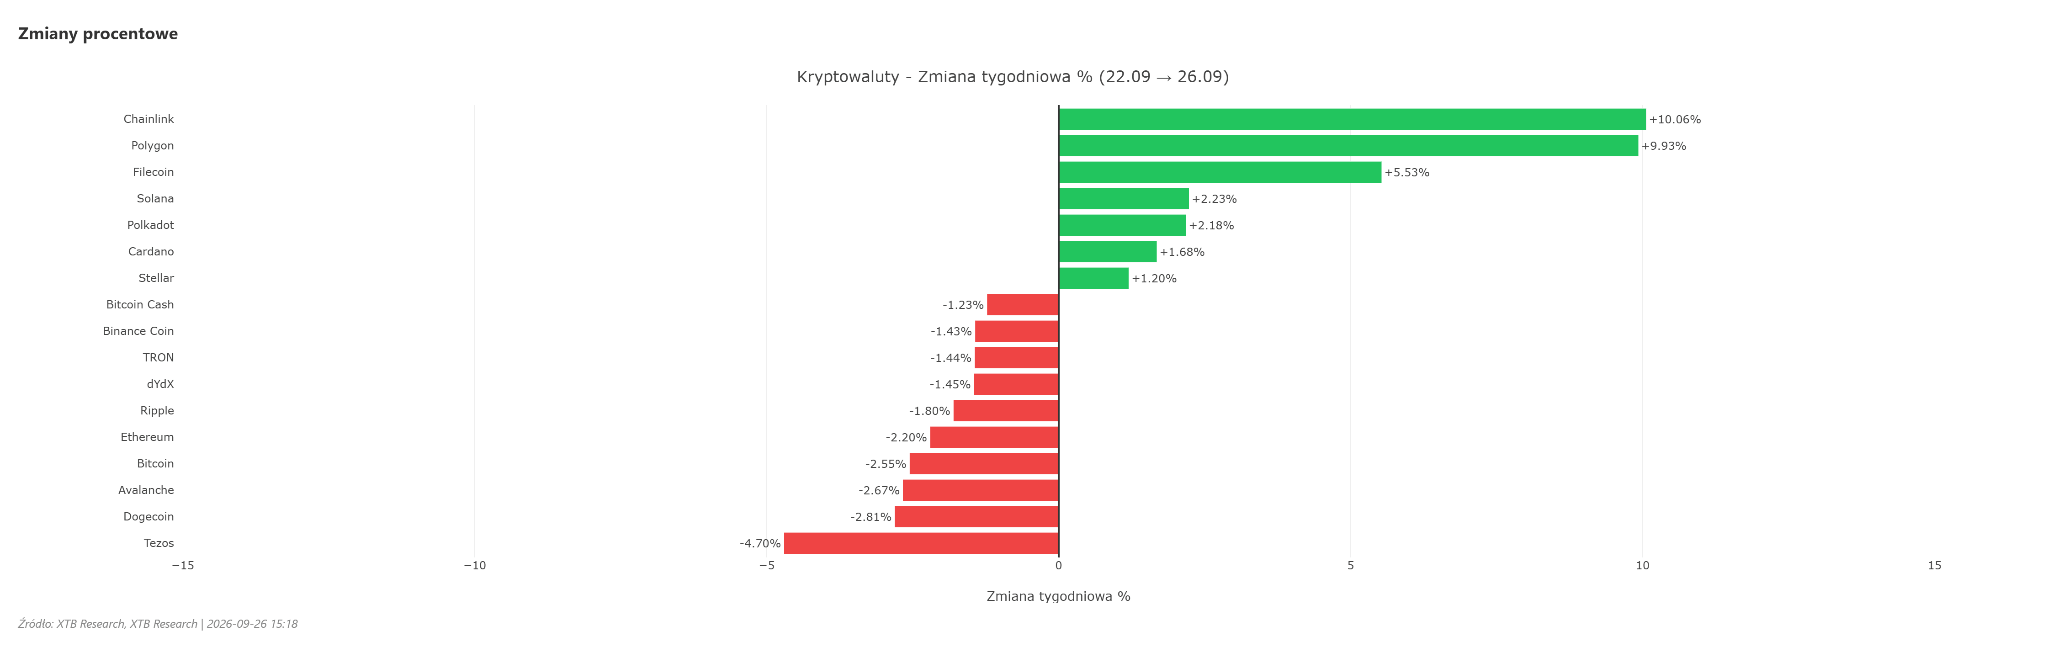
- Rynek aktywów cyfrowych wykazał dużą wrażliwość na zmienność w tradycyjnym sektorze ryzykownych aktywów.
- Bitcoin po wcześniejszym zbliżeniu się do swoich lokalnych maksimów doświadczył wyraźnej korekty, schodząc w rejon 84 tysięcy dolarów, co korelowało ze spadkami spółek technologicznych oraz umocnieniem dolara.
- Dodatkowym czynnikiem stabilizującym nastroje były napływające informacje o zmianach regulacyjnych w USA (rozszerzenie obrotu tokenizowanymi aktywami) oraz wiadomości kadrowe z SEC, które utrzymywały uwagę inwestorów instytucjonalnych na średnioterminowych perspektywach adopcji technologii blockchain.
🌍 MAKROEKONOMIA
- Kluczowe dane makroekonomiczne ze Stanów Zjednoczonych – w tym wskaźniki PMI dla usług i przemysłu – zaskoczyły rynek niezwykłą odpornością, osiągając poziomy niewidziane od pięciu lat i sugerując dynamikę PKB rzędu 5%.
- Odczyty te, w połączeniu z rosnącymi oczekiwaniami inflacyjnymi konsumentów według Uniwersytetu Michigan, ugruntowały jastrzębi zwrot w oczekiwaniach rynkowych dotyczących działań Rezerwy Federalnej.
- W Europie Szwajcarski Bank Narodowy utrzymał stopy bez zmian, wskazując, że ostatni skok inflacyjny wynika niemal wyłącznie z cen paliw
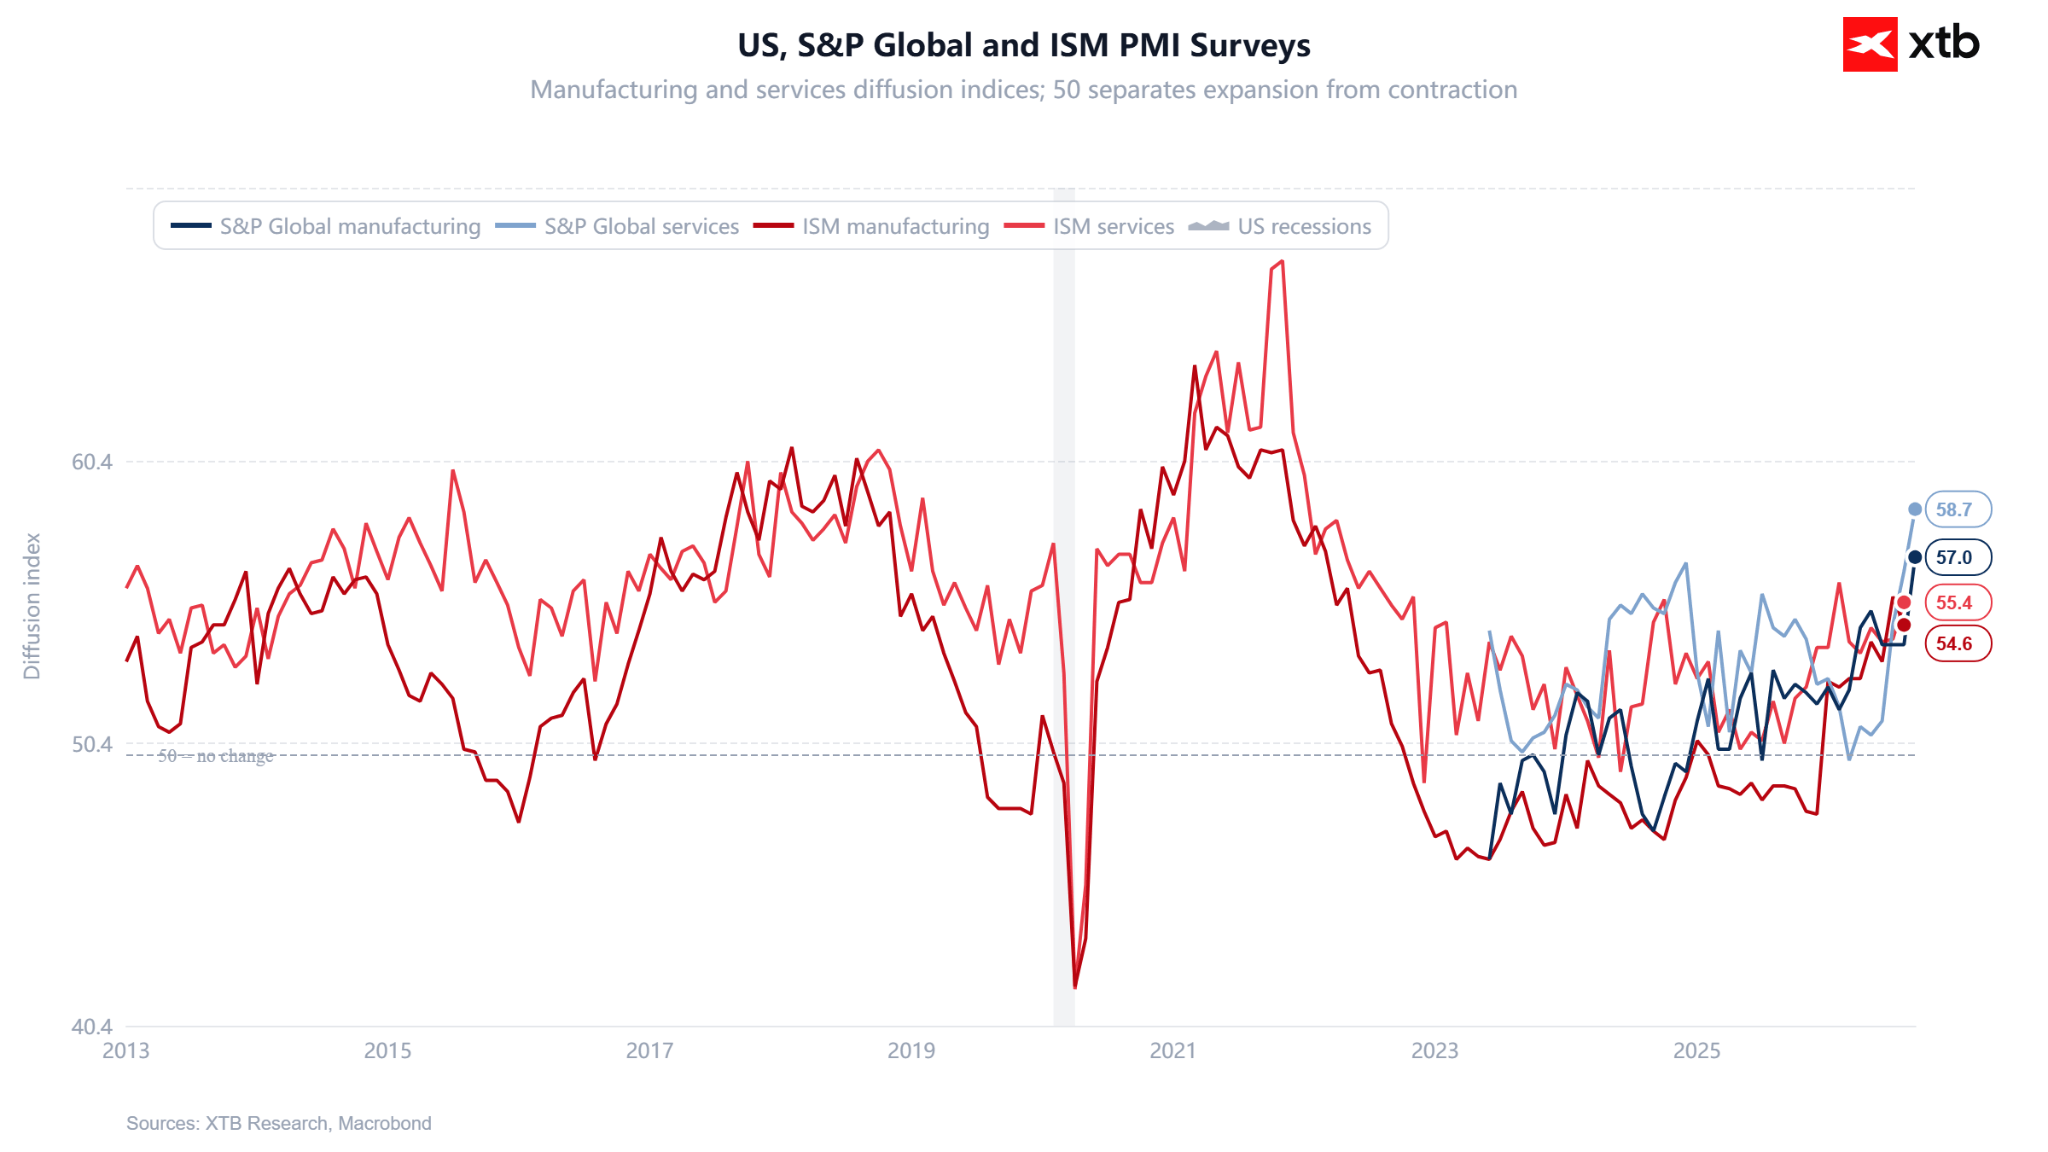 Ekstremalnie mocne PMI z USA sugerują mocne odczyty ISM na początku października. Źródło: XTB
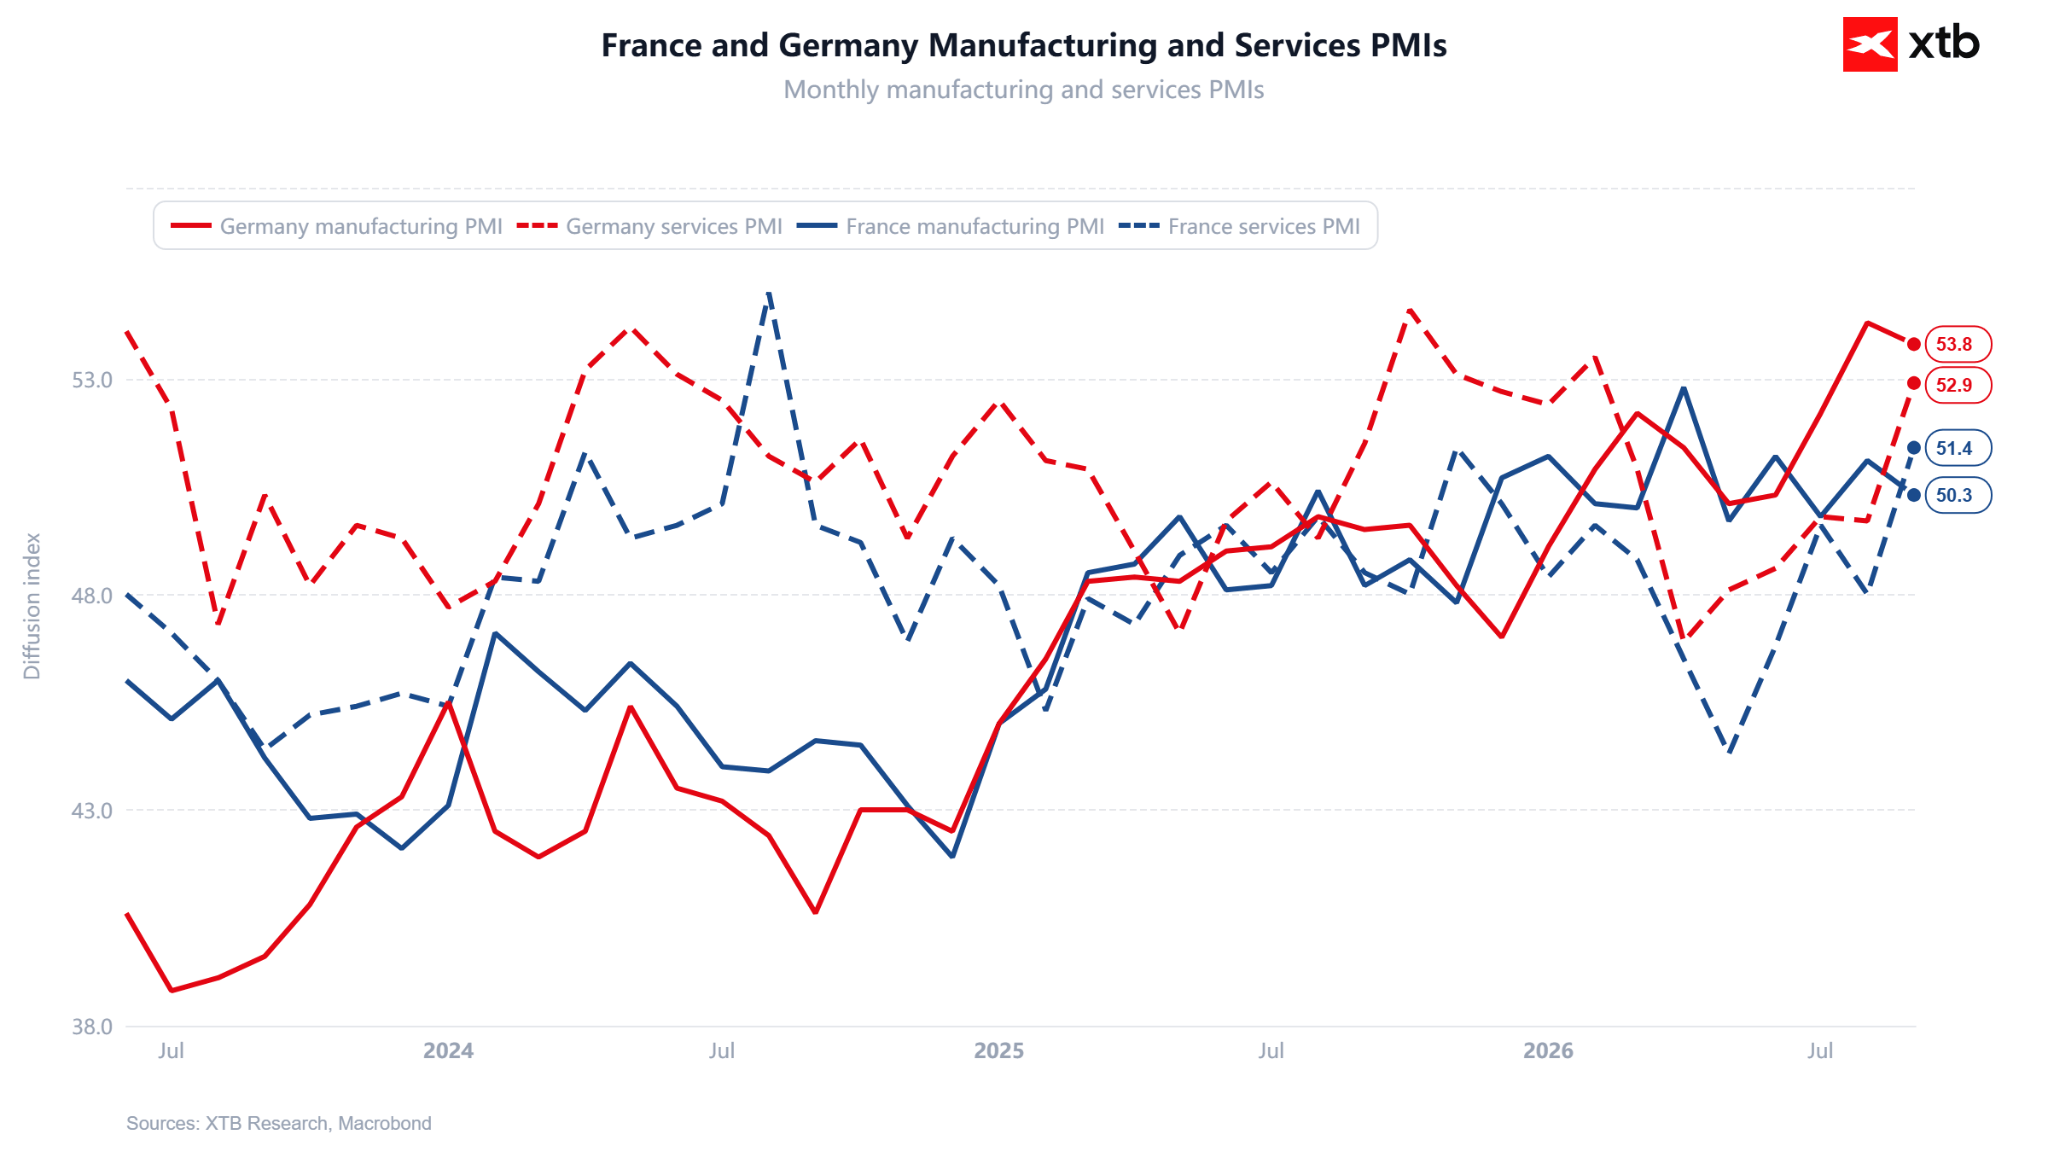 Ożywienie w Europie nie pomogło euro. Źródło: XTB
🔥 GEOPOLITYKA
- Centralnym punktem napięć geopolitycznych pozostawał Bliski Wschód oraz rozmowy wokół Iranu i bezpieczeństwa żeglugi w Cieśninie Ormuz, gdzie Teheran przedstawił propozycję siedmiodniowego planu deeskalacji.
- Równolegle na linii Waszyngton-Pekin doszło do spotkania na szczycie, w wyniku którego strony uzgodniły redukcję taryf celnych oraz zobowiązania handlowe dotyczące surowców, co na chwilę odsunęło obawy o eskalację konfliktu handlowego.
- Na froncie europejskim kontynuowano dyskusje nad dalszym wsparciem militarnym dla Ukrainy w obliczu eskalacji działań zakłócających infrastrukturę energetyczną Rosji.
📉 TOP 5 INSTRUMENTÓW - NAJWIĘKSZE ZMIANY W TYGODNIU
- Gaz ziemny: Instrument w tym tygodniu zyskał blisko 10%. Gwałtowny ruch w górę był techniczno-fundamentalną reakcją powiązaną z rolowaniem kontraktów terminowych oraz sytuacją energetyczną w Europie.
- Złoto: Kruszec w tym tygodniu stracił około 1,7% wartości. Spadek był bezpośrednim skutkiem silnej aprecjacji dolara oraz gwałtownego wzrostu rentowności obligacji skarbowych USA.
- Bitcoin: Kryptowaluta w tym tygodniu straciła ponad 2%. Korekta wynikała z odpływu kapitału z aktywów o podwyższonym ryzyku oraz silnej korelacji z wyprzedawanym sektorem technologicznym.
- Ropa Brent: Surowiec w tym tygodniu stracił ponad 3%. Presję podażową wywołały doniesienia o irańskim planie pokojowym mogącym odblokować Cieśninę Ormuz oraz wzrost zapasów w USA.
- ARM Holdings: Akcje spółki zyskały w tym tygodniu ok. 16%. Impuls wzrostowy napędziły jastrzębie optymistyczne wypowiedzi zarządu dotyczące konwersji zamówień na procesory AI w realne przychody.
⭐ NAJWAŻNIEJSZE WNIOSKI Z MINIONEGO TYGODNIA
- Rynki akcji wykazały zaskakującą odporność, ignorując rekordowe od 20 lat rentowności długu i koncentrując się na silnych fundamentach spółek technologicznych.
- Dolar amerykański umocnił się na szerokim rynku dzięki mocnym odczytom makroekonomicznym, które zmusiły inwestorów do wyceniania podwyżek stóp przez Fed.
- Iran złożył propozycję dyplomatyczną dotyczącą Cieśniny Ormuz, co wywołało gwałtowną wyprzedaż na rynku ropy naftowej, mimo sceptysmyku rządu USA.
- Metale szlachetne znalazły się pod silną presją z powodu rosnącego kosztu alternatywnego kapitału i silnej amerykańskiej waluty.
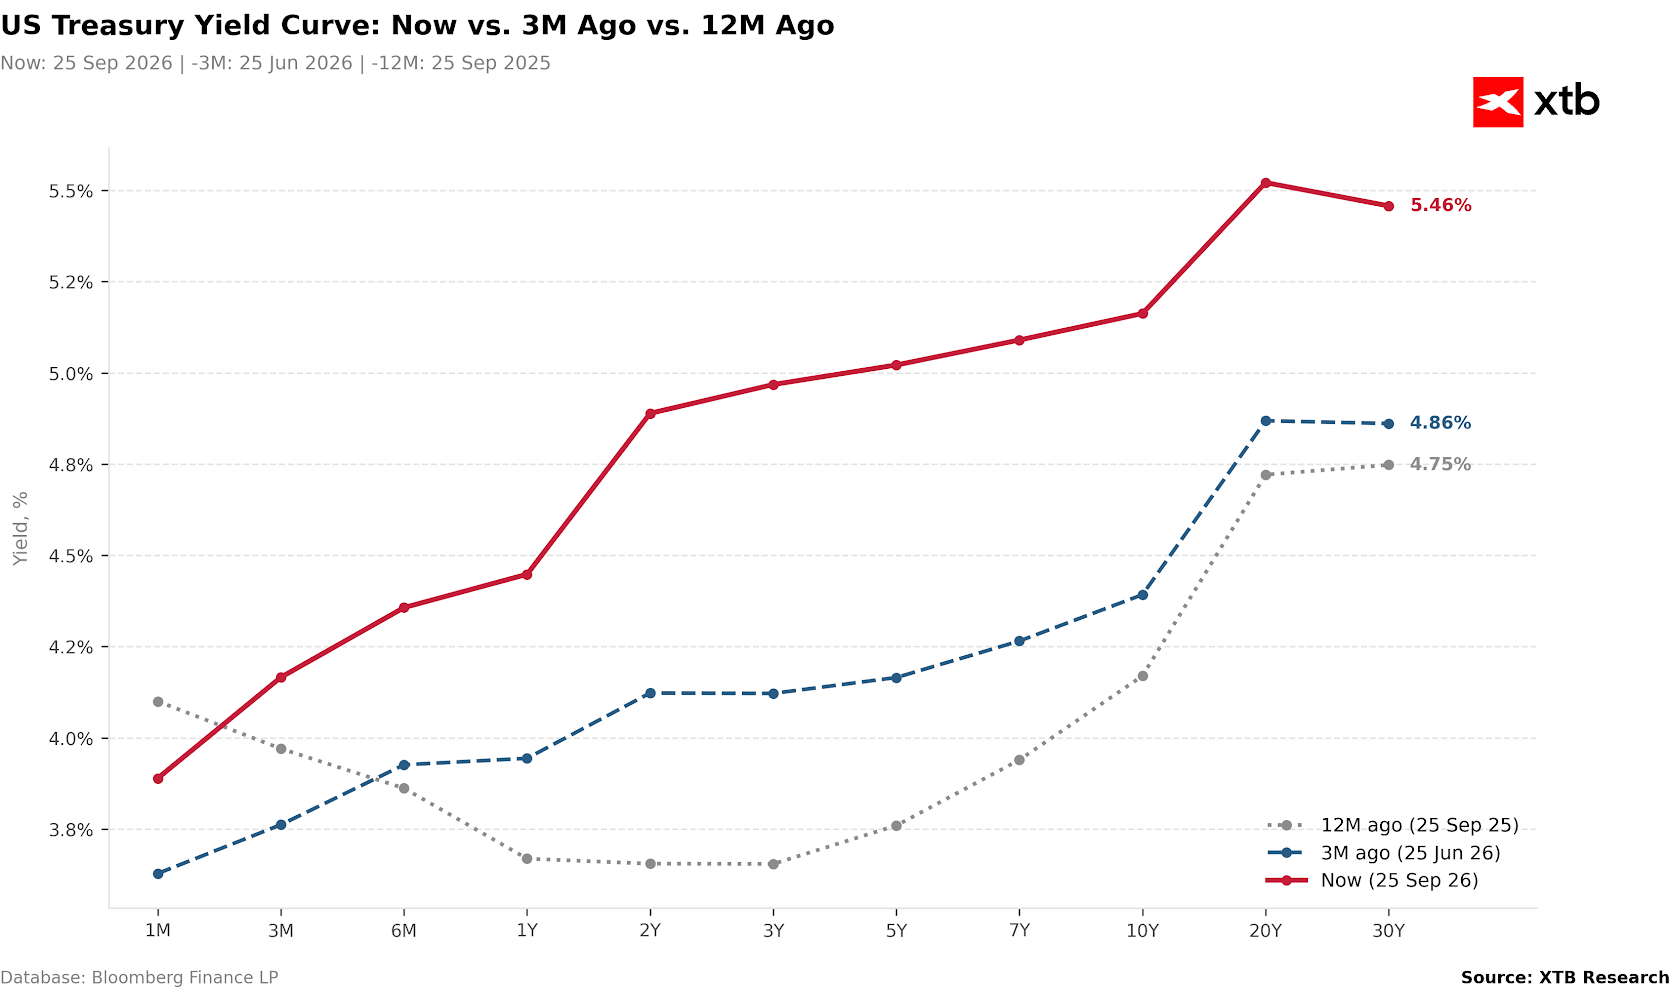 Rentowności 30 letnich obligacji w USA wzrosły do najwyższych poziomów od 20 lat. Źródło: XTB
🔮 CO CZEKA NAS W PRZYSZŁYM TYGODNIU
- Publikacja amerykańskiego raportu z rynku pracy (Nonfarm Payrolls) oraz danych o inflacji PCE za sierpień, które zweryfikują kondycję gospodarki i plany Fedu.
- Decyzja banku centralnego Australii (RBA) w sprawie stóp procentowych oraz wystąpienia kluczowych bankierów centralnych (m.in. szefowej ECB Christine Lagarde).
- Początek corocznej konferencji Labour Party w Wielkiej Brytanii oraz wystąpienie premiera Andy'ego Burnhama z wizją gospodarki.
- Publikacja finalnych danych o inflacji CPI z kluczowych gospodarek strefy euro oraz danych o PKB w Polsce i Czechach.

Wszystko, czego nie wiesz o Rheinmetall: Fundamenty

Wykres dnia: Słowa Trumpa umacniają jena (25.09.2026)


Komentarz walutowy: Dolar oddaje część zysku po szczycie Trump-Xi, a złoty łapie oddech przed końcem kwartału

Kalendarz ekonomiczny: Spotkanie Trumpa i Xi nie przynosi przełomu (25.09.2026)
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.