


-
Wydarzenia geopolityczne: Prezydent USA Donald Trump odrzucił irańską propozycję warunkowego zawieszenia broni i otwarcia Cieśniny Ormuz w ciągu siedmiu dni, zapowiadając wznowienie ataków po listopadowych wyborach. Napięcia na Bliskim Wschodzie rosną – z doniesień wynika, że Iran wystrzelił pocisk manewrujący w Cieśninie, a jemeńscy Huti wycelowali ataki w Rijad, zakłócając pracę lotniska. Zakończony szczyt USA-Chiny w Waszyngtonie przyniósł ograniczone rezultaty, w tym zaledwie dwumiesięczne przedłużenie rozejmu handlowego oraz wstępne porozumienie dotyczące obniżek ceł i dialogu o sztucznej inteligencji.
-
Gospodarka: Zyski w chińskim przemyśle wzrosły w sierpniu zaledwie o 4,2% rok do roku, co jest najsłabszym wynikiem w tym roku i pokazuje presję słabego popytu oraz wysokich kosztów energii. W Japonii natomiast inflacja cen producentów usług (PPI) skoczyła w sierpniu do 3,7%, osiągając najszybsze tempo od ponad dwóch lat. Zbiegło się to w czasie z publikacją protokołu z lipcowego posiedzenia Banku Japonii, z którego wynika, że część decydentów dostrzega ryzyko wyższej inflacji i popiera szybsze podwyżki stóp procentowych.
-
Ruchy głównych rynków: Amerykańskie kontrakty terminowe na akcje (Dow Jones, S&P 500, Nasdaq-100) notują spadki przed otwarciem sesji, wymazując część zysków z udanego zeszłego tygodnia. Ruchy te są bezpośrednią reakcją na gwałtowny wzrost rentowności amerykańskich obligacji skarbowych, gdzie rentowność 10-letnich papierów osiągnęła pułap 5,17-5,23%, czyli najwyższy poziom od 2007 roku. Rosnący koszt pieniądza uderza szczególnie w sentyment do spółek technologicznych zaangażowanych w rozwój infrastruktury AI, dla których obsługa długu staje się coraz droższa.
-
Rynki w Azji: Sesja w regionie Azji i Pacyfiku przebiegła pod znakiem spadków, na co wpływ miały zarówno eskalacja na Bliskim Wschodzie, jak i rosnące rentowności w USA. Japoński Nikkei oddał poranne zyski i notowany jest teraz na niewielkim minusie, ciągnięty w dół przez przecenę amerykańskich kontraktów na indeks Nasdaq. Po długim weekendzie południowokoreański Kospi tąpnął o 2,36% pod ciężarem wyprzedaży technologicznych gigantów, a chiński wskaźnik CSI 300 stracił 1,4% po słabych danych przemysłowych. Jednym z niewielu rosnących parkietów był Hongkong, gdzie Hang Seng zyskał około 0,6-0,7% dzięki dobrej postawie sektora energetycznego.
-
Waluty: Na rynku walutowym główne pary utrzymują się w dość wąskich przedziałach wahań, przy czym najlepiej radzi sobie obecnie dolar nowozelandzki. Amerykańska waluta pozostaje silna na fali rosnących rentowności, a kurs USD/JPY notuje rano wzrosty o 0,32%, handlując w okolicach poziomu 157,75.
-
Surowce: Notowania ropy naftowej wystrzeliły po odrzuceniu przez USA irańskiego porozumienia – ropa Brent zyskała 2,7% osiągając poziom niemal 100 USD za baryłkę, a WTI podrożała o 1,8% do ok. 94 USD. Z kolei silny rynek długu zbiera krwawe żniwo wśród metali szlachetnych, podnosząc koszty alternatywne ich utrzymywania. Złoto przełamało kluczowe wsparcie techniczne, spadając poniżej 4200 USD za uncję (-2,16%), a srebro traci na wartości blisko 3,75%.
-
Spółki: Akcje australijskiej firmy Northern Star wzrosły o ponad 9% po tym, jak zarząd odrzucił opiewającą na 27 miliardów dolarów ofertę przejęcia ze strony Gold Fields, uznając ją za niedowartościowaną. W Stanach Zjednoczonych uwaga skupia się na SpaceX, które przygotowuje czternasty lot testowy rakiety Starship z celem pierwszego w historii wejścia na orbitę. Administracja USA rozważa także 90-dniowy zakaz eksportu oleju napędowego, co według analityków Goldman Sachs mogłoby obniżyć krajowe ceny diesla, ale jednocześnie wywindować koszty benzyny dla amerykańskich konsumentów i uderzyć w marże rafinerii.
-
Kryptowaluty: Rynek cyfrowych aktywów wpisuje się w szerszy trend ucieczki od ryzyka wywołany rosnącymi rentownościami. Bitcoin traci o poranku ponad 1,6%, osuwając się do poziomu nieco ponad 83 220 USD.
-
Perspektywy dnia: Rynki będą dziś w dalszym ciągu reagować na zawirowania geopolityczne oraz presję z rynku obligacji. W dalszej części tygodnia kluczowymi katalizatorami dla inwestorów będą środowe wyniki finansowe firmy Micron, które nadadzą ton sektorowi półprzewodników, oraz ważne dane makro z USA. Oczekuje się, że środowy odczyt preferowanej miary inflacji Fed (PCE) oraz piątkowy raport z amerykańskiego rynku pracy przesądzą o dalszych losach stóp procentowych.
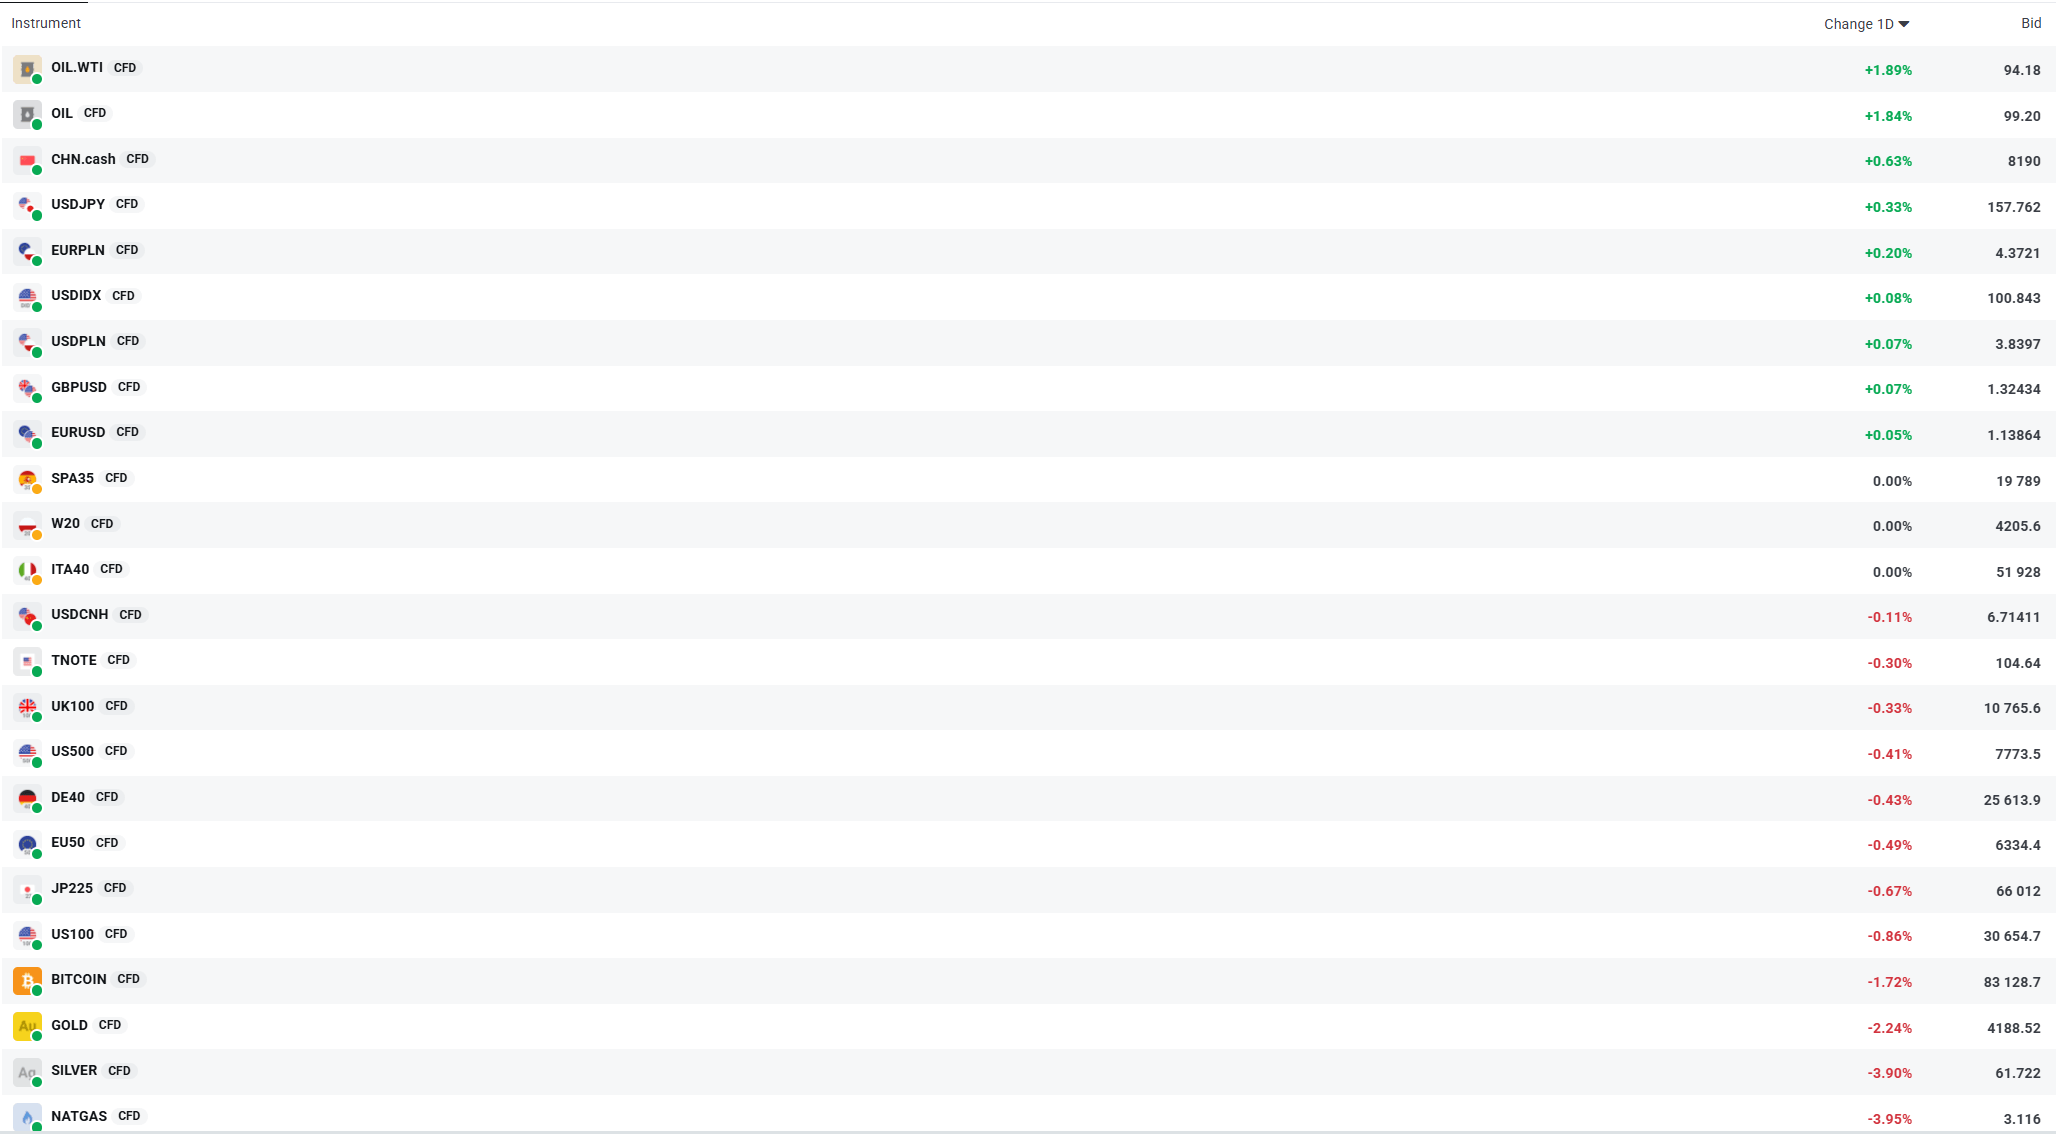
Zmienność widoczna obecnie na kilku wybranych instrumentach. Bardzo słabo radzi sobie GOLD, który traci ponad 2%, a SILVER już niemal 4%. Źródło: XTB


Kryzys na rynku długu – LIVE 7:50⏰



📊Podsumowanie tygodnia: Wall Street na szczytach i dalsza gra wokół Iranu napędzają rynki


Trzy rynki do obserwacji w przyszłym tygodniu (25.09.2026)


Podsumowanie dnia: Indeksy giełdowe rosną mimo wzrostu rentowności 📈 Ropa poniżej 100 USD
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.