


Kontrakty na indeksy z Wall Street zyskują w przedziale 0,2% a 0,3%, a uwaga inwestorów dziś skierowana będzie poznamy przede wszystkim wrześniowy raport z amerykańskiego rynku pracy: NFP, stopę bezrobocia oraz dynamikę wynagrodzeń, które mogą mieć największy wpływ na oczekiwania wobec Fed. Z kolei w Europie uwaga skupi się na wstępnym CPI ze strefy euro, szczególnie inflacji bazowej, ponieważ mocniejszy odczyt mógłby ograniczyć przestrzeń EBC do łagodzenia polityki pieniężnej.
- Mimo ostrożnego wzrostu w USA na globalnym rynku obligacji dominuje popyt na bezpieczne aktywa. Rentowności spadają m.in. w USA, Japonii, Australii i Nowej Zelandii, a amerykańskie Treasuries utrzymują większość czwartkowych wzrostów cen. Źródłem defensywnego nastawienia inwestorów pozostaje mieszanka kilku ryzyk: napięć na rynku kredytowym, wysokich cen surowców, utrzymującej się presji inflacyjnej oraz niepewności politycznej i fiskalnej.
- Europa pozostaje słabszym ogniwem. Obawy o sytuację fiskalną i polityczną Francji utrzymują premię za ryzyko na francuskim długu, podczas gdy niemieckie obligacje pozostają relatywnie stabilne. Także w Azji indeksy tracą około 0,6%, gdzie praktycznie tylko Hongkong pozostaje relatywnie odporny po ośmiu kolejnych spadkowych sesjach, wspierany częściowo przez niższe rentowności.
- Na rynku akcji nastroje są wyraźnie słabsze. Azjatyckie indeksy zmierzają do najsłąbszego tygodnia od lipca, a europejskie akcje do najsłabszego tygodnia od kwietnia. Presja widoczna jest również w Wielkiej Brytanii, gdzie rentowności długoterminowych giltów chwilowo przekraczały 6%, co podkreśla skalę napięcia na rynku długu.
- Indeks dolara pozostaje mocny i zmierza do trzeciego tygodniowego wzrostu z rzędu, korzystając zarówno z relatywnie silnej gospodarki USA. Ropa Brent wyhamowuje wzrosty i notowana jest przy 102 USD po dwóch wzrostowych sesjach z rzędu, a miedź zmierza do największego tygodniowego spadku od maja.
- Dla danych NFP z USA (14:30) konsensus zakłada wzrost zatrudnienia poza rolnictwem o ok. 90 tys. oraz utrzymanie stopy bezrobocia na poziomie 4,1%. Geopolityka nadal pozostaje istotnym czynnikiem ryzyka, zwłaszcza w kontekście napięć między Waszyngtonem a Teheranem, które podtrzymują niepewność wokół inflacji i cen energii.
- Donald Trump przekazał, że na podstawie dotychczasowych informacji, za niedoszłym zamachem terrorystycznym w Izraelu mógł stać Iran.
Wykres US500 (interwał H1)
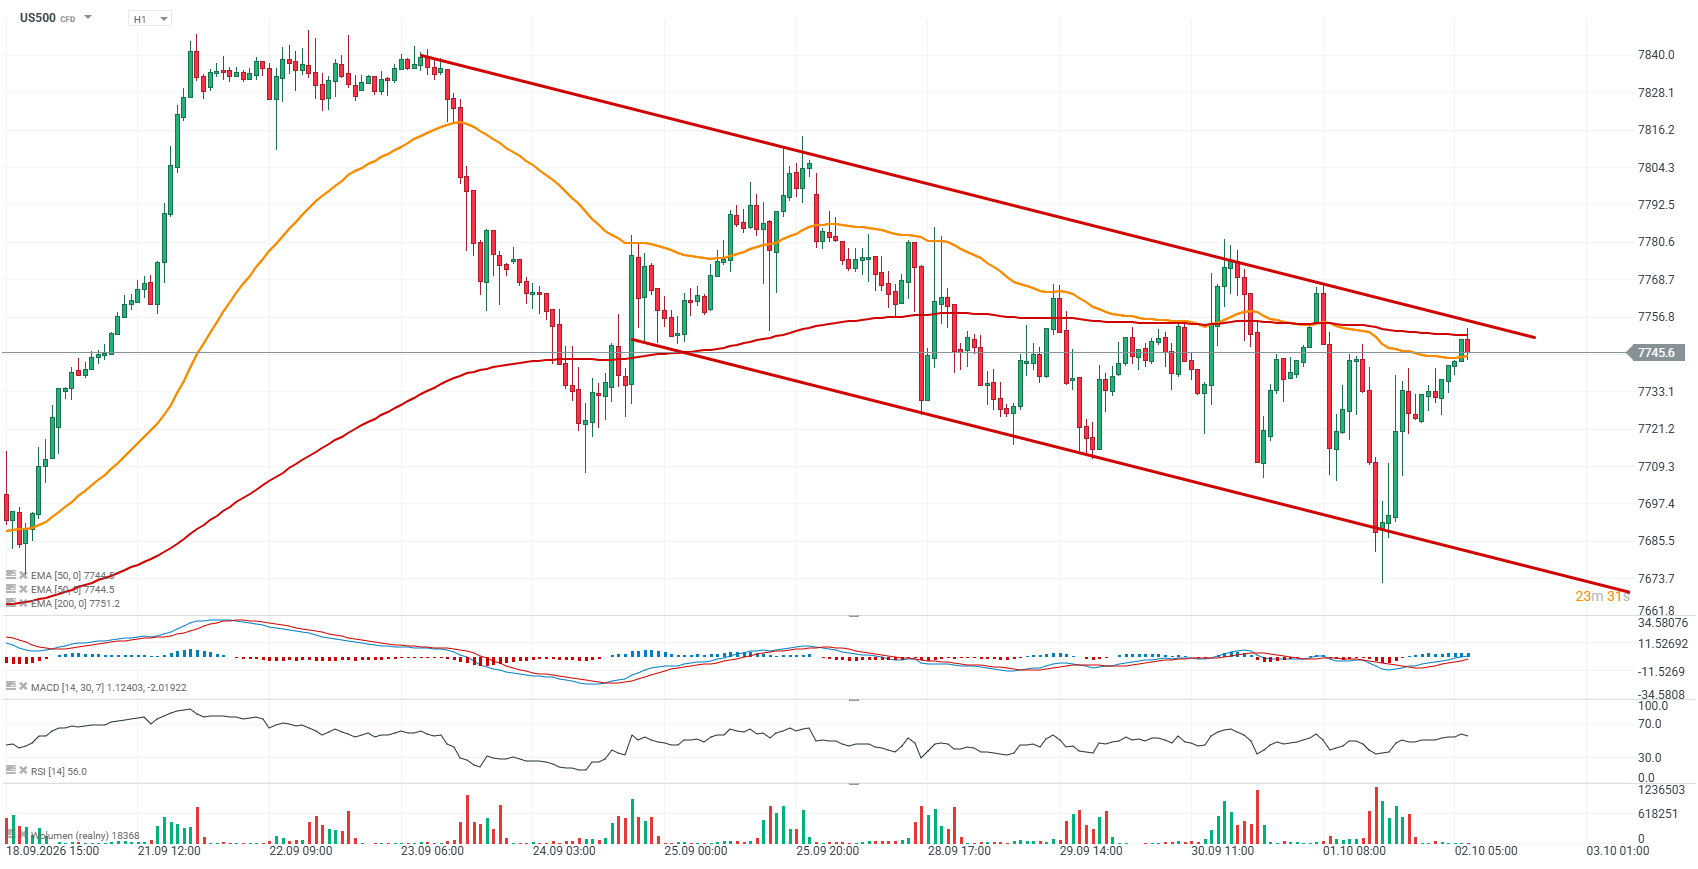
Źródło: XTB


Prezydent podpisał ustawę o nadmiarowych zyskach. Ile realnie stanieje paliwo?


Podsumowanie Dnia: Wall Street odrabia straty. Micron błyszczy, a ropa znowu rośnie
USA chcą, żeby Europa ratowała rynek diesla

Komentarz giełdowy: Drogo, ale czy wystarczająco dobrze? Co przesądzi o sezonie wyników w Europie
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.