


Napięcie w Cieśninie Ormuz gwałtownie rośnie — zatonął zarejestrowany w Singapurze kontenerowiec GFS Pride po trafieniu niezidentyfikowanym pociskiem, a druga jednostka (GFS Giselle) odniosła uszkodzenia kadłuba. Singapurskie władze morskie nazwały ataki „nieuzasadnionymi i łamiącymi prawo międzynarodowe". Iran zaostrza retorykę — dowódca IRGC Ali Ozmaei miał oświadczyć, że Teheran „liczy chwile" do momentu, gdy będzie mógł zatapiać amerykańskie okręty wojenne.
USA utrzymują, że kontrolują cieśninę — CENTCOM odpowiedział, że „amerykańskie siły i partnerzy regionalni wyraźnie kontrolują Cieśninę Ormuz". Dodatkowo IRGC miał nakazać ewakuację baz wojskowych w obliczu rosnących obaw o amerykański atak, co sugeruje, że eskalacja może przyspieszyć. W tle trwają też ataki Huti na instalacje Saudi Aramco, co podbija premię za ryzyko na rynku ropy.
Na froncie Rosja–Ukraina doszło do zgrzytu wokół Starlinka — Ukraina oskarżyła SpaceX o nałożenie bez ostrzeżenia limitów prędkości na terminale w ruchu, co zakłóciło operacje dronowe. Elon Musk odpowiedział, że systemy Starshield są własnością rządu USA i że wszelkie ograniczenia zależą „ostatecznie od prezydenta". Część restrykcji już częściowo zniesiono, ale Kijów domaga się całkowitego usunięcia limitów. Napięcia narastają też wokół ogłoszonego przez Trumpa „zawieszenia broni energetycznego", które Zełenski oskarża Rosję o łamanie.
Głównym wydarzeniem gospodarczym pozostaje gorętszy od oczekiwań wrześniowy CPI z USA — inflacja bazowa wzrosła do 2,6% r/r (prognoza 2,5%), a główny wskaźnik do 3,7% r/r przy skoku indeksu energii o 5,2%. To bezpośredni efekt wysokich cen paliw związanych z wojną z Iranem — benzyna kosztuje średnio 4,33 USD/galon wobec 3,08 USD rok temu. Dane podsyciły obawy, że Fed może zacieśnić politykę jeszcze w tym roku.
Reakcja rynku stóp jest jednak kontrintuicyjna — mimo gorącego CPI rentowności obligacji najpierw skoczyły, by szybko oddać cały ruch i spadać dalej. Rentowność 10-latki USA zeszła do ok. 5,10%, najniżej od trzech tygodni (ponad 20 pb poniżej poszczytowego poziomu po CPI). Najczystsza interpretacja: przecena w AI przecenia w dół oczekiwania wzrostu, a obligacje znów pełnią rolę zabezpieczenia dla akcji. Rynek wycenia ok. 29% szans na podwyżkę Fed w październiku (wzrost z 22%), ale około 75% prawdopodobeństwa utrzymania stóp.
Retoryka Fed pozostaje jastrzębia, ale bez pośpiechu — Mary Daly z FED powiedziała, że dalsze podwyżki są „bardziej prawdopodobne niż nie", lecz nie widzi potrzeby ruchu w październiku. Goolsbee nazwał odczyt CPI „zniechęcającym", a Beżowa Księga wskazała na presję cenową napędzaną dieslem. Citi już przesunął oczekiwania na grudniową podwyżkę. Dziś uwaga rynku skupi się na wystąpieniach bankierów Fed w Bangkoku, w tym szefa Fed Kevina Warsha.
Wall Street zaliczyła trzeci dzień spadków — S&P 500 stracił 1,11% (do 7718,94), Nasdaq Composite spadł 1,88% (najgorszy dzień od 23 lipca), a indeks półprzewodników SOX przedłużył przecenę na szósty dzień z rzędu. Dow był relatywnie mocny, tracąc jedynie 0,09%. Pod presją były głównie spółki AI wrażliwe na koszt finansowania — Oracle, CoreWeave, Nvidia.
Problem rynku może być jednak głębszy niż inflacja — pod powierzchnią indeksu szerokość rynku wyraźnie się załamuje. Tylko ok. 18% spółek S&P 500 notowanych jest powyżej 50-sesyjnej średniej i ok. 27% powyżej 200-sesyjnej, co oznacza, że ponad 80% akcji jest poniżej krótkoterminowego trendu. Dodatkowo 52-tygodniowa korelacja między indeksem równoważonym a ważonym kapitalizacją spadła do ok. 0,67 — najniżej w historii (przez niemal 15 lat przed pandemią utrzymywała się w przedziale 0,95–0,99). To sygnał, że indeks trzymają megaspółki, maskując słabość reszty rynku.
W Azji doszło do poteżnego tąpnięcia w sektorze technologicznym — koreański Kospi runął o blisko 8%, a Kosdaq spadł o 8%, co uruchomiło 20-minutową przerwę w handlu. Japoński Nikkei 225 spadał nawet o ponad 5% w trakcie sesji (do ok. 64 300 pkt), choć szerszy Topix tracił łagodniej (–2,5%). Wyprzedaż to echo spadków z Wall Street spotęgowane obawami o finansowanie inwestycji w AI.
Epicentrum przeceny to producenci pamięci i sprzęt półprzewodnikowy— SK Hynix i Kioxia runęły o ponad 11%, Samsung Electronics spadł o ok. 9,3%, a japoński Advantest tąpnął aż o blisko 14%. SoftBank (główny inwestor w OpenAI) stracił ok. 9,4%, Tokyo Electron ponad 7%. Sentyment dobijają obawy o nadpodaż pamięci już od 2029 r. oraz przełom chińskiego CXMT w architekturze 4F², zapowiadający zaostrzenie konkurencji — Musk dodał, że Chiny będą produkować „DUŻO RAM-u w 2028 r.".
Narasta też stres kredytowy wokół AI — koszt ubezpieczenia od niewypłacalności spółek technologicznych bije rekordy. 5-letnie CDS-y Oracle rozszerzyły się o 26 pb do rekordowych 288 pb, SoftBanku do 424 pb, a CoreWeave wystrzeliły powyżej 1000 pb — poziomów typowych dla długu zagrożonego. To pokazuje, że rynek coraz mocniej kwestionuje nie popyt na AI, lecz cenę finansowania jego ekspansji.
Na rynku walutowym rządzi słabszy dolar — indeks dolarowy cofa się po osiągnięciu 18-miesięcznego szczytu, co jest pochodną spadających rentowności. Euro umocniło się o ok. 0,6% do 1,1225, a jen zyskał — USD/JPY spadł o 0,4% do ok. 157,7. Jena dodatkowo wspiera jastrzębia retoryka BOJ — Junko Koeda oświadczyła, że bank „nie powinien być nadmiernie ostrożny" przy podwyżkach, szacując stopę neutralną znacznie powyżej 1% wobec obecnych 1,25%.
Wyjątkiem wśród walut jest dolar australijski — AUD osłabł po rozczarowujących danych z rynku pracy. Zatrudnienie we wrześniu spadło o 39 300 etatów (prognoza +20 tys.), a stopa bezrobocia utrzymała się na 5-letnim szczycie 4,7%. Rynek ściął wycenę listopadowej podwyżki RBA do ok. 15% (z niemal 50% na początku miesiąca), spychając AUD/USD do ok. 0,6956.
Na rynku surowców ropa spada mimo napięć geopolitycznych — Brent tracił ok. 1,7% do ok. 104,2 USD, a WTI spadło do ok. 94 USD za baryłkę. Powód to doniesienia Reutersa, że administracja Trumpa rozważa złagodzenie sankcji na „flotę cieni", by obniżyć rekordowe stawki frachtowe i zwiększyć przepływy ropy z Zatoki. Wysokie ceny paliw to ryzyko polityczne przed listopadowymi wyborami uzupełniającymi.
MAE w październikowym raporcie ostrzega, że ograniczenia na rynku diesla mogą utrzymać się głęboko w przyszłym roku, a nowe ataki na Arabię Saudyjską grożą wykolejeniem odbudowy podaży. Analitycy wskazują, że brak postępu w negocjacjach USA–Iran „pozostawia niewielkie szanse na pełne otwarcie cieśniny", ale saudyjska ropa wciąż dociera do odbiorców alternatywnymi trasami, a uwolnienia rezerw MAE amortyzują ceny.
Złoto odbija z tygodniowego dołka — kruszec zyskał ok. 1% do ok. 4146 USD za uncję, napędzany słabszym dolarem i spadkiem rentowności, które zmniejszają koszt utrzymywania aktywa niedającego odsetek. Wsparciem jest też raport Bloomberga, że Chiny mogą trzymać więcej amerykańskiego długu niż pokazują oficjalne dane (podejrzewa się routing przez Kanadę, której zasoby wzrosły do niemal 600 mld USD). Srebro zyskało 0,7% do ok. 56 USD, platyna i pallad również w górę.
Wśród pojedynczych spółek uwagę przykuwa kilka wątków — Anthropic (twórca Claude) przed listopadowym IPO pochwalił się przychodami Q3 na poziomie 16,8 mld USD (wzrost z 11,6 mld w Q2 i 4,7 mld w Q1), rentownością na bazie skorygowanej i dodatnim cash flow. Inwestorzy oczekują, że firma osiągnie 110 mld USD przychodów w ujęciu rocznym do końca roku. Barclays wskazał, że ogłoszenie fuzji Tesli ze SpaceX jest możliwe jeszcze przed grudniem.
W innych spółkach — Netflix zapowiedział zwolnienie ok. 6% pracowników (około 1000 osób), głównie z działów produktu, technologii, prawnego i HR. OpenAI mierzy się z pozwami ośmiu amerykańskich stanów zarzucających, że ChatGPT szkodzi dzieciom i wprowadza rodziców w błąd. Rocket Lab przesunął debiut rakiety Neutron na 2027 rok (akcje –7% po sesji), a CoreWeave spadło o ponad 15% na obawach o nadmierne zadłużenie pod AI.
Na rynku kryptowalut panuje przecena w ślad za risk-off — Bitcoin spadł chwilowo poniżej 81 000 USD, a zlikwidowano pozycje o wartości ok. 485 mln USD. Obecnie notowany jest w okolicach 80 900 USD (–0,8%), poddając się ogólnej ucieczce od ryzyka wywołanej obawami o stopy i AI.
Czego oczekiwać po dzisiejszej sesji — kluczowe będą popołudniowe dane z USA: wrześniowy PPI, sprzedaż detaliczna oraz cotygodniowe wnioski o zasiłek (o 14:30 naszego czasu), które mogą dodatkowo przeważyć szalę oczekiwań wobec Fed. Rynek będzie też śledził wystąpienia bankierów Fed w Bangkoku, w tym szefa Fed Kevina Warsha, oraz wyniki TSMC (oczekiwany szósty rekordowy kwartał z rzędu, zysk netto +65% do ok. 23,4 mld USD; telekonferencja o 8:00 naszego czasu). Z sezonu wyników raportują też regionalne banki — U.S. Bancorp, PNC oraz Charles Schwab. W tle warto obserwować, czy azjatycka wyprzedaż technologii przeleje się na otwarcie w Europie i czy dalszy spadek rentowności złagodzi presję na rynki akcji.
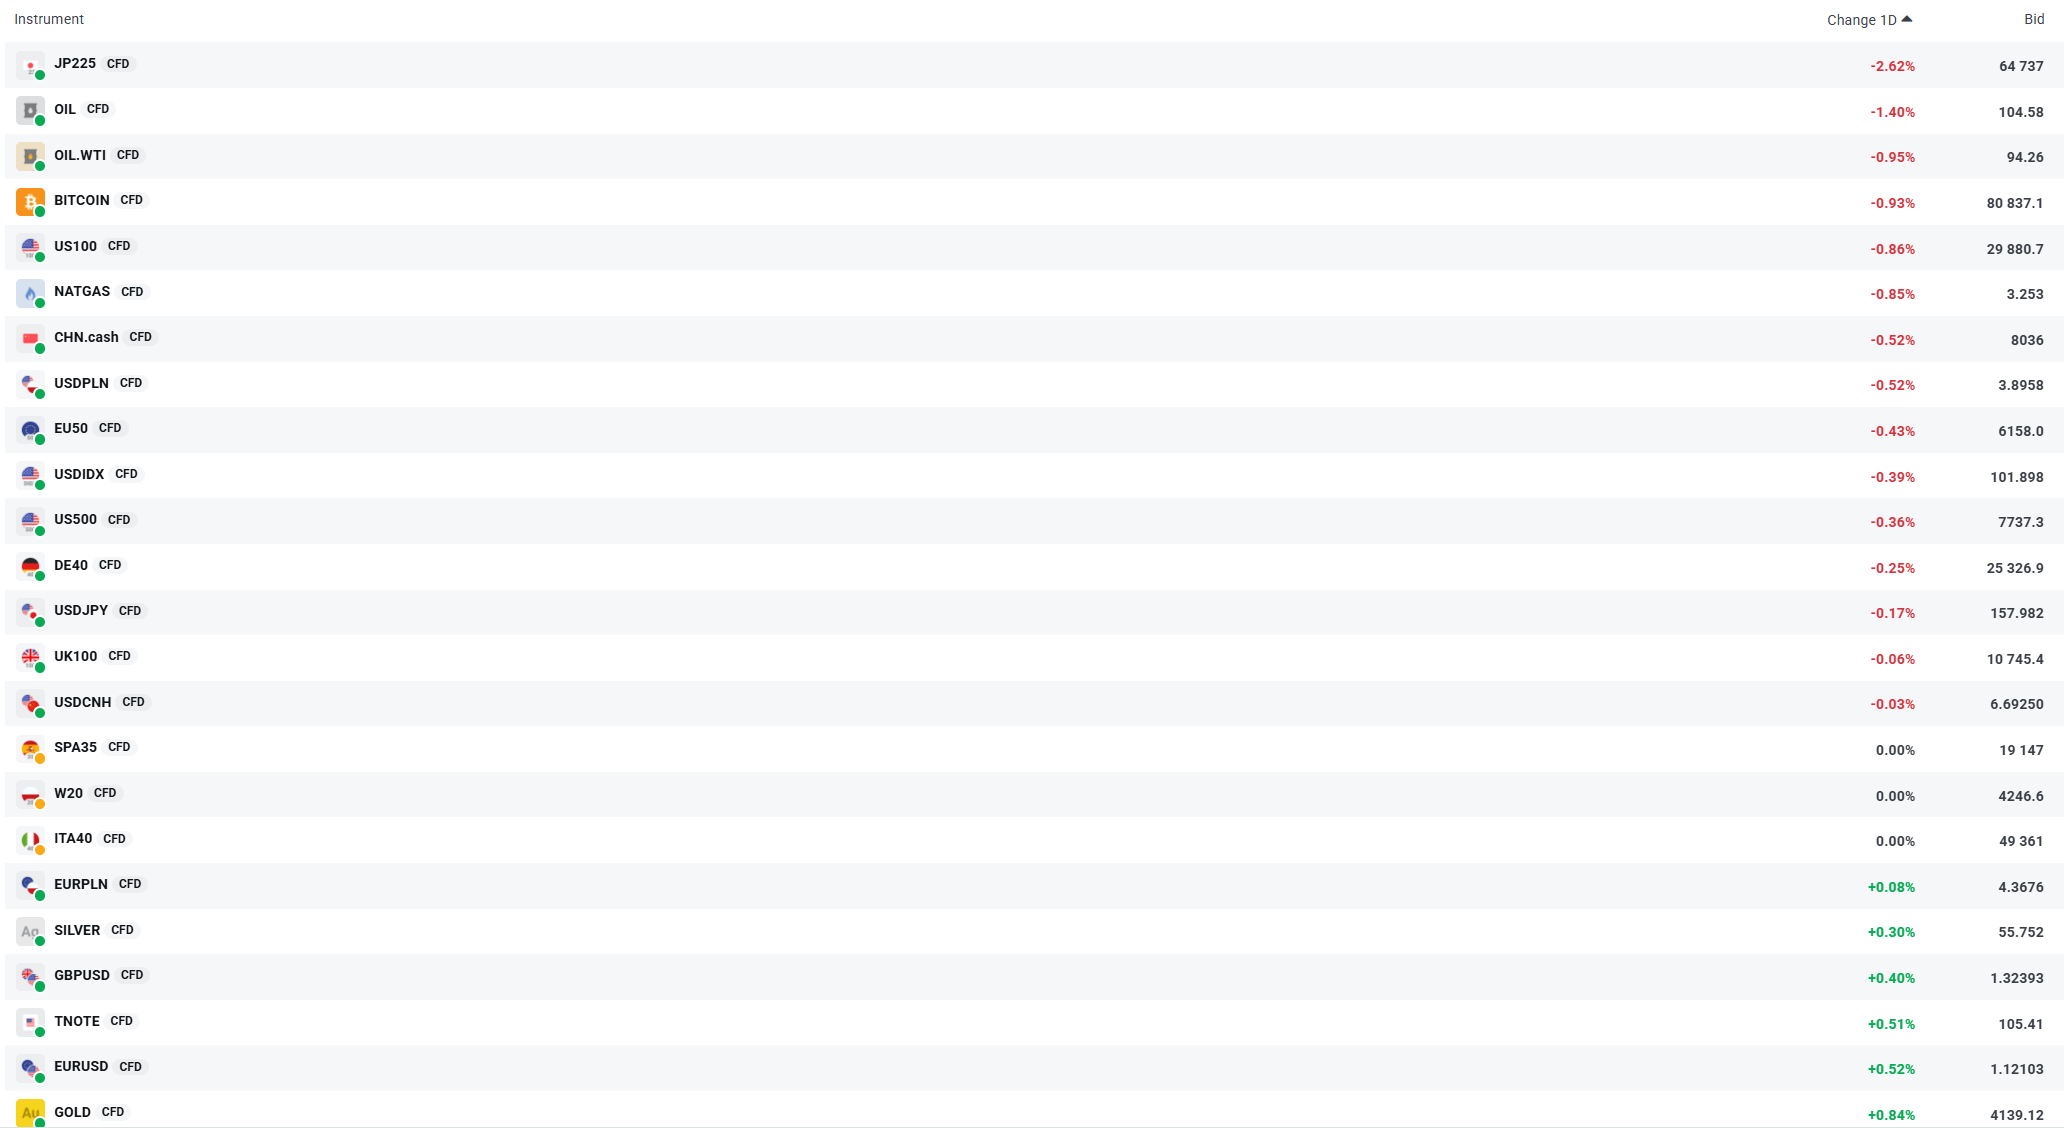
Najważniejsze rynki dzisiaj o poranku. Kontrakty terminowe na amerykańskie i japońskie indeksy wyraźnie tracą. W ślad podąża dolar. Po drugiej stronie umacnia się głównie złoto (GOLD), którego notowania zwyżkują o ponad 0,8%.Źródło: xStation

TSMC bije rekordy, kolejny raz z rzędu dzięki boomowi na AI


Podsumowanie dnia: Wzrost inflacji ciąży rynkom, półprzewodniki cierpią najmocniej (14.10.2026)


US Open: Wzrost CPI ciąży amerykańskim indeksom (14.10.2026)


Rosną obawy inflacyjne w USA
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.