

- Rozczarowujące dane z Chin i spadek PKB w Japonii o 0,1% w III kwartale pogłębiły obawy o globalny popyt.
- Amerykańskie giełdy zanotowały spadki pod presją jastrzębich komentarzy z Fed oraz doniesień o restrykcjach na chipy AI.
- Członek zarządu BoJ Hajime Takata wezwał do kontynuacji podwyżek stóp, co doprowadziło do umocnienia jena.
- Złoto i srebro gwałtownie staniały w reakcji na silny dolar oraz rewizję prognoz cen kruszców.

- Rozczarowujące dane z Chin i spadek PKB w Japonii o 0,1% w III kwartale pogłębiły obawy o globalny popyt.
- Amerykańskie giełdy zanotowały spadki pod presją jastrzębich komentarzy z Fed oraz doniesień o restrykcjach na chipy AI.
- Członek zarządu BoJ Hajime Takata wezwał do kontynuacji podwyżek stóp, co doprowadziło do umocnienia jena.
- Złoto i srebro gwałtownie staniały w reakcji na silny dolar oraz rewizję prognoz cen kruszców.
-
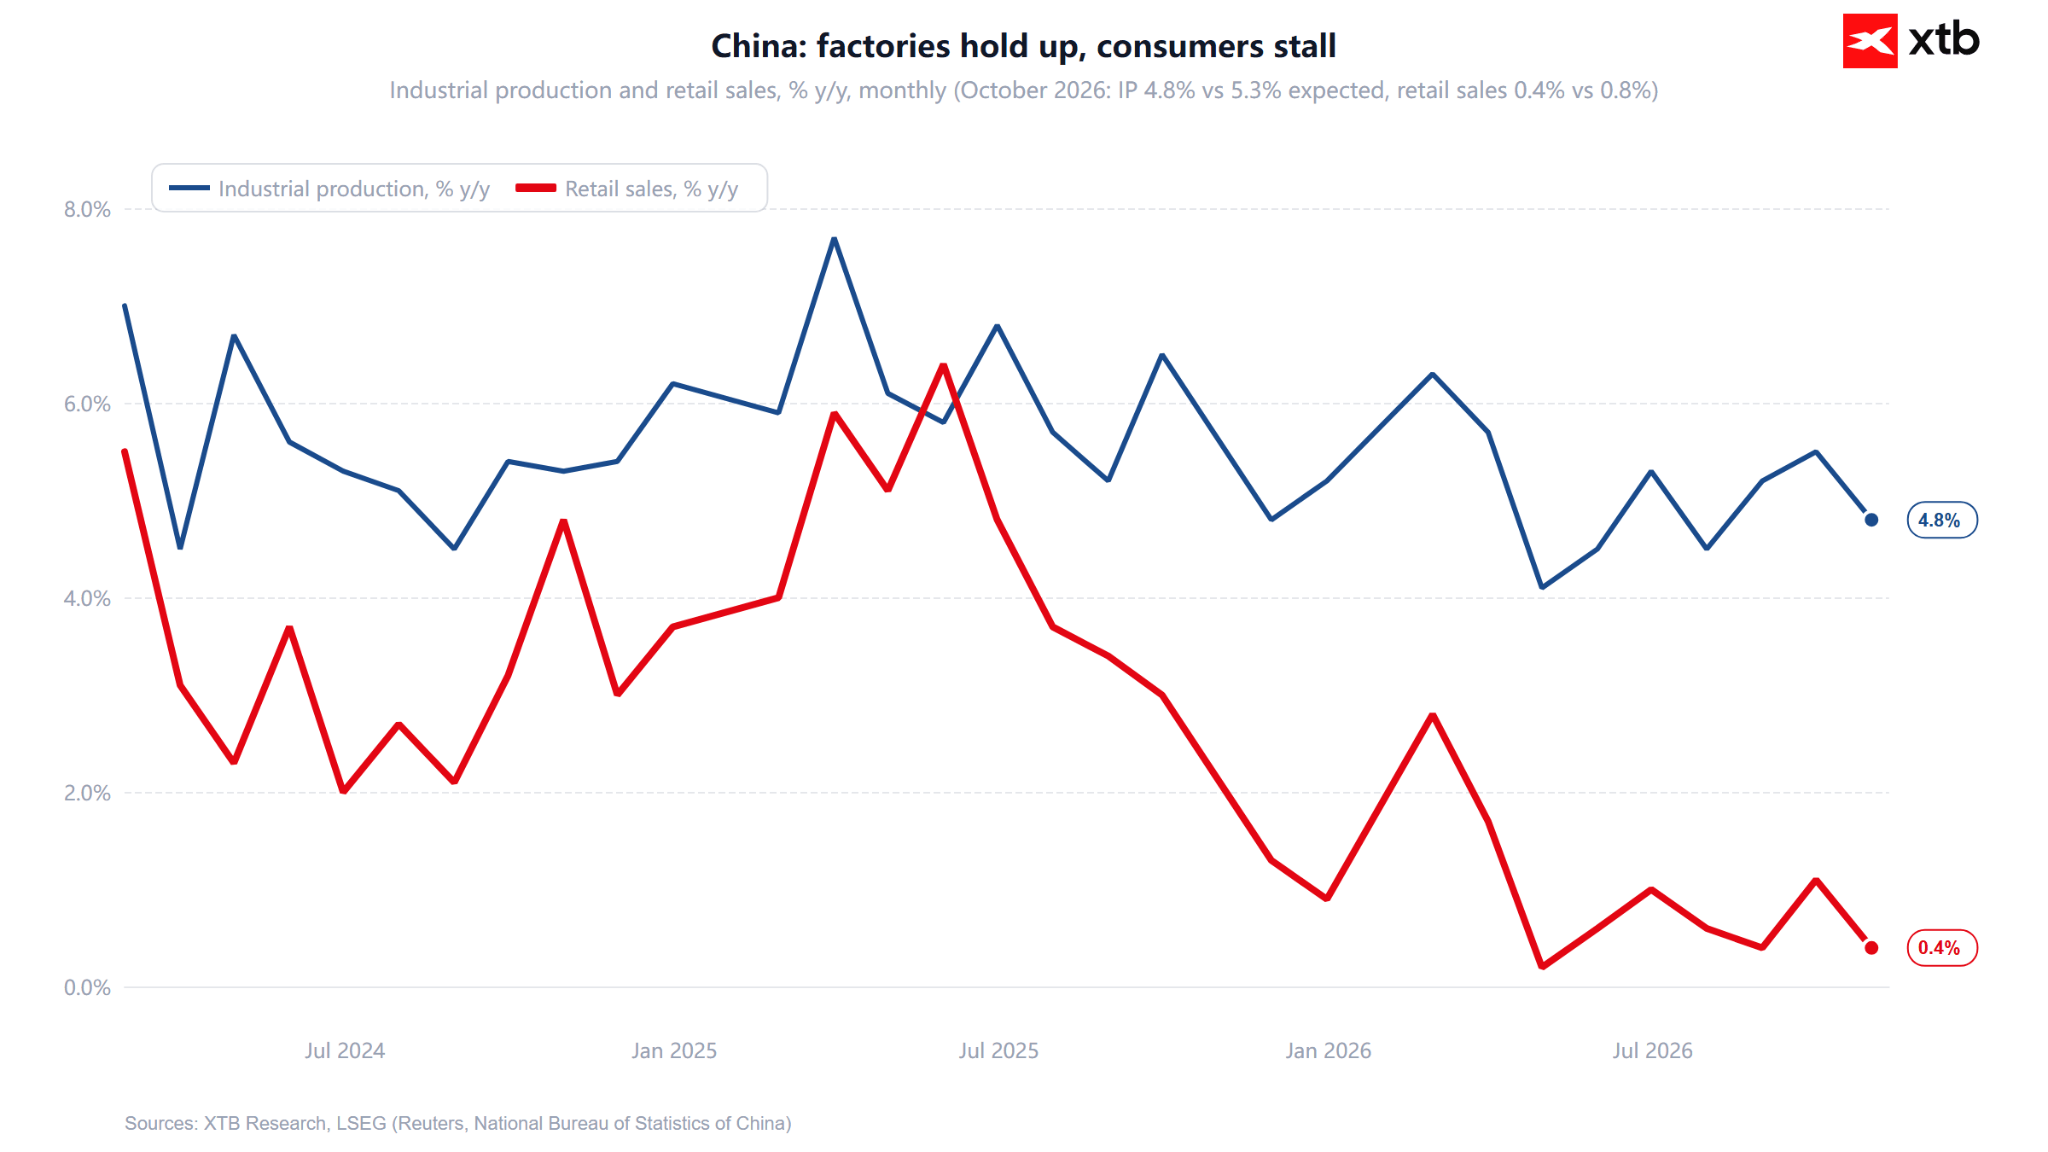
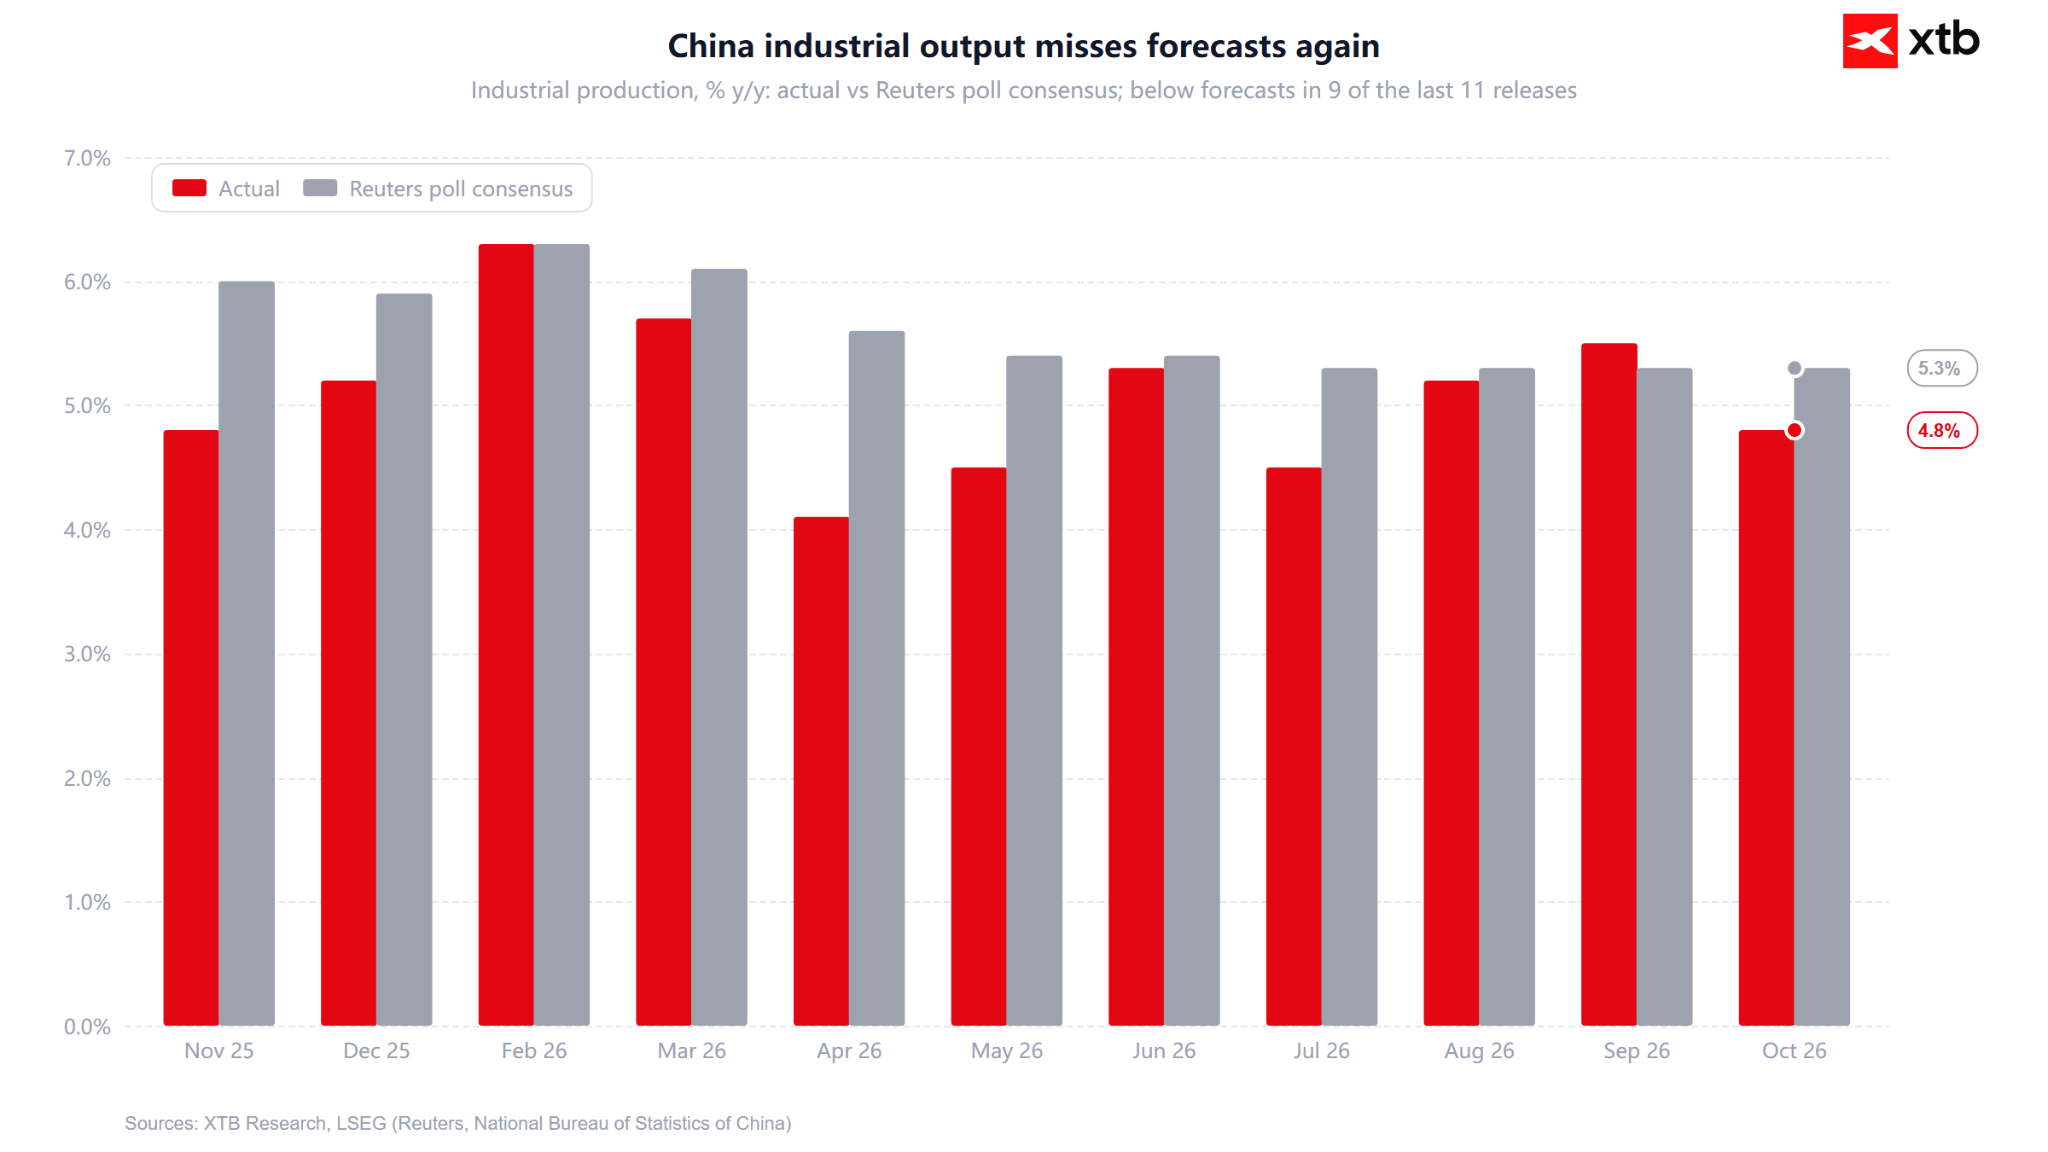
Rozczarowujące dane z chińskiej gospodarki za październik (produkcja przemysłowa 4,8% r/r vs konsensus 5,3%, sprzedaż detaliczna zaledwie 0,4% r/r) pogłębiły obawy o globalny popyt konsumpcyjny i inwestycyjny.
-
Gospodarka Japonii nieoczekiwanie skurczyła się w III kwartale o 0,1% w ujęciu zanualizowanym (konsensus zakładał wzrost o 0,2%), jednak jastrzębi członek BoJ Hajime Takata wezwał do kontynuacji podwyżek stóp procentowych, co doprowadziło do umocnienia jena
-
Azjatycki sektor technologiczny znalazł się pod silną presją (SK Hynix przeceniony o ponad 6%, a tajwański indeks KOSPI o ponad 4%) w reakcji na doniesienia o pracach USA nad nowymi restrykcjami eksportowymi na chipy AI oraz niepewność wokół Nvidii przed wtorkowymi wynikami.
🇺🇸 Wall Street: jak zakończyla sie sesja?
- Indeks szerokiego rynku S&P 500 zamknął piątkową sesję spadkiem o 0,4%, a technologiczny Nasdaq stracił 0,9% w wyniku zbiegu jastrzębich komentarzy członków Fed i realizacji zysków na spółkach technologicznych; poranne kontrakty terminowe na US500 zniżkują o 0,29% do rejonu 7537,8 pkt.
- Kontrakty na Nasdaq 100 (US100) tracą rano 0,94%, schodząc w okolice 27 664,2 pkt, pod presją doniesień o zaostrzeniu amerykańskich ograniczeń eksportowych dla technologii AI w Azji Południowo-Wschodniej.
- Kontrakty na Dow Jones (US30) zachowują względną stabilność na poziomie około 52 325,0 pkt (-0,02%), natomiast reprezentujący małe spółki Russell 2000 (US2000) traci 0,30%, schodząc w rejon 2782,4 pkt.
- Indeks zmienności VIX obniża się nieznacznie o 0,86% do poziomu 19,5 pkt, wskazując na podwyższoną ostrożność inwestorów, lecz bez cech paniki.
- Liderzy wzrostów w S&P 500: Sandisk (SNDK; +15,44%; Technologia), Bloom Energy (BE; +14,38%; Przemysł), Dell Technologies (DELL; +12,91%; Technologia), Micron Technology (MU; +12,58%; Technologia), Lumentum Holdings (LITE; +12,09%; Technologia) oraz Seagate Technology (STX; +11,02%; Technologia) — dynamiczne zwyżki napędzało wysokie zapotrzebowanie na infrastrukturę pamięci masowych i zasilania dla centrów danych AI.
- Najsłabsze spółki w S&P 500: Brown-Forman (BF/B; -2,79%; Dobra podstawowe), Airbnb (ABNB; -2,66%; Komunikacja), NVR (NVR; -2,58%; Dobra dyskrecjonalne), Microsoft (MSFT; -2,47%; Technologia — presja na gigantów oprogramowania), Leidos Holdings (LDOS; -2,21%; Technologia) oraz Clorox (CLX; -2,17%; Dobra podstawowe).
🌏 Azja
- Japoński Nikkei 225 (JP225) traci 1,94%, spadając w okolice 59 780,0 pkt — silna przecena to bezpośrednia reakcja na kurczący się PKB Japonii, twarde jastrzębie deklaracje Hajime Takaty z BoJ oraz ogólnoświatową wyprzedaż akcji producentów półprzewodników.
- W Korei Południowej indeks Kospi spadł o około 2,6%, pociągnięty w dół przez tąpnięcie gigantów chipowych: SK Hynix (-6%) i Samsung Electronics (-4%) w obliczu obaw o zaostrzenie amerykańskich barier handlowych i zawirowania wokół Nvidii.
- Chiński indeks A50 (CH50cash) zniżkuje o 0,87% do okolic 12 672,3 pkt po pakiecie słabych danych z gospodarki realnej, podczas gdy hongkoński Hang Seng (HK.cash) zdołał obronić skromne wzrosty rzędu 0,25%, handlując w rejonie 23 750,0 pkt.
- Australijski ASX 200 (AU200.cash) cofnął się o 0,26% w rejon 9054,0 pkt, obciążony pogorszeniem perspektyw surowcowych ze strony Chin.
🇪🇺 Europa przed otwarciem
- Kontrakty na niemiecki DAX 40 (DE40) wskazują na ujemne otwarcie, tracąc 0,26% do poziomu około 26 821,1 pkt, obciążone gorszymi odczytami z kluczowego rynku chińskiego.
- Futures na ogólnoeuropejski Euro Stoxx 50 (EU50) zniżkują o 0,40% do rejonu 6388,0 pkt, a brytyjski FTSE 100 (UK100) balansuje w rejonie 10 941,4 pkt (-0,03%).
- Wyjątkiem pozostaje francuski CAC 40 (FRA40), którego kontrakty zyskują rano 0,48%, rosnąc w okolice 8391,8 pkt.
- Europejski indeks zmienności VSTOXX spada o 0,83% do rejonu 17,88 pkt, wskazując na umiarkowaną wycenę ryzyka na giełdach Starego Kontynentu.
💱 Waluty i surowce
- Kurs EURUSD oscyluje bez większych zmian w rejonie 1,1021 (-0,02%), podtrzymując spadkową presję wywołaną silnym dolarem i jastrzębimi wypowiedziami przedstawicieli Fed.
- Para USDJPY spada o 0,18% do okolic 159,37; jen umacnia się po słowach Takaty z BoJ, który podkreślił potrzebę zbliżenia stóp do poziomu neutralnego i zasygnalizował ryzyko inflacji w drugiej połowie roku fiskalnego 2026.
- Złoto (GOLD) tanieje o 0,68% do poziomu około 3857,0 USD za uncję, po tym jak Goldman Sachs zrewidował w dół prognozy cen kruszcu na koniec 2027 r., a Fed utrzymał twardą retorykę antyinflacyjną.
- Srebro (SILVER) gwałtownie traci aż 2,57%, spadając w okolice 47,43 USD za uncję — powodem silnej wyprzedaży jest zbieg umocnienia dolara, jastrzębich sygnałów z głównych banków centralnych oraz obaw o popyt przemysłowy po publikacji danych z Chin.
- Ropa Brent (OIL) oscyluje w rejonie 96,00 USD za baryłkę (-0,06%), a WTI (OIL.WTI) kosztuje około 88,86 USD (-0,06%); surowiec nie reaguje mocniej na niepotwierdzone doniesienia Iranu o uderzeniach tankowców w miny w Cieśninie Ormuz, równoważone przez prognozy nadpodaży na rynku.
- Kurs USDPLN rośnie o 0,14% w rejon 3,9972 zł w ślad za utrzymującą się globalną siłą amerykańskiej waluty.
📊 Makroekonomia: jakie poznaliśmy dane?
- Japonia – Wstępny PKB za III kwartał: odczyt wyniósł 0,0% k/k (konsensus: 0,1%; poprzednio: 0,4%), a w ujęciu zanualizowanym gospodarka skurczyła się o -0,1% (konsensus: 0,2%; poprzednio: 1,4%); konsumpcja prywatna spadła o 0,3% k/k, co wskazuje na erozję siły nabywczej gospodarstw domowych przez inflację.
- Japonia – Deflator PKB za III kwartał: wyniósł 2,4% r/r wobec oczekiwanych 2,6% (poprzednio: 2,6%), co potwierdza utrzymywanie się presji cenowej w gospodarce.
- Japonia – Zrewidowana produkcja przemysłowa za wrzesień: wzrosła o 2,0% m/m, nieznacznie poniżej konsensusu i wstępnego odczytu na poziomie 2,2%.
- Chiny – Produkcja przemysłowa w październiku: wzrosła o 4,8% r/r, wyraźnie rozczarowując rynek oczekujący 5,3% (poprzednio: 5,5%).
- Chiny – Sprzedaż detaliczna w październiku: wzrosła zaledwie o 0,4% r/r przy prognozie 0,8% (poprzednio: 1,1%), uwypuklając słabość wewnętrznego popytu konsumpcyjnego.
- Chiny – Inwestycje w aglomeracjach miejskich (FAI YTD): spadły o 8,1% r/r wobec oczekiwanego spadku o 7,0% (poprzednio: -7,2%), do czego przyczyniło się pogłębienie zapaści w inwestycjach deweloperskich (-21,6% r/r).
- Chiny – Stopa bezrobocia w miastach: ukształtowała się na poziomie 5,1% (konsensus: 5,2%; poprzednio: 5,2%).
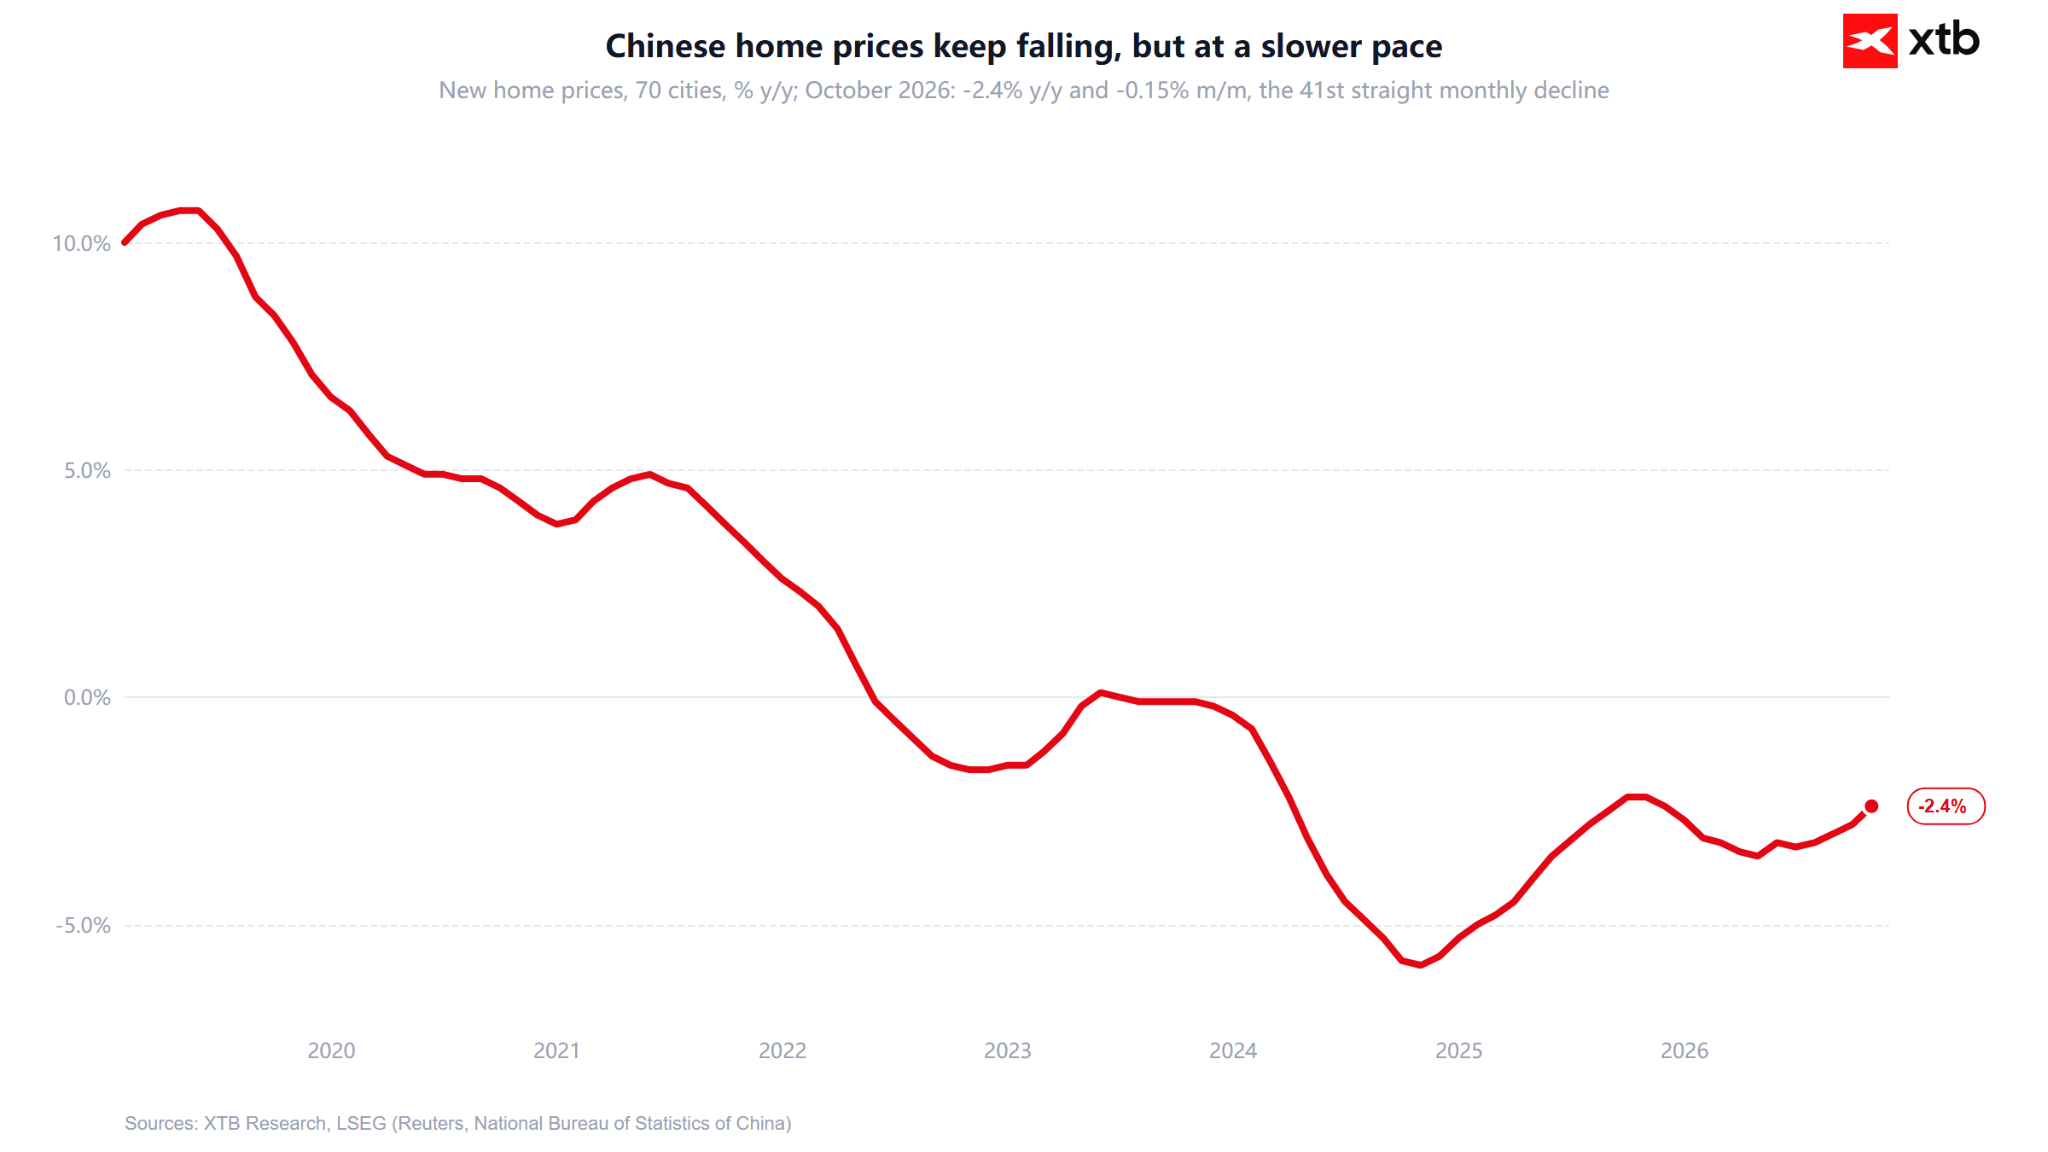
- Chiny – Ceny nowych domów w październiku: spadły o 0,15% m/m (poprzednio: -0,14%) oraz o 2,4% r/r, przedłużając serię spadkową do 41 miesięcy z rzędu.
- Wielka Brytania – Indeks cen nieruchomości Rightmove za listopad: spadł o 1,8% m/m po wcześniejszym wzroście o 1,0%.
🔑 Kluczowe informacje z minionej nocy
- Członek zarządu BoJ Hajime Takata zaprezentował wybitnie jastrzębie stanowisko: stwierdził, że bank centralny musi elastycznie i szybko reagować podwyżkami stóp, neutralna stopa procentowa może okazać się wyższa niż zakłada rynek, a presja inflacyjna nasili się w drugiej połowie roku fiskalnego 2026.
- Zawirowania w sektorze AI: Scott Bessent zaapelował o wybór zewnętrznego prezesa w Nvidii po doniesieniach o możliwym powrocie Jensena Huanga; media donoszą o przygotowywaniu przez Waszyngton ograniczeń eksportu procesorów AI do krajów Azji Południowo-Wschodniej, a chiński DeepSeek wprowadził limity zapytań z powodu braku mocy obliczeniowej.
- Administracja Trumpa zamierza ogłosić listę „narodowych czempionów AI”, na której znaleźć mają się Nvidia, Amazon, Microsoft, OpenAI oraz Anthropic.
- Geopolityka: Chiny potwierdziły organizację trójstronnego szczytu z udziałem Xi Jinpinga, Donalda Trumpa i Władimira Putina w Shenzhen w dniu 19 listopada przy okazji spotkania APEC.
- Bliski Wschód i Morze Czarne: Irańskie media państwowe poinformowały o eksplozjach min morskich pod dwoma tankowcami w Cieśninie Ormuz, a rosyjskie ministerstwo obrony zgłosiło atak na statek towarowy na Morzu Czarnym.
📅 Co nas czeka w kalendarzu?
- 11:00 CET | Strefa euro: Produkcja przemysłowa za wrzesień (konsensus: 0,3% m/m; poprzednio: -0,5% m/m).
- 11:00 CET | USA: Wystąpienie członka zarządu Fed Michaela Barra.
- 14:30 CET | Kanada: Raport o inflacji konsumenckiej CPI za październik (konsensus m/m: 0,3%; poprzednio: 0,1%; bazowa mediana r/r oczekiwana na poziomie 2,0%).
- 14:30 CET | USA: Regionalny indeks koniunktury przemysłowej NY Empire State za listopad (konsensus: 17,6 pkt; poprzednio: 25,5 pkt).
- 18:00 CET | USA: Kluczowe wystąpienie prezesa Fed Kevina Warsha otwierające konferencję poświęconą sztucznej inteligencji i produktywności.
- 23:50 CET | Australia: Wystąpienie prezes Banku Rezerw Australii (RBA) Michelle Bullock.
🔎 Sugerowane do obserwacji
- Srebro (SILVER) — gwałtowna poranna przecena o 2,57% zepchnęła wskaźnik RSI do poziomu wyprzedania 30,6 pkt przy ujemnym rocznym odchyleniu (Z1R -1,85), co w połączeniu z cięciem prognoz banków inwestycyjnych czyni kruszec instrumentem o podwyższonej zmienności.
- Nikkei 225 (JP225) — spadek indeksu o 1,94% pod wpływem skurczenia japońskiego PKB i jastrzębich uwag z BoJ następuje przy wciąż wysokiej wycenie 5-letniej (Z5L +1,65, 88,6. percentyl 5-letni), co przy pogorszeniu sentymentu do chipów grozi kontynuacją fali spadkowej (RSI na poziomie 40,2 pkt).
- DAX 40 (DE40) — niemiecki parkiet cechuje się skrajnym wieloletnim wykupieniem (Z1R +2,02, Z5L +1,78, 99,8. percentyl 5-letni, RSI 61,1 pkt), co przy bezpośredniej ekspozycji niemieckiego przemysłu na wyraźne spowolnienie w Chinach (produkcja i sprzedaż poniżej prognoz) zwiększa ryzyko głębszej realizacji zysków.
- China A50 (CH50cash) — rozczarowujący pakiet danych makro spycha wycenę chińskich blue chipów na skrajnie niskie poziomy (Z1R -2,74, Z5L -0,63, zaledwie 27,9. percentyl 5-letni, RSI 35,1 pkt), testując cierpliwość inwestorów liczących na zapowiedź nowych bodźców fiskalnych ze strony Pekinu.



📊Podsumowanie tygodnia: Szok w Nvidii i jastrzębi. WIG20 z nowym rekordem



📊Podsumowanie dnia: Inflacja PPI hamuje, ale EURUSD zbliża się do 1,10


📊Trzy rynki warte uwagi w przyszłym tygodniu (13.11.2026)


Komentarz walutowy: Wszystkie bolączki złotego (13.11.2026)
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.