


Europejskie indeksy kontynuują dziś ostrożną, rozchwianą grę. Rano szeroki STOXX 600 zyskiwał ok. 0,3%, po trzech sesjach spadków i zamknięciu na poziomach najniższych od trzech tygodni. Jednak do tego momentu całkowicie oddał jednak te zyski. Obecnie niemiecki DAX zyskuje symbolicznie (ok. 0,1%), Euro Stoxx 50 rośnie o ok. 0,3%, a mediolański FTSE MIB o ok. 0,6%, wspierany przez banki. Francuski CAC 40 stoi w miejscu, a londyński FTSE 100 (ok. -0,4%) i hiszpański IBEX (ok. -0,3%) są pod kreską.
Za odbicie na rynkach technologicznych odpowiada dziś przede wszystkim debiut Anthropic. Firma wyceniła ofertę na 83 USD za akcję, powyżej pierwotnego przedziału 70-78 USD, i pozyskała ok. 81 mld USD, co czyni to największym IPO w historii. Wycena rynkowa sięga ok. 1,5 bln USD. Akcje, notowane pod symbolem ANT, mają zadebiutować na Nasdaq po otwarciu sesji w USA. Według danych z rynku szarej strefy mogą otworzyć się nawet o ponad 20% powyżej ceny emisyjnej.
Inwestorzy odetchnęli, bo Nasdaq stracił w listopadzie ok. 4% na obawach o zwrot z gigantycznych nakładów na infrastrukturę AI. Przed otwarciem kontrakty na US100 rosną o ponad 2%, na S&P 500 o blisko 1,2%, a na Dow Jones o ok. 0,7%. Sukces emisji działa jak test apetytu na ryzyko w sektorze, który w ostatnich tygodniach był pod największą presją.
Tło makro pozostaje jednak wymagające. Opublikowany wczoraj wieczorem protokół z październikowego posiedzenia Fed potwierdził jastrzębie nastawienie. Niemal wszyscy uczestnicy uznali, że kolejne podwyżki w najbliższych miesiącach będą właściwe, a kilku dopuszczało większy ruch w grudniu. Niemal wszyscy wskazali też rozczarowujące zwroty z inwestycji w AI jako ryzyko dla stabilności finansowej. Dlatego dzisiejsze IPO jest istotne także dla Fedu.
Retoryka poszczególnych członków jest jeszcze ostrzejsza. Waller powiedział, że Fed będzie musiał „zaszokować“ rynek podwyżką o 50 pb, a alternatywą jest 25 pb z sygnałem kolejnego ruchu w styczniu. Rynek wycenia ok. 90% szans na podwyżkę o 25 pb w grudniu i ok. 10% na 50 pb. Konsekwencje są czytelne. Dolar jest najdroższy od 19 miesięcy (DXY w okolicach 104), rentowności 10-latek utrzymują się powyżej 5,1%, a droższy kapitał uderza w złoto, metale przemysłowe i drożej wycenione spółki wzrostowe.
Nowe wnioski o zasiłek wyniosły 203 tys. (prognoza 198 tys.), więc nadal niewiele, ale nieco ponad oczekiwania. Wnioski kontynuowane wzrosły o 70 tys., do 1,763 mln (prognoza 1,703 mln). To sygnał, że zwolnień jest mało, ale znalezienie nowej pracy trwa dłużej. Do tego indeks Fed z Filadelfii spadł do 6,3 pkt (prognoza 20,1 pkt), a podindeks cen płaconych skoczył do 58,2 pkt z 43,2 pkt. Słabsza aktywność przy rosnących kosztach to jednak niewygodny miks dla Fedu.
Rynek walutowy
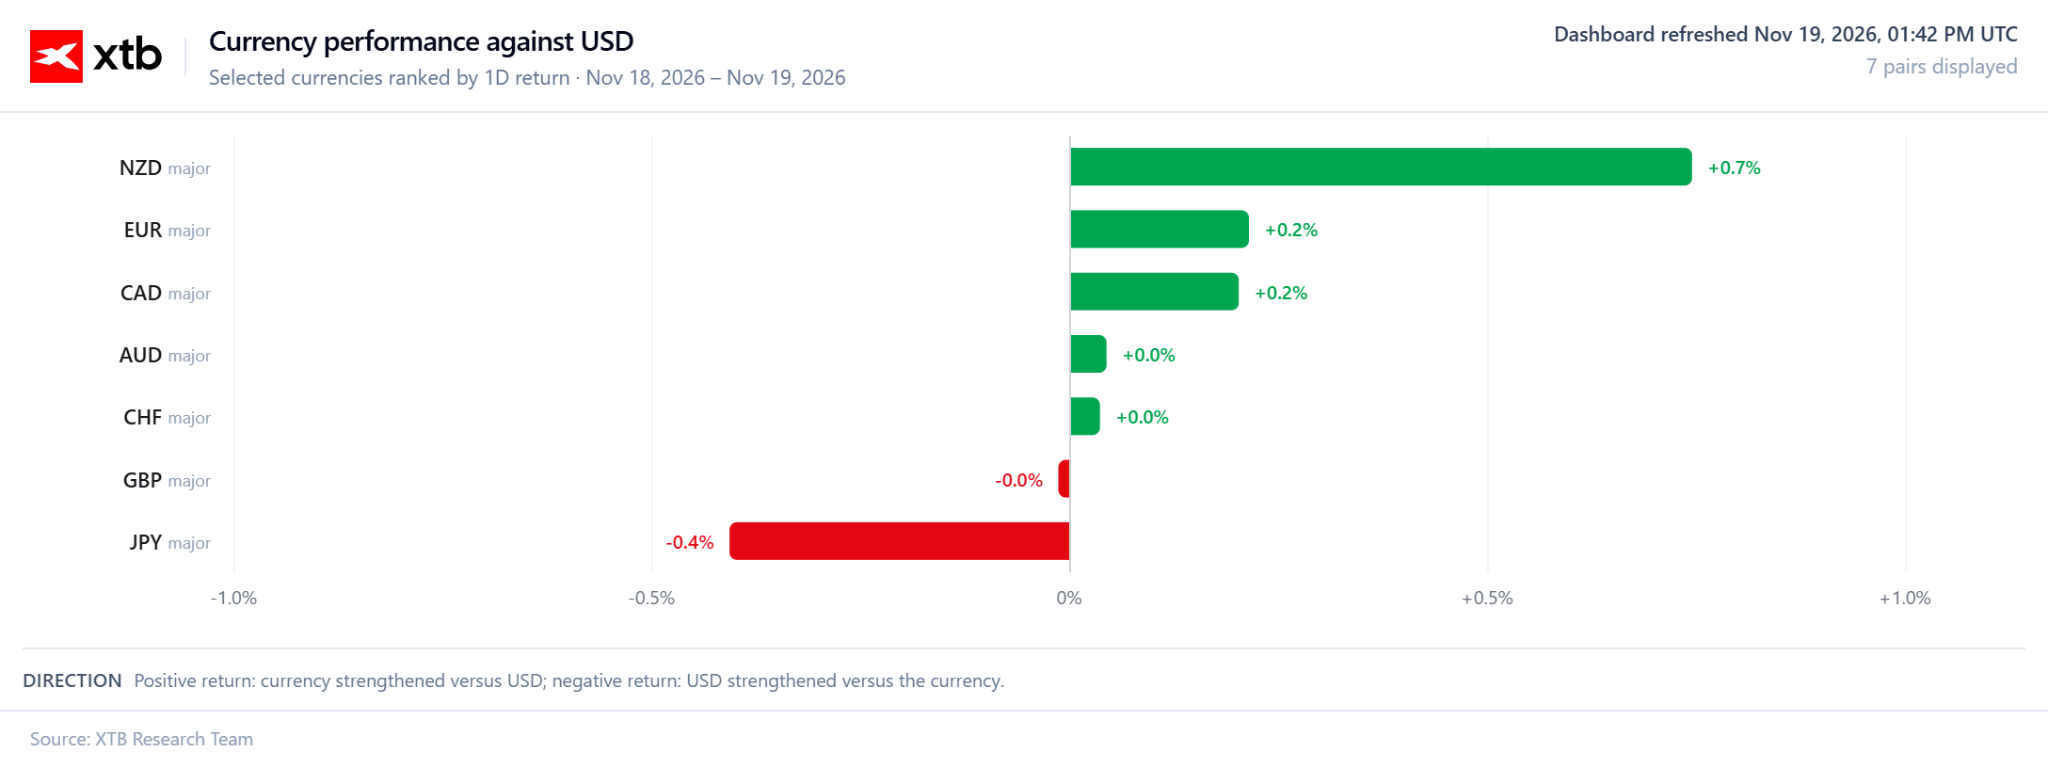
- NZDUSD: Dolar nowozelandzki zyskuje ok. 0,7% wobec dolara amerykańskiego i jest dziś zdecydowanym liderem. To jednak odbicie w trendzie spadkowym, a nie zmiana kierunku. Kurs spadał przez sześć kolejnych sesji i dotarł do poziomów najniższych od marca 2020 r.
- EURUSD: Euro pozostaje w pobliżu najniższych poziomów od kwietnia 2025 r. (ok. 1,099), bo dolar zyskuje na oczekiwaniach grudniowej podwyżki. Dziś para odbija o 0.2%.
- USDJPY: Dolar zyskuje wobec jena (ok. 0,4%), a kurs zbliża się do 160. Dla rynku jest to poziom, który może wywołać kolejną interwencję Japonii.
Rynek surowców
- Złoto po wczorajszej przecenie rzędu 3%, która zepchnęła kruszec do 14-miesięcznych minimów, dziś lekko się cofa (ok. 0,2%, w okolice 3720 USD za uncję). Silny dolar i oczekiwania na podwyżki wygrywają z ryzykiem geopolitycznym, a nawet napięcia wokół Iranu nie wspierają tym razem ceny kruszcu. Srebro traci ok. 0,3%.
- Miedź traci kolejne ok. 0,6% po wczorajszej mocnej przecenie. Metal pozostaje pod presją mocnego dolara, oczekiwań na wyższe stopy i wątpliwości co do wydatków na centra danych AI.
- Ropa Brent zyskuje prawie 2%, a WTI w okolicach % Doniesienia „New York Timesa“ o rozważaniu przez Donalda Trumpa kolejnych uderzeń na Iran zatrzymały spadki, ale skala odbicia jest ograniczona. Rynek ciążą prognozy IEA o nadwyżce podaży, wzrost zapasów w USA o ponad 3 mln baryłek i powrót przepływu przez cieśninę Ormuz do poziomów sprzed wojny. Brent jest już o niemal 20% niżej niż na początku listopada.
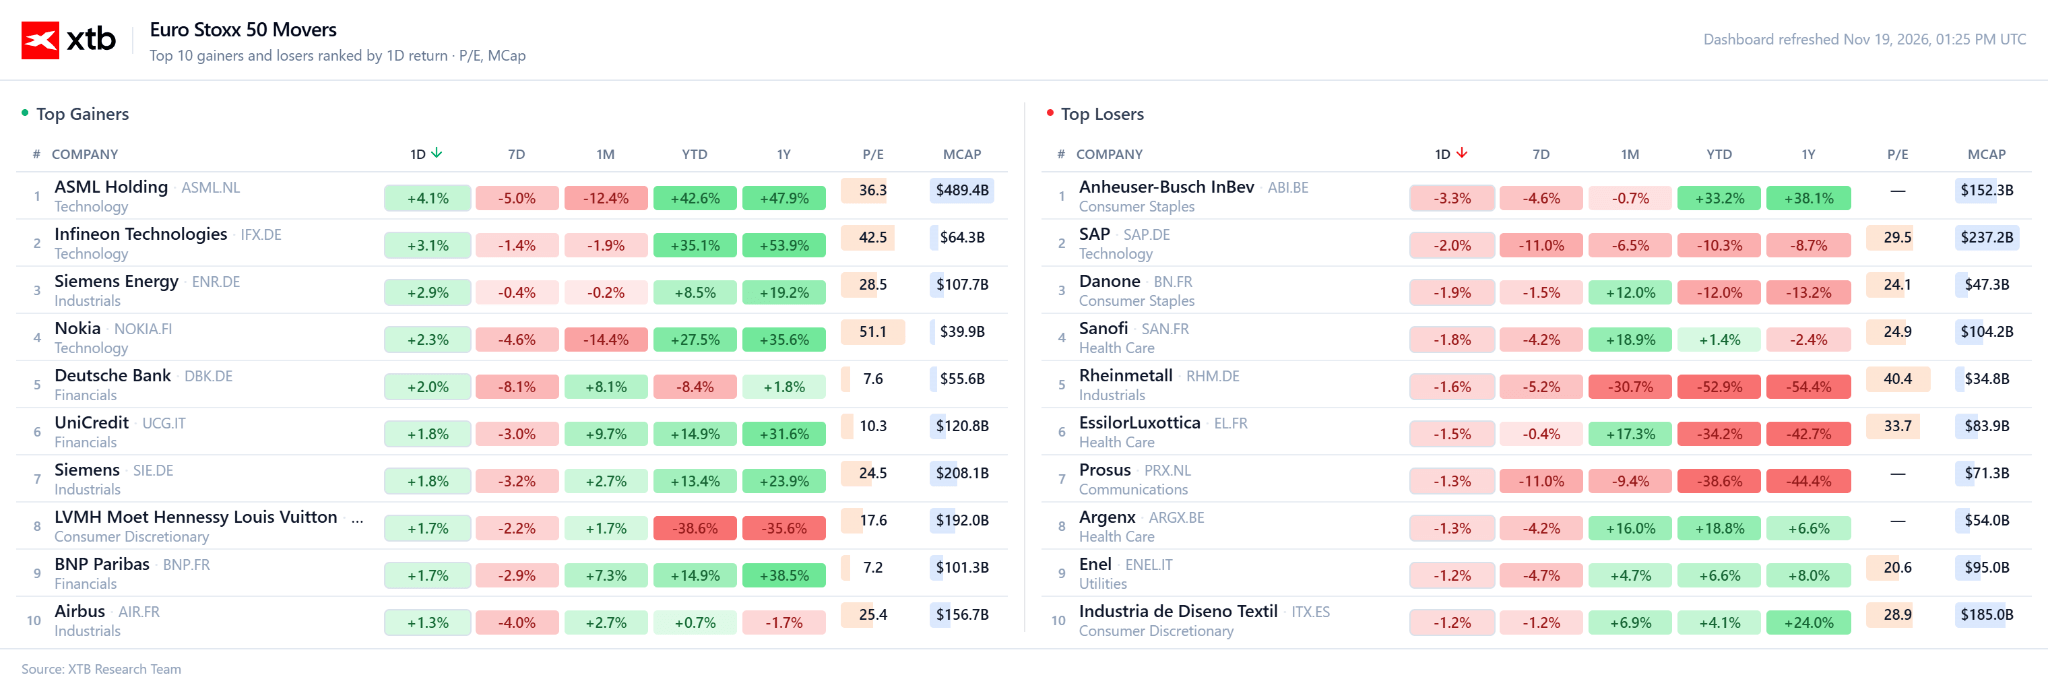
Wykres 1 prezentuje największe zmiany notowań spółek wchodzących w skład indeksu Euro Stoxx 50.
Wiadomości ze spółek
Liderzy wzrostów:
- ASML (ASML.NL), Infineon (IFX.DE), Siemens Energy (ENR.DE), Nokia (NOKIA.FI): Spółki powiązane z infrastrukturą AI zyskują po udanej wycenie IPO Anthropic, która uspokoiła obawy o opłacalność inwestycji w sektorze (ASML wzrost o ok. 4,6%, Infineon o ok. 3,7%, Siemens Energy o ok. 3%, Nokia o ok. 2,2%).
- UniCredit (UCG.IT): Bank zyskuje po doniesieniach o porozumieniu z rządem Niemiec ws. przejęcia Commerzbanku. Połączona instytucja ma zachować siedzibę we Frankfurcie i notowania giełdowe, a Berlin przestał żądać dwóch miejsc w radzie nadzorczej (wzrost o ok. 2,2%).
Liderzy spadków:
- AB InBev (ABI.BR): Kurs obniża mechanicznie odcięcie dywidendy (0,40 EUR na akcję), a dodatkowo spółka traci w ramach wyprzedaży defensywnych walorów z sektora dóbr konsumpcyjnych (spadek o około 3%).
- SAP (SAP.DE): Kurs pozostaje pod presją trzeciego dnia z rzędu, w ślad za wyprzedażą sektora oprogramowania, realizacją zysków i wyższymi rentownościami obligacji. Spółka nie opublikowała nowych negatywnych informacji (spadek o ok. 2,7%).
- Rheinmetall (RHM.DE): Akcje producenta uzbrojenia pozostają pod presją po listopadowym obniżeniu prognoz sprzedaży (spadek o ok. 1,7%).


Wyniki Palo Alto: Kolejny rekord na fali kryzysu cyberbezpieczeństwa



Poranna odprawa: Czas na największy giełdowy debiut w historii (19.11.2026)


📉Podsumowanie dnia: Jastrzębi Fed i gasnący optymizm wokół Nvidii uderzają w rynki. Złoto przy 3700
Komentarz giełdowy: Kiedy cały świat czeka na jeden kwartał jednej spółki
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.