


Nastroje na globalnych rynkach są dziś wyraźnie rozdzielone: europejskie parkiety (DAX, STOXX 600) biją kolejne rekordy, podczas gdy kontrakty na amerykańskie indeksy znajdują się pod presją po kolejnych doniesieniach wokół Nvidii. Kontrakty na Nasdaq 100 tracą około 0,6%, a na S&P 500 około 0,3%, głównie za sprawą spadku notowań Nvidii o ponad 5% w handlu przedsesyjnym. Z Azji płyną sygnały mieszane (MSCI Asia Pacific -0,8%, Nikkei 225 -0,7%, Hang Seng -1,3%), a indeks zmienności VIX zyskuje około 2%.
Epicentrum wydarzeń stanowi Nvidia. Zarząd spółki szuka następcy Jensena Huanga, według Bloomberga firma współpracuje z zewnętrznym podmiotem przy identyfikacji kandydatów na stanowisko CEO. Tłem jest śledztwo dotyczące romansu Huanga z kobietą oskarżaną o szpiegostwo na rzecz Chin, oraz kolejna afera związana z romantycznymi relacjami Jensena Huanga upubliczniona przez WSJ. Rynek obawia się jednak skutków szerszych niż sam kurs akcji, który na handlu przedsesyjnym traci około 6%. Sprawa ma też wymiar geopolityczny, bo wystawia na próbę rozejm handlowy USA-Chiny, który wygasa w styczniu, a senatorowie Demokratów domagają się zabezpieczenia dokumentów dotyczących eksportu chipów Nvidii do Chin. Nie uważamy jednak aby w długim terminie wykoleiło to trend AI, na ten moment zyskują konkurenci - AMD, Broadcom i Alphabet. Test apetytu na AI przyniosą dwie transakcje: pozyskanie przez CoreWeave co najmniej 4 mld USD w ramach kredytu inwestycyjnego oraz oferta publiczna Anthropic, która cieszy się wielokrotną nadsubskrypcją.
Na europejskich parkietach dominują kupujący, a indeksy znajdują się na rekordowych poziomach. Główny niemiecki indeks DAX po raz pierwszy w historii przebił poziom 27 000 pkt (27 001 pkt), napędzany optymizmem wokół boomu na AI oraz solidnymi wynikami spółek, a siłę indeksowi nadał Siemens po rekordowych zyskach. Obecnie otoczenie dla DAX-a jest bardzo sprzyjające: spadające ceny energii, przekonujące wyniki kwartalne i nadzieje na trwałe ożywienie gospodarcze tworzą coraz solidniejszy fundament dla kontynuacji zwyżki końcówki roku. Wsparciem są także dane makro, rada ekonomistów doradzająca niemieckiemu rządowi mocno podniosła prognozę wzrostu PKB na ten rok do 1,3%, a PKB Wielkiej Brytanii wzrósł w III kwartale o 0,7% kwartał do kwartału, najszybciej od dwóch i pół roku. DAX zyskuje około 1,1%, a rośnie także reszta rynków regionu: francuski CAC 40 o około 0,5%, brytyjski FTSE 100 o 0,2-0,3%, a Euro Stoxx 50 i paneuropejski STOXX 600 o około 0,5%, przy czym STOXX 600 wydłuża serię wzrostów do czterech sesji i wyznacza nowe rekordy. Największym ryzykiem dla DAX-a pozostaje wątek Nvidii, plotki o poszukiwaniu następcy Huanga ciążą na nastrojach.
Rynek Walutowy
- EURUSD: Para pozostaje stabilna i utrzymuje się w okolicy 1,1088 (+0,03%), a indeks dolara (DXY) lekko słabnie do 102,8 pkt. Brak wyraźnego impulsu, rynek czeka na wystąpienia przedstawicieli Fed.
- GBPUSD: Funt również pozostaje bez większych zmian (-0,04%). Dobre dane o PKB Wielkiej Brytanii (+0,7% kw/kw) nie przełożyły się na wyraźne umocnienie szterlinga, a para pozostaje w wąskiej konsolidacji.
- USDJPY: Kurs oscyluje tuż pod psychologicznym poziomem 160, w rejonie 159,68 (+0,01%), przy braku większych ruchów w trakcie sesji.
Rynek Surowców
- Ropa naftowa: Notowania ropy Brent cofają się o około 0,3%, do 92,3 USD za baryłkę, a WTI traci około 0,5% i znajduje się w rejonie 86 USD. Surowiec pozostaje pod presją deeskalacji napięć geopolitycznych, do Rosji przybyli wysłannicy USA Steve Witkoff i Jared Kushner na rozmowy z Władimirem Putinem w sprawie zakończenia wojny w Ukrainie, a na rynku widać też łagodniejszy ton w kwestii konfliktu na Bliskim Wschodzie, co ogranicza premię za ryzyko.
- Gaz ziemny: Kontrakty na europejski gaz (NATGAS.EU) zyskują ponad 3%, do około 89,6 EUR/MWh, a amerykański gaz drożeje o około 0,5%, do 3,26 USD. Rynek europejski rośnie na fali obaw o zaopatrzenie przed zimą: zapasy w magazynach UE wynoszą według doniesień około 72% wobec średniej pięcioletniej bliskiej 90%, dostawy LNG przez Cieśninę Ormuz pozostają ograniczone, a QatarEnergy przedłużył siłę wyższą do co najmniej końca grudnia.
- Złoto i srebro: Złoto traci ponad 1% i spada poniżej 3950 USD za uncję, a srebro tanieje o ponad 1%, do około 51 USD. Metale szlachetne pozostają pod presją rosnących rentowności amerykańskich obligacji (2-latki w okolicach 4,75%) i jastrzębich oczekiwań wobec Fed, a w przypadku srebra dodatkowo ciąży przecena akcji technologicznych.
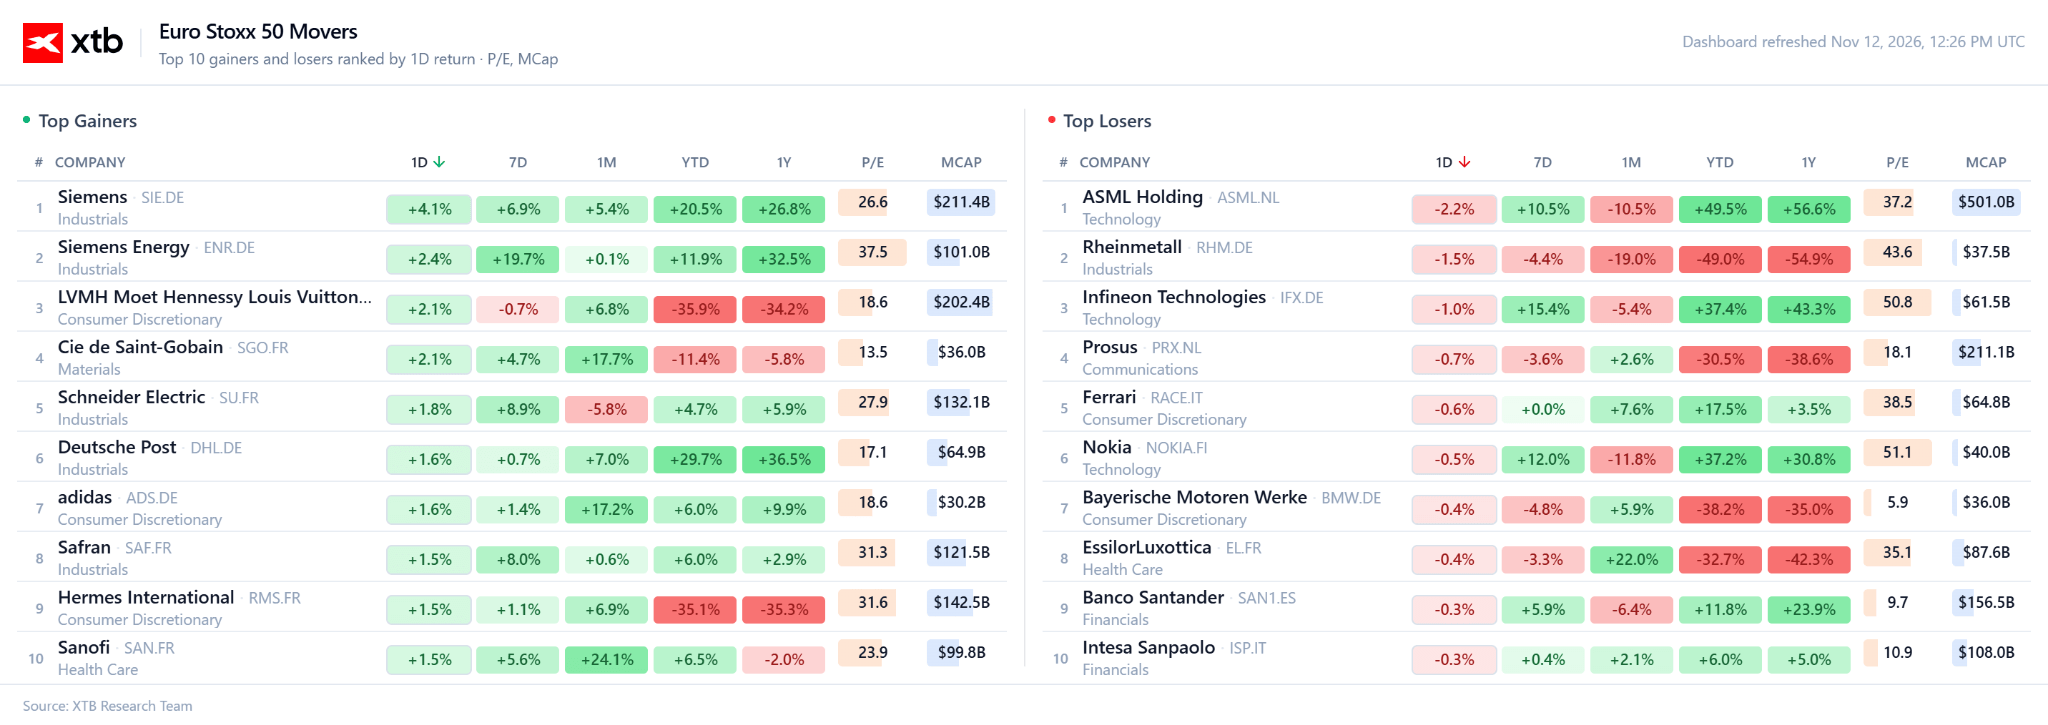
Liderzy wzrostów:
- Siemens AG (SIE.DE): Spółka przewodzi wzrostom po rekordowych wynikach rocznych. Zysk przemysłowy w IV kwartale wzrósł o 22%, do 3,89 mld EUR, a zamówienia w Smart Infrastructure o 40%, dzięki kontraktom z operatorami centrów danych. Siemens podniósł też średnioterminowy cel wzrostu sprzedaży do 7–11% rocznie. To kontrapunkt dla przeceny Nvidii, bo pokazuje, że realne zamówienia na infrastrukturę AI nadal płyną. (+2,8%)
- LVMH (MC.FR): To odbicie od najniższych poziomów od 2020 roku, a sektor luksusowy jest po serii rozczarowań najtańszy od dekady. Na rynku dominuje jednak rotacja, bo fundamenty (słabszy popyt w Chinach i USA) się nie zmieniły. (Notowania rosną o ponad 2% )
- Hermès (RMS.FR): podążając za sektorem. Spółka odrabia część strat po październikowych wynikach, gdy kurs spadł o prawie 5%. Korzysta na przepływie kapitału z technologii do sektora konsumenckiego.
Liderzy spadków:
- ASML Holding (ASML.NL): Jest pośrednio uzależniona od cyklu inwestycyjnego w AI, więc niepewność wokół Nvidii, centralnego ogniwa tego ekosystemu, uderza w cały łańcuch dostaw chipów. (Akcje tracą 2%)
- Nokia Oyj (NOKIA.FI): Nvidia ma w spółce ok. 2,9% udziałów i współpracuje z nią nad AI-RAN, więc jej kłopoty ciążą na narracji wokół Nokii. Presję pogłębiają obawy o przepływy pieniężne i koszty restrukturyzacji, które po wynikach za III kwartał zepchnęły kurs o prawie 10%. (Akcje tracą ok. 1,3%)
- Infineon Technologies AG (IFX.DE): Producent traci wraz z całym sektorem półprzewodników. Dostarcza komponenty zasilania dla serwerów AI, więc rynek wycenia ryzyko spowolnienia w łańcuchu Nvidii. Kontrast z Siemensem pokazuje, że inwestorzy karzą dziś spółki zależne od nastrojów wokół AI, a premiują te z twardymi zamówieniami.
W kalendarzu na dziś: o 14:30 tygodniowe dane o wnioskach o zasiłek dla bezrobotnych w USA

Puls GPW: Wzrost WIG20, rynki kontynuują odreagowanie


🚨US100 na skraju przełamania

Wykres dnia: Jen wraca do spadków, rośnie ryzyko interwencji (12.11.2026)

Komentarz walutowy: Kurs USD/PLN w cieniu psychologicznej bariery 4,00
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.