

- Amerykański dolar zanotował najsłabszą sesję od września na skutek trudności z forsowaniem wydatków fiskalnych przez Biały Dom.
- Europejskie giełdy zanotowały silne wzrosty dzięki powrotowi apetytu na ryzyko i spadkowi rentowności amerykańskich obligacji.
- Inflacja HICP w strefie euro przyspieszyła do około 4% w ujęciu rocznym, osiągając najwyższy poziom od trzech lat.
- Kurs EURUSD powrócił w okolice poziomu 1,12, a kurs USDPLN cofnął się w rejon 3,91 PLN.
- Cena złota wzrosła o blisko 3%, przebijając barierę 4 000 USD pod wpływem tańszego dolara.

- Amerykański dolar zanotował najsłabszą sesję od września na skutek trudności z forsowaniem wydatków fiskalnych przez Biały Dom.
- Europejskie giełdy zanotowały silne wzrosty dzięki powrotowi apetytu na ryzyko i spadkowi rentowności amerykańskich obligacji.
- Inflacja HICP w strefie euro przyspieszyła do około 4% w ujęciu rocznym, osiągając najwyższy poziom od trzech lat.
- Kurs EURUSD powrócił w okolice poziomu 1,12, a kurs USDPLN cofnął się w rejon 3,91 PLN.
- Cena złota wzrosła o blisko 3%, przebijając barierę 4 000 USD pod wpływem tańszego dolara.
Wyniki wyborów środka kadencji w Stanach Zjednoczonych i przejęcie kontroli nad Kongresem przez Demokratów przynoszą mocne przetasowania na rynkach, a głównymi beneficjentami powrotu apetytu na ryzyko stały się parkiety w Europie. Podczas gdy na Wall Street optymizm studzi obawy o sektor technologiczny i potencjalne cięcia wydatków na AI, na europejskich giełdach zapanowała euforia. Indeksy z południa kontynentu, we Włoszech i Hiszpanii, zyskują po blisko 2,5-3%, a szeroki Euro Stoxx 50 rośnie o niemal 2% przy wyraźnym spadku zmienności. Wzrostowi w Europie sprzyja ucieczka kapitału do amerykańskich obligacji skarbowych i silna przecena dolara.
Poza reakcją na wydarzenia w Waszyngtonie uwagę inwestorów przyciąga przyspieszająca inflacja w Europie oraz działania banków centralnych.Szacunkowy wskaźnik HICP w strefie euro przyspieszył do około 4% w ujęciu rocznym, osiągając najwyższy poziom od trzech lat, głównie przez ponad 20-procentowy skok cen energii. Zbiegło się to ze spadkiem indeksów PMI do wielomiesięcznych dołków, co stawia Europejski Bank Centralny w wyjątkowo trudnej sytuacji przy podejmowaniu kolejnych decyzji monetarnych. Na zacieśnienie polityki zdecydował się już szwedzki Riksbank, podnosząc stopę o 25 pb do poziomu 2% i zapowiadając kolejne ruchy.
Rynek walutowy
Dolar amerykański znalazł się pod silną presją podaży, notując najsłabszą sesję od września i tracąc na szerokim rynku wobec wszystkich głównych walut. Inwestorzy dyskontują scenariusz trudniejszego forsowania wydatków fiskalnych przez Biały Dom, co uderzyło w wycenę amerykańskiej waluty. W efekcie kurs EURUSD powrócił w okolice poziomu 1,12, a brytyjski funt zyskał do rejonu 1,35 GBPUSD. Równie silną aprecjację wobec słabnącego dolara zanotowały waluty Antypodów, dolar nowozelandzki (NZD) oraz australijski (AUD) zyskały po około 0,7%. Wyprzedaż amerykańskiej waluty była widoczna również na rynku krajowym, gdzie notowania USDPLN wyraźnie cofnęły się w rejon 3,91 zł.
Rynek surowców
- Złoto: kurs wystrzelił o blisko 3%, przebijając barierę 4000 USD pod wpływem tańszego dolara i spadku rentowności obligacji.
- Srebro: silna aprecjacja metali szlachetnych i przemysłowych, srebro podrożało o ponad 4,5%
- Ropa Brent: potaniała o niespełna 2% w rejon 102 USD za baryłkę ze względu na redukcję premii geopolitycznej po wyborach oraz doniesienia o negocjacjach dyplomatycznych USA z Iranem.
- Ropa WTI: zniżkowała o około 1%, osuwając się w okolice 95 USD za baryłkę pod wpływem tych samych czynników łagodzących ryzyko podażowe.
- Gaz ziemny w Europie: silna przecena o ponad 6%, która zepchnęła notowania błękitnego paliwa poniżej progu 89 EUR/MWh.
Europejskie spółki
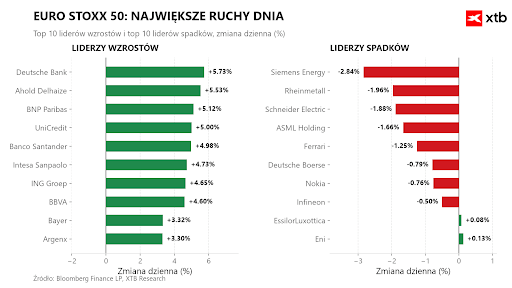
Sektor finansowy zdominował sesję w Europie, rosnąc o niemal 4% i przewodząc rajdom giełdowym dzięki perspektywie utrzymania wyższych stóp procentowych przez EBC oraz powrotowi kapitału do tanich europejskich pożyczkodawców. Solidne, ponad 2-procentowe wzrosty zanotowały również użyteczności publiczne, dobra konsumpcyjne i telekomunikacja. Jedynym sektorem pod kreską była technologia (spadek o niespełna 0,3%), na którą wpłynęła ostrożność wokół nakładów na sztuczną inteligencję.
- Ahold Delhaize (AD.NL): rynek nagrodził spółkę za dobre wyniki kwartalne, ogłoszony skup akcji o wartości 1 mld EUR oraz plany przejęcia sklepów Tesco w Czechach i na Słowacji (wzrost o ponad 5,5%).
- Bayer (BAYN.DE): kontynuacja zwyżek po solidnych wynikach za III kwartał, dodatkowo wspierana ogólną poprawą sentymentu w sektorze po podniesieniu prognoz przez Novo Nordisk (wzrost o ponad 3%).
- Siemens Energy (ENR.DE): korekta po wielomiesięcznych maksimach na tle powyborczej niepewności wokół wydatków infrastrukturalnych w USA (spadek o niespełna 3%).
- Rheinmetall (RHM.DE): wygrana Demokratów w Kongresie nasila obawy o zaostrzenie kontroli nad wydatkami wojskowymi i presję na deeskalację konfliktów zbrojnych (spadek o około 2%).
- ASML Holding (ASML.NL): presja na wycenę w wyniku obaw inwestorów o wyhamowanie dynamiki nakładów capex na centra danych i chipy AI za oceanem (spadek o ponad 1,5%).

Świetny raport, katastrofa na giełdzie. Dlaczego Datadog tracą po wynikach?


Hiszpania wstaje z kolan 🚀 Nemezis Trumpa zawraca po wyborach Midterm 📈


XTB x Parkiet: Co dalej z Wall Street, złotem i złotym?


Puls GPW: Zielona fala w Warszawie po wyborach w USA. Teraz uwaga na decyzję RPP
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.