


Europejskie indeksy próbują dziś odrabiać część strat po czwartkowej wyprzedaży technologii, a poprawie nastrojów sprzyja stabilizacja rynku obligacji i osłabienie dolara. Inwestorzy nadal jednak pozostają ostrożni wobec wycen spółek powiązanych z AI, szczególnie tam, gdzie rozwój infrastruktury opiera się na wysokim zadłużeniu i agresywnych założeniach dotyczących przyszłej rentowności. Dzisiejsze odbicie wygląda więc bardziej jak odreagowanie po silnym ruchu niż pełne wygaszenie obaw o stopy procentowe, finansowanie inwestycji AI i jakość przyszłych zysków.
- Euro STOXX 600 rośnie o ok. 0,6%, Euro Stoxx 50 o prawie 0,8, niemiecki DAX zyskuje około 1%, francuski CAC 40 około 0,1%, podczas gdy FTSE 100 pozostaje blisko poziomu odniesienia. W Polsce WIG20 zyskuje ponad 0,8% i wspina się na historyczne szczyty.
- Kontrakty na amerykańskie indeksy również wskazują na próbę odbicia po wczorajszej sesji w ramach której zaczęły stabilizować się po silnych spadkach, choć niezmiennie głównym źródłem niepewności pozostają spółki technologiczne i infrastrukturalne związane z AI.
- Akcje europejskich spółek zbrojeniowych wyraźnie rosły, gdy przywódcy państw europejskich spotkali się w Brukseli, aby okazać wsparcie prezydentowi Wołodymyrowi Zełenskiemu. Rheinmetall zyskuje 4,4%, Leonardo 3,9%, Thales 2,6%, Saab 3,5%, a BAE Systems prawie 2%. Najmocniej wyróżnia się Hensoldt, którego akcje rosną o około 6%.
- Brent spada w okolice 105,2 USD za baryłkę, ale w skali tygodnia nadal pozostaje na plusie ze względu na ryzyko dalszych zakłóceń podaży z Bliskiego Wschodu. Rosnąca liczba incydentów w rejonie Cieśniny Ormuz utrzymuje geopolityczną premię w cenach ropy i ogranicza skalę jej dzisiejszego spadku.
- Rynek coraz mocniej analizuje nie tylko tempo wzrostu przychodów sektora AI, ale również strukturę finansowania centrów danych, rentowność inwestowanego kapitału i zdolność firm do monetyzacji ogromnych nakładów inwestycyjnych.
- Obawy o utrzymującą się inflację zwiększyły wcześniej oczekiwania na wyższe stopy procentowe w USA, natomiast późniejszy napływ kapitału do obligacji skarbowych doprowadził do spadku rentowności i przyniósł chwilową ulgę aktywom ryzykownym.
- Indeks dolara spada o około 0,4% do 101,68 i zmierza do pierwszego tygodniowego spadku po trzech tygodniach wzrostów, ponieważ niższe rentowności amerykańskich obligacji zmniejszają atrakcyjność USD.
- EURUSD odbija od niedawnego 17-miesięcznego minimum i rośnie do około 1,1255, korzystając przede wszystkim ze słabszego dolara.
- Europejskie rentowności odbijają dziś lekko, ale w ujęciu tygodniowym nadal pozostają niżej; w Niemczech 10-letni Bund znalazł się w okolicy 3,4%. Warto zwrócić uwagę na zmianę korelacji między obligacjami a akcjami: niemieckie papiery skarbowe ponownie zaczynają pełnić wyraźniejszą funkcję safe haven, co sugeruje powrót klasycznego przepływu kapitału z ryzykownych aktywów do długu.
- Na rynku azjatyckim większość indeksów odbijała, ale Indonezja była wyjątkiem, notując najsilniejszą przecenę od 1998 roku po sygnałach MSCI o możliwej utracie statusu rynku wschodzącego. Taka decyzja mogłaby oznaczać odpływ miliardów dolarów z funduszy pasywnych odwzorowujących indeksy MSCI.
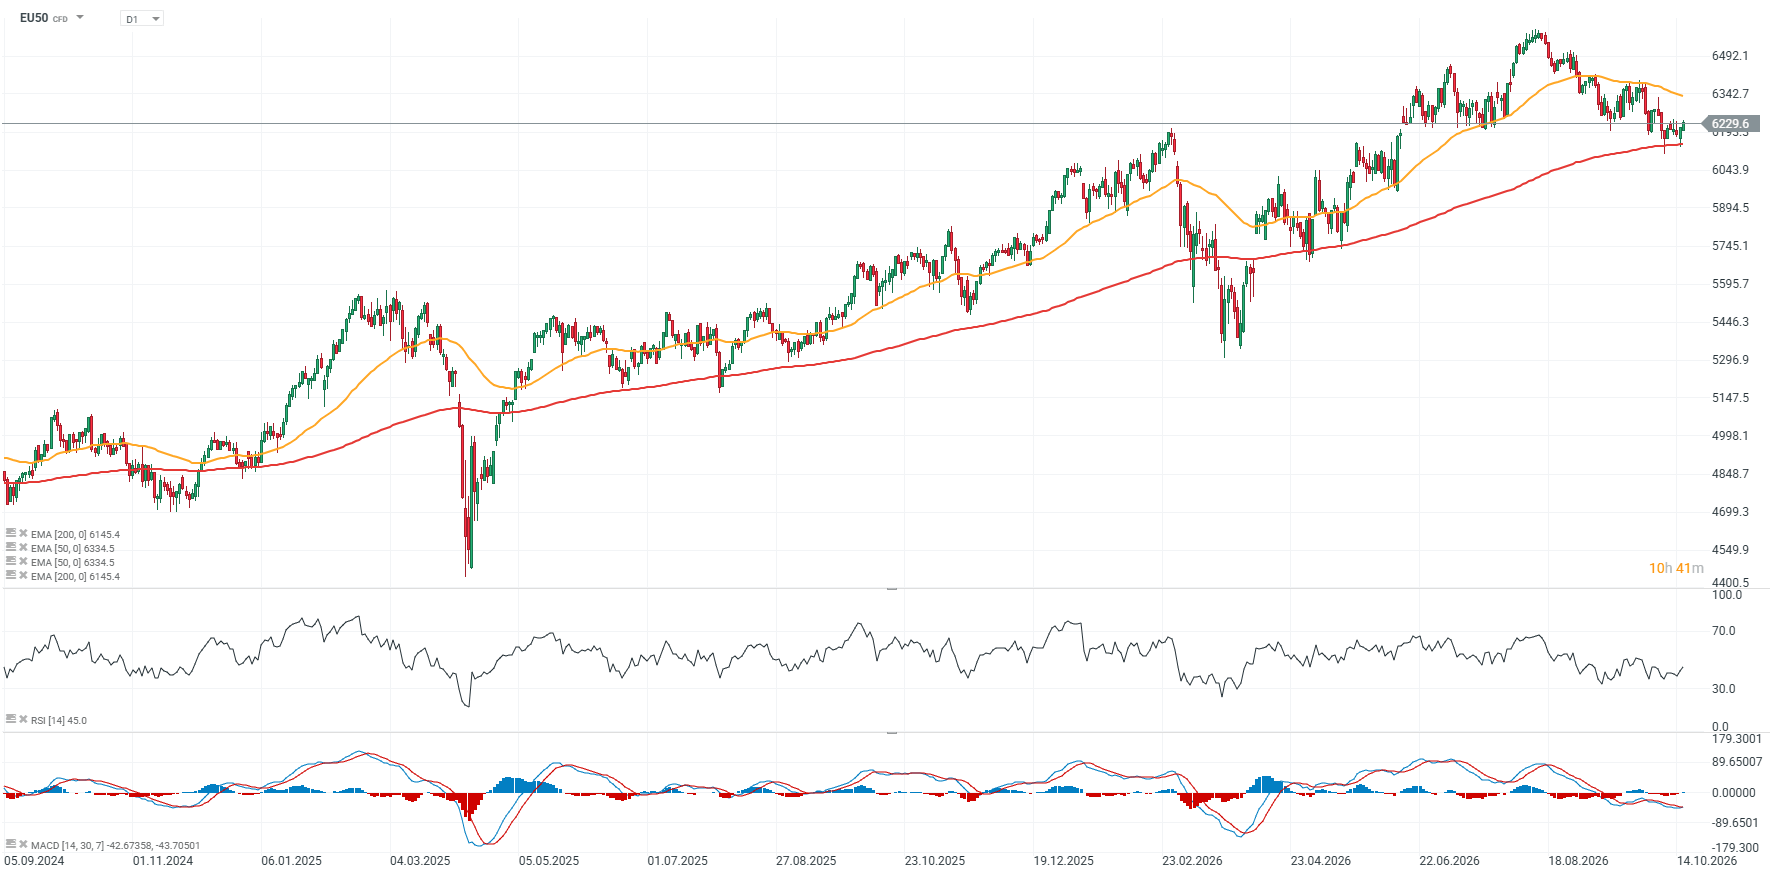
Wykres EU50 (interwał D1)
Źródło: xStation5
Euro Stoxx 50: mapa sektorowa
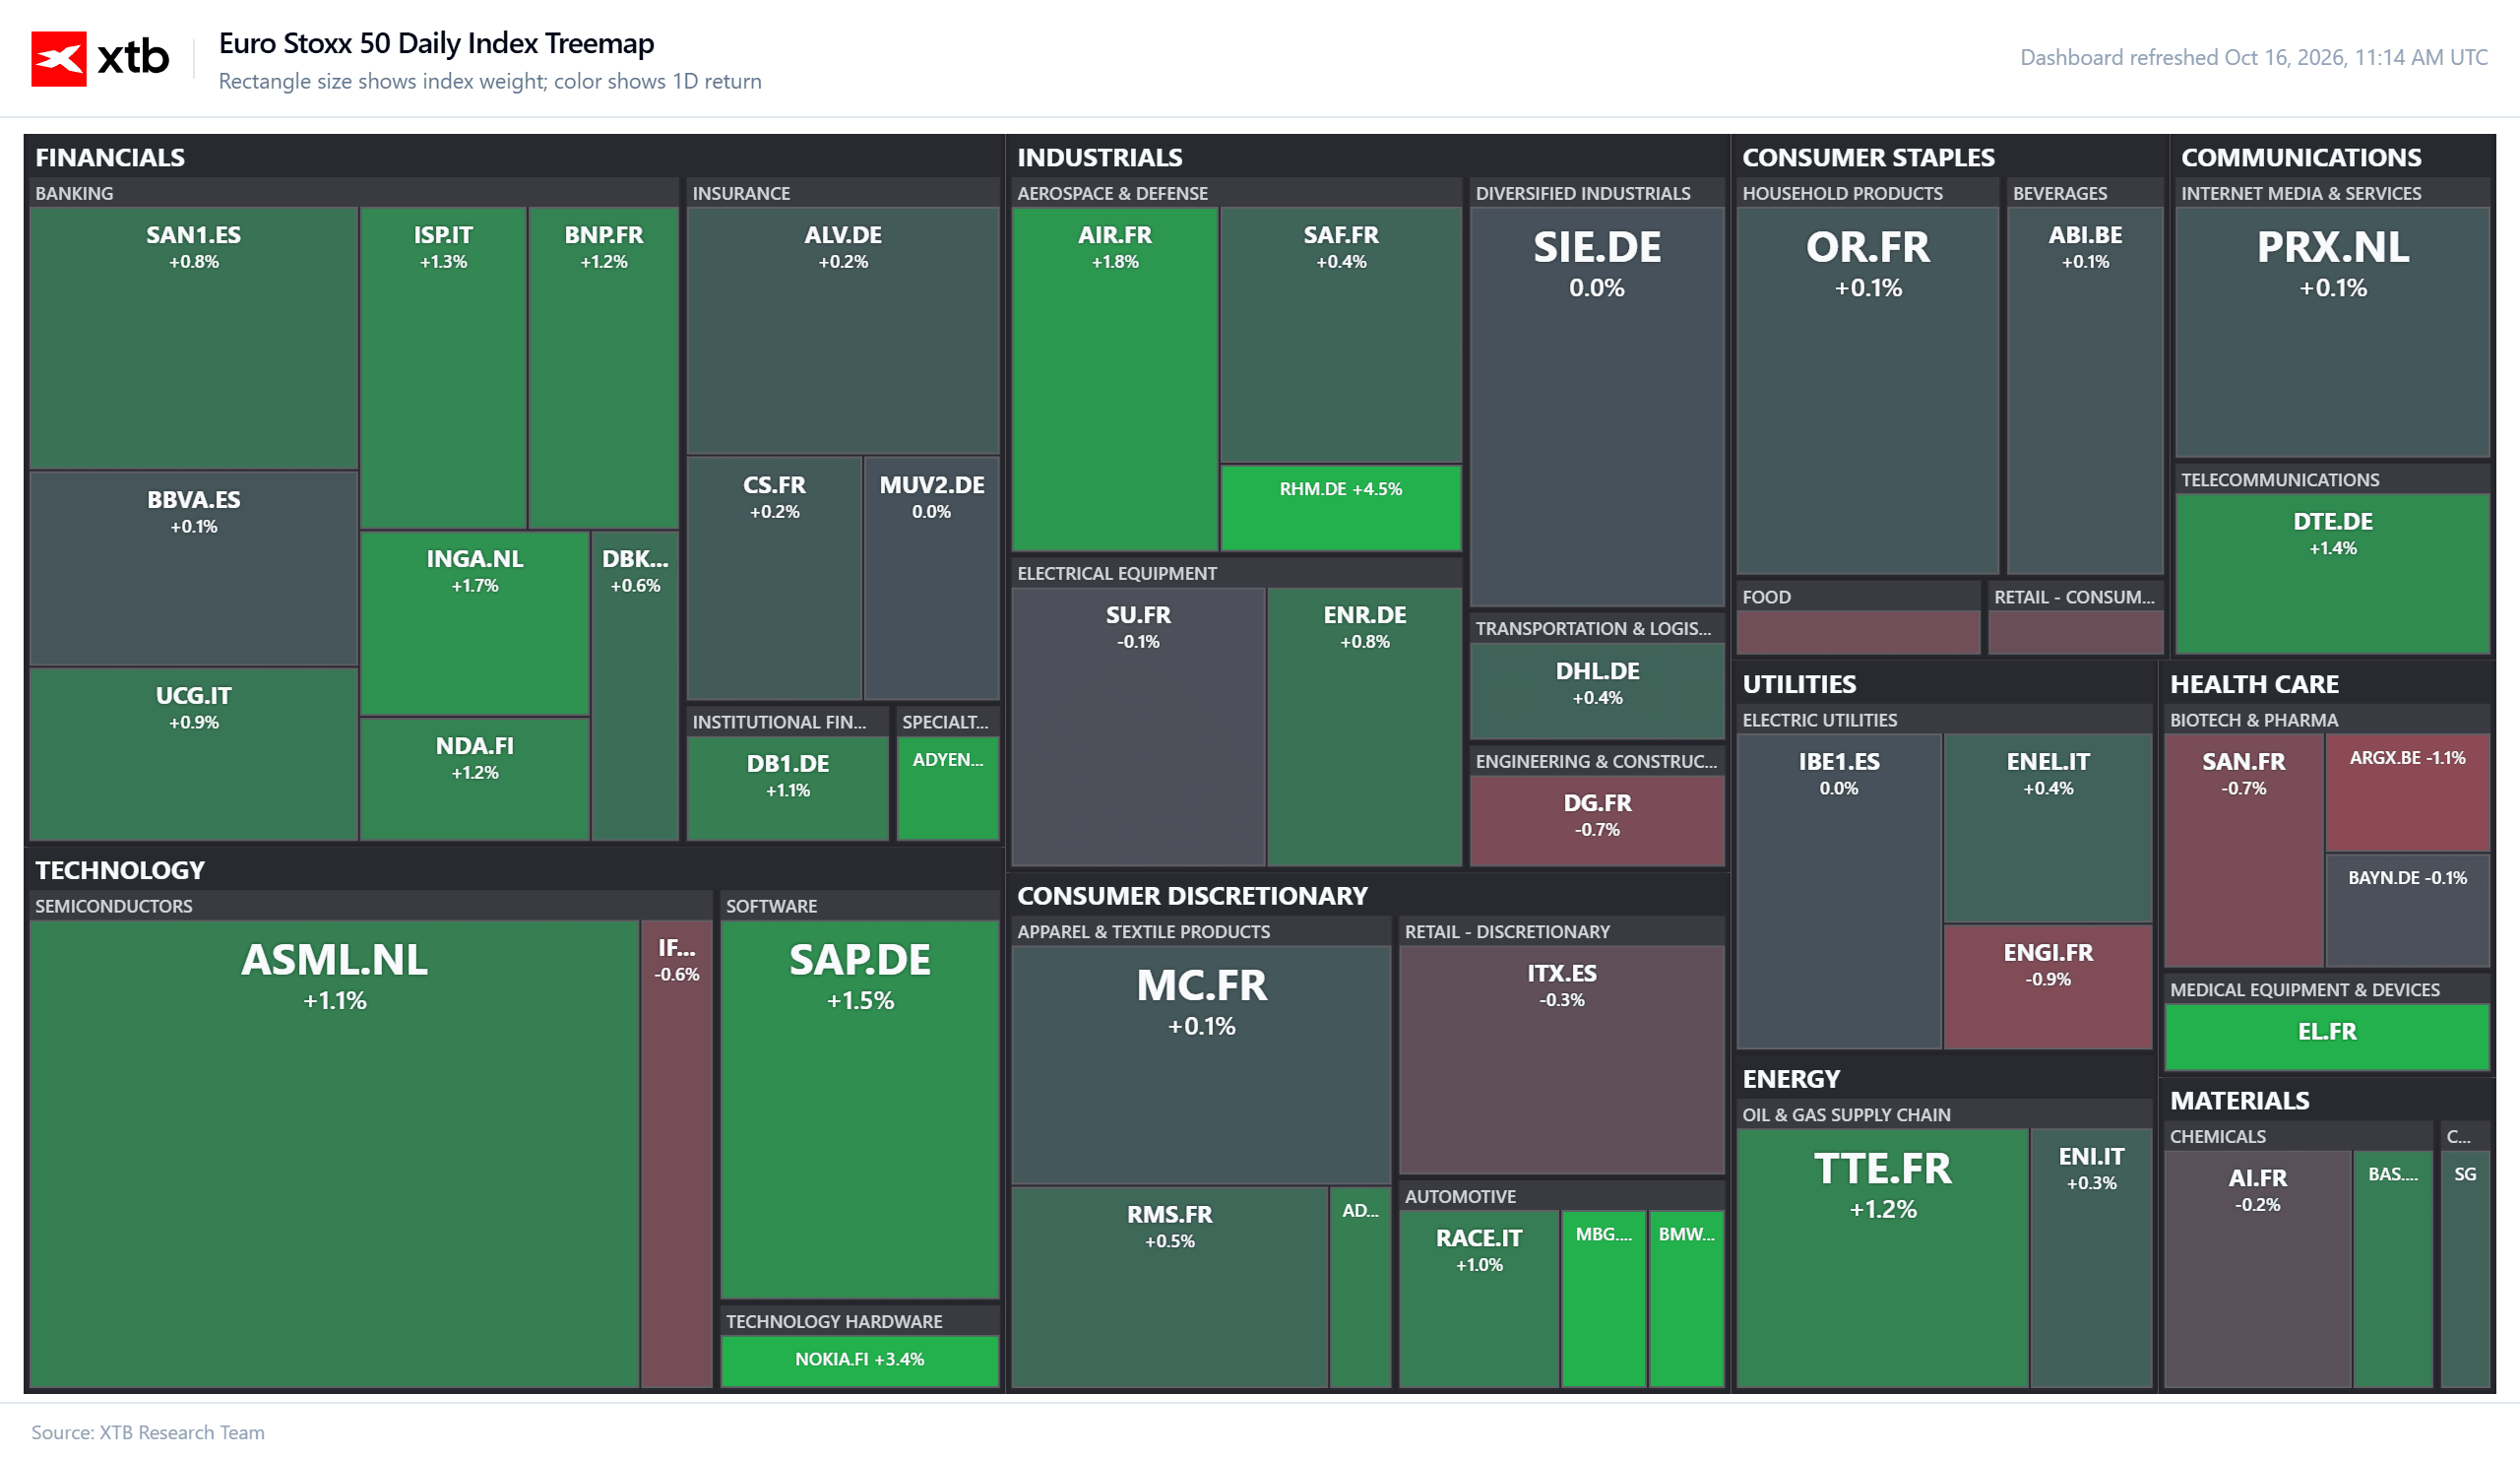
Dzisiejsza struktura Euro Stoxx 50 pokazuje szerokie odbicie, z przewagą wzrostów przede wszystkim w finansach, przemyśle oraz części sektora technologicznego. Mocno zachowują się banki, a wśród dużych komponentów technologicznych wzrosty notują m.in. ASML i SAP, co pomaga indeksowi utrzymać pozytywne momentum mimo słabszego zachowania części producentów półprzewodników. Relatywnie dobrze wypada również sektor przemysłowy, wspierany przez Airbus i Rheinmetall, podczas gdy słabość pozostaje widoczna w części ochrony zdrowia i utilities. Całościowo mapa sugeruje, że odbicie ma dość szeroki charakter i nie jest oparte wyłącznie na kilku największych spółkach.
Źródło: XTB
Euro Stoxx 50: najmocniejsze i najsłabsze spółki
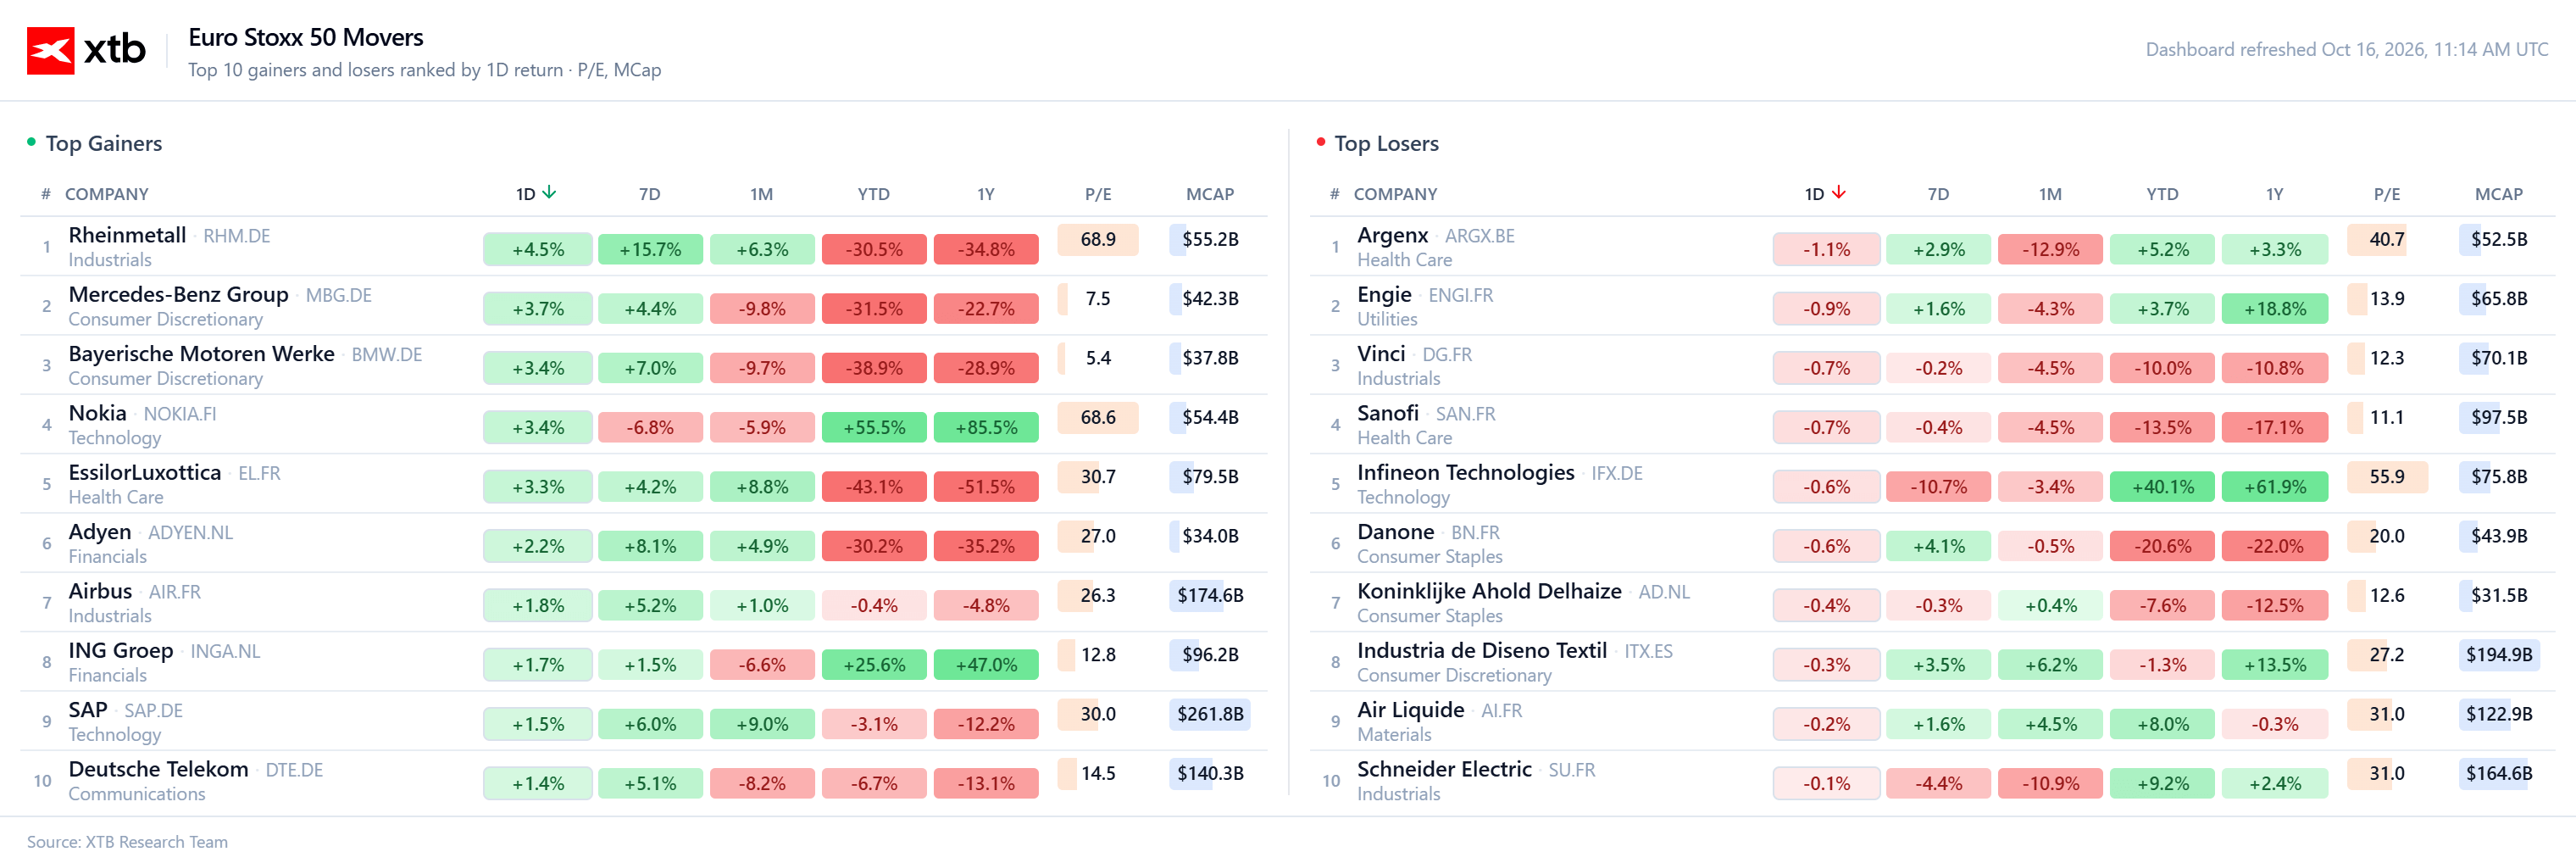
Liderem dzisiejszych wzrostów jest Rheinmetall, zyskujący około 4,5%, a mocne odbicie notują również Mercedes-Benz (+3,7%), BMW (+3,4%), Nokia (+3,4%) i EssilorLuxottica (+3,3%). Warto jednak zauważyć, że część najmocniej rosnących dziś spółek pozostaje wyraźnie pod kreską w ujęciu YTD, co wskazuje raczej na krótkoterminowe odreagowanie niż pełne odwrócenie wcześniejszej słabości. Po stronie spadkowej ruchy są zdecydowanie mniejsze — Argenx traci 1,1%, Engie 0,9%, a Vinci i Sanofi po około 0,7%, co potwierdza przewagę kupujących na poziomie całego indeksu. Struktura sesji wskazuje więc na rotację kapitału w stronę wcześniej przecenionych spółek cyklicznych i przemysłowych, przy relatywnie ograniczonej presji sprzedażowej wśród największych przegranych.
Źródło: XTB


TSMC rozmawia z Muskiem o Terafab.

PULS GPW: Pepco i Allegro napędza płytkie odbicie na WIG20


Wykres dnia: NATGAS - czy widać szanse na sezonowe odbicie przy ciepłej pogodzie?

Eurodolar zyskuje drugi dzień z rzędu
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.