


Nastroje na globalnych rynkach akcji uległy zauważalnej poprawie, a uwaga inwestorów przenosi się w stronę nadchodzących odczytów inflacji CPI z USA po szoku wywołanym świetnym piątkowym raportem z amerykańskiego rynku pracy (NFP). W Europie indeks zaufania inwestorów Sentix obniżył się w listopadzie do około 2,4 pkt (wobec niespełna 2,7 pkt miesiąc wcześniej), jednak okazał się nieco lepszy od prognoz rynkowych lokowanych w rejonie 2,1 pkt, sygnalizując stopniowe wygasanie globalnego impetu.
Na europejskich parkietach dominują kupujący, a głównym motorem napędowym jest dzisiaj siła sektora bankowego, indeksy giełdowe we Frankfurcie i Paryżu rosną o ponad 1%, podczas gdy mediolański FTSE MIB wystrzelił o ponad 2%. Rynkowe uspokojenie i powrót apetytu na ryzyko potwierdza gwałtowny spadek indeksu zmienności VIX, który traci dzisiaj ponad 6%. Równocześnie na rynku widać wyraźną rotację sektorową: stratedzy Citigroup obniżyli rekomendację dla amerykańskich spółek technologicznych na korzyść tańszych i mniej podatnych na zawirowania wokół AI parkietów europejskich, podczas gdy fundusze hedgingowe redukowały pozycje w globalnym Big Techu w jednym z najszybszych temp w historii.
Rynek Walutowy
- EURUSD: Euro umacnia się wobec tracącego dolara o ponad 0,4%, podchodząc w okolice poziomu 1,12
- GBPUSD: Funt zyskuje ponad 0,5%, rosnąc w kierunku 1,3420 na fali poprawy sentymentu na Starym Kontynencie i ogólnej wyprzedaży amerykańskiej waluty.NZDUSD: Dolar nowozelandzki jest dziś liderem aprecjacji, rosnąc o blisko 1% po wyborach parlamentarnych zapewniających drugą kadencję Christopherowi Luxonowi. Silne umocnienie „kiwi” zepchnęło kurs AUDNZD w rejon 2-miesięcznych minimów, mimo że sam dolar australijski (AUDUSD) również zyskuje około 0,7% do słabnącego USD.
Rynek Surowców
- Notowania kontraktów na miedź zyskują ponad 1%. O ile popyt końcowy pozostaje umiarkowany, o tyle rynek zmaga się z potężnym brakiem fizycznego metalu: zapasy w magazynach w Szanghaju stopniały do niespełna 34 tys. ton (mniej niż dobowe zużycie w Chinach), a podaż na rynek chiński ogranicza zatrzymanie przez władze DRK ponad 500 ciężarówek z urobkiem. W rezultacie premie gotówkowe w Szanghaju potroiły się w dwa tygodnie, dopłaty za import wzrosły o ponad 40% (rekord od 2017 r.).
- Notowania ropy Brent cofa się o około 3%,a odmiana WTI osuwa się poniżej 90 USD, tracąc ponad 2%. Ropa pogłębia spadki z zeszłego tygodnia, na wyobraźnię inwestorów mocno podziałały wypowiedzi Donalda Trumpa sugerujące powstrzymanie się od dalszych uderzeń militarnych, a także doniesienia o możliwych krokach w stronę deeskalacji i rozmów pokojowych wokół Ukrainy, co wyraźnie zredukowało geopolityczną premię w cenach surowca.
- Złoto zyskuje ponad 1%, konsolidując się w pobliżu 4100 USD za uncję (wzrost o niemal 4% w ujęciu tygodniowym), wspierany przez słabszą walutę z USA oraz nieustający popyt rezerwowy banków centralnych.
Europejskie Spółki
Liderzy wzrostów:
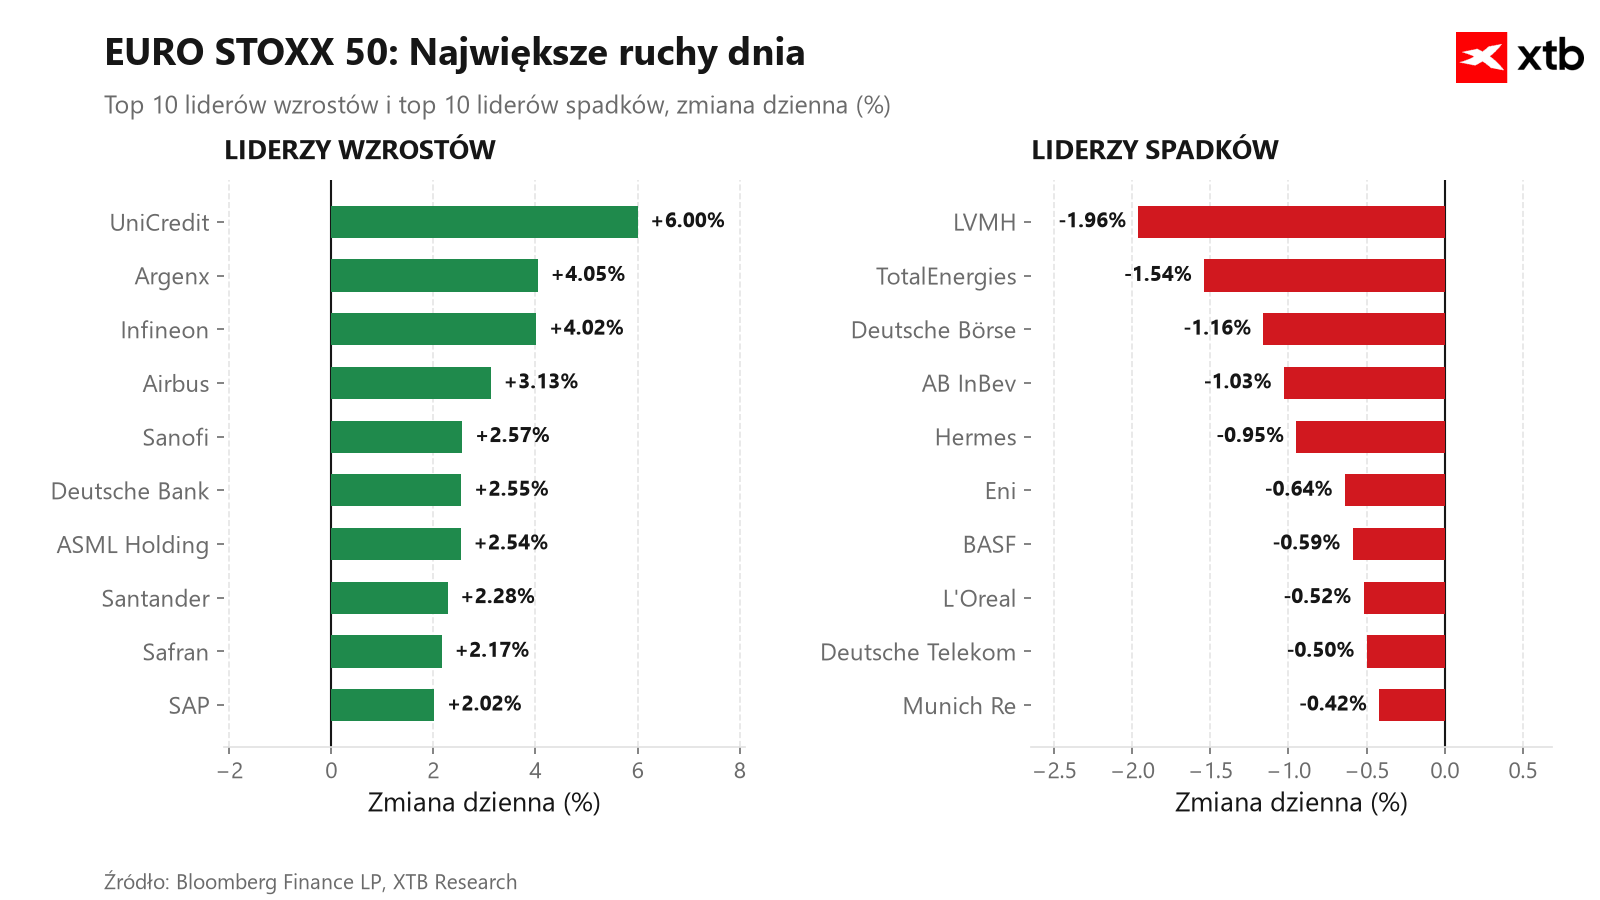
- UniCredit SpA (UCG.IT): Notowania włoskiego banku szybują, napędzane znakomitymi wynikami kwartalnymi, podniesieniem całorocznego celu zysku netto powyżej 11,5 mld EUR oraz ogłoszeniem zaliczkowej dywidendy w imponującej kwocie 3 EUR na akcję (wzrost o ponad 5%, w rejon 81 EUR).
- Argenx SE (ARGX.BE): Walory spółki biotechnologicznej drożeją w reakcji na przejęcie amerykańskiej firmy Unnatural Products za kwotę sięgającą 1,15 mld USD, co istotnie wzmacnia jej platformę rozwoju leków peptydowych (wzrost o ponad 4,5%).
- Infineon Technologies AG (IFX.DE): Akcje producenta układów scalonych zyskują, korzystając z odbicia nastrojów w europejskim sektorze półprzewodników oraz napływu zleceń na komponenty zasilania dla infrastruktury centrów danych AI (wzrost o ponad 3%).
Liderzy spadków:
- LVMH Moët Hennessy Louis Vuitton (MC.FR): Spółka przewodzi zniżkom, pozostając pod presją obaw o słabnący popyt konsumencki w Chinach oraz ostrożnych perspektyw dla całego segmentu dóbr luksusowych (spadek o blisko 2,5%).
- Hermès International (RMS.FR): Kurs zniżkuje, podążając za ogólnym ochłodzeniem sentymentu i realizacją zysków w europejskim sektorze mody i dóbr premium (spadek o około 1,5%).
- TotalEnergies SE (TTE.FR): Akcje francuskiego giganta naftowego znajdują się pod presją podażową, podążając w dół w ślad za zniżkującymi cenami ropy naftowej na rynkach światowych w reakcji na deeskalację geopolityczną (spadek o ponad 1.5%).


PulsGPW: Zielone otwarcie tygodnia. Wzrosty na KGHM i Modivo, rynek trawi raport S&P


Komentarz walutowy: Dolar oddaje piątkowe zyski. Rynek czeka na inflację z USA



Jak Trump przegrał wybory? Co przyniesie tydzień? Webinar 07:50


Spółki na GPW, na które warto zwrócić uwagę w dniach 9-13 listopada
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.