


Czerwień rozlała się po niemal wszystkich głównych parkietach: niemiecki DAX cofa się o ok. 1,8%, francuski CAC 40 traci blisko 1,2%, szeroki indeks Euro Stoxx 50 spada o blisko 0,8%, a warszawski WIG20 osuwa się o około 1,7%. Co więcej, europejska sprzedaż detaliczna tąpnęła we wrześniu o ok. 0,7% m/m przy prognozach zakładających małą korektę o ok. -0,1%, co unaocznia wyraźną zadyszkę konsumpcji w strefie euro. Czwartkowa wyprzedaż za oceanem bezpośrednio uderzyła w sentyment na Starym Kontynencie.
Niepokój inwestorów podsyca rynek długu technologicznego. Holenderski bank ING wystawił na przetarg pakiet kredytów o wartości ok. 500 mln USD, sfinansowanych pod budowę centrów danych sztucznej inteligencji, w tym transzę ok. 25 mln USD przypisaną do gigantycznego projektu Stargate w Nowym Meksyku. To bezprecedensowy sygnał, że obawy o zwrot z gigantycznych nakładów na infrastrukturę AI oraz potencjalne zaostrzenie regulacji po wyborach w USA przenoszą się z giełdowych akcji bezpośrednio na bilanse instytucji finansowych. Mimo pesymizmu w Europie, amerykańskie kontrakty terminowe próbują dziś odrabiać straty, wyjątkiem pozostają futures na Dow Jones, które wciąż wykazują relatywną słabość.
Rynek walutowy
- EURUSD: Notowania spadają pod wpływem słabszej sprzedaży detalicznej w strefie euro oraz wyczekiwania na dane z rynku pracy w USA (zniżka o ok. 0,5%).
- USDJPY: Dolar zyskuje wobec jena na fali szerokiego popytu na amerykańską walutę, spychając na dalszy plan spekulacje o zacieśnianiu polityki przez BoJ (wzrost kursu o ponad 0,5%).
- USDPLN: Złoty traci w ślad za globalną aprecjacją dolara i pogorszeniem sentymentu wokół rynków wschodzących (osłabienie PLN o blisko 0,5%).
Rynek Surowców
- Ropa naftowa (Brent i WTI ze spadkami przekraczającymi 1%): Presja podażowa ponownie przybiera na sile, pogłębiając przecenę z całego tygodnia. Obawy o słabnący globalny popyt biorą górę nad czynnikami ryzyka po stronie podaży, takimi jak napięcia w rejonie cieśniny Ormuz, ataki dronów na kolejną rosyjską rafinerię.
- Gaz ziemny: W Europie (NATGAS.EU) trwa wyprzedaż, surowiec traci dziś ok. 3% (pogłębiając tygodniową przecenę do ok. -15%), podczas gdy w USA kontrakt Henry Hub Natural Gas notuje lekkie odreagowanie o około +1,5%.
- Metale szlachetne: Złoto konsoliduje w okolicach 4070 USD za uncję (spadek o ok. 0,4% po mocnym tygodniowym wzroście o ponad 5%), natomiast srebro zyskuje ok. 0,5%, broniąc rejonu 52 USD.
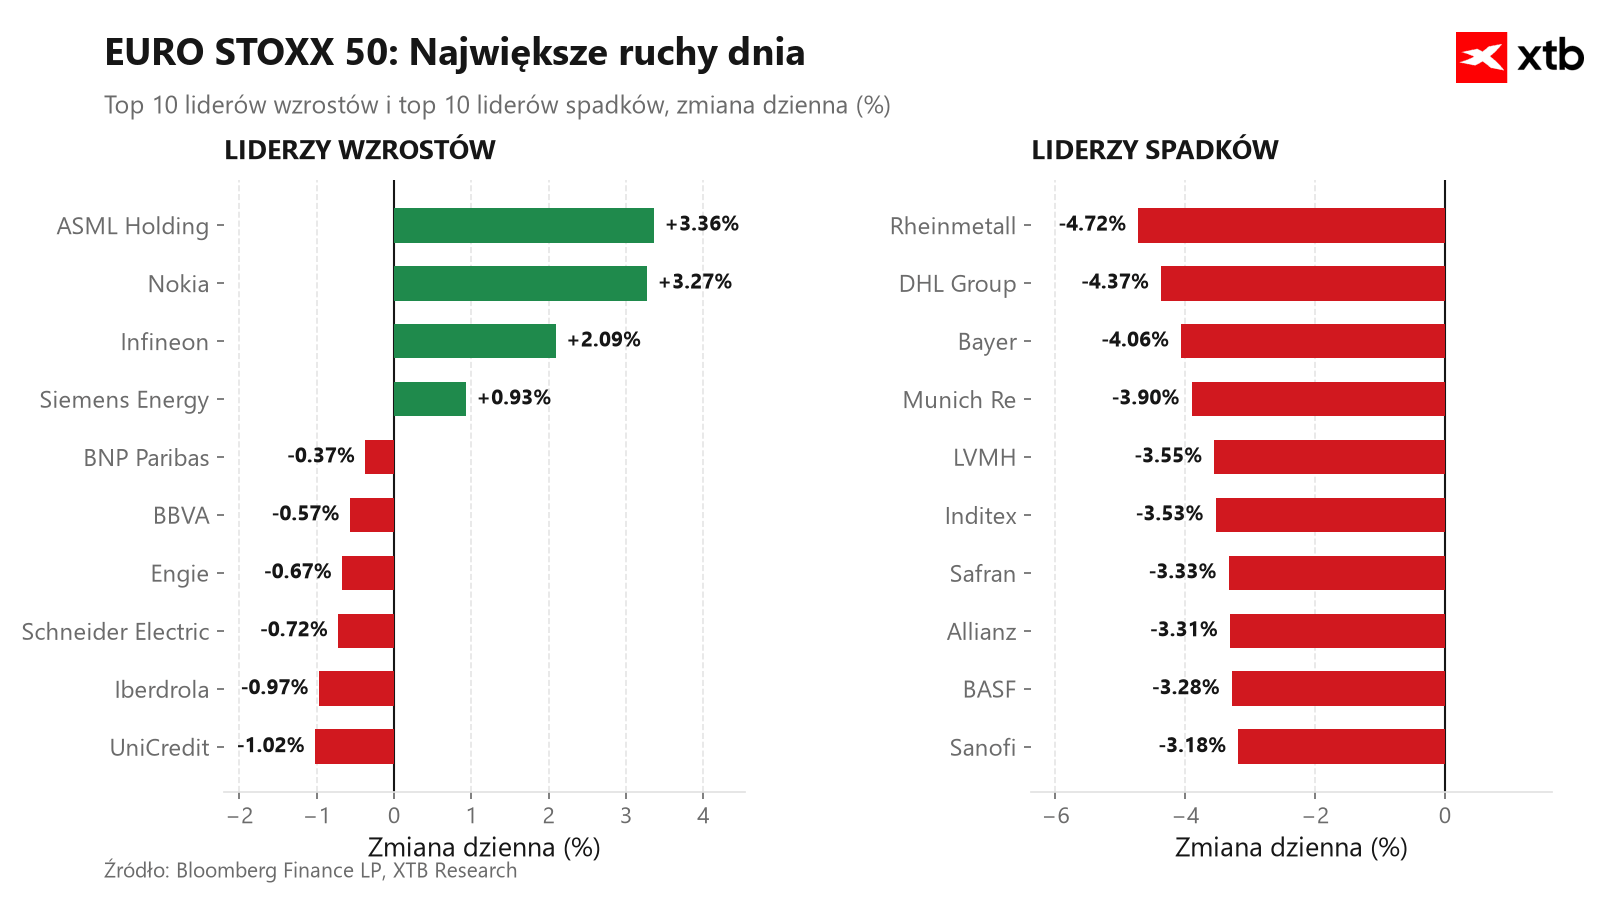
Liderzy wzrostów:
- ASML Holding (ASML.NL): Dynamiczne odreagowanie po wyprzedaży technologicznej, inwestorzy wracają do monopolisty litografii wobec wciąż silnego popytu na systemy pod kątem AI. Rynek wykorzystuje wcześniejszy spadek jako okazję do tanich zakupów (zwyżka o ponad 3,5%).
- Nokia (NOKIA.FI): Optymizm wokół komercjalizacji rozwiązań AI dla telekomunikacji i prognoz skokowego wzrostu ruchu sieciowego. Spółka staje się tańszą, defensywną alternatywą do gry pod boom na infrastrukturę AI (wzrost rzędu 3%).
- Infineon (IFX.DE) : Odbicie wraz z całym europejskim rynkiem chipowym po czwartkowym krachu, wsparte stabilnymi perspektywami dla sektora automotive. Kapitał selektywnie wraca do wyprzedanych liderów elektroniki przemysłowej (notowania w górę o ponad 1%).
Liderzy spadków:
- Rheinmetall (RHM.DE): Cięcie całorocznych prognoz przychodów i marż z powodu opóźnień w odbiorach amunicji i sprzętu. (przecena sięgająca 4,5%).
- DHL Group (DHL.DE): Realizacja zysków po publikacji raportu finansowego za Q3 na tle słabych danych o sprzedaży detalicznej w Europie. Nawet solidne wyniki operacyjne nie obroniły spółki cyklicznej przed ucieczką kapitału (spadek o blisko 4,5%).
- Bayer (BAYN.DE): Słabość segmentu rolniczego Crop Science połączona z nieustającymi obawami o gigantyczne koszty procesów w USA. Brak widoków na szybkie rozwiązanie sporów prawnych bezlitośnie dusi kurs koncernu (spadek rzędu 4%).
Dane makroekonomiczne
Rynki oczekują na publikację pakietu danych z gospodarki Stanów Zjednoczonych. Uwaga inwestorów skupia się nie tylko na samej liczbie nowych etatów poza rolnictwem (NFP), dzisiaj poznamy dane o stopie bezrobocia, dynamice wynagrodzeń oraz nastrojach konsumentów mierzonych indeksem Uniwersytetu Michigan. Wyraźnie mocniejsze dane o zatrudnieniu i płacach mogłyby podsycić obawy o uporczywość inflacji i skłonić Fed do wstrzemięźliwości, choć część rynku może odczytać to po prostu jako dowód na odporność gospodarki. Z kolei umiarkowane schłodzenie rynku pracy przy stabilnych nastrojach konsumentów dałoby bankom centralnym argument za stopniowym luzowaniem retoryki monetarnej. Ryzykiem pozostaje jednak zbyt głębokie tąpnięcie odczytów, wówczas uwaga inwestorów szybko przeniosłaby się z walki z drożyzną na obawy o spowolnienie.
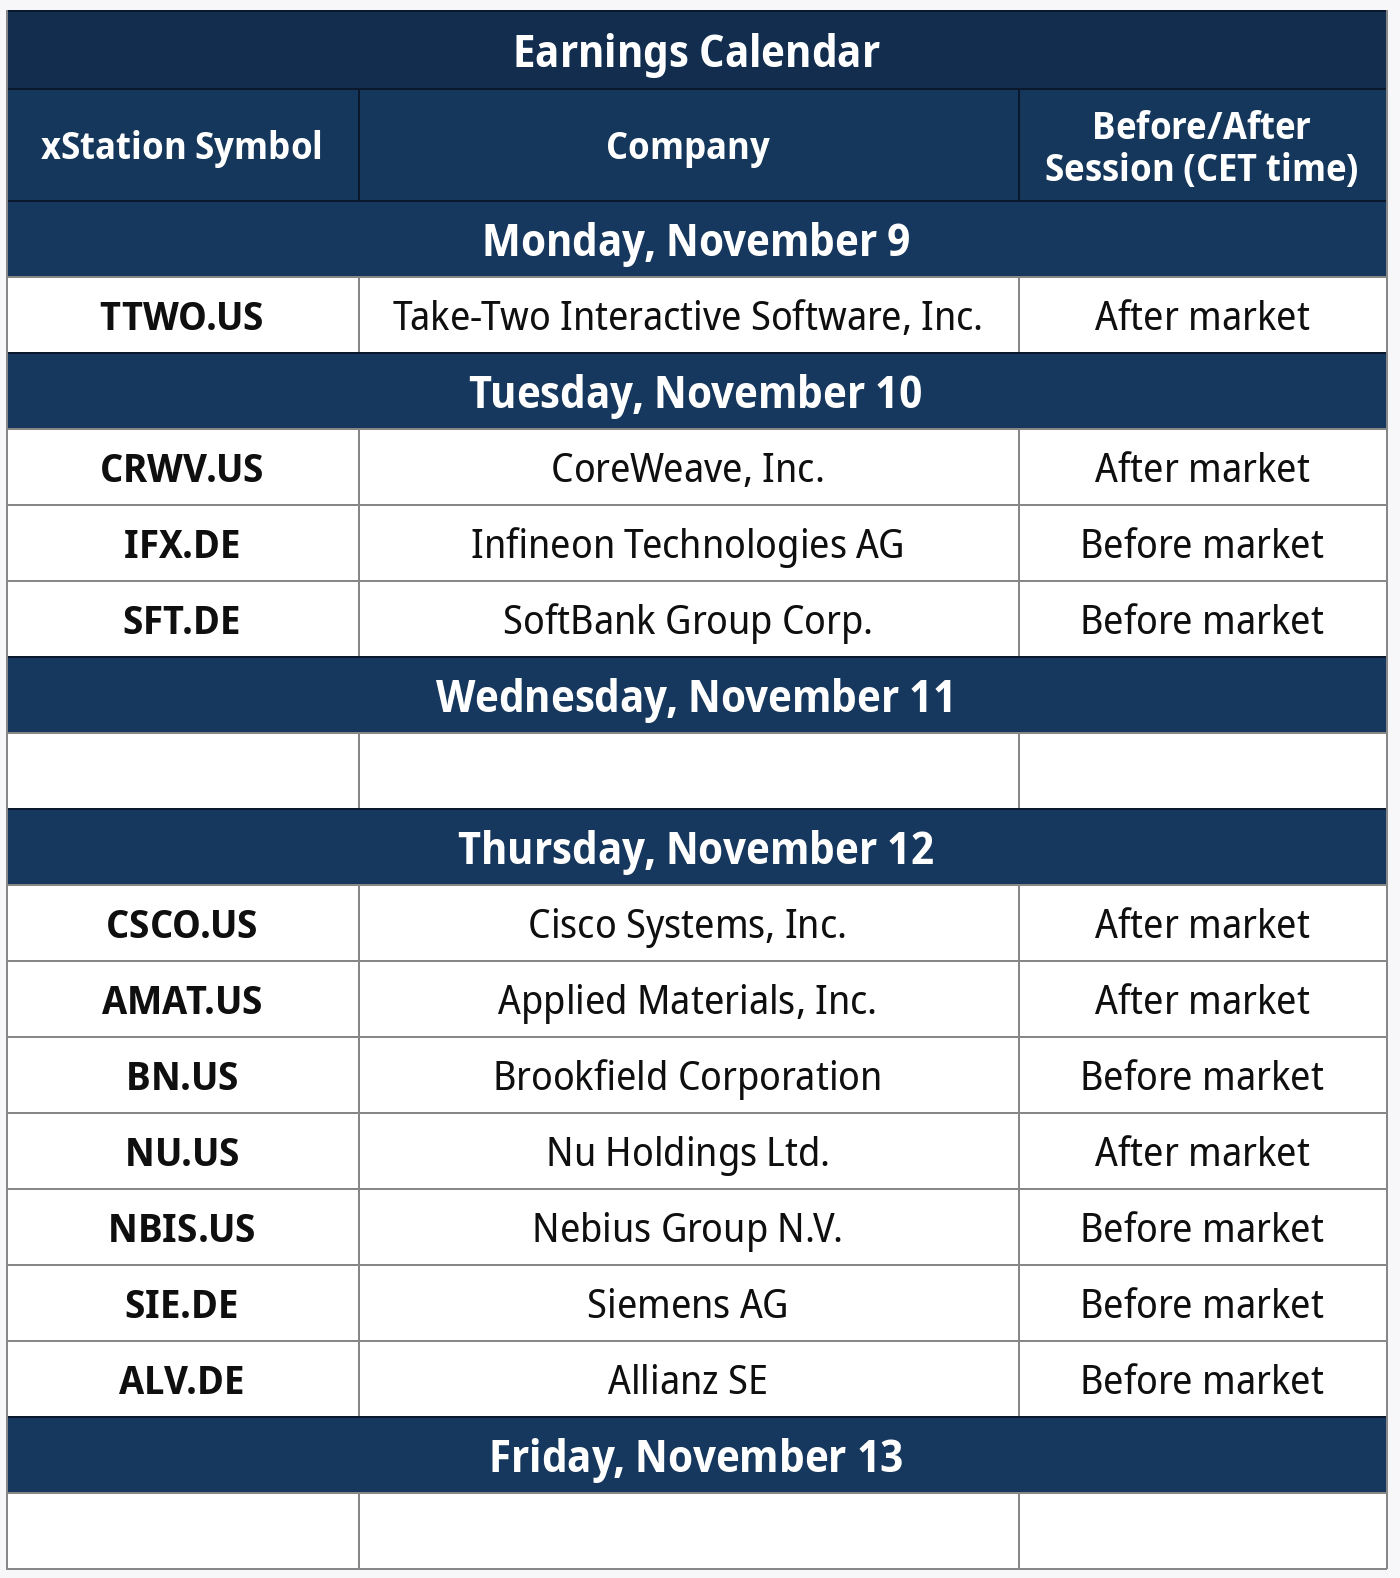
W przyszłym tygodniu uwaga rynku skupi się na raportach finansowych m.in. Take-Two, Infineona, SoftBanku i CoreWeave, a w drugiej części tygodnia na wynikach takich gigantów jak Cisco, Applied Materials, Siemens czy Allianz. Szczegółowa rozpiska poniżej:

🚨NFP dwa razy większe od oczekiwań, bezrobocie spada! 📉EURUSD traci

Miedź najniżej od końca lipca 📉 Rynek wycenia AI i zmianę polityki handlowej USA?
Kurs dolara zyskuje przed danymi NFP z USA


Kurs S&P 500: prognozy na 2027 rok. Szanse, zagrożenia i wyceny
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.