


Europejskie indeksy zaczynają tydzień od spadków, a rozczarowujące dane z przemysłu dokładają się do ostrożnych nastrojów. Produkcja przemysłowa w strefie euro za wrzesień skurczyła się o 1,5% r/r wobec prognozowanego spadku o 0,2%. Potwierdza to słabość europejskiego sektora wytwórczego i komplikuje sytuację EBC, który mimo to rozważa dalsze zacieśnianie polityki. Niemiecki DAX traci ok. 0,4%, włoski FTSE MIB ok. 0,5%, a Euro Stoxx 50 ok. 0,5%, w okolice 6380 pkt. Francuski CAC 40 jest bez zmian, a brytyjski FTSE 100 zyskuje ok. 0,2% i zmierza w stronę rekordowego zamknięcia. Jednak Europa pozostaje na razie relatywnie bezpieczną przystanią, Morgan Stanley prognozuje wzrost europejskich akcji o ok. 15% do końca 2027 r.. Inwestorzy mogą traktować europejskie spółki jako alternatywę dla technologii.
Słabe dane napłynęły też z Azji. W Chinach sprzedaż detaliczna w październiku wzrosła tylko o 0,4% r/r (prognoza: 0,8%), produkcja przemysłowa o 4,8% r/r (prognoza: 5,3%), a inwestycje w środki trwałe spadły od początku roku o 8,1% r/r, co pokazuje pogłębiającą się słabość popytu i inwestycji. W Japonii PKB za III kwartał wyhamował do 0,0% k/k wobec oczekiwanych 0,1%, co sygnalizuje zadyszkę konsumpcji prywatnej. Na tym tle tajwański Taiex spadł o ok. 6%, najmocniej od lipca, a Kospi o ok. 3,6%, bo producenci chipów podążyli za stratami swoich amerykańskich odpowiedników. Dla inwestorów słabszy popyt z Chin to ryzyko dla surowców, takich jak ropa i miedź, oraz dla europejskich spółek mocno zależnych od chińskiego konsumenta, na przykład z sektora dóbr luksusowych.
Ciężar nastrojów leży też w USA. Nvidia straciła w zeszłym tygodniu ponad 500 mld USD kapitalizacji po odejściu Jensena Huanga ze stanowiska CEO. Dziś pojawiają się doniesienia o możliwym powrocie Huanga, a Scott Bessent, amerykański Sekretarz Skarbu, domaga się „dramatycznej“ zmiany w kierownictwie spółki. Kontrakty na Nasdaq 100 tracą ok. 0,5%, a na S&P 500 są bez zmian. Rano spadki sięgały jeszcze blisko 1%. Po gwałtownej wyprzedaży obligacji rentowność amerykańskich 10-latek wynosi ponad 5,1%, a rynek w pełni wycenia grudniową podwyżkę stóp Fed o 25 pb. Dlatego dziś o 18:00 uwaga skupi się na przemówieniu szefa Fed Warsha. Jastrzębi ton, może pogłębić presję na obligacje i spółki technologiczne. Ostrożniejsza retoryka dałaby rynkowi odetchnąć.
Rynek walutowy
- EURUSD: Euro lekko słabnie (o ok. 0,1%) i utrzymuje się w okolicach 1,10, bo dolar pozostaje wspierany oczekiwaniami na kolejne podwyżki stóp Fed.
- GBPUSD: Funt traci ok. 0,2% i schodzi w rejon 1,319. Presja na funta pojawia się mimo dobrej kondycji londyńskiego indeksu.
- USDJPY: Kurs praktycznie bez zmian, w rejonie 159,6. Słabe dane z Japonii nie zmieniają obrazu.
- USDPLN: Złoty traci ok. 0,2% i dolar kosztuje ok. 4,00 zł. Za osłabieniem PLN stoi ostrożność inwestorów przed Warshem i danymi z USA.
Rynek surowców
- Ropa naftowa: Brent spada o ok. 1%, do ok. 95 USD, a WTI o ponad 1%, do ok. 88 USD. Na cenę ciążą słabe dane z Chin i ostrzeżenie Goldman Sachs, że w przyszłym roku rynek czeka „znaczna nadwyżka“ podaży. Wsparciem pozostaje napięcie na Bliskim Wschodzie, bo Iran po raz drugi w ciągu trzech dni obrał za cel Bahrajn.
- Gaz ziemny: W Europie (NATGAS.EU) surowiec tanieje o ok. 3,5%, do ok. 86 EUR/MWh, a w USA (NATGAS) o ok. 2,6%, do ok. 3,15 USD. Presję na cenę wywiera rekordowy poziom eksportu LNG z USA.
- Metale szlachetne: Złoto cofa się o ok. 0,3%, do ok. 3870 USD za uncję, a srebro o ponad 1%, do ok. 47,6 USD. Mocny dolar i wysokie rentowności obligacji obciążają oba metale.
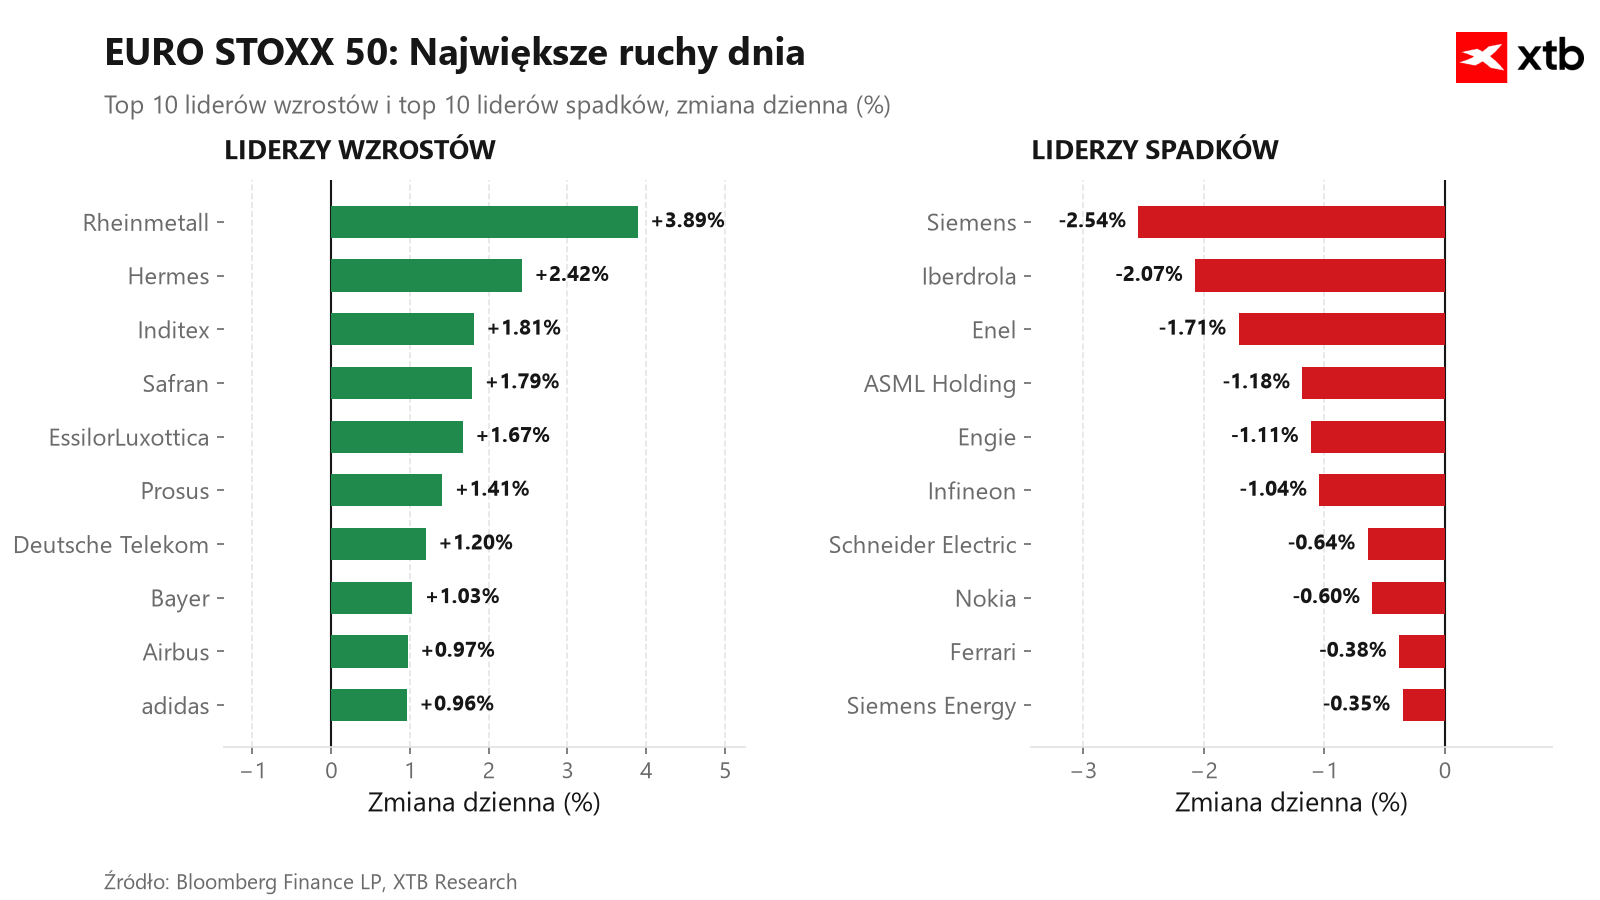
Wykres 1 prezentuje największe zmiany notowań spółek wchodzących w skład indeksu Euro Stoxx 50.
Wiadomości ze spółek
Liderzy wzrostów:
- Rheinmetall (RHM.DE): Kurs odbija po piątkowym nowym 52-tygodniowym minimum (ok. 742 EUR). Akcje są jednak wciąż ok. 60% poniżej styczniowego szczytu, po wcześniejszym obniżeniu prognoz z powodu opóźnień w odbiorach amunicji i projektach dla Bundeswehry. Inwestorzy patrzą też w stronę dnia rynków kapitałowych 26 listopada. (wzrost o ok. 3,7%)
- Hermès (RMS.FR): Spółka zyskuje na tle odbicia w sektorze dóbr konsumpcyjnych, który rano należał do liderów europejskiego rynku. Pomaga też poprawa nastrojów po prognozie Morgan Stanley. (wzrost o blisko 2%)
- Inditex (ITX.ES): Hiszpański detalista utrzymuje się w okolicach rekordów, powyżej 60 EUR. Rynek czeka na wyniki za 9 miesięcy 2 grudnia (wzrost o ok. 1,4%)
Liderzy spadków:
- Siemens (SIE.DE): Spółka jest pod presją po zeszłotygodniowych wynikach, mimo rekordowych zamówień i podniesionych celów średnioterminowych. Rynek realizuje zyski i reaguje na wyprzedaż spółek powiązanych z AI przed wynikami Nvidii. (spadek o ok. 2,5%)
- Iberdrola (IBE1.ES): Sektor użyteczności publicznej należy dziś do najsłabszych w Europie. Spółki defensywne tracą przy rosnących rentownościach obligacji i oczekiwaniach na podwyżki stóp w USA i strefie euro. (spadek o blisko 2%)
- Enel (ENEL.IT): Włoski koncern podąża za całym sektorem utilities, który reaguje na te same czynniki co Iberdrola. (spadek o ok. 1,2%)


Komentarz walutowy: Słabe PKB nie zmieni planów Banku Japonii (16.11.2026)

⚪Wykres dnia: Srebro. Rynek testuje roczne dołki, a fundamentalnie sytuacja się pogarsza.

PULS GPW: Na rynku dominuje ostrożność, GPW i Wasko zaskakują wynikami


Kalendarz makro – Słabsze dane z Azji, napięcia w cieśninie Ormuz i inflacja z Kanady
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.