


Europejskie indeksy tracą, bo fala wyprzedaży spółek powiązanych ze sztuczną inteligencją przeniosła się z USA i Azji na Stary Kontynent. W poniedziałek amerykańskie indeksy wyraźnie spadły (S&P 500 o ok. 1,9%, Nasdaq o ok. 2,5%). Dziś indeks KOSPI w Korei Południowej jest najniżej od lutego, a na Tajwanie notowania pogłębiają poniedziałkową przecenę rzędu 6%. Impulsem są nowe ograniczenia USA w dostępie Chin do zaawansowanych układów AI, a inwestorzy czekają dodatkowo na wyniki Nvidii po zamknięciu sesji w USA. Stoxx Europe 600 traci ok. 0,7%, a około 80% jego spółek jest pod kreską, przy czym prowadzą technologie i sektor konsumencki.
Na tym tle wyróżnia się transakcja w europejskim sektorze kosmicznym. Fiński Iceye, operator satelitów radarowych, ogłosił za pośrednictwem włoskiej spółki zależnej ofertę przejęcia producenta rakiet Avio (AVIO.IT). Proponuje 41 EUR za akcję w gotówce, czyli premię ok. 21% do poniedziałkowego zamknięcia i wycenę rzędu 2,05 mld EUR. Zakup ma zostać sfinansowany z własnej gotówki i długu, a po transakcji Iceye zamierza wycofać Avio z giełdy w Mediolanie. Logika jest czytelna: satelity, ich produkcja i analityka danych połączone z rakietami nośnymi i napędem miałyby stworzyć zintegrowaną europejską firmę kosmiczno-obronną. Iceye zapowiada, że w ciągu pięciu lat zainwestuje we Włoszech kolejny miliard euro (do 400 miejsc pracy) oraz zachowa markę i załogę Avio. Droga do finalizacji jest jednak długa. Oferta wymaga zgód regulatorów, a także przyjęcia przez co najmniej dwie trzecie akcjonariuszy. Akcje Avio zyskiwały na początku sesji nawet ok. 17%.
Drugim tematem dnia jest Deutsche Bank, który w porannym handlu tracił nawet ponad 6%. Powodem jest wyciek ok. 15 mln dokumentów banku, które przeanalizował międzynarodowy zespół dziennikarzy, w tym „Financial Times“. Według gazety bank zgłaszał w USA podejrzane transakcje o wartości ok. 582 mln USD powiązane z Jeffreyem Epsteinem. Z dokumentów wynika też, że w 2017 r. bank przez pomyłkę ujawnił dane z rozliczeń podatkowych Donalda Trumpa, co obecny prezes Christian Sewing miał nazwać „strasznym błędem“. Bank podkreśla, że sprawy mają charakter historyczny, i wskazuje na ok. 7 mld EUR zainwestowane w systemy kontroli w latach 2019-2025. Dla inwestorów największym ryzykiem są tu koszty regulacyjne i reputacyjne, a nie samo uderzenie w wyniki.
Rynek walutowy
- EURUSD: Euro słabnie (ok. 0,2%), a kurs spada w okolice 1,0970. Mocniejszy dolar i słabość europejskich akcji ograniczają przestrzeń do odbicia euro.
- GBPUSD: Funt nieznacznie traci (o niespełna 0,1%), handlując w rejonie 1,3180.
- USDJPY: Dolar jest praktycznie bez zmian wobec jena (wzrost o niespełna 0,1%), a kurs pozostaje blisko 159,5. Ostrożne nastroje na rynkach akcji nie przekładają się dziś na wyraźne umocnienie jena.
- USDPLN: Złoty słabnie (ok. 0,3%), a kurs rośnie w okolice 4,01.
Rynek surowców
- Ropa: Brent zyskuje ok. 1,8%, w okolice 93,5 USD, a WTI ok. 2,1%, do ok. 86,8 USD. To odbicie po poniedziałkowej przecenie i spadku o ok. 22% w listopadzie, spowodowanym między innymi prognozą IEA zakładającą nadwyżkę podaży w IV kwartale. Rynek równoważą doniesienia o atakach na tankowce w rejonie cieśniny Ormuz.
- Złoto: Lekko traci (ok. 0,2%), do ok. 3850 USD za uncję. Metal konsoliduje się po spadkach w okolice rocznych minimów, kiedy część inwestorów sprzedawała go, by pokryć straty na akcjach technologicznych.
- Srebro drożeje o ok. 0,8% (do ok. 47,4 USD)
- Gaz: NATGAS.EU zyskuje ok. 1,8%, a amerykański Henry Hub traci ok. 0,6%.
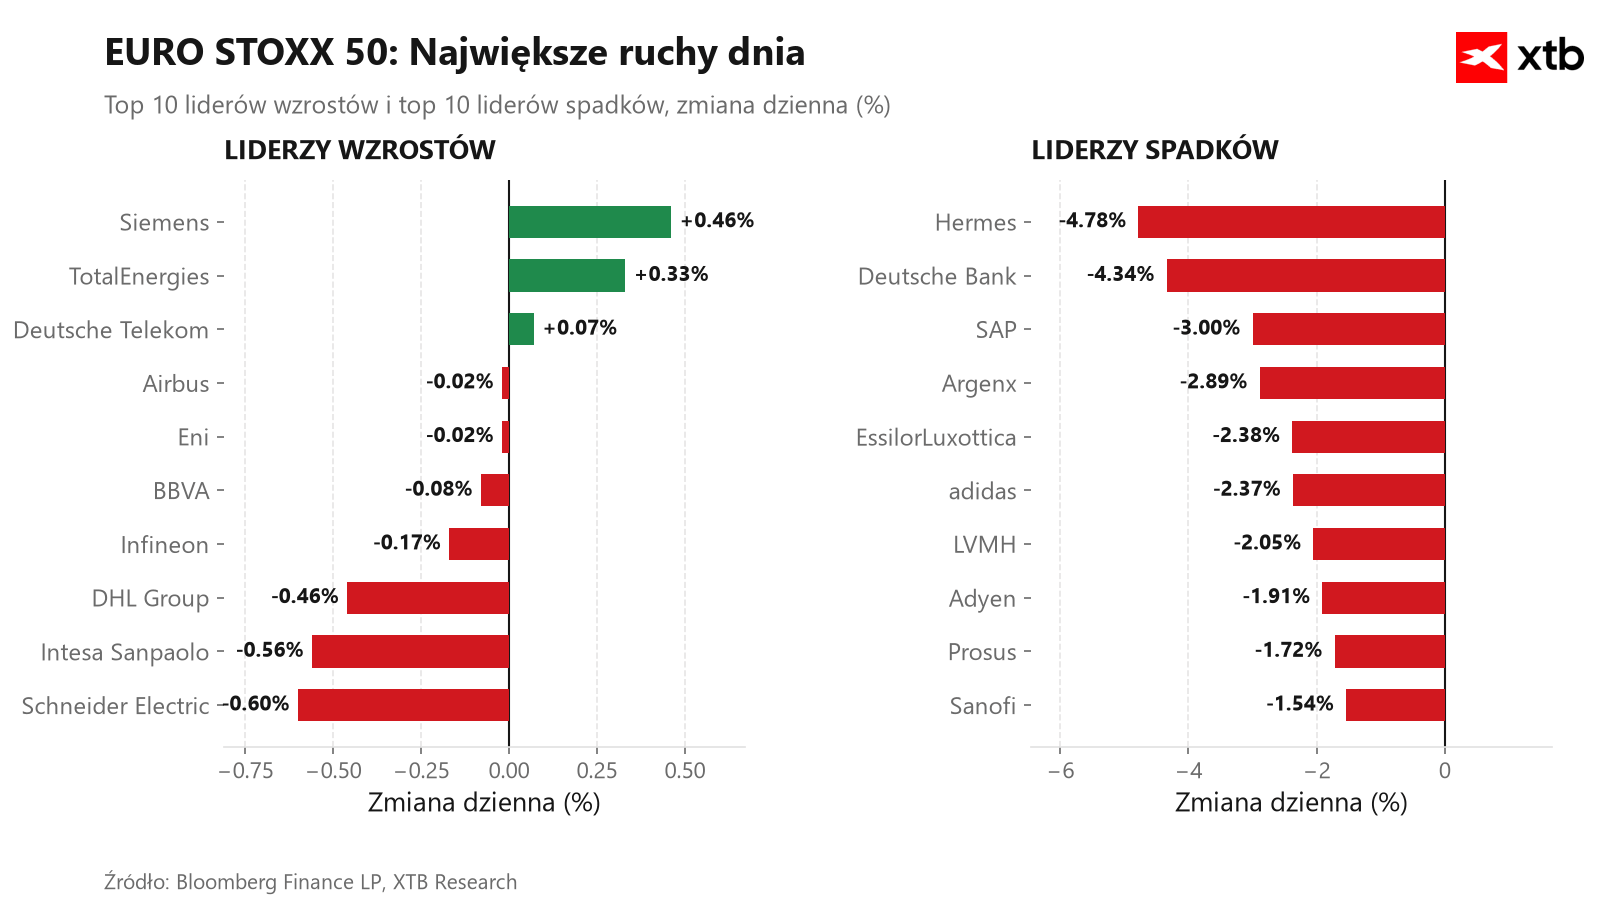
Wykres 1 prezentuje największe zmiany notowań spółek z indeksu Euro Stoxx 50
Wiadomości ze spółek
- Deutsche Bank (DBK.DE): Przecena po informacjach o transakcjach powiązanych z Epsteinem i wycieku dokumentów. Rynek wycenia ryzyko regulacyjne, a bank zapewnia, że sprawy mają charakter historyczny. (spadek o ok. 4,3%, po wcześniejszej zniżce sięgającej ponad 6%)
- LVMH (MC.FR), Hermès (RMS.FR), EssilorLuxottica (EL.FR): Cały sektor dóbr luksusowych jest pod presją. Rynek wraca do obaw o popyt w Chinach (według lokalnych danych sprzedaż biżuterii spadła w październiku o blisko 29% r/r) oraz do obniżek rekomendacji Morgan Stanley z zeszłego tygodnia. Hermès, uchodzący za najbardziej odporną markę, traci najmocniej w indeksie. (LVMH: spadek o ok. 2,2%; Hermès: blisko 4,8%; EssilorLuxottica: ok. 2,3%)
- SAP (SAP.DE) i Prosus (PRX.NL): Obie spółki wciąż są pod presją sentymentu wobec AI i oprogramowania. Nie znaleźliśmy dziś raportów, które tłumaczyłyby ruch, więc rynek wiąże go z sektorem. (SAP: spadek o ok. 3%)


PULS GPW: Spore spadki na WIG20

Komentarz Walutowy: Dolar po 4 zł, a w tle Fed i spór wokół NBP



Indeks DAX: korekta po wyprzedaży spółek AI i Nvidii


Podsumowanie dnia: Wyprzedaż spółek technologicznych ciąży rynkom, Fed kreśli scenariusze dla AI
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.