


Czwartkowa sesja na warszawskim parkiecie upływa pod znakiem poszukiwania kierunku. Na rynku brakuje wyraźnego impulsu, który skłoniłby inwestorów do zdecydowanego ruchu, a uwaga stopniowo przesuwa się w stronę danych z amerykańskiej gospodarki. Na godzinę 12:00 WIG20 znajduje się nieznacznie pod kreską i cofa się o około 0,2%, ale wciąż utrzymuje się w okolicach 4200 pkt. mWIG40 pozostaje blisko wczorajszego zamknięcia, natomiast najsłabiej radzi sobie sWIG80, który traci około 0,7 proc. i znajduje się pod wyraźniejszą presją sprzedających.
Najważniejszym punktem dzisiejszego kalendarza makroekonomicznego będzie publikacja danych o inflacji producenckiej PPI w Stanach Zjednoczonych. Odczyt może mieć istotny wpływ na oczekiwania dotyczące kolejnych decyzji Rezerwy Federalnej, ponieważ pokaże, czy presja kosztowa w amerykańskiej gospodarce pozostaje na tyle silna, by uzasadniać dalsze zacieśnianie polityki pieniężnej. Wyższa od prognoz inflacja producencka zwiększyłaby obawy, że wzrost kosztów po stronie firm będzie przekładał się na ceny końcowe, utrudniając Fed walkę z inflacją.
Scenariuszem bazowym pozostaje kolejna podwyżka stóp procentowych przez Fed jeszcze w tym roku, a główną niewiadomą jest obecnie termin jej przeprowadzenia. Niższy od prognoz odczyt PPI mógłby zmniejszyć szanse na podwyżkę już w październiku, ale nie musiałby oznaczać rezygnacji z dalszego zacieśniania polityki pieniężnej. Fed może zdecydować się na przeczekanie październikowego posiedzenia i przesunięcie decyzji na późniejszy termin, między innymi ze względu na bliskość listopadowych wyborów połówkowych w USA. Przy utrzymującej się presji inflacyjnej kolejna podwyżka pozostaje jednak wysoce prawdopodobnym scenariuszem. Nawet słabsze dane o inflacji producenckiej mogą więc jedynie odsunąć podwyżkę w czasie, zamiast całkowicie wyeliminować ją z oczekiwań rynkowych na ten rok.
Taki kierunek polityki Fed miałby znaczenie również dla globalnych rynków finansowych. Utrzymanie jastrzębiego nastawienia amerykańskiego banku centralnego może sprzyjać wzrostowi rentowności obligacji skarbowych USA i ograniczać apetyt inwestorów na bardziej ryzykowne aktywa. W konsekwencji presja mogłaby objąć również europejskie giełdy, w tym GPW. Z kolei niższy od prognoz PPI mógłby przynieść chwilową ulgę, jeśli inwestorzy uznaliby, że Fed ma więcej czasu na ocenę sytuacji przed podjęciem kolejnej decyzji.
Wykres 1 prezentuje ruch jaki notują największe spółki notowane na GPW
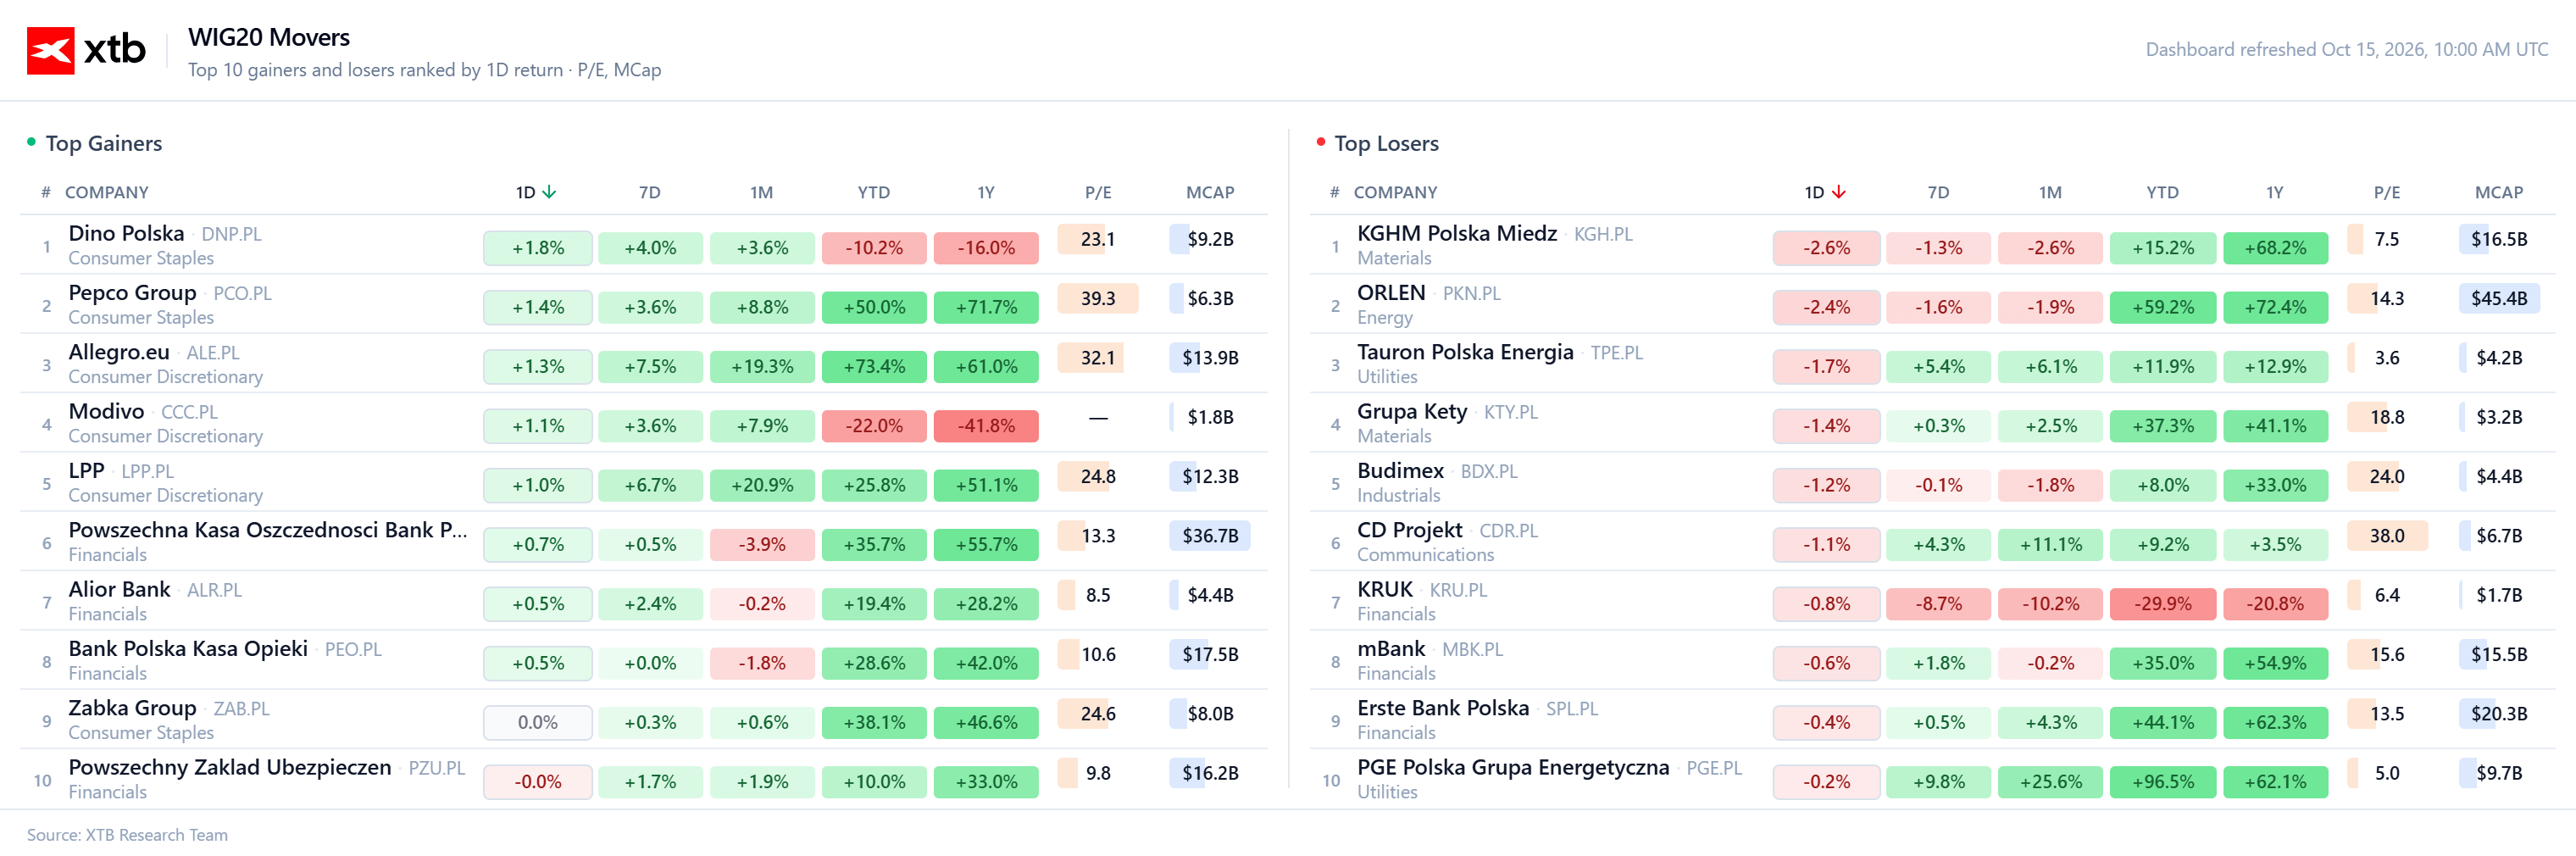
🟢 Kto dzisiaj zyskuje?
-
Handel, odzież i finanse na czele: Liderem dziennych wzrostów jest Dino Polska, a tuż za nim plasują się Pepco Group, Allegro.eu, Modivo oraz LPP.
-
Finanse w większości po zielonej stronie: Wśród zyskujących spółek obecne są Powszechna Kasa Oszczędności Bank Polski, Alior Bank oraz Bank Polska Kasa Opieki.
-
Dobra konsumpcyjne i ubezpieczenia zamykają listę: Zabka Group oraz Powszechny Zakład Ubezpieczeń kończą zestawienie po stronie spółek zyskujących (lub bez zmian).
🔴 Kto dzisiaj traci?
-
Surowce, energetyka i przemysł na czele spadków: Największą przecenę notuje KGHM Polska Miedź, a za nim plasują się ORLEN, Tauron Polska Energia, Grupa Kęty oraz Budimex.
-
Technologie i finanse pod presją: Wyraźniejsze spadki zaliczają CD Projekt, KRUK oraz mBank.
-
Energetyka zamyka listę spadków: Zestawienie po stronie strat kończą Erste Bank Polska oraz PGE Polska Grupa Energetyczna.
Wiadomości ze spółek:
CD Projekt RED(CDR.PL) cały czas pozostaje na świeczniku ze względu na napływające informacje o dalszych planach spółki. Spółka poinformowała, że jest zadowolona ze sprzedaży Wiedźmina 3, a także że zakończyła budowę wizji artystycznej nowego uniwersum Hadar. CD Projekt jednocześnie przygotowuje filmową produkcję osadzoną w świecie Cyberpunka 2077. Nie będzie to klasyczna ekranizacja gry, lecz nowa historia w tym samym uniwersum, która ma szansę przyciągnąć kolejnych odbiorców.
Portfel zamówień grupy Mirbud(MRB.PL) na koniec września wyniósł 8,83 mld zł netto, zapewniając spółce duży zakres prac do realizacji w kolejnych okresach. We wrześniu grupa podpisała nowe umowy o łącznej wartości 540 mln zł, a największą część portfela stanowią kontrakty infrastrukturalne o wartości 7,52 mld zł.
Ryvu Therapeutics(RVU.PL) poinformowało o obiecujących wynikach badań nad nową substancją RVU602, która może pomóc w leczeniu nowotworów. W badaniach na zwierzętach udało się całkowicie zlikwidować guzy u wszystkich badanych osobników w jednym z modeli
Najważniejsze wydarzenia z krajowego rynku:
Dane z polskiej gospodarki nadal pokazują nierówny obraz aktywności. Produkcja przemysłowa w sierpniu wzrosła o 1,8 proc. rok do roku, jednak w ujęciu miesięcznym odnotowano spadek. Przemysł pozostaje więc w pewnym zawieszeniu: dodatnia dynamika roczna wskazuje na poprawę względem ubiegłego roku, ale bieżące dane nie dają jeszcze podstaw, by mówić o trwałym i wyraźnym przyspieszeniu sektora. Wiele będzie zależało od kondycji europejskiego przemysłu, popytu na polskie towary oraz tego, czy w kolejnych miesiącach uda się utrzymać wzrost produkcji.
Podobny, choć nieco bardziej optymistyczny obraz płynie z sektora usług. W lipcu produkcja usług wzrosła o 5,8 proc. rok do roku, ale w porównaniu z czerwcem spadła o 1,5 proc. Pokazuje to, że sektor nadal rozwija się w ujęciu rocznym, choć również tutaj widoczna jest słabsza dynamika bieżącej aktywności. Zestawienie danych o przemyśle i usługach sugeruje, że polska gospodarka utrzymuje wzrost, ale ożywienie nie przebiega równomiernie we wszystkich obszarach. Na razie trudno mówić o jednoznacznym przełomie, a kolejne publikacje pokażą, czy wzrost w ujęciu rocznym zacznie przekładać się na stabilniejszą poprawę miesiąc do miesiąca.
Ważnym wątkiem pozostaje również planowane finansowanie działań osłonowych w górnictwie. Według informacji przekazanych przez wiceministra aktywów państwowych Grzegorza Wronę, w 2027 r. na świadczenia osłonowe przewidziano 1,2 mld zł, z czego 500 mln zł ma przypaść na Jastrzębską Spółkę Węglową(JSW.PL). Jednocześnie zapotrzebowanie zgłoszone przez sektor górniczy na przyszły rok wynosi 10,85 mld zł, co pokazuje skalę potrzeb finansowych branży i różnicę między oczekiwanym wsparciem a środkami przewidzianymi w planach.
W przypadku JSW informacja ta jest istotna, ponieważ wskazuje na przewidziane środki związane ze świadczeniami osłonowymi, które mogą towarzyszyć restrukturyzacji zatrudnienia. Nie należy jednak utożsamiać ich z bezpośrednim zastrzykiem gotówki dla spółki, który automatycznie rozwiązałby jej problemy płynnościowe. Dla inwestorów kluczowe pozostanie to, jak finansowanie zostanie ostatecznie wdrożone i w jakim stopniu pomoże realizować proces restrukturyzacji. Na razie jest to ważny element szerszego obrazu działań państwa wobec sektora górniczego, ale nie przesądza o trwałej poprawie kondycji finansowej JSW.
Całościowo krajowe dane makroekonomiczne nie wskazują ani na gwałtowne pogorszenie koniunktury, ani na mocne przyspieszenie wzrostu. Przemysł pozostaje słaby w ujęciu miesięcznym, usługi wykazują dodatnią dynamikę roczną, a planowane środki na działania osłonowe pokazują, że sektor górniczy nadal wymaga znacznego zaangażowania państwa. W najbliższych miesiącach kluczowe będzie to, czy aktywność gospodarcza zacznie zyskiwać większą dynamikę oraz czy zapowiadane działania osłonowe przełożą się na konkretne efekty restrukturyzacji i stabilizację sytuacji przedsiębiorstw.
Wykres 3 prezentuje analizę techniczną notowań kontraktów na WIG20 w interwale dziennym
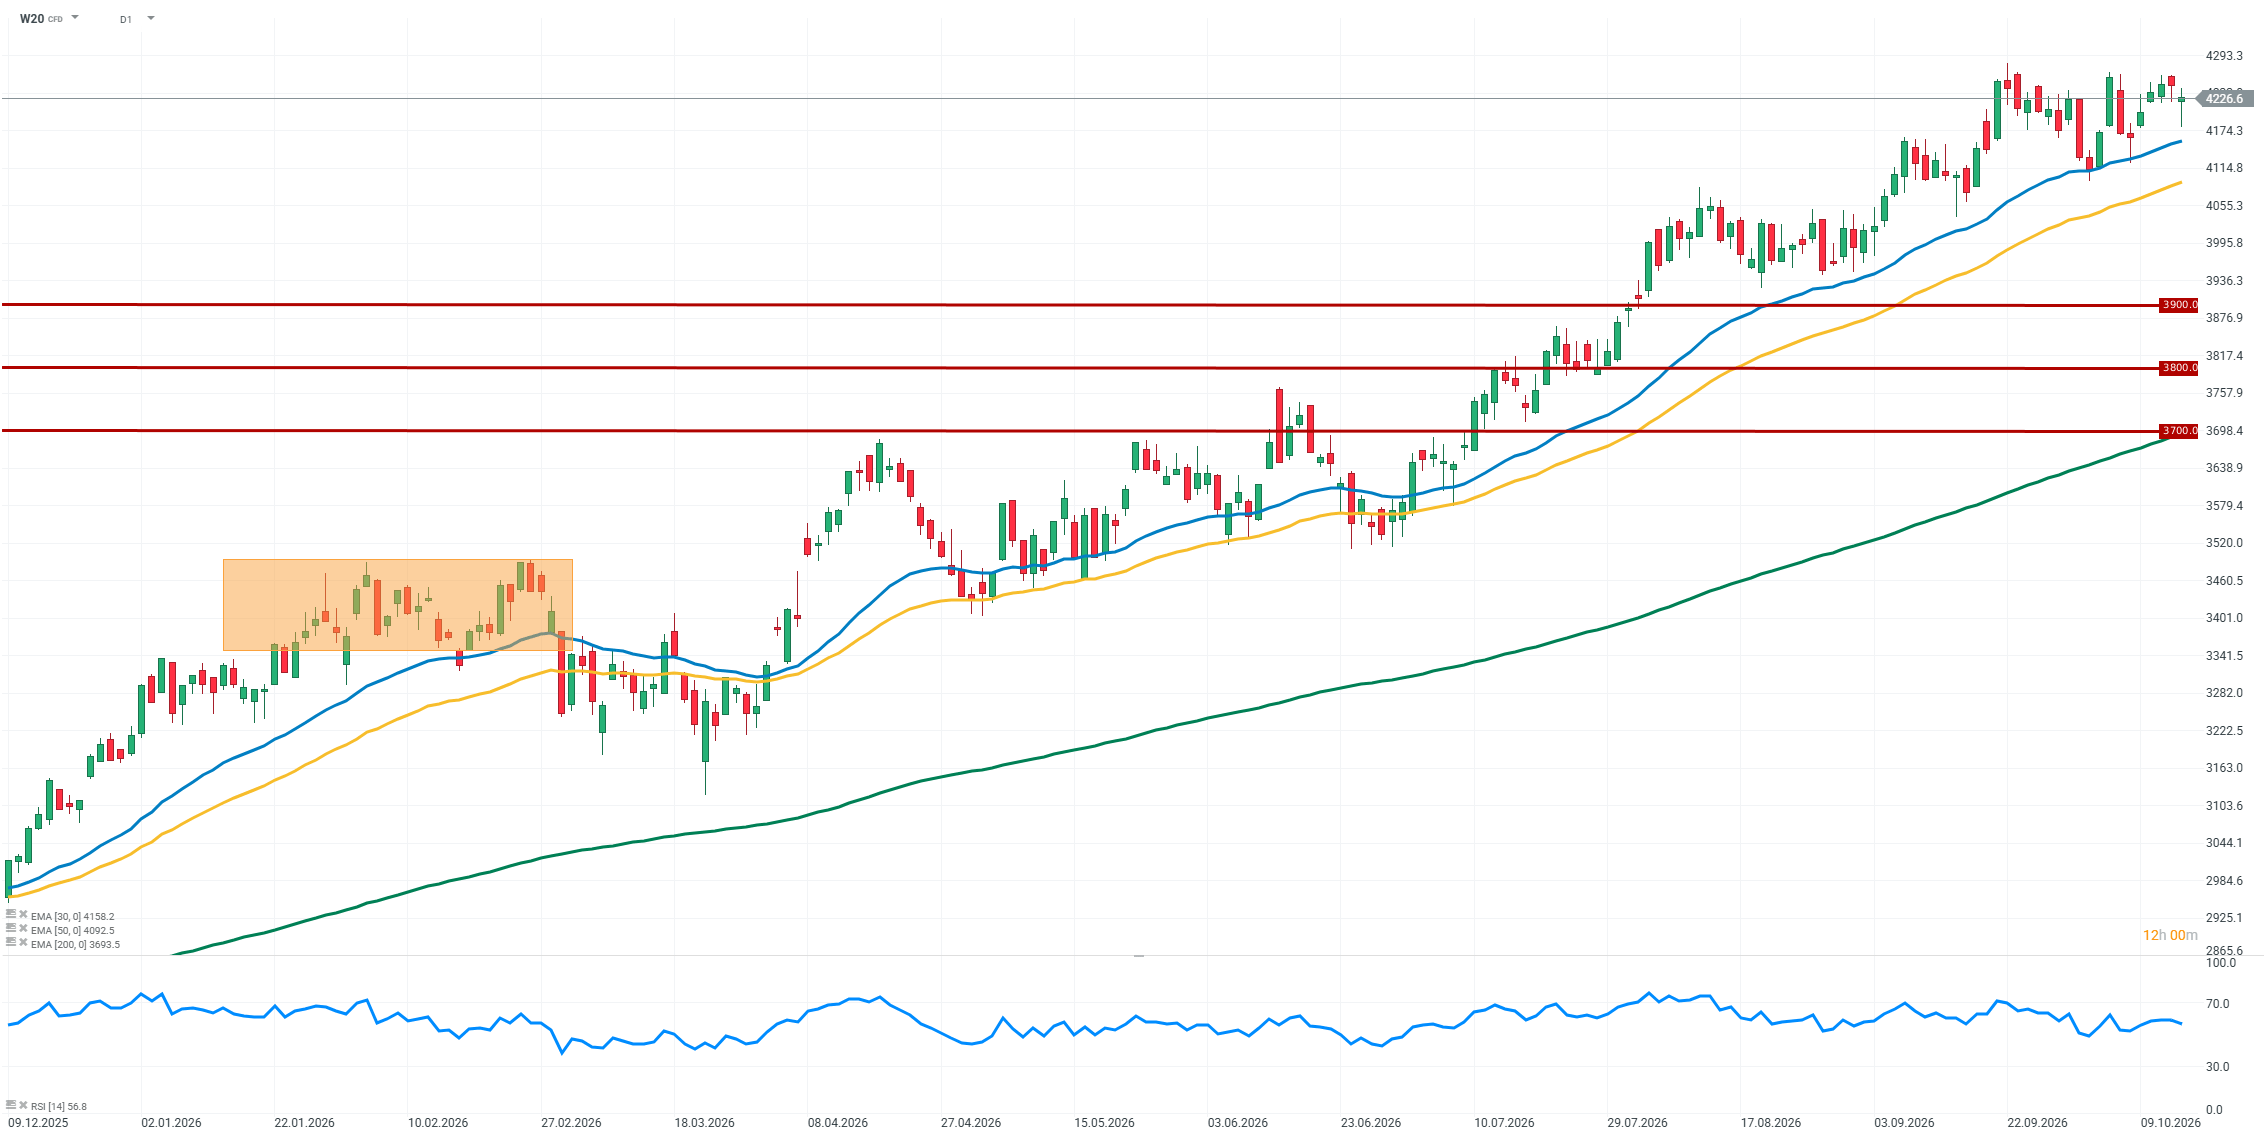
Kontrakty na WIG20 (W20) pozostają dziś pod wyraźną presją, jednak zakres wahań jest stosunkowo wąski. Inwestorzy wyczekują publikacji danych o inflacji producenckiej PPI w USA, która może wpłynąć na oczekiwania dotyczące dalszej polityki pieniężnej Fed. W efekcie rynek wstrzymuje się z wyraźniejszym ruchem, a notowania pozostają w fazie wyczekiwania na nowy impuls. Dzisiejszy odczyt może przesądzić o kierunku kolejnego ruchu kontraktów.Źródło: XTB Research


Silna wyprzedaż na rynku półprzewodników 📉🖥️

Koniec spadków na złocie? 🔼 Banki kupują najwięcej od prawie 2 lat


Komentarz walutowy: Czy FED przesadził z podwyżkami?
Kalendarz ekonomiczny: Europejskie akcje otwierają sesję niżej⬇️; czy PPI potwierdzi inflacyjny trend CPI❓
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.