


Środowa sesja na warszawskim parkiecie przebiega pod znakiem umiarkowanej reakcji na wyższy od oczekiwań odczyt inflacji. We wrześniu CPI wzrósł do 4,1 proc. rok do roku, a w ujęciu miesięcznym ceny zwiększyły się o 0,7 proc. Na godzinę 12:00 WIG20 traci około 0,2 proc., mWIG40 zniżkuje o 0,4 proc., natomiast sWIG80 znajduje się na symblocznym plusie. Widać więc pewną presję na krajowym rynku, ale na razie nie przeradza się ona w mocniejszą wyprzedaż.
Naszym zdaniem wrześniowy odczyt, choć niepokojący, nie musi istotnie zmienić krótkoterminowego podejścia RPP. Kluczowe jest to, że od początku października ponownie obowiązuje program CPN, obejmujący obniżkę VAT i akcyzy oraz mechanizm maksymalnych cen detalicznych paliw. Rozwiązania te mają obowiązywać do końca grudnia, a ich wpływ powinien być widoczny w kolejnych odczytach inflacji. Tańsze paliwa ograniczają nie tylko bezpośrednie koszty ponoszone przez gospodarstwa domowe, lecz także wydatki firm transportowych i logistycznych, co może dodatkowo osłabiać presję na ceny w gospodarce.
Nie oznacza to jednak, że problem inflacji został rozwiązany. Program CPN jedynie czasowo ogranicza wpływ cen paliw na wskaźnik CPI, nie usuwa natomiast ryzyka wynikającego z sytuacji na światowym rynku ropy i napięć geopolitycznych. Dlatego temat ewentualnych podwyżek stóp procentowych może powrócić na początku przyszłego roku, kiedy zakończy się obecny pakiet osłonowy. Jeżeli sytuacja na Bliskim Wschodzie pozostanie napięta, a ceny surowców energetycznych ponownie wzrosną, presja inflacyjna może się nasilić, stawiając RPP przed trudniejszym wyborem.
Na ten moment nie traktujemy jednak wrześniowego CPI jako wystarczającego sygnału do przesądzenia o zmianie polityki pieniężnej. Większe znaczenie będą miały kolejne odczyty, które pokażą, w jakim stopniu niższe ceny paliw przełożą się na inflację pod koniec roku. Ryzyko podwyżek nie znika, ale jego ocena będzie w dużej mierze zależeć od tego, czy po wygaśnięciu CPN presja cenowa ponownie wzrośnie.
Wykres 1 prezentuje ruch jaki notują największe spółki notowane na GPW
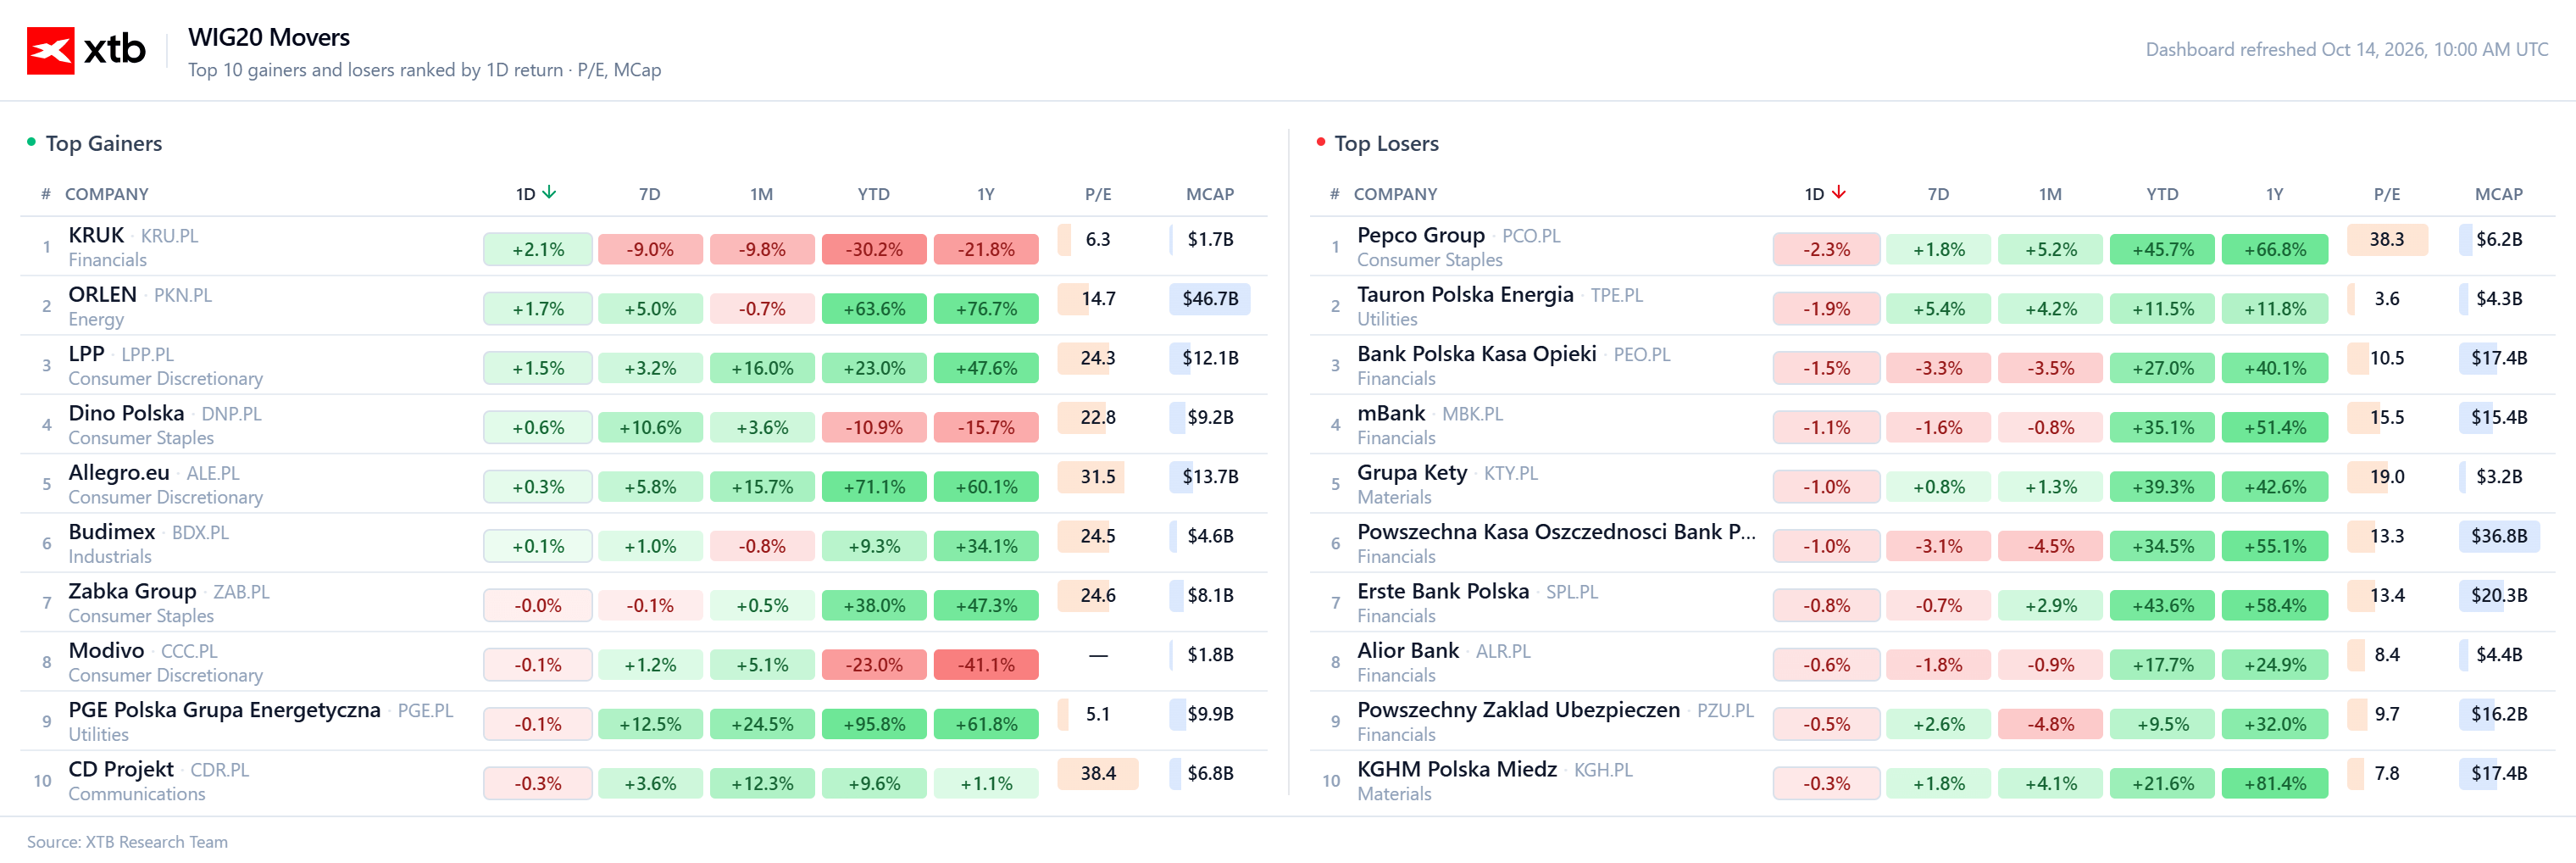
🟢 Kto dzisiaj zyskuje?
-
Finanse, energetyka i odzież na czele: Liderem dziennych wzrostów jest KRUK, a tuż za nim plasują się ORLEN oraz LPP.
-
Handel, usługi i przemysł na plusie: Wśród zyskujących spółek obecne są również Dino Polska, Allegro.eu oraz Budimex.
-
Handel, odzież, energetyka i technologie zamykają listę: Zabka Group, Modivo, PGE Polska Grupa Energetyczna oraz CD Projekt kończą zestawienie po stronie spółek zyskujących.
🔴 Kto dzisiaj traci?
-
Handel, energetyka i finanse na czele spadków: Największą przecenę notuje Pepco Group, a tuż za nim plasują się Tauron Polska Energia, Bank Polska Kasa Opieki oraz mBank.
-
Przemysł i finanse pod presją: Wyraźniejsze spadki zaliczają Grupa Kęty, Powszechna Kasa Oszczędności Bank Polski oraz Erste Bank Polska.
-
Finanse, ubezpieczenia i surowce zamykają listę spadków: Zestawienie po stronie strat kończą Alior Bank, Powszechny Zakład Ubezpieczeń oraz KGHM Polska Miedź.
Wiadomości ze spółek:
Akcje PKO BP(PKO.PL) znajdują się pod presją w związku z szacowanymi kosztami ryzyka prawnego dotyczącego kredytów hipotecznych w walutach obcych, które w III kwartale 2026 r. wynoszą około 371 mln zł. Na wysokość obciążeń wpływa przede wszystkim aktualizacja modelu oceny ryzyka prawnego oraz wzrost przewidywanych kosztów ugód zawieranych z klientami. Dodatkowe rezerwy negatywnie wpływają na wynik finansowy banku, ograniczając jego zysk w bieżącym okresie, a jednocześnie pozwalają zabezpieczyć się przed potencjalnymi kosztami przyszłych sporów sądowych i ugód z kredytobiorcami.
Akcje VIGO Photonics(VGO.PL) rosną po publikacji danych o przychodach za III kwartał 2026 r., które wskazują na wyraźną poprawę wyników sprzedażowych spółki. Przychody skonsolidowane zwiększają się o 48,4% r/r, do 34,5 mln zł, a wartość portfela zamówień i kontraktów sięga 86,5 mln zł, co oznacza wzrost o ponad 70% r/r. Pozytywne dane potwierdzają rosnący popyt na produkty spółki i wzmacniają perspektywy dalszego rozwoju, szczególnie w segmencie przemysłowym.
Kurs akcji Auto Partner(APR.PL) spada o około 10% po informacji o sprzedaży 4 mln akcji przez Turzyńską Fundację Rodzinną po cenie 27 zł za akcję. Sprzedany pakiet odpowiada za około 3,06% głosów w spółce.
Najważniejsze wydarzenia z krajowego rynku:
Wrześniowy odczyt inflacji potwierdził, że presja cenowa w polskiej gospodarce pozostaje podwyższona. Wskaźnik CPI wzrósł do 4,1 proc. rok do roku i 0,7 proc. miesiąc do miesiąca, nieznacznie przekraczając oczekiwania rynku. Sam wynik nie przesądza jednak o zmianie nastawienia Rady Polityki Pieniężnej. Istotne będzie przede wszystkim to, czy wzrost cen paliw zacznie przekładać się na pozostałe kategorie towarów i usług. Na razie nie widać szerokiego rozlewania się szoku paliwowego na inne ceny, co ogranicza ryzyko utrwalenia presji inflacyjnej.
W krótkim terminie pewnym wsparciem dla inflacji powinien być ponownie uruchomiony od początku października program CPN, obejmujący obniżki VAT i akcyzy oraz mechanizm maksymalnych cen detalicznych paliw. Rozwiązania te mają obowiązywać do końca grudnia, dlatego ich wpływ powinien być widoczny w kolejnych odczytach CPI. Naszym zdaniem wrześniowy wynik nie stanowi jeszcze wystarczającego argumentu za zmianą stóp procentowych w najbliższym czasie, szczególnie jeśli osłony paliwowe pomogą ograniczyć wzrost cen pod koniec roku. Nie oznacza to jednak, że ryzyko inflacyjne zostało zażegnane. Po wygaśnięciu programu CPN na początku 2027 r. presja na ceny może ponownie wzrosnąć, zwłaszcza jeśli napięcia na Bliskim Wschodzie utrzymają się, a notowania ropy pozostaną wysokie. W takim scenariuszu temat ewentualnych podwyżek stóp procentowych mógłby powrócić na agendę RPP.
Nieco lepszy obraz płynie z danych dotyczących koniunktury. Miesięczny Indeks Koniunktury wzrósł w październiku do 102,4 pkt, ponownie przekraczając poziom neutralny. To sygnał umiarkowanej poprawy nastrojów wśród przedsiębiorstw, choć na razie trudno traktować go jako zapowiedź wyraźnego przyspieszenia aktywności gospodarczej. W otoczeniu wciąż podwyższonej inflacji i niepewności dotyczącej kosztów finansowania jest to jednak korzystna informacja, wskazująca, że nastroje w firmach nie ulegają wyraźnemu pogorszeniu.
Szczególnie pozytywny sygnał płynie z rynku polskich obligacji skarbowych. Ministerstwo Finansów sprzedało na ostatnim przetargu papiery o wartości 12 mld zł, podczas gdy popyt inwestorów sięgnął 20,23 mld zł. Zainteresowanie zakupem polskiego długu było więc o ponad 8 mld zł większe niż wartość przeprowadzonej sprzedaży. To istotna informacja, ponieważ pokazuje, że inwestorzy nadal są gotowi angażować znaczny kapitał w finansowanie polskiego państwa.
Ma to szczególne znaczenie w warunkach wysokiego deficytu budżetowego i dużych potrzeb pożyczkowych. Polska musi regularnie pozyskiwać środki zarówno na pokrycie bieżącego deficytu, jak i na refinansowanie zapadającego zadłużenia. Utrzymujący się popyt na obligacje daje Ministerstwu Finansów większy komfort przy organizowaniu kolejnych emisji i zwiększa szanse na sprawne pozyskiwanie kapitału niezbędnego do obsługi zobowiązań państwa. Dopóki zainteresowanie inwestorów pozostaje wysokie, finansowanie potrzeb budżetowych jest łatwiejsze do przeprowadzenia, nawet w otoczeniu podwyższonej niepewności inflacyjnej i fiskalnej.
Nie oznacza to jednak, że wysoki popyt automatycznie przełoży się na niższe koszty obsługi długu. Rentowności obligacji pozostają uzależnione między innymi od poziomu stóp procentowych, oczekiwań inflacyjnych i oceny kondycji finansów publicznych. Niemniej wynik aukcji pokazuje, że wysokie potrzeby pożyczkowe Polski nie odstraszają na razie inwestorów, a krajowe obligacje nadal cieszą się znaczącym zainteresowaniem rynku. W kolejnych miesiącach ważne będzie nie tylko utrzymanie tego popytu, lecz także koszt, po jakim państwo będzie pozyskiwać nowe finansowanie.
Całościowy obraz polskiej gospodarki pozostaje więc mieszany. Inflacja nadal przekracza cel banku centralnego, a perspektywa wygaśnięcia osłon paliwowych pozostawia ryzyko ponownego wzrostu presji cenowej. Jednocześnie poprawa wskaźnika koniunktury i silny popyt na obligacje wskazują, że nie wszystkie sygnały z krajowej gospodarki są negatywne. W najbliższym czasie kluczowe będą kolejne dane o inflacji oraz to, czy zainteresowanie inwestorów polskim długiem utrzyma się mimo wysokich potrzeb finansowych państwa. To właśnie te czynniki pomogą ocenić, jak duża będzie przestrzeń do stabilizacji polityki pieniężnej i finansów publicznych w kolejnych kwartałach.
Wykres 3 prezentuje analizę techniczną notowań kontraktów na WIG20 w interwale dziennym
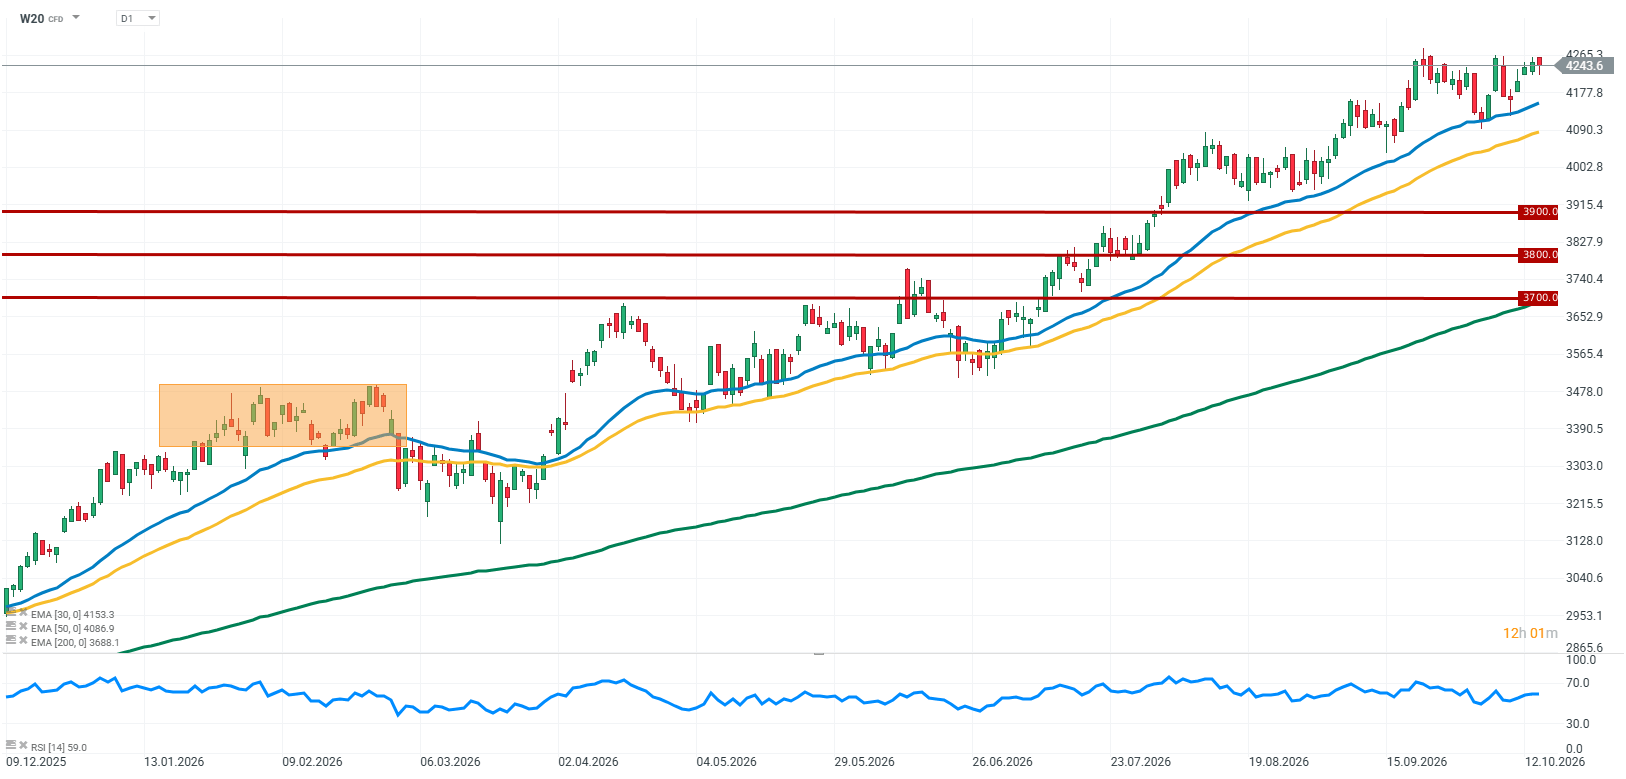
Kontrakty na WIG20 (W20) oscylują wokół punktu odniesienia mimo wyższego od oczekiwań odczytu inflacji. Rynek reaguje umiarkowanie, co sugeruje, że dane nie zmieniają istotnie oczekiwań wobec RPP, zwłaszcza w kontekście programu CPN. Słabsze zachowanie Orlenu wywiera presję na indeks, ale nie przekłada się na zdecydowany ruch całego rynku.
Źródło: XTB Research


Dolar w zawieszeniu przed CPI 🚨


PILNE: Finalna inflacja w Polsce nieco wyższa od wcześniejszych szacunków 💡

Wykres dnia: EURUSD próbuje odbijać przed odczytem inflacji z USA (14.10.2026)


ASML rozczarowuje przychodami, ale zwiększa zyski i podnosi prognozy 🍳 Co dalej z hossą AI?
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.